
Was bedeutet „at the money“?

Der Begriff „at the money“ (ATM) (auf Deutsch: „am Geld“) beschreibt eine Option, deren Ausübungspreis (auch Basispreis oder Strike Preis genannt) mit dem aktuellen Kurs des zugrundeliegenden Wertpapiers übereinstimmt.
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
Table of Contents
Wann ist eine Option „at the money“?
Sowohl Call Optionen als auch Put Optionen können gleichzeitig „at the money“ sein. Wenn z.B. die Aktie XYZ zu 75$ gehandelt wird, sind die Call Option und die Put Option mit einem Ausübungspreis von 75$ „at the money“.
ATM-Optionen weisen keinen inneren Wert auf, sondern lediglich einen Zeitwert, sofern sie sich noch vor dem Verfall befinden. Die „Moneyness“ von ATM-Optionen liegt bei 1.
Der innere Wert einer Option wird durch die Differenz zwischen dem Kurs des Basiswerts und dem Ausübungspreis ermittelt. Ist eine Option am Geld, d.h. der Ausübungspreis entspricht exakt dem Kurs des Basiswerts, ist die Differenz 0 und daher weist die Option keinen inneren Wert auf.
Dass der Kurs eines Basiswerts exakt dem Ausübungspreis der Option entspricht, ist jedoch ein seltenes Phänomen. Eine Option befindet sich in fast allen Fällen entweder im Geld („in the money“) oder aus dem Geld („out of the money“). Im übertragenen Sinne bezeichnet man unter Optionshändlern eine Option als „at the money“, wenn deren Ausübungspreis lediglich „nah“ am aktuellen Kurs des Basiswerts liegt.
ATM-Optionen weisen in der Regel ein Delta von ±0,50 auf (wobei es dazu Ausnahmen gibt). Ihr „Gamma“ ist sehr hoch, d. h., wenn sich der Basiswert bewegt, entfernt sich das Delta schnell von ±0,50, und zwar am schnellsten, wenn das Verfallsdatum näher rückt. Man spricht hier vom „Gamma-Risiko“.
Lohnt sich eine Option am Geld?
ATM-Optionen reagieren am empfindlichsten auf Veränderungen verschiedener Faktoren, einschließlich Zeitwertverfall und Veränderungen der impliziten Volatilität. Sie sind am attraktivsten, wenn ein Options-Käufer eine große Bewegung in einem Basiswert erwartet. Der Käufer verfügt darüber hinaus über den Vorteil, dass er für diese Option keinen inneren Wert zahlen muss.
Optionen am Geld sind in der Regel auch am liquidesten: Das Handelsvolumen von Optionen „at the money“ ist meistens am höchsten. Diese Eigenschaft stellt einen weiteren Vorteil, sowohl für den Options-Käufer als auch für den Options-Verkäufer dar, da die Preisspanne zwischen Geld- und Briefkurs geringer ausfallen dürfte, als bei Optionen aus dem Geld oder im Geld.
Für den Optionsverkäufer bieten Optionen „at the money“ eine attraktive Prämie, die im Rahmen von Einnahme-Strategien („Income“-Strategien) als Gewinn angepeilt wird. Der Verkäufer, auch Stillhalter genannt, muss jedoch damit rechnen, dass sich die Option „ins Geld“ bewegen kann, was zu einer Verteuerung dieser Option und zu einem eventuellen Verlust-Trade führen könnte.
Die Ausübung von Optionen am Geld ergibt für den Options-Käufer meistens keinen wirtschaftlichen Sinn, da diese Optionen keinen inneren Wert aufweisen. Als einzige Ausnahme kommen Long Calls in Frage, sofern diese nur noch einen geringen Zeitwert aufweisen. Wenn in Bezug auf den zugrundeliegenden Basiswert Dividenden-Ausschüttungen bevorstehen und wenn diese Dividenden höher ausfallen als der Zeitwert der Call-Optionen, kann der Optionsinhaber ggf. die Ausübung der ATM-Call-Option in Betracht ziehen.
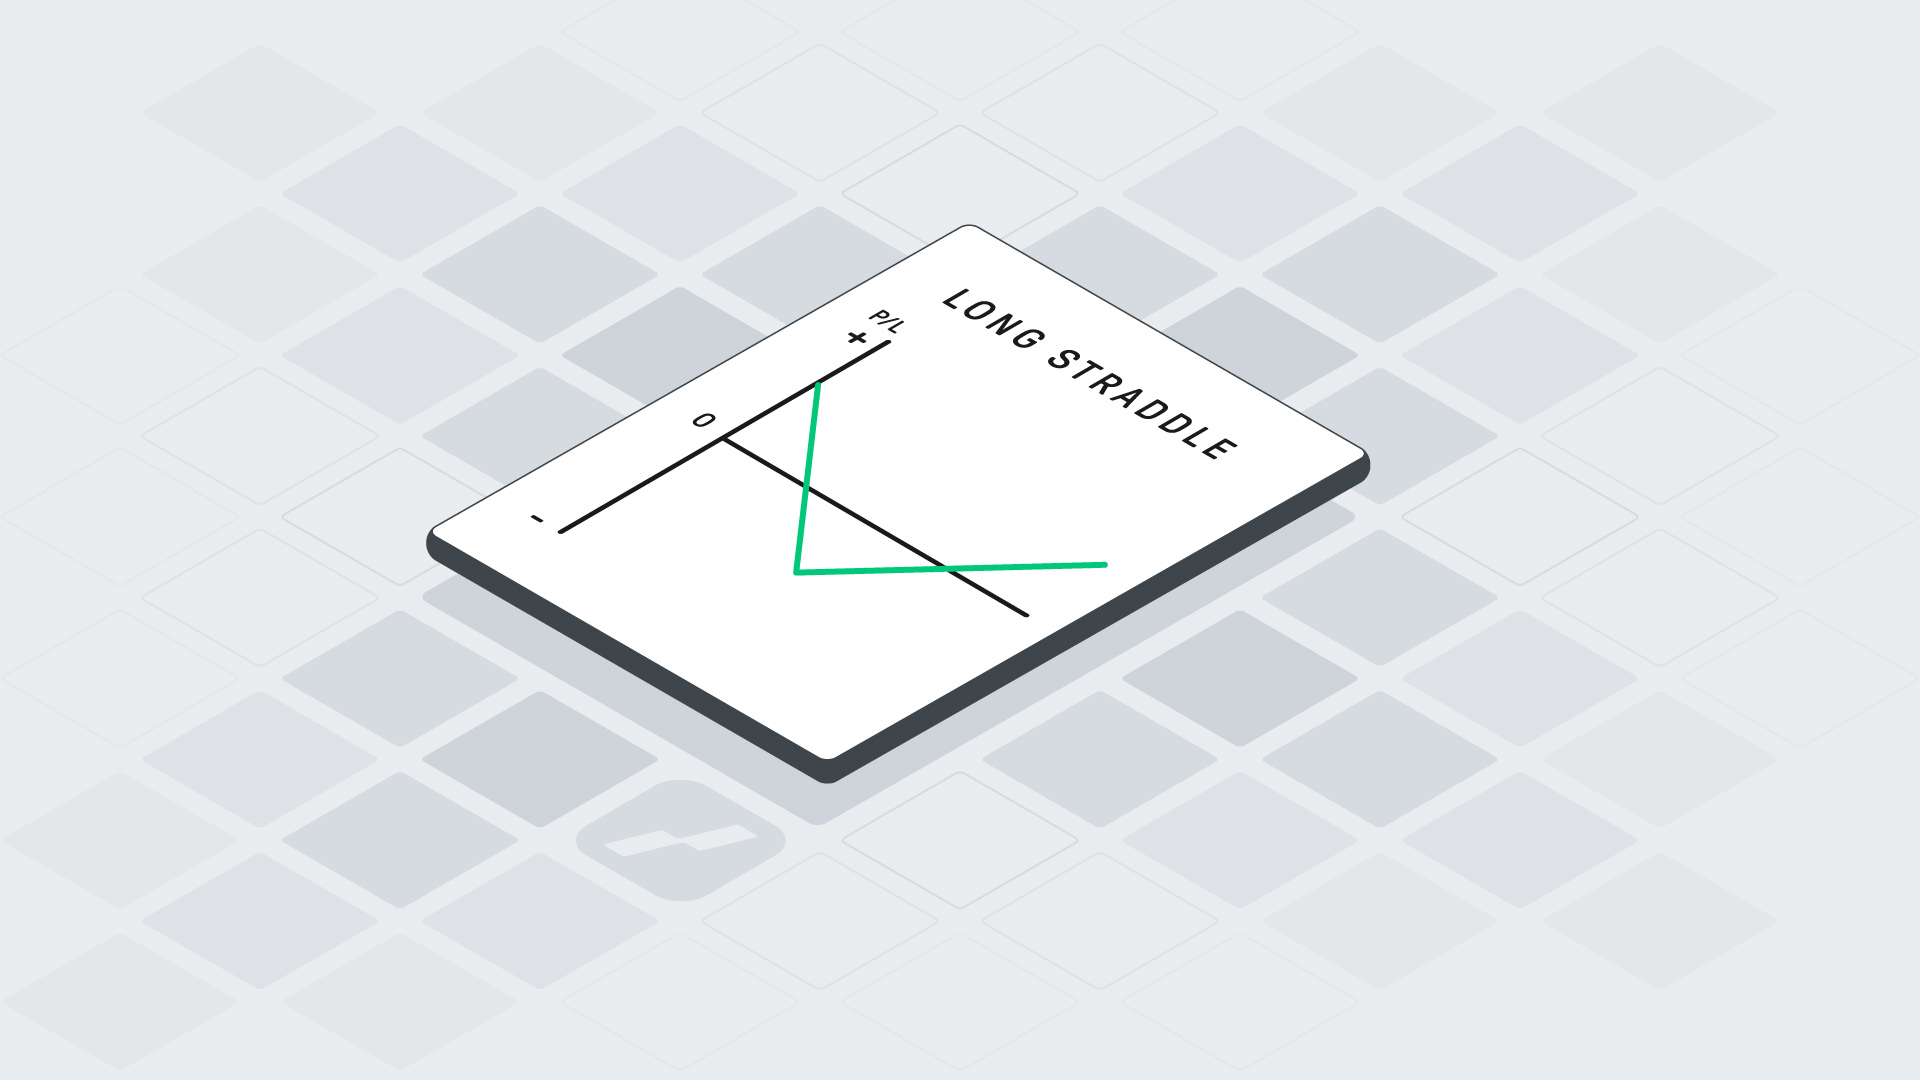
ATM-Optionen können u.a. in Options-Kombinationen wie Straddles eingesetzt werden. Bei Straddles werden sowohl ein ATM-Call als auch ein ATM-Put gekauft (oder verkauft). Weitere Informationen zu Straddles finden Sie in unseren Artikeln Long Straddle und Short Straddle.
Beispiel für eine Option am Geld („at the money“)
Nehmen wir zum Beispiel an, ein Anleger kauft eine ATM-Call-Option mit einem Ausübungspreis von 25$ zu einem Preis von 50 Cent (50$ je Kontrakt). Der extrinsische Wert bzw. Zeitwert entspricht 50 Cent und wird weitgehend durch den Zeitwertverfall und Änderungen der impliziten Volatilität beeinflusst.
Unter der Annahme, dass die implizite Volatilität und der Kurs des Basiswertes konstant bleiben, ist der Zeitwert der Option umso geringer, je mehr sie sich dem Verfallstermin nähert. Steigt der Kurs des Basiswerts über den Ausübungspreis auf 27$, hat die Option jetzt einen inneren Wert von 2$, zuzüglich des verbleibenden Zeitwerts. Nehmen wir an, dass dieser Zeitwert theoretisch noch 10 Cent beträgt. Der Optionskäufer kann in diesem Fall seine Option zu 2,10$ verkaufen. Er realisiert einen Gewinn von 1,60$ bzw. 160$ je Kontrakt. Die Rendite in Bezug auf den ursprünglichen Einsatz von 50$ beträgt 320%.
Quintessenz: At the Money im Überblick
At the money (ATM) ist einer von drei Begriffen, die das Verhältnis zwischen dem Ausübungspreis einer Option und dem Kurs des Basiswerts beschreiben.
At the money (ATM) sind Calls und Puts, deren Ausübungspreis dem aktuellen Kurs des zugrundeliegenden Wertpapiers entspricht oder sehr nahe daran liegt.
ATM-Optionen reagieren am empfindlichsten auf Änderungen verschiedener Faktoren, einschließlich des Zeitwertverfalls und Änderungen der impliziten Volatilität oder der Zinssätze.
ATM-Optionen sind am attraktivsten, wenn ein Optionskäufer eine große Bewegung bei einen Basiswert erwartet.
Wann gilt eine Option als „at the money“ und was unterscheidet sie von Optionen im oder aus dem Geld?
Eine Option ist „at the money“, wenn ihr Ausübungspreis dem aktuellen Kurs des Basiswerts entspricht oder nahe daran liegt; das gilt für Call- und Put-Optionen auf denselben Basiswert gleichermaßen. Anders als bei Optionen im Geld oder aus dem Geld besteht bei einer Option am Geld keine oder nur eine geringe Differenz zwischen Ausübungspreis und Kurs des Basiswerts, wodurch sie im Wesentlichen nur aus Zeitwert und keinem inneren Wert besteht.
Was bewirkt das hohe Gamma einer Option am Geld für die Entwicklung ihres Deltas bei Kursbewegungen des Basiswerts?
Eine Option am Geld weist ein hohes Gamma auf, wodurch sich ihr Delta bei jeder Kursbewegung des Basiswerts rasch von seinem ursprünglichen Wert entfernt; dieser Effekt verstärkt sich zusätzlich, je näher der Verfalltermin rückt. Dieses sogenannte Gammarisiko führt dazu, dass der Wert einer Option am Geld empfindlicher auf Kursschwankungen des Basiswerts reagiert als der einer Option, deren Ausübungspreis deutlich vom aktuellen Kurs abweicht.
Welchen Vorteil bietet die hohe Liquidität von Optionen am Geld sowohl Käufern als auch Verkäufern?
Optionen am Geld weisen in der Regel ein hohes Handelsvolumen auf, wodurch die Spanne zwischen Geld- und Briefkurs geringer ausfällt als bei Optionen, die deutlicher im Geld oder aus dem Geld liegen. Von dieser engeren Spanne profitieren sowohl Käufer als auch Verkäufer von Optionen, da sich Positionen dadurch zu günstigeren Konditionen eröffnen und schließen lassen.
Worauf müssen Stillhalter achten, wenn sie Optionen am Geld im Rahmen einer Einnahmestrategie verkaufen?
Verkäufer von Optionen am Geld, auch Stillhalter genannt, vereinnahmen für diese Position in der Regel eine vergleichsweise hohe Prämie, müssen aber berücksichtigen, dass sich der Kurs des Basiswerts noch in Richtung des Ausübungspreises und darüber hinaus bewegen kann. Bewegt sich die Option dadurch ins Geld, verteuert sich ihr Rückkauf, was für den Stillhalter zu einem Verlust auf der Position führen kann. Zudem besteht dann ein Assignment-Risiko, sollte der Käufer der Option sein Ausübungsrecht nutzen.
Warum ist die vorzeitige Ausübung einer Call-Option am Geld für den Käufer in den meisten Fällen wirtschaftlich nicht sinnvoll?
Da eine Option am Geld keinen inneren Wert besitzt, würde ihre Ausübung dem Käufer lediglich den Kauf des Basiswerts zum aktuellen Marktpreis ermöglichen, ohne einen zusätzlichen wirtschaftlichen Vorteil gegenüber einem direkten Kauf am Markt zu bieten, während der verbleibende Zeitwert der Option verloren ginge. Eine Ausnahme kann sich bei Call-Optionen mit nur noch geringem Zeitwert kurz vor einer bevorstehenden Dividendenausschüttung ergeben, wenn die erwartete Dividende den restlichen Zeitwert der Option übersteigt.