
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Beim Long Straddle kaufen Sie Call und Put mit gleichem Ausübungspreis und Verfall.
- Sie gewinnen bei einer starken Kursbewegung in beide Richtungen.
- Der maximale Verlust ist die gezahlte Gesamtprämie; er entsteht, wenn der Kurs am Ausübungspreis verharrt.
- Der Short Straddle kehrt das Profil um: begrenzter Gewinn, sehr hohes Risiko.
Inhalt
Was ist ein Straddle?
Ein Straddle ist eine Optionskombination aus gleich vielen Call- und Put-Optionen mit demselben Ausübungspreis und Verfallstermin, mit der ein Anleger auf eine starke Kursbewegung setzt, ohne sich auf eine Richtung festzulegen.
Beim Long Straddle zahlen Sie für beide Optionen eine Prämie. Die Summe ist Ihr maximaler Verlust. Das Gewinnpotenzial ist bei steigenden Kursen theoretisch unbegrenzt, bei fallenden Kursen erheblich, aber begrenzt, da der Kurs nicht unter null fallen kann. Bleibt der Kurs stabil, verliert der Straddle durch den Zeitwertverlust täglich an Wert.
| Merkmal | Long Straddle | Short Straddle |
|---|---|---|
| Aufbau | Call und Put mit gleichem Ausübungspreis und Verfall kaufen (meist am Geld) | Call und Put mit gleichem Ausübungspreis und Verfall verkaufen |
| Markterwartung | starke Kursbewegung, Richtung offen; steigende Volatilität | seitwärts laufende Kurse; sinkende Volatilität |
| Maximaler Gewinn | nach oben unbegrenzt, nach unten hoch (Kurs kann nicht unter 0 fallen) | gesamte vereinnahmte Prämie |
| Maximaler Verlust | gesamte gezahlte Prämie | nach oben unbegrenzt, nach unten erheblich |
| Break-even | Ausübungspreis ± Gesamtprämie | Ausübungspreis ± Gesamtprämie |
| Delta | ≈ 0 bei Eröffnung | ≈ 0 bei Eröffnung |
| Gamma | + | − |
| Vega | + | − |
| Theta | − | + |
Wie funktioniert ein Long Straddle? Ein Beispiel
Beim Long Straddle liegen die Break-even-Punkte beim Ausübungspreis plus und minus der gezahlten Gesamtprämie.
Beispiel: Sie kaufen einen Call und einen Put mit Ausübungspreis 40 Euro für zusammen 5 Euro je Aktie.
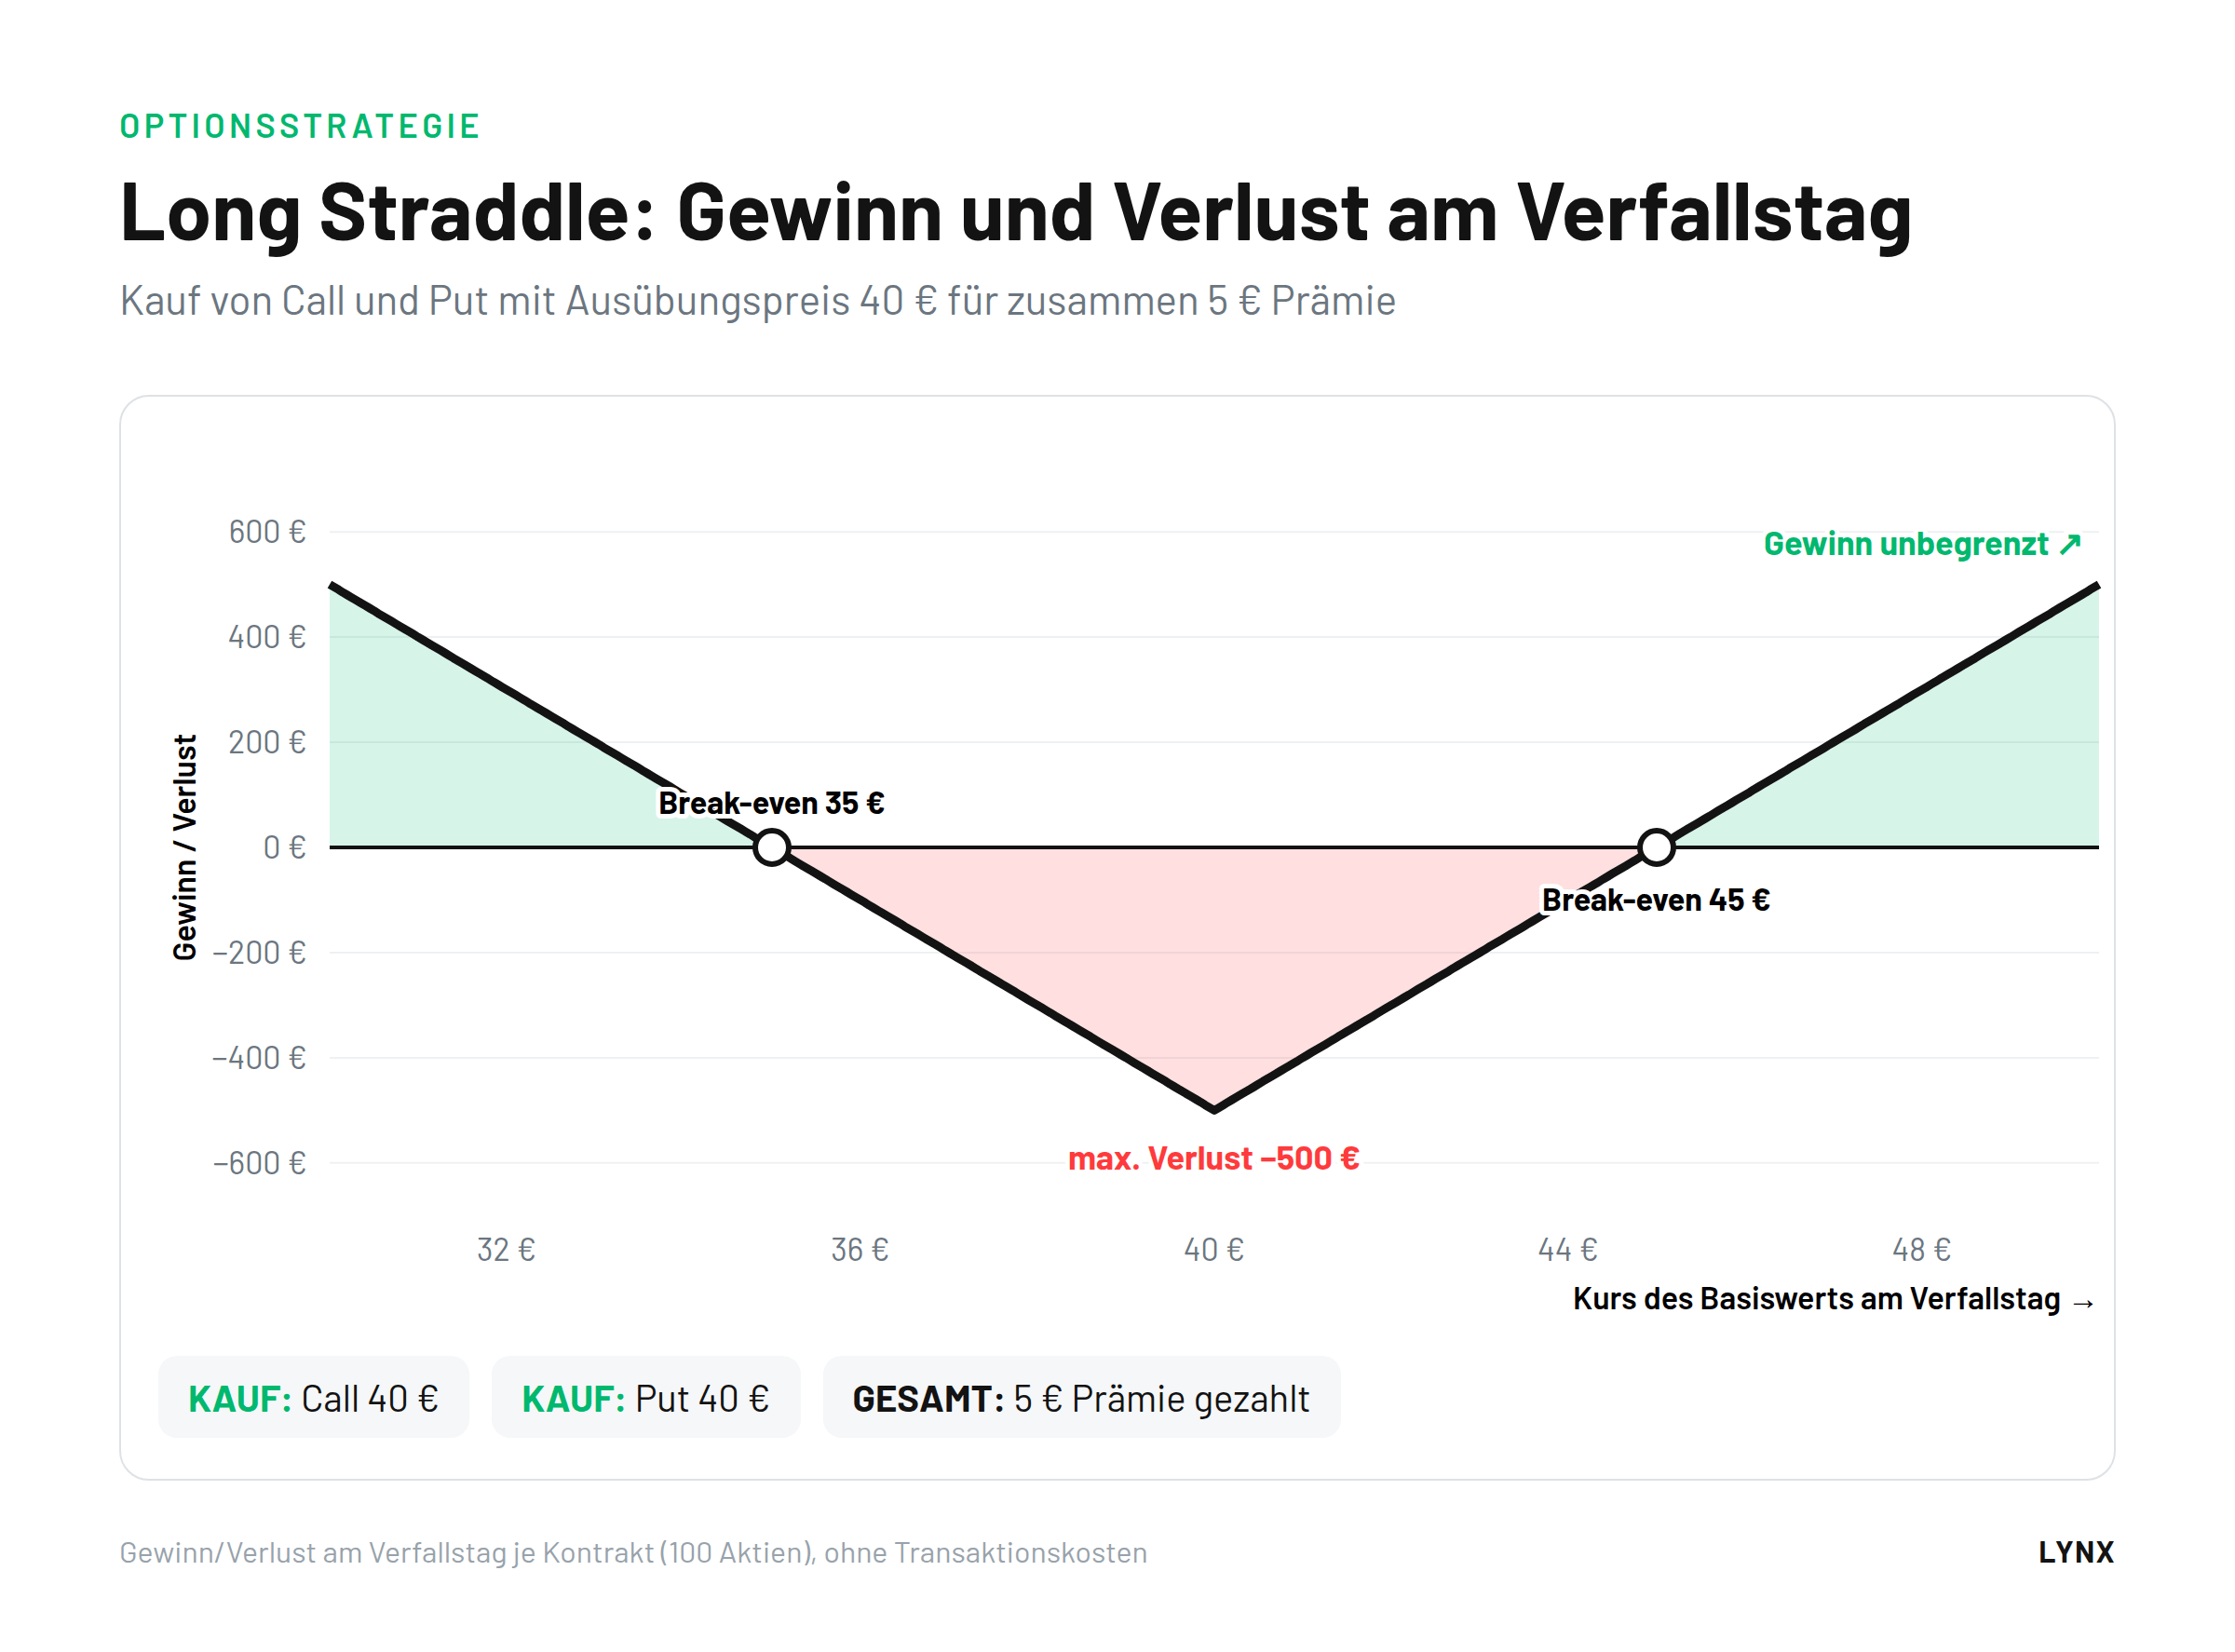
- Gewinn unter 35 oder über 45 Euro: Je weiter sich der Kurs von diesen Punkten entfernt, desto höher der Gewinn.
- Verlust zwischen 35 und 45 Euro: Am größten bei genau 40 Euro, dann verfallen beide Optionen wertlos. Maximaler Verlust: 500 Euro je Kontrakt.
| Kurs am Verfallstag | Gesamtergebnis | Einordnung |
|---|---|---|
| 30 € | +500 € | Gewinn |
| 35 € | 0 € | Break-even |
| 38 € | −300 € | Verlust |
| 40 € | −500 € | maximaler Verlust |
| 42 € | −300 € | Verlust |
| 45 € | 0 € | Break-even |
| 50 € | +500 € | Gewinn |
Hinweis: Alle Beispiele ohne Transaktionskosten. In der Praxis verändern Gebühren das Gewinn-Verlust-Profil; ein rechnerischer Gewinn kann geringer ausfallen oder zu einem Verlust werden. Ein Kontrakt umfasst im Beispiel 100 Aktien.
Der Long Straddle eignet sich vor allem vor Ereignissen mit unsicherem Ausgang, etwa Quartalszahlen. Mehr dazu im Artikel Long Straddle.
Wie wirken die Optionsgriechen beim Straddle?
Ein Long Straddle am Geld hat bei Eröffnung ein nahezu neutrales Delta, ein positives Gamma und Vega sowie ein negatives Theta.
- Delta: Das positive Delta des Calls und das negative des Puts gleichen sich weitgehend aus.
- Gamma ist der „Motor“ der Position: Steigt der Kurs, wird das Delta zunehmend positiv, fällt er, zunehmend negativ.
- Vega: Eine steigende implizite Volatilität erhöht den Wert, eine sinkende mindert ihn. Vor Ereignissen wie Quartalszahlen ist sie oft schon hoch und fällt danach.
- Theta: Der Zeitablauf wirkt gegen die Position, umso stärker, je näher der Verfall rückt.
Welche Vor- und Nachteile hat ein Straddle?
| Vorteile | Nachteile |
|---|---|
| ✓ Keine Festlegung auf die Richtung der Kursbewegung | ✗ Vergleichsweise hoher Kapitaleinsatz durch zwei Prämien |
| ✓ Theoretisch unbegrenztes Gewinnpotenzial bei steigenden Kursen | ✗ Starke Kursbewegung nötig, um die Prämien auszugleichen |
| ✓ Erhebliches Gewinnpotenzial bei fallenden Kursen | ✗ Negativer Einfluss des Zeitwertverlusts |
| ✗ Empfindlich gegenüber sinkender impliziter Volatilität |
Praxisbeispiel: Straddle auf einen Index
Im Praxisbeispiel stieg ein Straddle 500 auf den ABC-Index von 17,65 auf 24,55 Euro (+39 %), weil der Index bis zum Verfall auf 475,45 Punkte fiel.
Das anonymisierte Beispiel beruht auf realen Marktdaten und Transaktionen aus 2015. Nach einem Anstieg von über 20 Prozent seit Jahresbeginn erreichte der ABC-Index Ende April rund 510 Punkte, fiel Anfang Mai kurz auf 470 und erholte sich wieder Richtung 500. Um auf einen Ausbruch in eine der beiden Richtungen zu setzen, wurde am 22. Mai bei 501 Punkten ein Straddle mit Ausübungspreis 500 und Verfall im Juni gekauft. Break-even-Punkte: 482,35 und 517,65 Punkte.
In der ersten Woche bewegte sich der Index nur zwischen 495 und 505 Punkten, der Straddle verlor täglich an Zeitwert. Ab dem 29. Mai fiel der Index und erreichte am 18. Juni rund 465 Punkte. Am Verfallstag wurde er bei 475,45 Punkten abgerechnet:
| Zeitpunkt | Indexstand | Wert des Straddles | Ergebnis |
|---|---|---|---|
| 22. Mai 2015 (Eröffnung) | 501 | 17,65 € | – |
| 19. Juni 2015 (Abrechnung) | 475,45 | 24,55 € Put 500: 24,55 € · Call: 0 € | +6,90 € +39 % |
Der Straddle hat ein vergleichsweise hohes Risiko eines vollständigen Prämienverlusts. Viele Anleger schließen ihn deshalb vor dem Verfall, um noch vorhandenen Zeitwert zu realisieren.
Was ist ein Short Straddle?
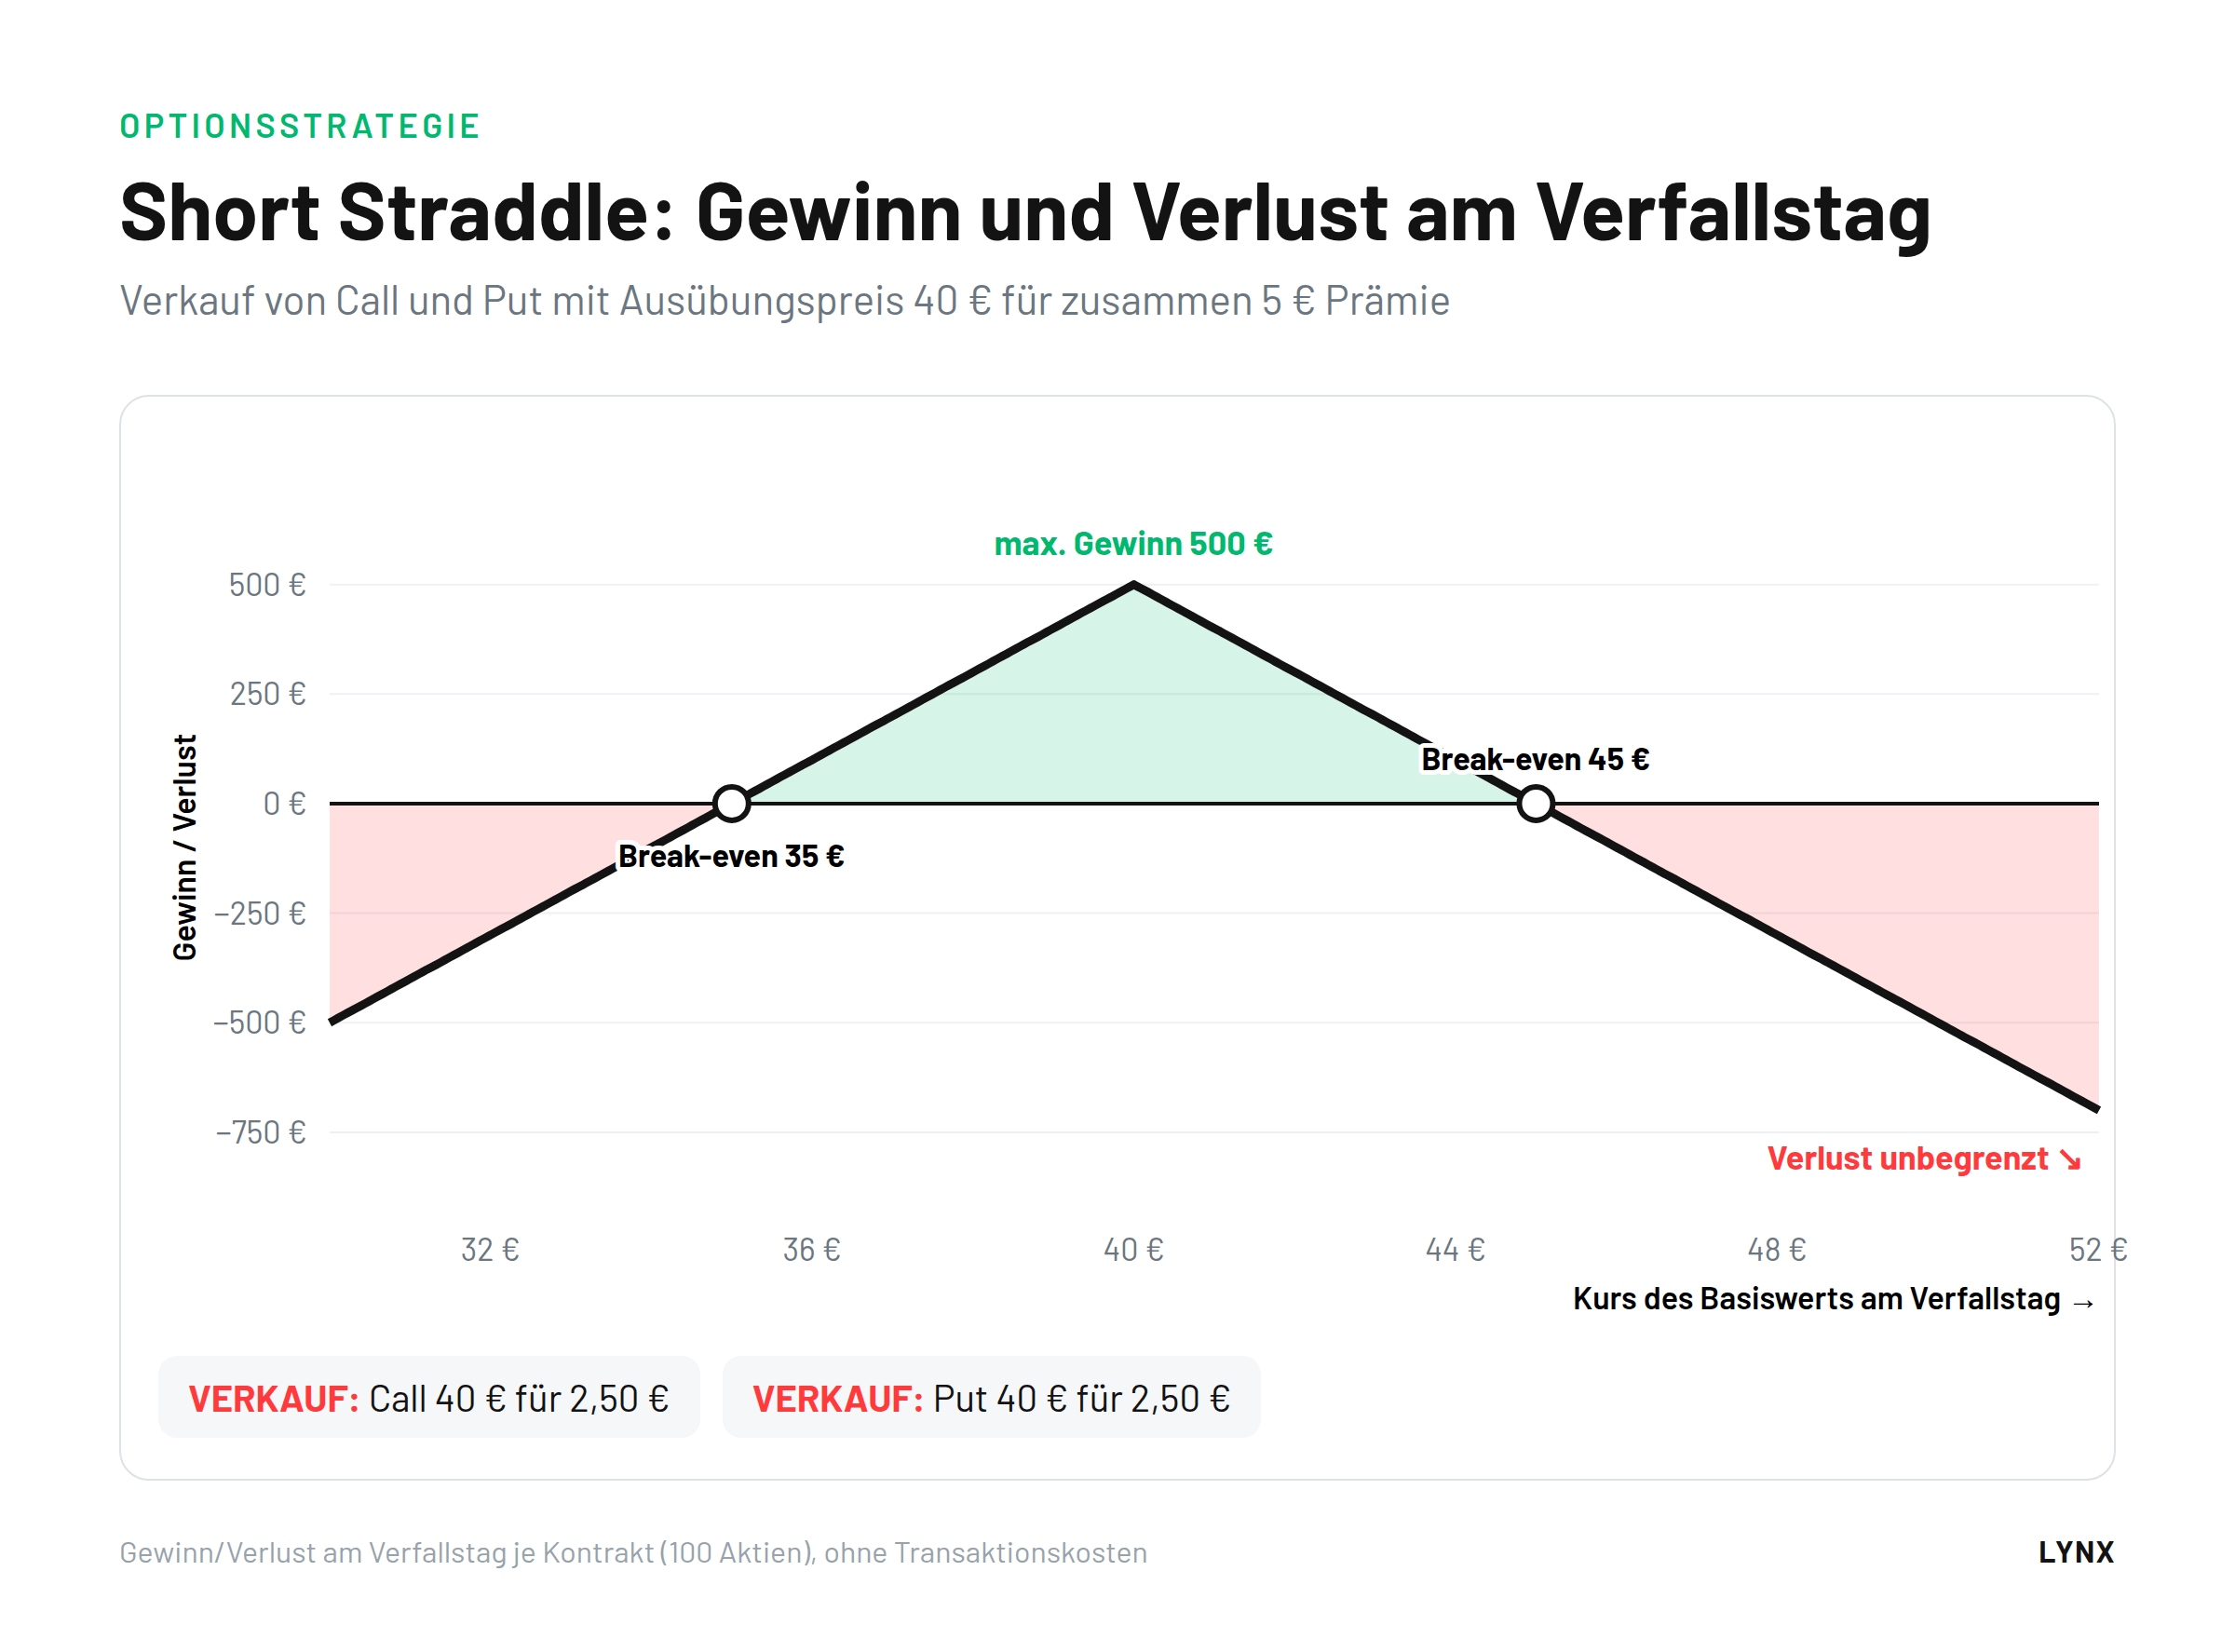
Beim Short Straddle verkauft der Anleger einen Call und einen Put mit gleichem Ausübungspreis und Verfall, vereinnahmt beide Prämien und setzt auf eine Seitwärtsbewegung; das Verlustrisiko ist nach oben unbegrenzt.
Beispiel: Der Basiswert notiert bei 40 Euro. Ein Anleger verkauft Call und Put 40 für je 2,50 Euro und nimmt 500 Euro ein. Notiert der Kurs am Verfallstag genau bei 40 Euro, bleibt die volle Prämie. Steigt er auf 52 Euro, verliert der Anleger 700 Euro, fällt er auf 30 Euro, 500 Euro.
| Kurs am Verfallstag | Gesamtergebnis | Einordnung |
|---|---|---|
| 30 € | −500 € | Verlust |
| 35 € | 0 € | Break-even |
| 38 € | +300 € | Gewinn |
| 40 € | +500 € | maximaler Gewinn |
| 42 € | +300 € | Gewinn |
| 45 € | 0 € | Break-even |
| 52 € | −700 € | Verlust |
Der Short Straddle ist eine Short-Volatilitätsstrategie für erfahrene Anleger mit aktivem Risikomanagement. Bei Optionen amerikanischen Stils können beide Optionen jederzeit zugeteilt werden. Mehr dazu im Artikel Short Straddle.
Häufige Fragen zum Straddle
Wann lohnt sich ein Straddle?
Ein Long Straddle lohnt sich, wenn der Kurs bis zum Verfall stärker schwankt, als die gezahlte Prämie einpreist. Er wird häufig vor Ereignissen wie Quartalszahlen oder Zulassungsentscheidungen eingesetzt.
Was ist der Unterschied zwischen Straddle und Strangle?
Beim Straddle haben Call und Put denselben Ausübungspreis, meist am Geld. Beim Strangle liegen beide Optionen aus dem Geld und haben unterschiedliche Ausübungspreise. Der Strangle ist günstiger, braucht aber eine noch stärkere Kursbewegung.
Wie berechnet man die Break-even-Punkte eines Straddles?
Ausübungspreis plus Gesamtprämie ergibt den oberen, Ausübungspreis minus Gesamtprämie den unteren Break-even-Punkt. Bei 40 Euro und 5 Euro Prämie sind das 45 und 35 Euro.
Was zeigt der Preis eines Straddles?
Der Preis eines Straddles am Geld zeigt näherungsweise, welche Kursbewegung der Markt bis zum Verfall einpreist.
Weiterlesen
Risikohinweis: Optionen sind komplexe und riskante Anlageprodukte, die nicht für alle Anleger geeignet sind. Ihr Verlust kann Ihre Einlage übersteigen. Die Beispiele dienen der Veranschaulichung, berücksichtigen keine Transaktionskosten und stellen keine Anlageberatung dar.