
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Das Theta gibt an, wie viel Wert eine Option unter sonst gleichen Bedingungen pro Tag verliert.
- Bei Optionen am Geld beschleunigt sich der Zeitwertverlust, je näher der Verfallstermin rückt, besonders im letzten Monat.
- Theta ist bei Optionen am Geld am stärksten.
- Gekaufte Optionen haben ein negatives Theta, geschriebene ein positives.
Inhalt
Was ist das Theta einer Option?
Das Theta einer Option gibt an, um wie viel der Optionspreis unter sonst gleichen Bedingungen durch den Ablauf eines Tages theoretisch sinkt.
Der Preis einer Option besteht aus innerem Wert und Zeitwert. Der Zeitwert ist der Betrag, den Anleger für die Chance zahlen, dass sich der Basiswert bis zum Verfall noch günstig entwickelt. Mit jedem Tag wird diese Chance kleiner, und der Zeitwert schmilzt ab. Am Verfallstag ist er vollständig verschwunden.
Ein Theta von −0,16 bedeutet: Die Option verliert unter sonst gleichen Bedingungen pro Tag etwa 0,16 Euro an Wert, bezogen auf eine Einheit des Basiswerts. Für den Wert eines Kontrakts wird das Theta mit dem Multiplikator multipliziert, bei 100 Aktien also 16 Euro pro Tag.
Warum beschleunigt sich der Zeitwertverlust?
Bei Optionen am oder nahe am Geld ist der tägliche Zeitwertverlust umso größer, je kürzer die Restlaufzeit ist; etwa ab einem Monat vor dem Verfall beschleunigt er sich deutlich.
Bei einer Option mit zwölf Monaten Laufzeit ist der tägliche Zeitwertverlust zunächst gering. In den letzten Wochen vor dem Verfall verstärkt sich der Effekt dagegen deutlich:
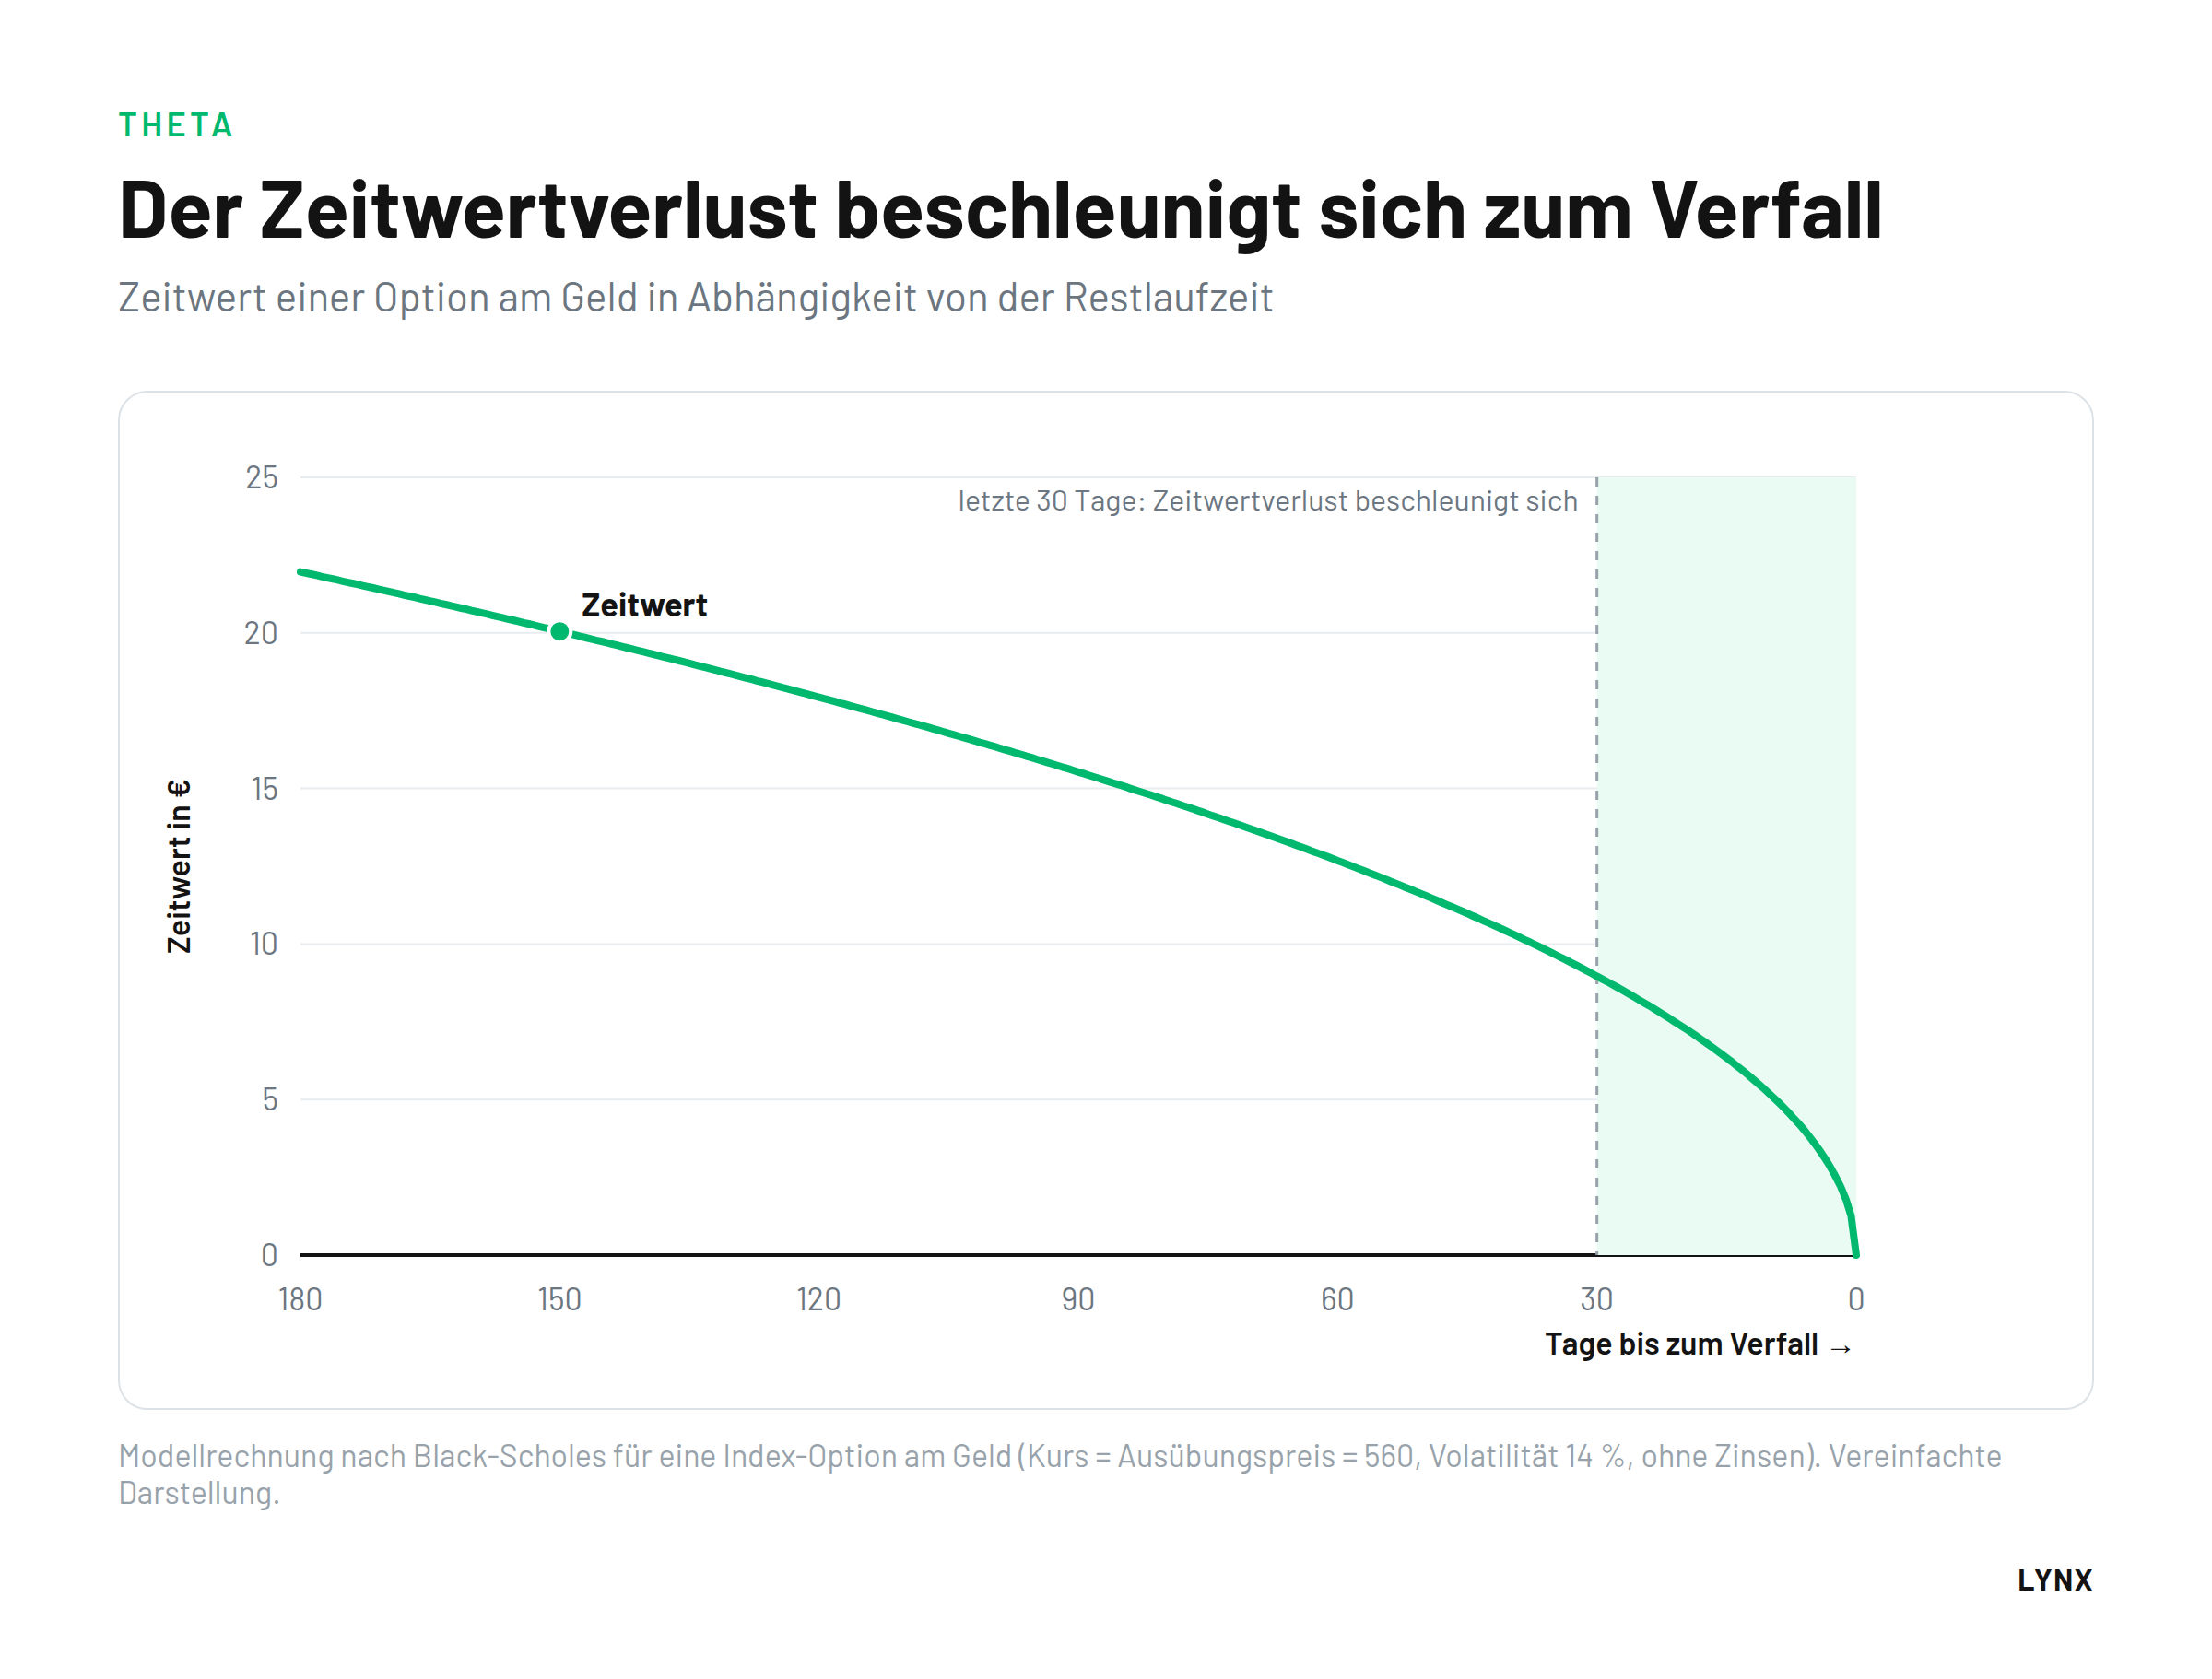
Die Tabelle zeigt das Theta pro Tag einer Index-Call-Option mit Ausübungspreis 570 bei unterschiedlichen Restlaufzeiten. Die Option mit 10 Tagen Laufzeit verliert pro Tag fünfmal so viel Zeitwert wie die Option mit 300 Tagen:
| Restlaufzeit | Theta pro Tag |
|---|---|
| 10 Tage | −0,25 |
| 30 Tage | −0,16 |
| 60 Tage | −0,11 |
| 120 Tage | −0,08 |
| 210 Tage | −0,06 |
| 300 Tage | −0,05 |
Wie hängt Theta vom Ausübungspreis ab?
Bei sonst gleichen Bedingungen ist der Zeitwertverlust bei Optionen am Geld am größten, weil ihre Prämie den höchsten Zeitwert enthält.
Die Tabelle zeigt Index-Put-Optionen mit 10 Tagen Restlaufzeit. Der Index notiert bei 559 Punkten. Ergänzt sind innerer Wert, Zeitwert und der tägliche Zeitwertverlust im Verhältnis zur Prämie:
| Ausübungspreis | Prämie | Innerer Wert | Zeitwert | Theta pro Tag | Theta in % der Prämie |
|---|---|---|---|---|---|
| 548 | 2,70 € | 0,00 € | 2,70 € | −0,31 | 11,5 % |
| 552 | 3,75 € | 0,00 € | 3,75 € | −0,34 | 9,1 % |
| 556 | 5,10 € | 0,00 € | 5,10 € | −0,35 | 6,9 % |
| 560 | 6,90 € | 1,00 € | 5,90 € | −0,36 | 5,2 % |
| 564 | 9,00 € | 5,00 € | 4,00 € | −0,33 | 3,7 % |
| 568 | 11,50 € | 9,00 € | 2,50 € | −0,31 | 2,7 % |
Vergleich zweier Optionen mit gleichem Theta: Die Put-Option mit Ausübungspreis 568 und die mit Ausübungspreis 548 verlieren beide 0,31 Euro pro Tag. Die Wirkung ist aber sehr unterschiedlich:
- Put 568 (im Geld): Die Prämie von 11,50 Euro besteht zu 9,00 Euro aus innerem Wert und nur zu 2,50 Euro aus Zeitwert. Der tägliche Verlust macht 2,7 Prozent der Prämie aus.
- Put 548 (aus dem Geld): Die Prämie von 2,70 Euro besteht vollständig aus Zeitwert. Der tägliche Verlust macht 11,5 Prozent der Prämie aus. Bewegt sich der Index nicht in Richtung des Ausübungspreises, kann die Prämie schnell schrumpfen.
Wie verändert sich Theta mit der Restlaufzeit?
Mit abnehmender Restlaufzeit wird das Theta von Optionen am Geld deutlich stärker negativ, während es bei Optionen weit im oder aus dem Geld gering bleibt.
Die Grafik zeigt das Theta pro Tag einer Index-Call-Option mit Ausübungspreis 560 heute (60 Tage Restlaufzeit) und 30 Tage später. Die blaue Kurve mit kürzerer Restlaufzeit fällt nahe am Ausübungspreis deutlich stärker ins Negative:
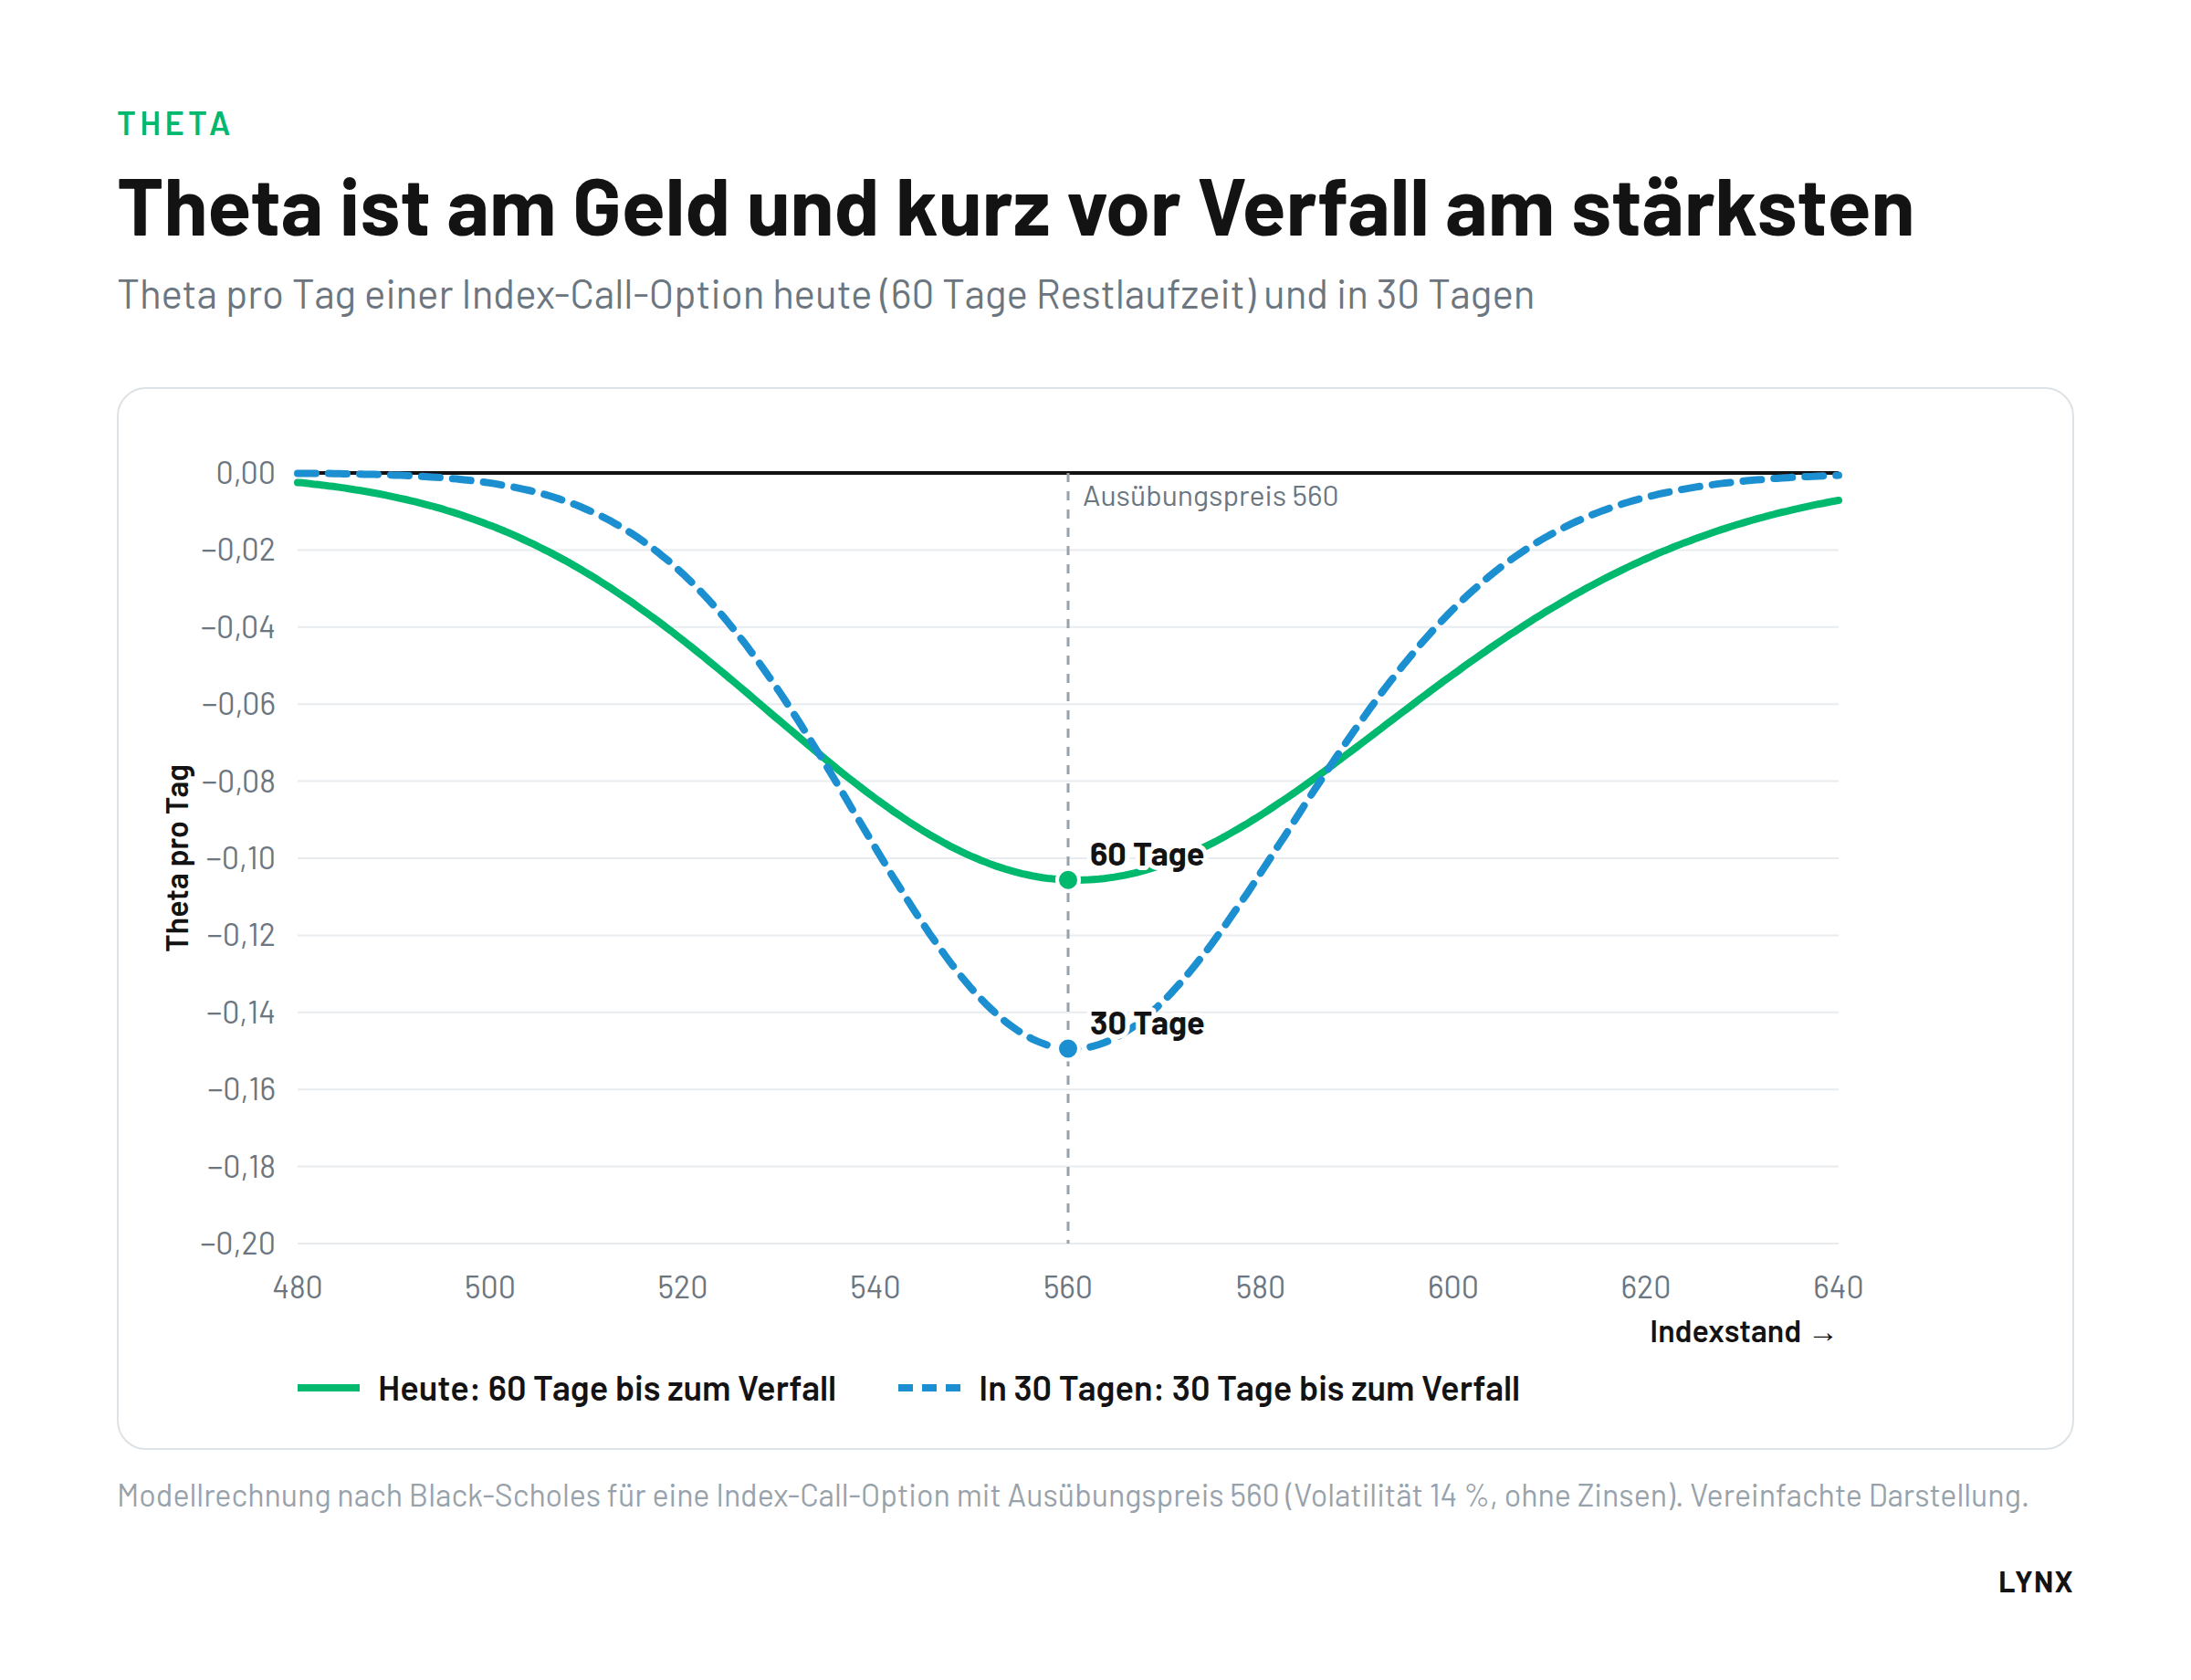
Hinweis: Die Kurven sind eine Modellrechnung nach Black-Scholes (Index-Call-Option, Ausübungspreis 560, Volatilität 14 %, ohne Zinsen). Die Tabellenwerte sind vereinfachte Beispielwerte. Reale Optionsgriechen hängen von Markt, Laufzeit und Volatilität ab.
Was bedeutet Theta für Käufer und Stillhalter?
Für Käufer von Optionen ist Theta negativ und wirkt wie tägliche Haltekosten; für Stillhalter ist Theta positiv und eine zentrale Ertragsquelle.
Käufer brauchen eine ausreichend schnelle Kursbewegung in die richtige Richtung, um den Zeitwertverlust auszugleichen. Stillhalter verdienen am Zeitwertverlust, tragen dafür aber das Risiko starker Kursbewegungen (siehe Gamma).
Der Zeitwertverlust ist ein kontinuierlicher Prozess. Er findet auch außerhalb der Handelszeiten statt, zum Beispiel über Nacht und am Wochenende. Besonders deutlich wird er bei Tages- und Wochenoptionen: Durch ihre kurze Laufzeit reagieren sie sehr empfindlich auf den Zeitverfall.
Häufige Fragen zum Theta
Warum ist Theta negativ?
Aus Sicht des Käufers verliert eine Option mit jedem Tag an Zeitwert. Theta wird deshalb für gekaufte Optionen als negativer Wert angegeben. Für Stillhalter ist der Effekt positiv, da der Wert ihrer geschriebenen Option sinkt.
Verliert eine Option auch am Wochenende an Wert?
Ja. Der Zeitwertverlust ist ein kontinuierlicher Prozess und findet auch über Nacht und am Wochenende statt, obwohl dann nicht gehandelt wird.
Wann ist der Zeitwertverlust am größten?
Am größten ist er bei Optionen am Geld mit kurzer Restlaufzeit. Etwa ab einem Monat vor dem Verfall beschleunigt sich der tägliche Zeitwertverlust deutlich.
Haben Optionen aus dem Geld ein niedrigeres Theta?
In absoluten Zahlen oft ja. Da ihre Prämie aber vollständig aus Zeitwert besteht, ist der tägliche Verlust im Verhältnis zur Prämie häufig besonders hoch.
Weiterlesen

Alles über Optionen:




Volatilität
Griechen