
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Ein Butterfly besteht aus vier Optionen mit gleicher Laufzeit und drei Ausübungspreisen; die mittlere Option wird zweimal verkauft.
- Er setzt darauf, dass der Kurs am Verfallstag nahe am mittleren Ausübungspreis liegt.
- Maximaler Verlust = gezahlte Nettoprämie; maximaler Gewinn = Abstand der Ausübungspreise minus Nettoprämie.
- Faustregel: Das Gewinnpotenzial sollte das Fünf- bis Zehnfache des Einsatzes betragen.
Inhalt
Was ist ein Butterfly?
Ein Butterfly ist eine Optionsstrategie aus vier Call- oder Put-Optionen mit gleicher Laufzeit und drei Ausübungspreisen, bei der die beiden äußeren Optionen gekauft und die mittlere Option zweimal verkauft wird.
Bei einem klassischen Long Butterfly ist der Abstand zwischen den Ausübungspreisen auf beiden Seiten gleich. Kapitaleinsatz und maximaler Verlust sind dadurch auf die gezahlte Nettoprämie begrenzt. Da gleich viele Optionen gekauft und verkauft werden, gleichen sich die Sensitivitäten gegenüber Zeitwert und Volatilität teilweise aus, ganz neutral ist die Position aber nicht.
| Merkmal | Ausprägung |
|---|---|
| Aufbau | 1 Option kaufen (unterer Ausübungspreis) + 2 Optionen verkaufen (mittlerer) + 1 Option kaufen (oberer); gleiche Laufzeit, gleicher Abstand |
| Markterwartung | Kurs notiert am Verfallstag in einem engen Bereich um den mittleren Ausübungspreis |
| Maximaler Gewinn | Abstand der Ausübungspreise − Nettoprämie (am mittleren Ausübungspreis) |
| Maximaler Verlust | gezahlte Nettoprämie |
| Break-even | unterer Ausübungspreis + Nettoprämie und oberer Ausübungspreis − Nettoprämie |
| Delta | ≈ 0 (wenn der Kurs am mittleren Ausübungspreis liegt) |
| Gamma | − |
| Vega | − |
| Theta | + |
Wie funktioniert ein Butterfly? Ein Beispiel
Beim Butterfly liegen die Break-even-Punkte beim unteren Ausübungspreis plus Nettoprämie und beim oberen Ausübungspreis minus Nettoprämie; dazwischen entsteht ein Gewinn.
Beispiel Put-Butterfly: Sie kaufen einen Put 35 Euro, verkaufen zwei Puts 40 Euro und kaufen einen Put 45 Euro. Per Saldo zahlen Sie 1 Euro je Aktie, also 100 Euro.
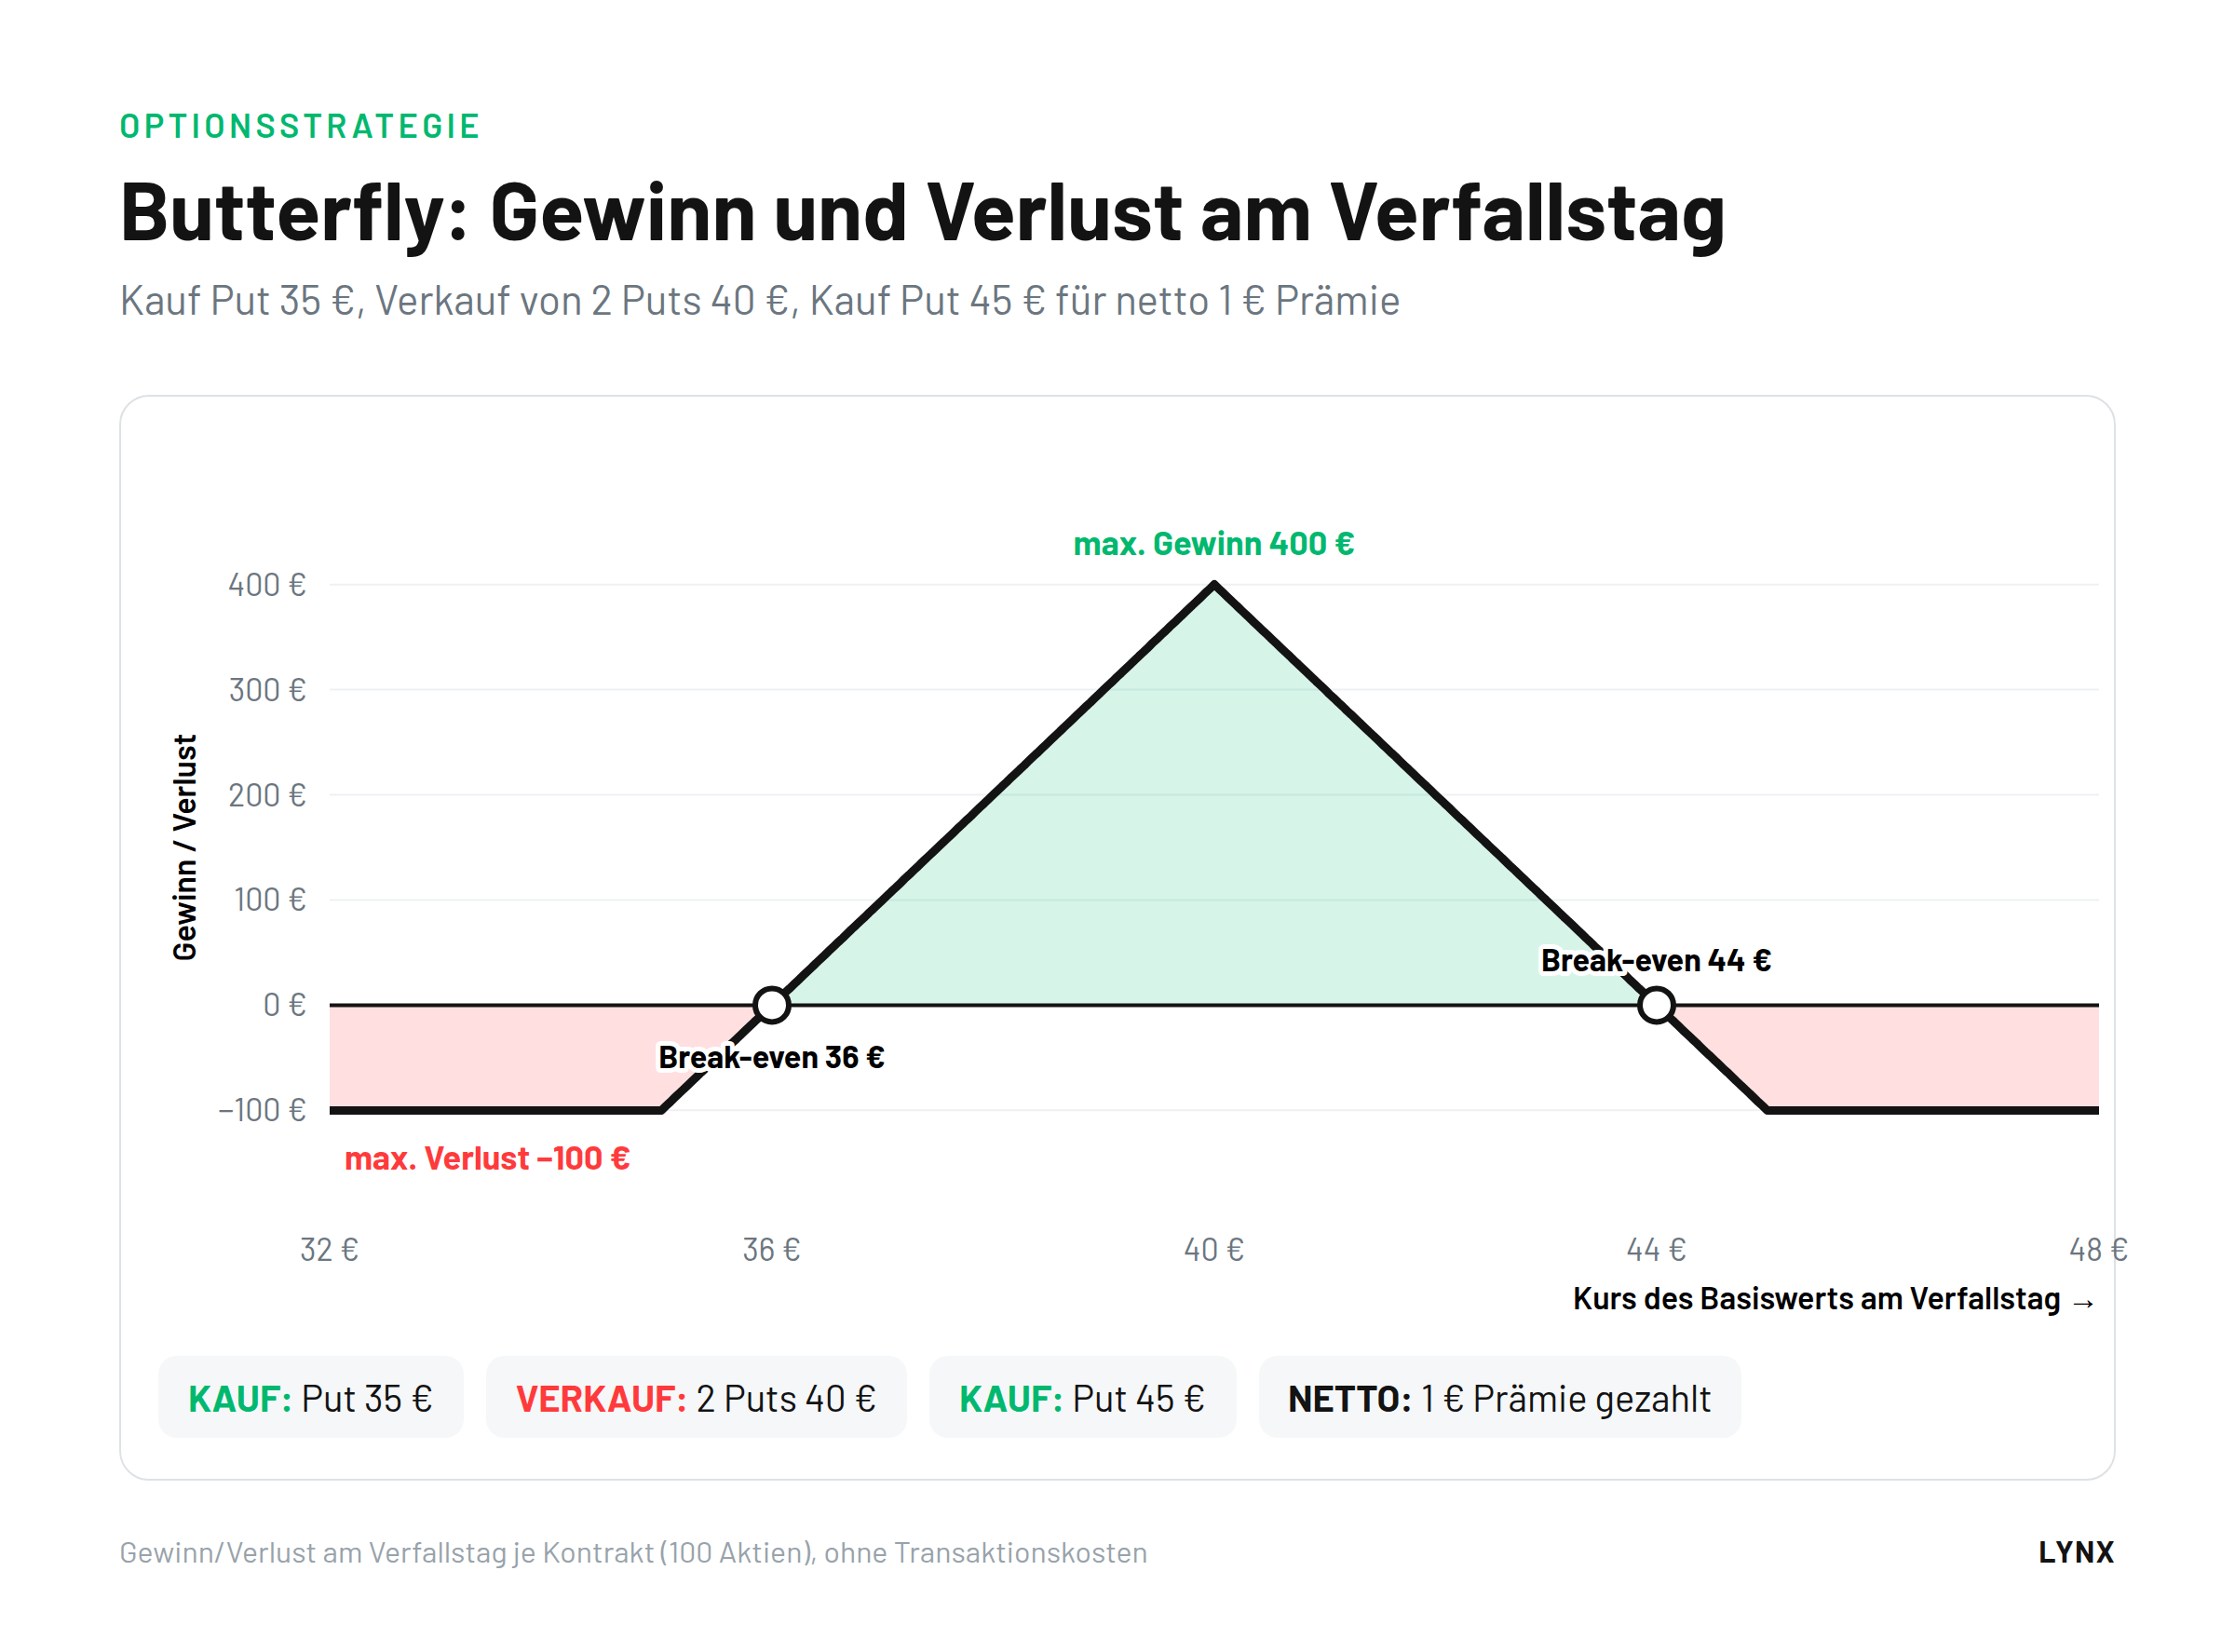
- Gewinnzone zwischen 36 und 44 Euro: Die Break-even-Punkte liegen 1 Euro innerhalb der äußeren Ausübungspreise.
- Maximaler Gewinn 400 Euro bei genau 40 Euro: 5 Euro Abstand minus 1 Euro Prämie.
- Maximaler Verlust 100 Euro unter 35 oder über 45 Euro: die gezahlte Nettoprämie.
| Kurs am Verfallstag | Gesamtergebnis | Einordnung |
|---|---|---|
| 34 € | −100 € | maximaler Verlust |
| 36 € | 0 € | Break-even |
| 38 € | +200 € | Gewinn |
| 40 € | +400 € | maximaler Gewinn |
| 42 € | +200 € | Gewinn |
| 44 € | 0 € | Break-even |
| 46 € | −100 € | maximaler Verlust |
Hinweis: Alle Beispiele ohne Transaktionskosten. In der Praxis verändern Gebühren das Gewinn-Verlust-Profil; ein rechnerischer Gewinn kann geringer ausfallen oder zu einem Verlust werden. Ein Kontrakt umfasst im Beispiel 100 Aktien.
Welche Vor- und Nachteile hat ein Butterfly?
| Vorteile | Nachteile |
|---|---|
| ✓ Begrenzter Kapitaleinsatz | ✗ Begrenztes Gewinnpotenzial |
| ✓ Begrenztes und im Voraus bestimmbares Verlustrisiko | ✗ Maximaler Gewinn nur in einem engen Kursbereich |
| ✓ Je nach Ausgestaltung attraktives Chance-Risiko-Verhältnis | ✗ Höhere Transaktionskosten durch mehrere Optionspositionen |
Praxisbeispiel: Call-Butterfly auf einen Index
Im Praxisbeispiel kostete ein Call-Butterfly 510/520/530 netto 1,50 Euro bei einem möglichen Gewinn von 8,50 Euro; der Index schloss am Verfallstag unter 510 Punkten, und die Nettoprämie ging verloren.
Das anonymisierte Beispiel beruht auf realen Marktdaten und Transaktionen aus 2015. Am 21. Mai notierte der ABC-Index bei 502 Punkten. Wenige Wochen zuvor hatte er mit 510 Punkten ein Mehrjahreshoch erreicht, war dann Richtung 470 gefallen und hatte sich wieder auf gut 500 erholt. Um auf einen Anstieg über das Hoch zu setzen, wurde ein Call-Butterfly mit Verfall am 19. Juni 2015 aufgebaut:
| Ausübungspreis | Optionsprämie | Verwendung im Butterfly |
|---|---|---|
| 510 | 4,95 € | Kauf (1×) |
| 515 | 3,25 € | – |
| 520 | 2,10 € | Verkauf (2×) |
| 525 | 1,25 € | – |
| 530 | 0,75 € | Kauf (1×) |
Kauf eines Calls 510 für 4,95 Euro, Verkauf von zwei Calls 520 für zusammen 4,20 Euro, Kauf eines Calls 530 für 0,75 Euro. Nettoprämie: 4,95 + 0,75 − 4,20 = 1,50 Euro, bei einem Multiplikator von 100 also 150 Euro je Butterfly. Die Optionsgriechen von zehn Butterflys:
| Delta | Gamma | Vega | Theta |
|---|---|---|---|
| 57 | −21 | −24 | 1 |
Trotz 40 Kontrakten war der Einfluss der Griechen gering, da sich gekaufte und verkaufte Calls weitgehend ausglichen. Die Position reagierte vergleichsweise wenig auf kleine Kursbewegungen, Zeitverlauf oder Volatilität.
Am 19. Juni wurden die Optionen bei einem Indexstand von 475,45 Punkten abgerechnet. Da der Index unter dem niedrigsten Ausübungspreis lag, verfielen alle Calls wertlos:
| Ausübungspreis | 21. Mai 2015 | 19. Juni 2015 | Ergebnis |
|---|---|---|---|
| 510 (gekauft) | 4,95 € | 0,00 € | −4,95 € |
| 520 (2× verkauft) | 4,20 € (2 × 2,10 €) | 0,00 € | +4,20 € |
| 530 (gekauft) | 0,75 € | 0,00 € | −0,75 € |
| Butterfly gesamt | 1,50 € gezahlt | 0,00 € | −1,50 € 10 Butterflys: −1.500 € |
Hätte der Index genau bei 520 Punkten geschlossen, wäre der Butterfly 10 Euro wert gewesen, der Gewinn hätte 8,50 Euro je Butterfly, also 850 Euro betragen, bei zehn Butterflys 8.500 Euro. Das Beispiel zeigt, wie schwierig es ist, mehrere Wochen im Voraus den Kursbereich am Verfallstag zu treffen. In der Praxis kommt der Verlust der Prämie daher relativ häufig vor.
Welche Grundregeln gelten für einen Butterfly?
Für Butterflys werden meist kurze Laufzeiten von einem Monat oder weniger gewählt, ein Gewinnpotenzial vom Fünf- bis Zehnfachen des Einsatzes angestrebt und nur ein kleiner Teil des Kapitals eingesetzt.
- Kurze Laufzeit: Die typischen Wertveränderungen zeigen sich erst kurz vor dem Verfall, wenn sich der Zeitwertverlust beschleunigt. Außerdem lässt sich die kurzfristige Kursentwicklung meist besser einschätzen.
- Chance-Risiko-Verhältnis: Je breiter die Kursspanne, desto teurer der Butterfly, desto höher aber die Trefferwahrscheinlichkeit. Eine enge Spanne ist wie ein Dartwurf aufs Bullseye: möglich, aber keineswegs sicher.
- Abstand der Ausübungspreise: Bei Indexoptionen kann ein Abstand von mindestens fünf Punkten eine Orientierung sein. Entscheidend sind Index, Schwankungsbreite und verfügbare Ausübungspreise.
- Begrenzter Einsatz: Der Butterfly ist vergleichsweise spekulativ. Er ersetzt keine breiteren Kombinationen wie einen Vertical Spread oder Iron Condor.
Häufige Fragen zum Butterfly
Was ist der Unterschied zwischen Call-Butterfly und Put-Butterfly?
Ein Call-Butterfly wird aus Call-Optionen, ein Put-Butterfly aus Put-Optionen gebildet. Bei gleichen Ausübungspreisen und gleicher Laufzeit haben beide am Verfallstag das gleiche Gewinn-Verlust-Profil.
Wann erreicht ein Butterfly den maximalen Gewinn?
Wenn der Basiswert am Verfallstag genau auf dem mittleren Ausübungspreis notiert. Dann hat beim Call-Butterfly die untere, beim Put-Butterfly die obere gekaufte Option den höchsten inneren Wert, die übrigen verfallen wertlos.
Wie hoch ist das Risiko bei einem Butterfly?
Beim Long Butterfly ist der maximale Verlust auf die gezahlte Nettoprämie begrenzt. Dazu kommen Transaktionskosten für vier Optionspositionen.
Was ist der Unterschied zwischen Butterfly und Iron Condor?
Beide setzen auf einen Kursbereich. Der Butterfly hat eine schmale Gewinnzone um einen Ausübungspreis und wird gegen eine Prämie gekauft. Der Iron Condor hat eine breitere Gewinnzone zwischen zwei Ausübungspreisen und bringt eine Prämie ein.
Weiterlesen
Risikohinweis: Optionen sind komplexe und riskante Anlageprodukte, die nicht für alle Anleger geeignet sind. Ihr Verlust kann Ihre Einlage übersteigen. Die Beispiele dienen der Veranschaulichung, berücksichtigen keine Transaktionskosten und stellen keine Anlageberatung dar.