
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
Inhalt
Der englische Begriff „Long“ steht in diesem Zusammenhang für „Kauf“. Bei dem Long Straddle kaufen Sie also die Optionen-Kombination. „Straddle“ steht für „Spreizen“. Hinter diesem Begriff verbirgt sich der Grundsatz der Strategie: Der Kurs des Basiswertes muss nach oben oder nach unten „gespreizt“ werden, um einen Gewinn zu erzielen.
Sie können den Long Straddle auf alle Basiswerte handeln, worauf Optionen handelbar sind. In diesem Artikel betrachten wir einen Long Straddle beispielsweise auf eine Aktie.
Aufbau des Long Straddles
Diese Strategie beinhaltet den Kauf einer Call Option, die am Geld ist (deren Basispreis so nah wie möglich am aktuellen Aktienkurs liegt) und einer Put Option mit demselben Basispreis und mit demselben Verfallsdatum.
Der Long Straddle zusammengefasst:
- Long Put mit Basispreis A
- Long Call mit Basispreis A
- Der Aktienkurs liegt so nah wie möglich am Basispreis A
- Beide Optionen haben das gleiche Verfallsdatum
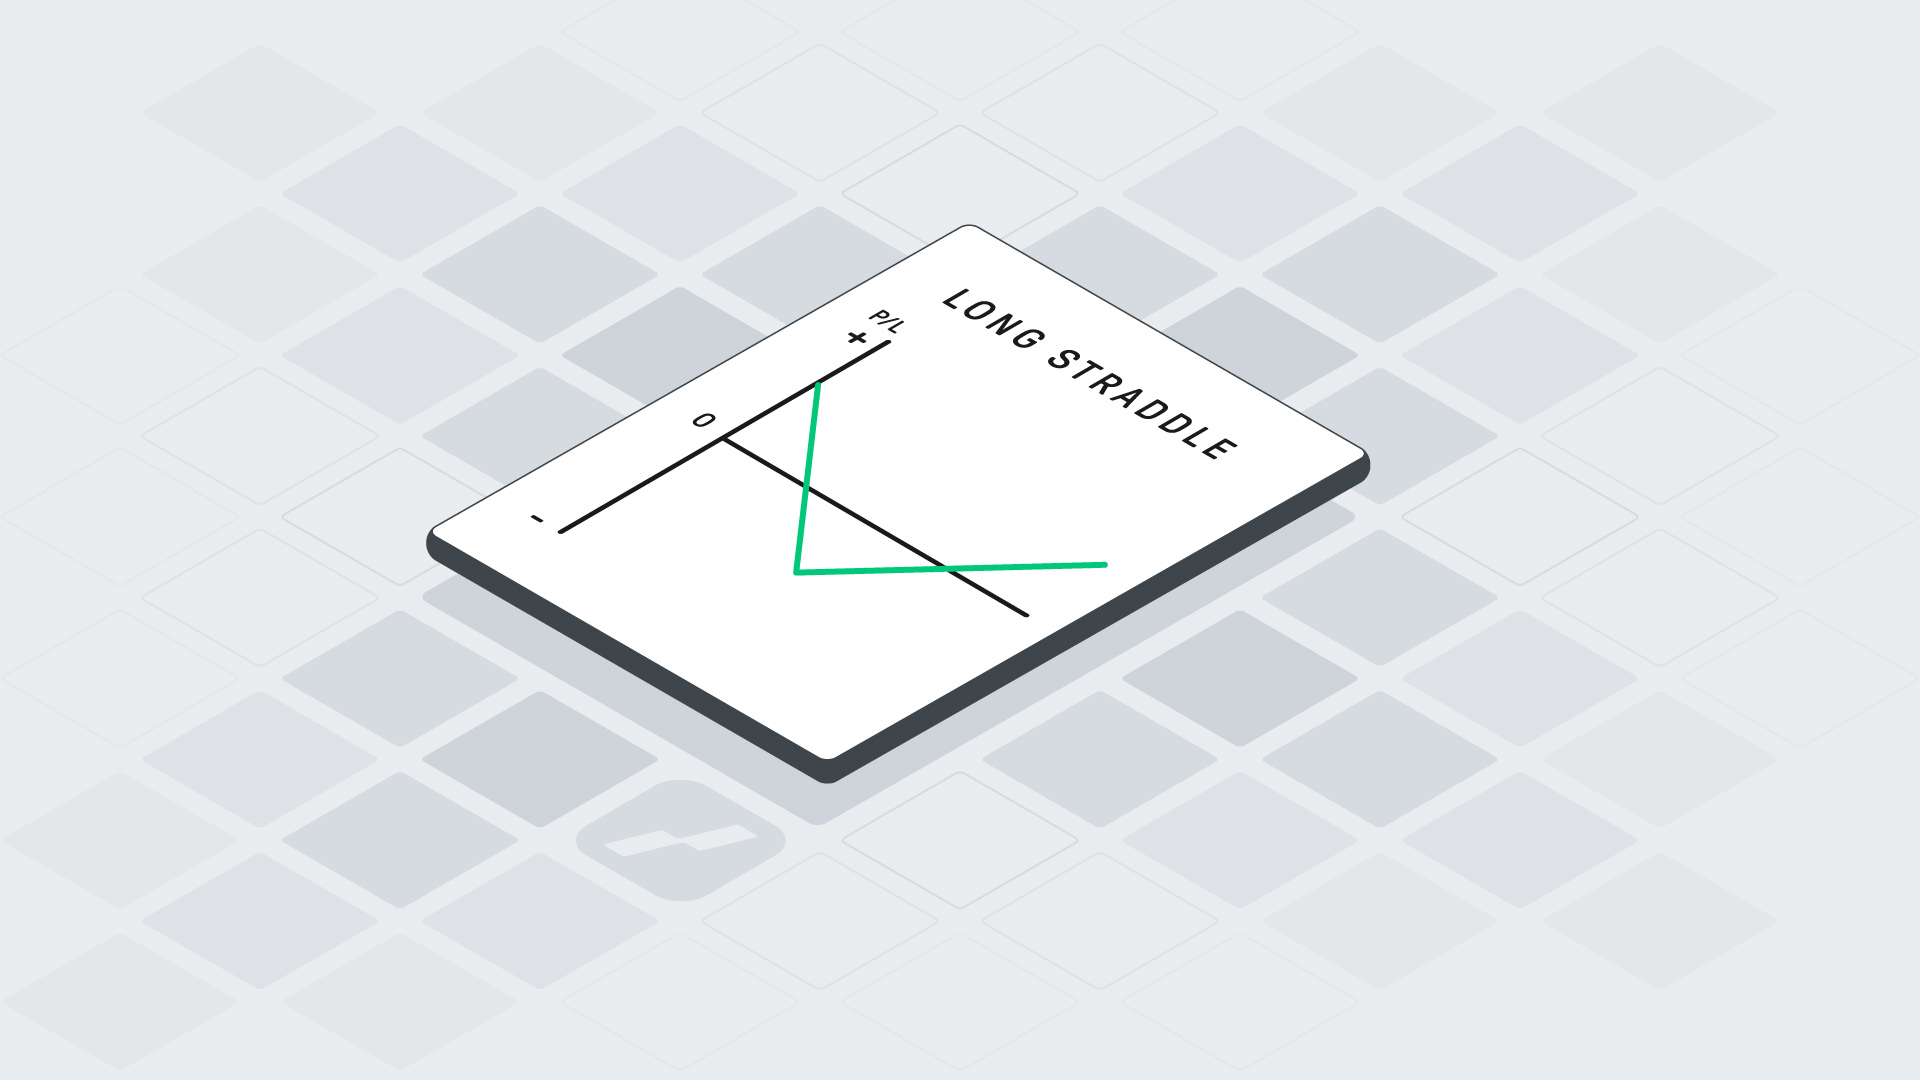
Profil eines Long Straddles

Prinzip des Long Straddles
Ein Long Straddle ist das Beste aus zwei Welten, da Sie mit der Call Option das Recht haben, die Aktie zum Basispreis A zu kaufen, und mit der Put Option das Recht haben, die Aktie zum Basispreis A zu verkaufen.
Ihr Ziel wird aber in der Regel sein, Gewinne mitzunehmen, wenn sich die Aktie in die eine oder die andere Richtung (egal in welche) bewegt. Der Kauf sowohl einer Call Option als auch einer Put Option kann allerdings teuer sein, vor allem wenn Sie eine volatile Aktie handeln (um den Zusammenhang zwischen einer hohen Volatilität und dem Preis einer Option zu verstehen, empfehle ich unseren Artikel „Werden Sie mithilfe der Volatilität zum Profi-Trader“). Sie benötigen also eine sehr starke Kursbewegung der Aktie, um die Gewinnschwelle zu erreichen. Da sich die Aktie unbedingt bewegen muss, um einen Gewinn einzustreichen, spricht man bei einem Long Straddle von einer direktionalen Strategie.
Fortgeschrittene Trader könnten diese Strategie anwenden, um einen möglichen Anstieg der impliziten Volatilität auszunutzen. Wenn die implizite Volatilität der zugrunde liegenden Aktie ohne ersichtlichen Grund ungewöhnlich niedrig ist, sind die Call und die Put Optionen möglicherweise unterbewertet. Die Idee ist dann, die Optionen so billig wie möglich zu kaufen, dann auf den Anstieg der impliziten Volatilität zu warten und die Position mit Gewinn zu schließen.
In der Umsetzung ist ein Long Straddle sehr einfach. Sie können ihn zum Beispiel im Rahmen einer einzigen Transaktion als Optionen-Kombination handeln. Dazu eignet sich unteren anderem der OptionTrader in Ihrer LYNX Handelsplattform. Welche Vorteile Optionskombinationen haben, lesen Sie in unserem Artikel „Vergleich: Optionskombinationen gegen einfache Optionen“
Unterschiede zwischen dem Long Straddle und dem Long Strangle
Der Unterschied zwischen einem Long Straddle und einem Long Strangle besteht darin, dass die Basispreise der beiden Optionen eines Straddles am Geld sind. Bei einem Long Strangle sind sie „aus dem Geld“: Die Basispreise sind vom aktuellen Aktienkurs weiter entfernt.
Da Optionen, die am Geld sind, teurer sind als wenn sie aus dem Geld sind, ist ein Long Straddle teurer als ein Long Strangle. Der Vorteil des Straddles ist aber, dass sich die Aktie bei einem Long Straddle weniger bewegen muss, um die Gewinnschwelle zu erreichen.
Für wen ist der Long Straddle geeignet?
Der Long Straddle ist zwar in seiner Ausführung nicht besonders kompliziert, er erfordert dennoch eine große Expertise im Handel. Sie müssen in der Lage sein, einzuschätzen, ob die Optionen teuer oder billig sind (anhand der impliziten Volatilität zum Beispiel). Und Sie müssen sowohl das richtige Timing für die Eröffnung der Position haben, als auch die Intensität der potenziellen Kursbewegung der Aktie in einem definierten Zeitraum richtig einschätzen. Diese Aspekte zu beherrschen ist große Kunst. Scheitern Sie an dieser Aufgabe, können Sie Ihren kompletten Einsatz verlieren. Der Long Straddle ist also für fortgeschrittene Händler gedacht.
Wann sollte ein Long Straddle eingegangen werden?
Sie eröffnen einen Long Straddle, wenn Sie davon ausgehen, dass sich die Aktie stark bewegen wird, wissen aber nicht, in welche Richtung. Würden Sie zum Beispiel antizipieren, dass die Aktie stark steigen wird, würden Sie einfach eine Call Option kaufen, und keinen Straddle. Ein Einstieg in einen Straddle könnte Sinn ergeben, wenn sich eine Aktie eine Zeit lang in einer engen Kursspanne bewegt hat und wenn Sie erwarten, dass sie kurzfristig aus dieser Kursspanne ausbrechen wird, ob nach oben oder nach unten.
Die meisten Anleger, die den Long Straddle handeln, werden nach wichtigen Nachrichtenereignissen Ausschau halten, die zu einer ungewöhnlich großen Kursbewegung der Aktie führen können, sei es nach oben oder nach unten. Beispielsweise werden sie erwägen, diese Strategie vor der Veröffentlichung von Quartalsergebnissen durchzuführen, in der Erwartung, dass diese Ergebnisse die Aktie befeuern oder auf Talfahrt schicken werden.
Wo liegen Ihre Gewinnschwellen beim Long Straddle?
Bei einem Long Straddle, gibt es zwei Gewinnschwellen:
- Gewinnschwelle nach oben = Basispreis des Calls + bezahlte Prämie
- Gewinnschwelle nach unten = Basispreis des Puts – bezahlte Prämie
Was ist Ihr maximaler potenzieller Gewinn beim Long Straddle?
Ihr potenzieller Gewinn ist mit der Call Option theoretisch unbegrenzt, wenn die Aktie steigt. Wenn die Aktie fällt, kann Ihr Profit dank der Put Option ebenfalls sehr stark ausfallen, ist aber begrenzt, da die Aktie nicht tiefer als 0 fallen kann. Der Bruttogewinn am Verfallsdatum wäre die Differenz zwischen dem Aktienkurs und dem Basispreis der Call Option (wenn der Aktienkurs höher ist) beziehungsweise zwischen dem Aktienkurs und dem Basispreis der Put Option (wenn der Aktienkurs niedriger ist). Der Nettogewinn ist der Bruttogewinn abzüglich der für die Optionen gezahlten Prämie.
Ein Long Straddle muss nicht bis zum Ende der Laufzeit der Optionen gehalten werden. Sie können die Position vorzeitig glattstellen und Gewinne (oder Verluste) mitnehmen.
Was ist Ihr maximaler potenzieller Verlust beim Long Straddle?
Ihr maximaler potenzieller Verlust ist auf die Prämie des Straddles begrenzt, die sie bei der Eröffnung der Position bezahlt haben. Der maximale Verlust entsteht, wenn die Aktie bis zum Verfall exakt am Basispreis A notiert. In diesem Fall verfallen beide Optionen wertlos und die gesamte bezahlte Prämie geht verloren.
Was sind die Margin Anforderungen?
Die Margin-Anforderungen entsprechen maximal den Kosten beziehungsweise der Prämie der Position.
Wie wirkt sich die Zeit auf die Position aus?
Bei dieser Strategie ist der Zeitwertverfall der Optionen Ihr Feind. Der Zeitwert beider Optionen wird Tag für Tag geringer werden. Wenn sich die Aktie nicht schnell in die eine oder andere Richtung bewegt, werden Sie Tag für Tag beobachten können, wir Ihre Position in den Verlust rutscht.
Was ist der Einfluss der impliziten Volatilität?
Ein Anstieg der impliziten Volatilität würde sich sehr positiv auf den Long Straddle auswirken. Selbst wenn sich der Aktienkurs wenig bewegt, würde ein schneller Anstieg der impliziten Volatilität den Wert beider Optionen erhöhen und es dem Anleger ermöglichen, die Position für einen Gewinn rechtzeitig vor Ablauf zu schließen.
Umgekehrt ist eine Verringerung der impliziten Volatilität doppelt schmerzhaft, da sie sich gegen beide gekaufte Optionen auswirkt.
Risiko einer Ausübung der Optionen
Dieses Risiko existiert beim Käufer des Straddles nicht. Als Käufer des Straddles haben Sie die Rechte über die Ausübung der Optionen und treffen die entsprechenden Entscheidungen.
Die Vor- und Nachteile des Long Straddles auf den Punkt gebracht
Vorteile:
- Der Long Straddle profitiert von der Stärke der Kursbewegung der Aktie, egal in welche Richtung.
- Das Gewinnpotenzial ist unbegrenzt.
- Der maximale Verlust ist auf den Einsatz begrenzt.
Nachteile:
- Der Long Straddle erfordert eine starke Änderung des Aktienkurses.
- Die Zeit spielt gegen den Trader.
- Der Long Straddle ist teurer als andere Optionsstrategien, wie zum Beispiel der Long Strangle
Beispiel eines Long Straddles auf Kraft Heinz.
Nehmen wir als Beispiel an, dass die Aktie von Kraft Heinz (KHC) derzeit mit 29$ gehandelt wird. Um die Long Straddle Strategie umzusetzen, kauft ein Trader zwei Optionen, einen Call und einen Put.
Der Call mit einer Laufzeit von 50 Tagen hat einen Basispreis (Strike) von 29$ und seine Prämie beträgt 1,42$ für einen Gesamtpreis von 142$ (1,42$ x Multiplikator von 100). Die Put Option mit einer Laufzeit von 50 Tagen hat ebenfalls einen Basispreis von 29$ und die Prämie beträgt 1,25$ für einen Gesamtpreis von 125$ (1,25$ x 100). Beide Optionen haben dasselbe Verfallsdatum. Der Gesamt-Einsatz für den Trader beläuft sich auf 267$.
Die Gewinnschwelle der Position auf der oberen Seite liegt bei 29$ + 2,67$ = 31,67$. Über diesem Kurs fängt der Trader an, Gewinne zu erzielen. Die Gewinnschwelle der Position auf der unteren Seite liegt bei 29$ – 2,67$ = 26,33$. Unter diesem Kurs entstehen die ersten Gewinne.
Wenn die Aktie zum Verfallsdatum der Optionen genau bei 29$ schließt, beläuft sich der Verlust für den Händler auf 267$. Das sind die Gesamtkosten der beiden Optionskontrakte (142$ + 125$).
Nehmen wir an, dass die Aktie von Kraft Heinz aufgrund einer Gewinnwarnung an Boden verliert. Wenn der Kurs der Aktie am Ende der Laufzeit der Optionen bei 23$ notiert, verfällt die Call Option wertlos und der Verlust beträgt 142$ für diese Option. Die Put Option hat jedoch an Wert gewonnen und erzielt einen Gewinn von 475$ (600$ abzüglich der anfänglichen Optionskosten von 125$). Daher beträgt der Gesamtgewinn für den Trader 333$ (Gewinn von 475$ – Verlust von 142$). Dieser Gewinn entspricht einer satten Rendite von 120% in Bezug auf den Einsatz.
Wenn der Kurs auf 31$ steigt, verfällt die Put Option wertlos und es entsteht ein Verlust von 125$. Die Call Option bringt einen Gewinn von 58$ (Wert von 200$ – Kosten von 142$). Unter Berücksichtigung des Verlusts aus der Put Option, entsteht für den Trader ein Verlust von 67$ (58$ – 125$), da die Kursbewegung nicht groß genug war, um die Position profitabel zu machen.
Dieses Beispiel zeigt, wie stark die Kursbewegung der Aktie sein muss, um den Einsatz „einzuholen“ und erste Gewinne zu erzielen.
Fazit: Mit dem Long Straddle auf explosionsartige Kursbewegungen setzen
Der Long Straddle ist sowie der Long Strangle eine Optionen-Kombination, die einfach umzusetzen ist. Mit ein paar Klicks können Sie die notwendige Transaktion ausführen.
Die Strategie verlangt aber ein sehr gutes Gespür für die zugrunde liegende Aktie. Sie müssen das Ausmaß und das Timing der Kursbewegung gut einschätzen, um den richtigen Einstiegszeitpunkt und die richtige Laufzeit auszuwählen.
Mit einem Long Straddle geht Ihr Plan dann besonders gut auf, wenn sich die Aktie explosionsartig bewegt, ob nach oben oder nach unten. Ein schneller Anstieg der impliziten Volatilität, kombiniert mit einer starken Kursbewegung, ist das Beste, was für einen Long Straddle passieren kann. Der Charme an dieser Strategie ist, dass die Richtung der Kursbewegung bedeutungslos ist.
Ein Long Straddle ist wirklich ein Wettlauf gegen den Zeitwertverfall und gegen die niedrige implizite Volatilität. Der Lauf der Zeit ist eine Konstante, die den Wert der Position jeden Tag ein wenig schmälert. Die implizite Volatilität variiert, je nach Marktlage und je nachdem, wie sich unternehmensbezogene Ereignisse auf die Aktie auswirken.
Was ist ein Long Straddle und wie kombiniert diese Strategie einen gekauften Call mit einem gekauften Put?
Ein Long Straddle besteht aus dem gleichzeitigen Kauf einer Call-Option und einer Put-Option auf denselben Basiswert mit demselben Ausübungspreis und demselben Verfallsdatum. Typischerweise wird ein Ausübungspreis nahe am aktuellen Kurs des Basiswerts gewählt. Dadurch besitzt der Anleger sowohl das Recht, den Basiswert zum vereinbarten Ausübungspreis zu kaufen, als auch das Recht, ihn zu diesem Preis zu verkaufen. Die Optionen müssen jedoch nicht ausgeübt werden, sondern können während der Laufzeit auch wieder verkauft werden.
Warum ist ein Long Straddle typischerweise teurer als ein vergleichbarer Long Strangle, benötigt dafür aber eine geringere Kursbewegung?
Bei einem Long Straddle werden Call und Put typischerweise nahe am Geld gekauft, während bei einem Long Strangle ein aus dem Geld liegender Call und ein aus dem Geld liegender Put verwendet werden. Die geldnahen Optionen des Straddles weisen bei ansonsten vergleichbaren Bedingungen typischerweise höhere Prämien auf, sodass für die Position insgesamt mehr bezahlt wird. Dafür liegen die Gewinnschwellen bei Verfall näher am gemeinsamen Ausübungspreis, während ein Long Strangle eine stärkere Kursbewegung benötigt, um seine weiter auseinanderliegenden Gewinnschwellen zu überschreiten.
Wann entsteht bei einem Long Straddle bei Verfall der maximal mögliche Verlust?
Der maximale Verlust eines Long Straddle entsteht bei Verfall, wenn der Kurs des Basiswerts genau auf dem gemeinsamen Ausübungspreis von Call und Put liegt. In diesem Fall besitzen beide Optionen keinen inneren Wert und die insgesamt gezahlten Optionsprämien gehen verloren. Bewegt sich der Basiswert vom gemeinsamen Ausübungspreis weg, baut eine der beiden Optionen inneren Wert auf und reduziert dadurch den Verlust. Für einen Gewinn muss die Kursbewegung jedoch groß genug sein, um die insgesamt gezahlte Prämie zu überwinden.
Wie kann ein Long Straddle von einem Anstieg der impliziten Volatilität profitieren, auch wenn sich der Basiswert kaum bewegt?
Da sowohl der gekaufte Call als auch der gekaufte Put grundsätzlich ein positives Vega aufweisen, kann ein Anstieg der impliziten Volatilität bei ansonsten unveränderten Bedingungen den Wert beider Optionen und damit des Long Straddle erhöhen. Dadurch kann sich die Position bereits vor dem Verfall positiv entwickeln, auch wenn die erwartete starke Kursbewegung noch nicht eingetreten ist. Ein Gewinn ist dadurch jedoch nicht garantiert, da gleichzeitig unter anderem der Zeitwertverfall gegen die beiden gekauften Optionen wirkt.
Warum trägt der Käufer eines Long Straddle kein Assignment-Risiko aus seinen beiden Optionspositionen?
Der Käufer eines Long Straddle hält sowohl den Call als auch den Put als Long-Position und besitzt damit die jeweiligen Optionsrechte, ohne aus diesen Positionen einer Ausübung durch eine Gegenpartei ausgesetzt zu sein. Er trägt daher kein Assignment-Risiko.