
Volatilität bei Optionen: Definition, Arten und Bedeutung
Die Volatilität ist eine der wichtigsten Größen beim Investieren und für Optionen sogar entscheidend: Sie wirkt sich direkt auf die Optionsprämie aus. Hier erfahren Sie, was Volatilität misst, wie Sie sie in eine erwartete Tagesbewegung umrechnen und welche Arten es gibt.
Die Volatilität im Detail
Was ist Volatilität?
Volatilität ist die Schwankungsbreite eines Kurses: Sie gibt an, wie stark der Preis einer Aktie, eines Index oder eines anderen Finanzinstruments innerhalb eines Zeitraums schwankt oder schwanken könnte.
Sie wird üblicherweise als Prozentsatz auf Jahresbasis angegeben. Eine Aktie mit 40 Prozent Volatilität schwankt deutlich stärker als eine mit 15 Prozent. Über die Richtung sagt die Volatilität nichts aus, nur über das Ausmaß der Bewegungen.
Warum ist Volatilität für Optionen so wichtig?
Volatilität bestimmt den Optionspreis direkt mit: Je höher die erwartete Volatilität, desto teurer sind Optionen, wenn alle anderen Faktoren gleich bleiben.
Bei stärkeren Schwankungen steigt die Chance, dass eine Option bis zum Verfall weit ins Geld läuft. Der theoretische Optionspreis hängt von sechs Faktoren ab:
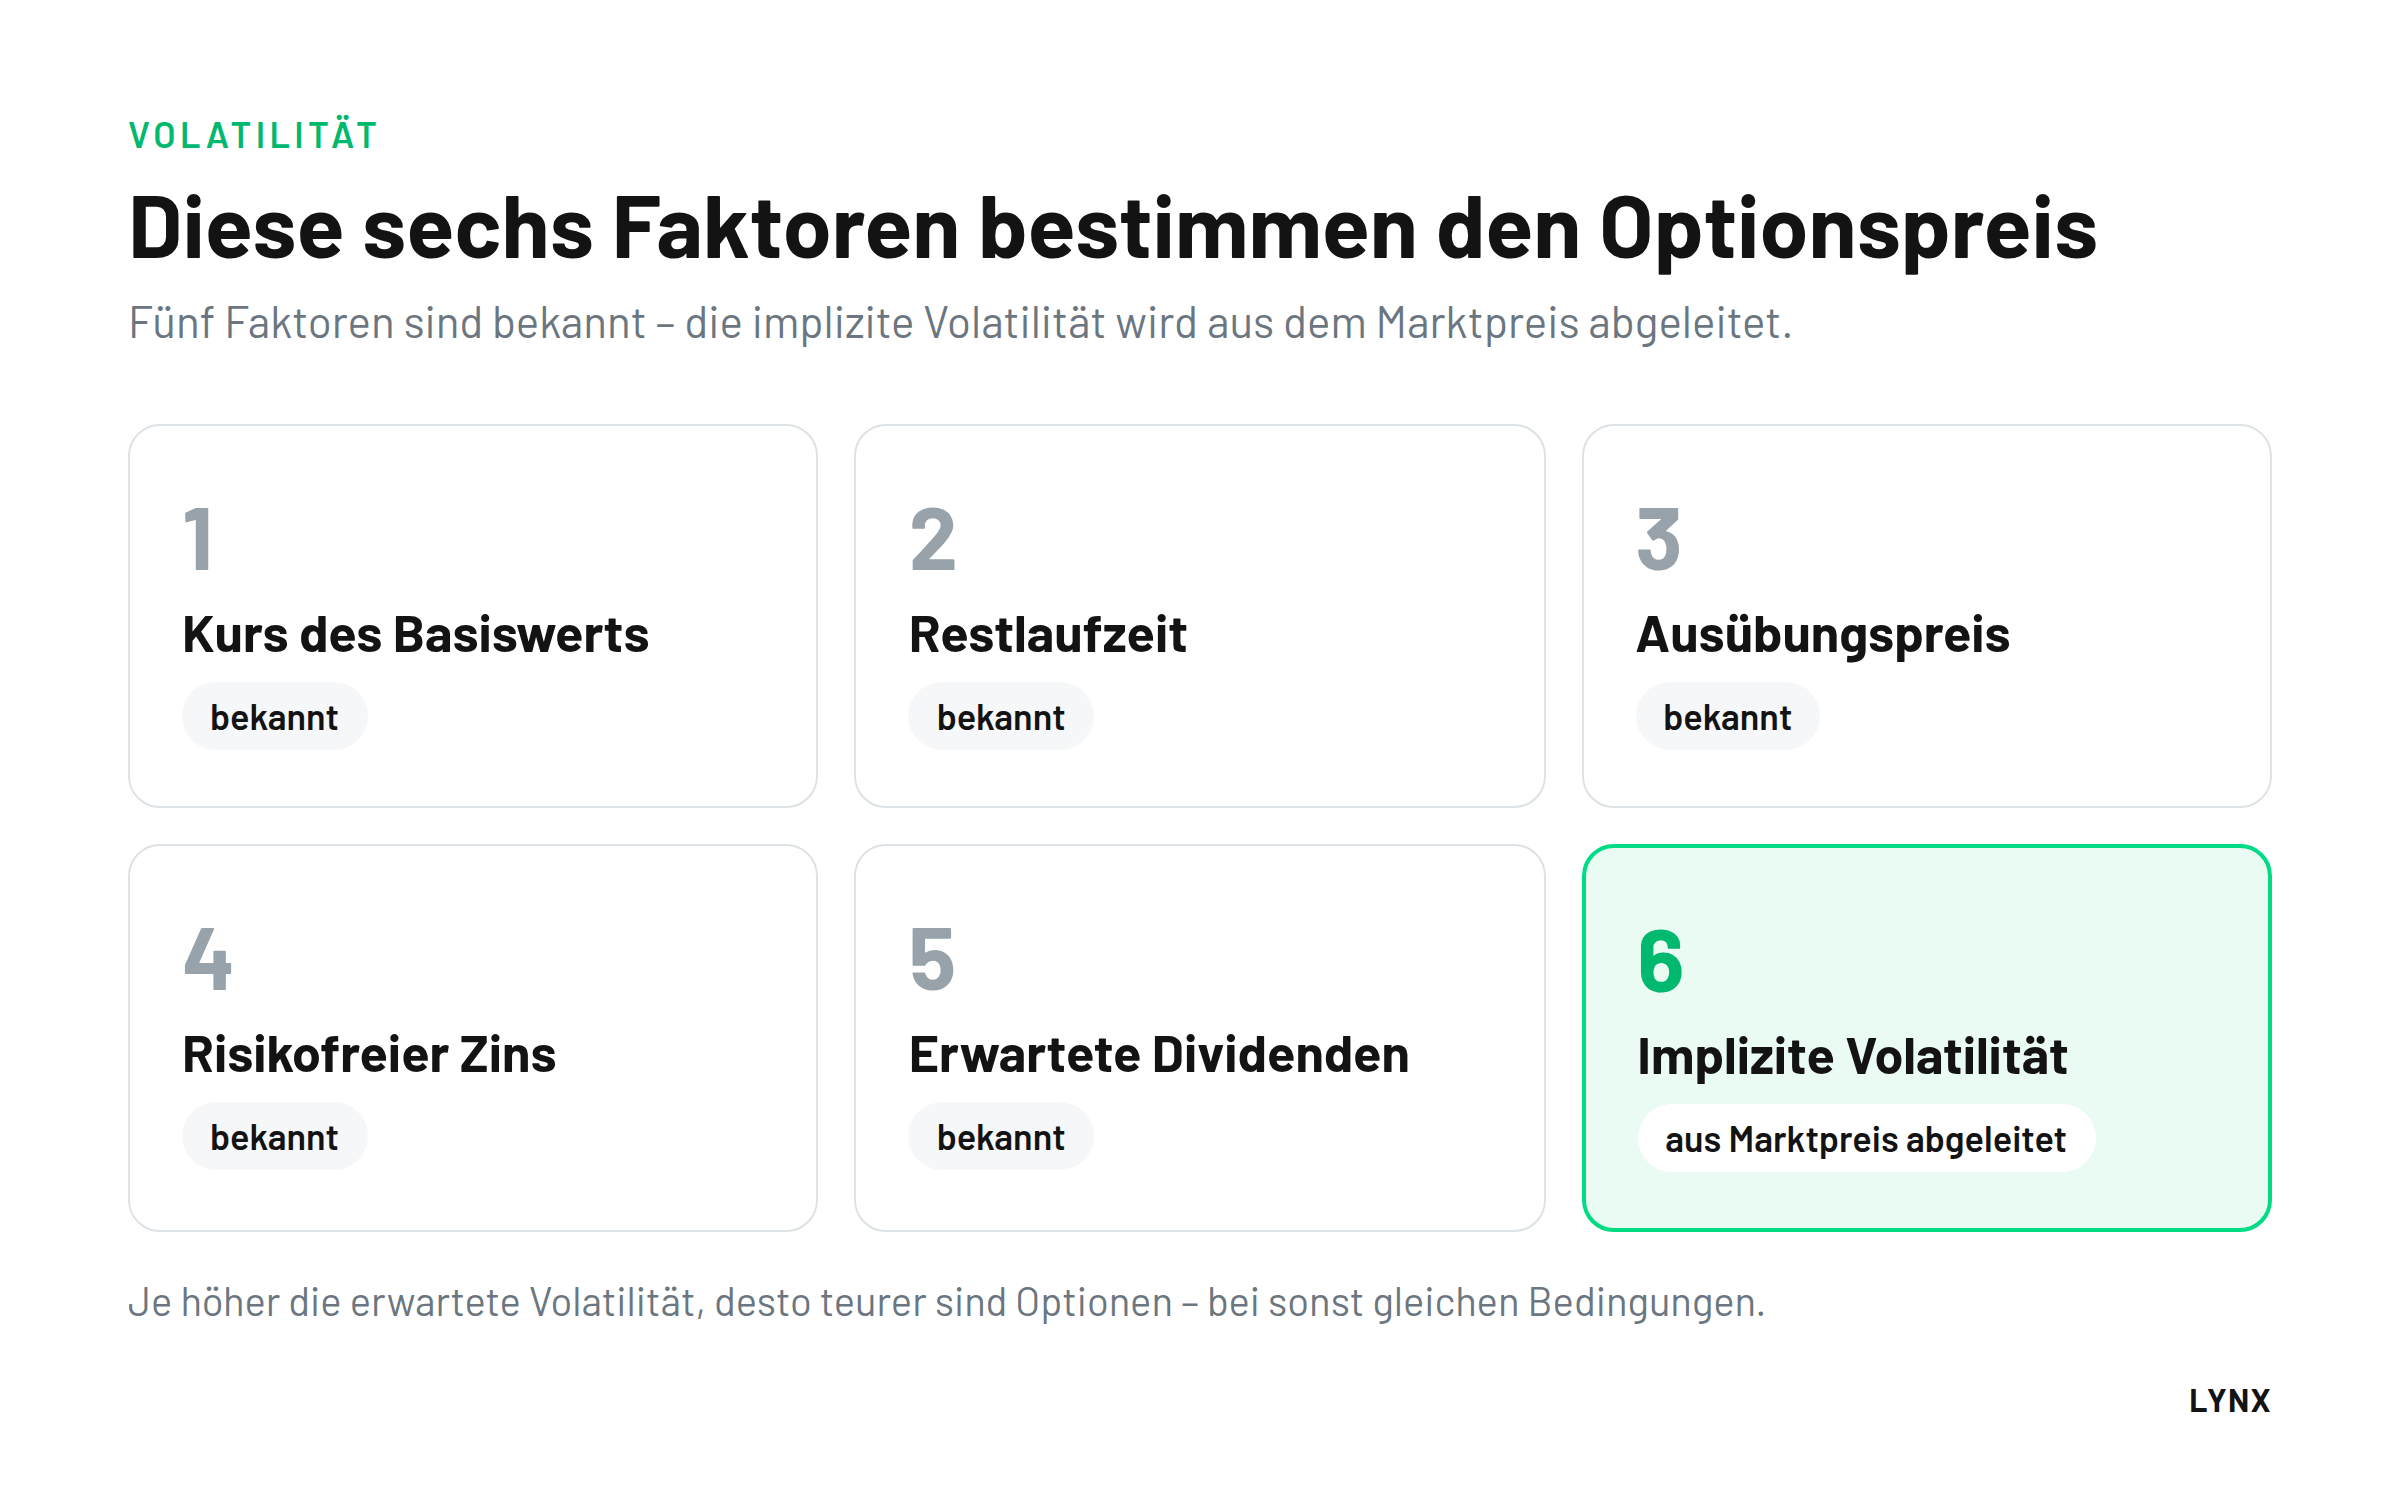
Fünf davon sind bekannt oder gut abschätzbar. Die implizite Volatilität ist die unbekannte Größe: Sie wird aus den Optionspreisen am Markt zurückgerechnet. Wie stark eine Option auf Veränderungen der Volatilität reagiert, zeigt der Optionsgrieche Vega.
Wie rechnet man Jahresvolatilität in Tagesvolatilität um?
Die Tagesvolatilität ergibt sich näherungsweise, indem man die Jahresvolatilität durch die Wurzel aus 252 Handelstagen teilt, also etwa durch 16.
24 % ÷ 16 = 1,5 % pro Tag
Die Tabelle zeigt die Umrechnung für typische Werte, mit Faustregel und exakt. Wie die Tagesbewegung statistisch zu deuten ist, erklärt der Artikel zur impliziten Volatilität.
| Jahresvolatilität | Tagesvolatilität Faustregel ÷ 16 | Tagesvolatilität exakt ÷ √252 |
|---|---|---|
| 8 % | 0,50 % | 0,50 % |
| 16 % | 1,00 % | 1,01 % |
| 24 % | 1,50 % | 1,51 % |
| 32 % | 2,00 % | 2,02 % |
| 48 % | 3,00 % | 3,02 % |
| 64 % | 4,00 % | 4,03 % |
| 80 % | 5,00 % | 5,04 % |
Welche Arten von Volatilität gibt es?
Man unterscheidet die historische Volatilität, die tatsächliche Schwankungen der Vergangenheit misst, und die implizite Volatilität, die vom Markt erwartete künftige Schwankungen widerspiegelt.
| Merkmal | Historische Volatilität | Implizite Volatilität |
|---|---|---|
| Zeitbezug | Vergangenheit | Zukunft (Erwartung bis zum Verfall) |
| Grundlage | tatsächliche Kursbewegungen, meist tägliche Schlusskurse | aktuelle Optionspreise am Markt |
| Berechnung | Standardabweichung der Tagesrenditen, annualisiert | rückgerechnet aus einem Optionspreismodell |
| Veränderung | täglich mit neuen Schlusskursen | fortlaufend während des Handels |
| Einfluss auf den Optionspreis | indirekt, als Orientierung | direkt, über das Vega |
| Bekanntes Beispiel | 30-Tage-Volatilität einer Aktie | VIX (S&P 500), VDAX (DAX) |
Dazu kommen zwei Begriffe, die beschreiben, wie sich die implizite Volatilität innerhalb einer Optionskette unterscheidet: Der Volatility Skew betrifft unterschiedliche Ausübungspreise, die Laufzeitstruktur unterschiedliche Verfallstermine. Alle Themen werden in den Einzelartikeln oben ausführlich erklärt.
Wann ist die Volatilität besonders hoch?
Die Volatilität steigt typischerweise in fallenden Märkten, in Krisen und rund um kursrelevante Ereignisse wie Quartalszahlen, während sie in ruhigen, steigenden Märkten oft zurückgeht.
- Marktkrisen: Auf dem Höhepunkt der Finanzkrise im Oktober 2008 stieg der VIX auf rund 80 Punkte, intraday sogar auf 89,53 Punkte.
- Fallende Märkte: Fallen die Kurse, steigt die Volatilität meist stärker als in steigenden Märkten.
- Unternehmensereignisse: Vor Quartalszahlen oder Zulassungsentscheidungen ist die implizite Volatilität kurzlaufender Optionen häufig erhöht und fällt danach wieder.
Häufige Fragen zur Volatilität
Was bedeutet eine Volatilität von 20 Prozent?
Eine Volatilität von 20 Prozent bedeutet, dass eine Standardabweichung der Kursveränderung auf Jahressicht etwa 20 Prozent beträgt. Unter Annahme einer Normalverteilung bliebe die Jahresveränderung also in rund zwei von drei Fällen innerhalb von ± 20 Prozent. Umgerechnet entspricht das einer typischen Tagesbewegung von etwa 1,25 Prozent (20 ÷ 16).
Ist hohe Volatilität gut oder schlecht?
Weder noch. Hohe Volatilität bedeutet größere Schwankungen in beide Richtungen und damit mehr Chancen und Risiken. Für Käufer von Optionen verteuert sie die Prämie, Stillhalter erhalten dagegen höhere Prämien.
Was ist der Unterschied zwischen Volatilität und Risiko?
Volatilität misst nur die Stärke der Kursschwankungen. Risiko umfasst mehr, zum Beispiel das Verlustpotenzial einer Position, Liquidität oder Hebelwirkung. Hohe Volatilität ist daher ein wichtiger, aber nicht der einzige Risikofaktor.

Jetzt Depot eröffnen und in den Optionshandel einsteigen
Der Optionshandel kann eine Ergänzung für verschiedene Anlagestrategien darstellen.
Mit einem Depot über LYNX sehen Sie die implizite Volatilität und Vega für jede Optionsserie direkt in der Optionskette der Handelsplattform. So erkennen Sie vor jeder Order, ob Optionen gerade teuer oder günstig bewertet sind.
Oder erfahren Sie mehr darüber, was LYNX als Optionen-Broker auszeichnet.