
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Die historische Volatilität misst, wie stark ein Kurs in der Vergangenheit geschwankt hat.
- Sie wird als Standardabweichung der täglichen Renditen berechnet und auf ein Jahr hochgerechnet.
- Sie zeigt das Ausmaß, nicht die Richtung der Kursbewegungen.
- Sie erlaubt keine verlässliche Prognose. Die Erwartungen des Marktes zeigt die implizite Volatilität.
Inhalt
Was ist die historische Volatilität?
Die historische Volatilität beschreibt das Ausmaß der in der Vergangenheit tatsächlich beobachteten Kursschwankungen eines Basiswerts, gemessen als annualisierte Standardabweichung der täglichen Renditen.
Sie wird auch als realisierte oder statistische Volatilität bezeichnet. Als Datengrundlage dienen meist die täglichen Schlusskurse einer Aktie oder eines Index über einen festen Zeitraum, häufig 30 Handelstage. Eine höhere historische Volatilität steht für stärkere, eine niedrigere für geringere Kursschwankungen.
Wie berechnet man die historische Volatilität?
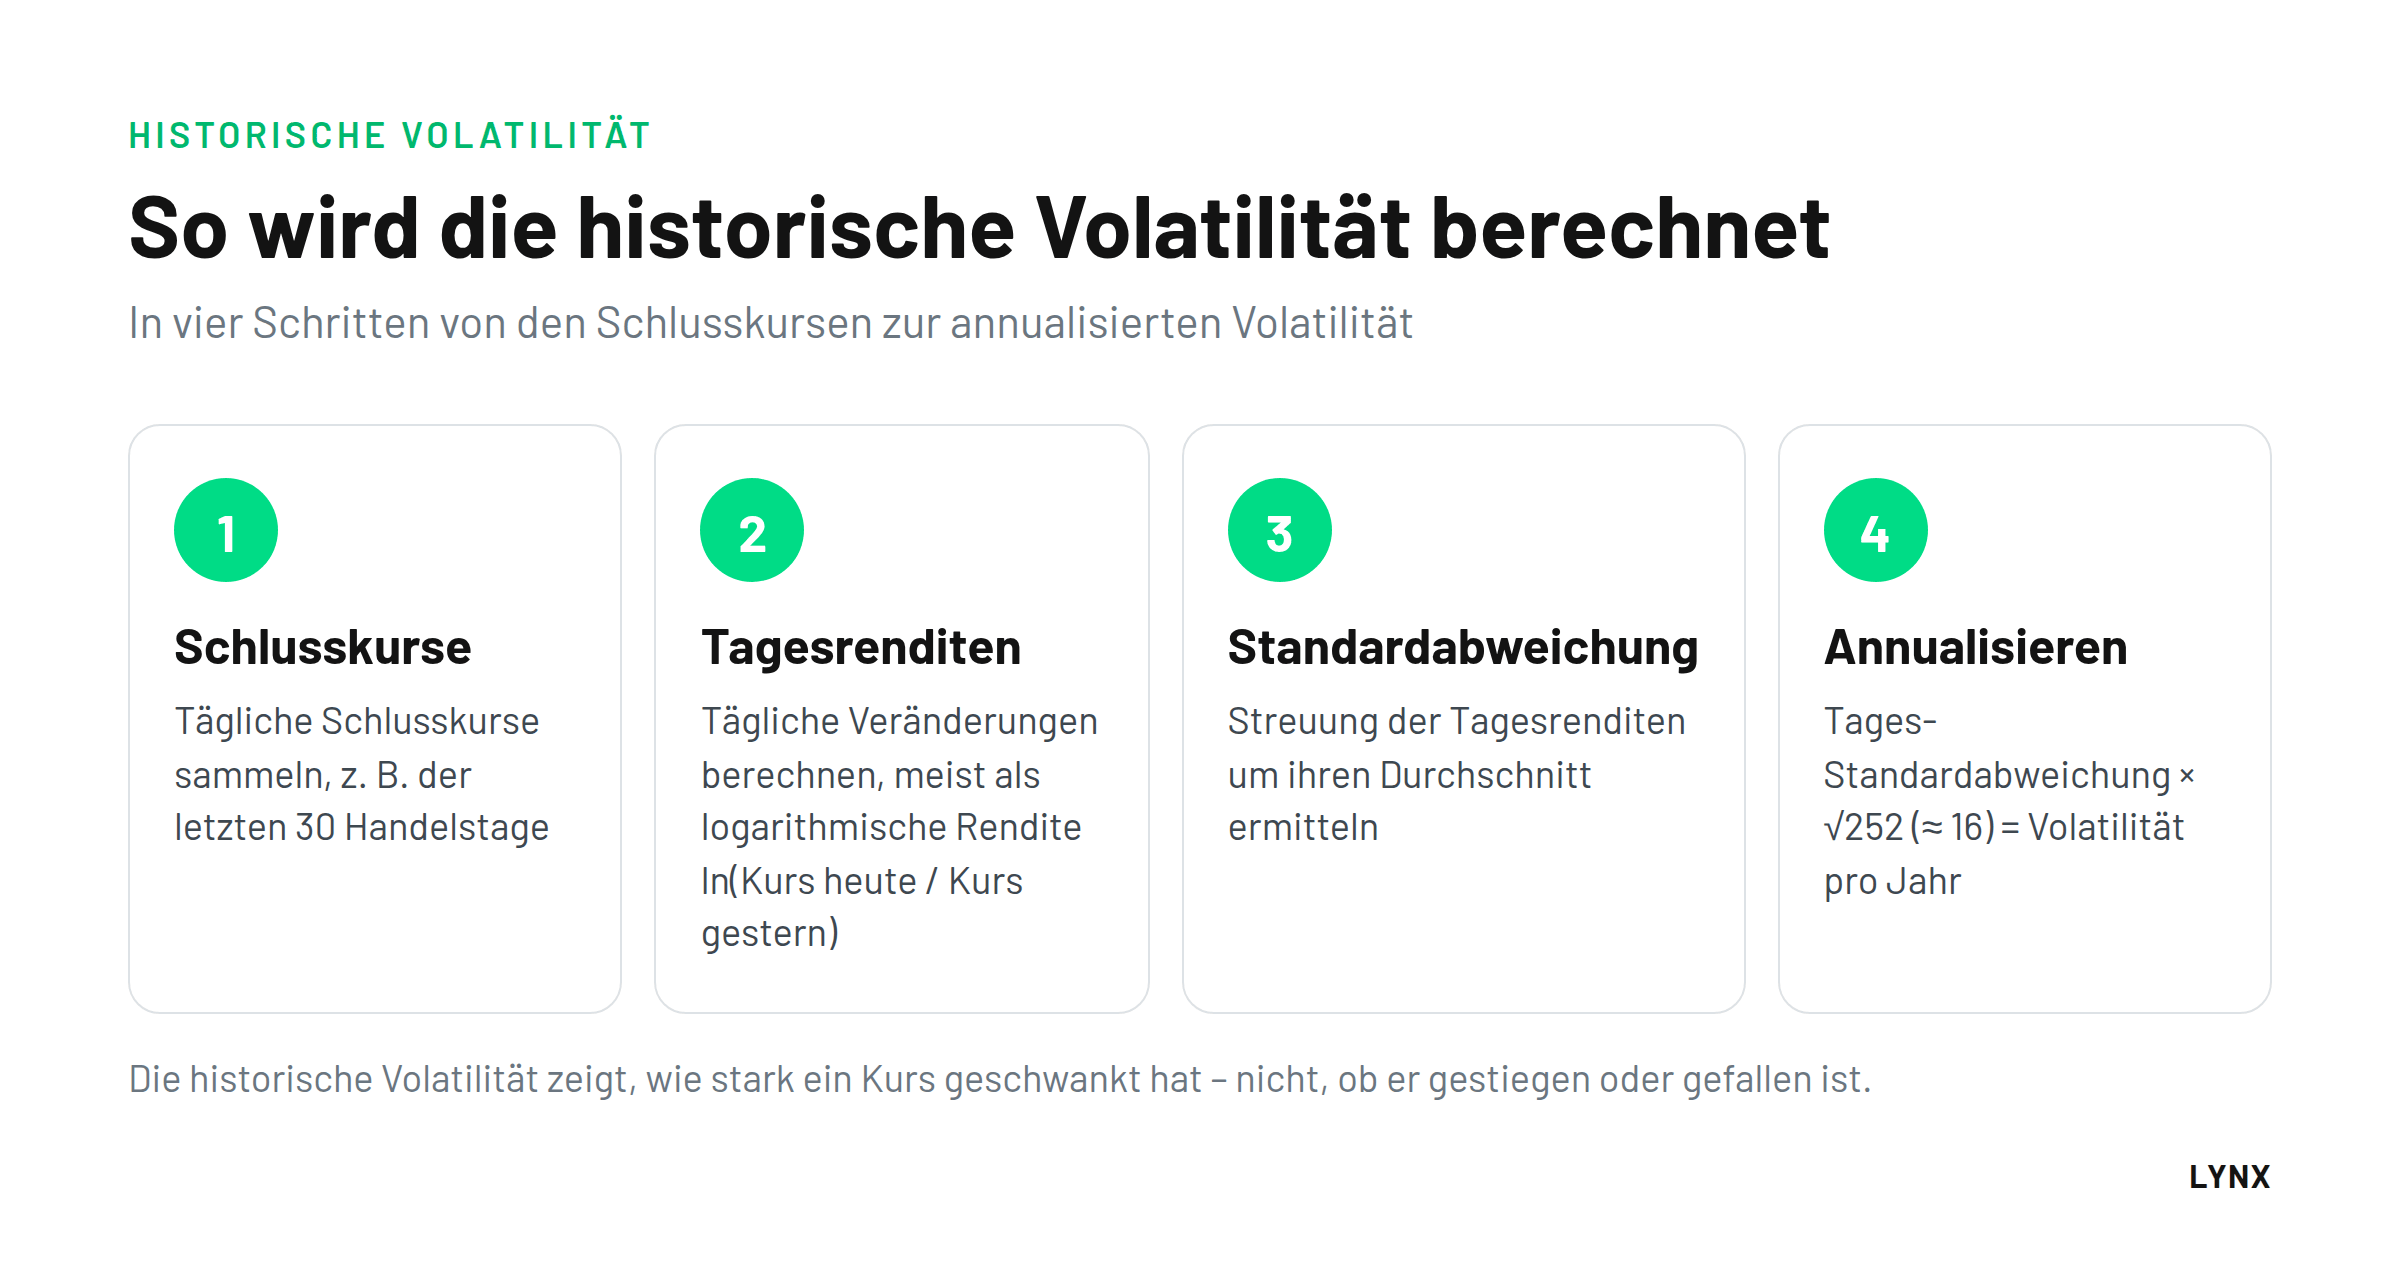
Die historische Volatilität wird berechnet, indem man aus den Schlusskursen die täglichen Renditen bildet, deren Standardabweichung ermittelt und diese mit der Wurzel aus 252 auf ein Jahr hochrechnet.
| Schritt | Was passiert | Formel bzw. Beispiel |
|---|---|---|
| 1. Kurse sammeln | Tägliche Schlusskurse über einen Zeitraum, z. B. 30 Handelstage | Kurs am Tag t: Kt |
| 2. Tagesrenditen | Veränderung von Tag zu Tag, meist als logarithmische Rendite | rt = ln(Kt / Kt−1) |
| 3. Standardabweichung | Streuung der Tagesrenditen um ihren Mittelwert | σTag, z. B. 1,5 % |
| 4. Annualisieren | Hochrechnung auf ein Jahr mit 252 Handelstagen | σJahr = σTag × √252 ≈ 1,5 % × 16 = 24 % |
Die Standardabweichung gibt an, wie stark die täglichen Renditen um ihren Durchschnitt streuen. Logarithmische Renditen werden verwendet, weil sie sich über mehrere Tage einfach addieren lassen. Die Hochrechnung mit √252 folgt daraus, dass die Volatilität mit der Wurzel der Zeit wächst.
Umgekehrt lässt sich eine Jahresvolatilität in eine typische Tagesbewegung umrechnen, indem man sie durch 16 teilt. Mehr dazu auf der Übersichtsseite Volatilität bei Optionen.
Wie hat sich die historische Volatilität entwickelt?
In ruhigen Marktphasen ist die historische Volatilität gering, in Krisen steigt sie sprunghaft an, im Oktober 2008 bei einigen Indizes auf über 60 Prozent, auf das Jahr hochgerechnet.
Die Grafik zeigt die historische Volatilität eines Beispielindex von 2007 bis 2018. Auf dem Höhepunkt der Finanzkrise im Oktober 2008 erreichte sie über 60 Prozent auf Jahresbasis. Umgerechnet auf einen Handelstag entspricht das rund 3,75 Prozent (60 ÷ 16). Die Märkte waren in dieser Zeit von starken Schwankungen nach unten und nach oben geprägt.
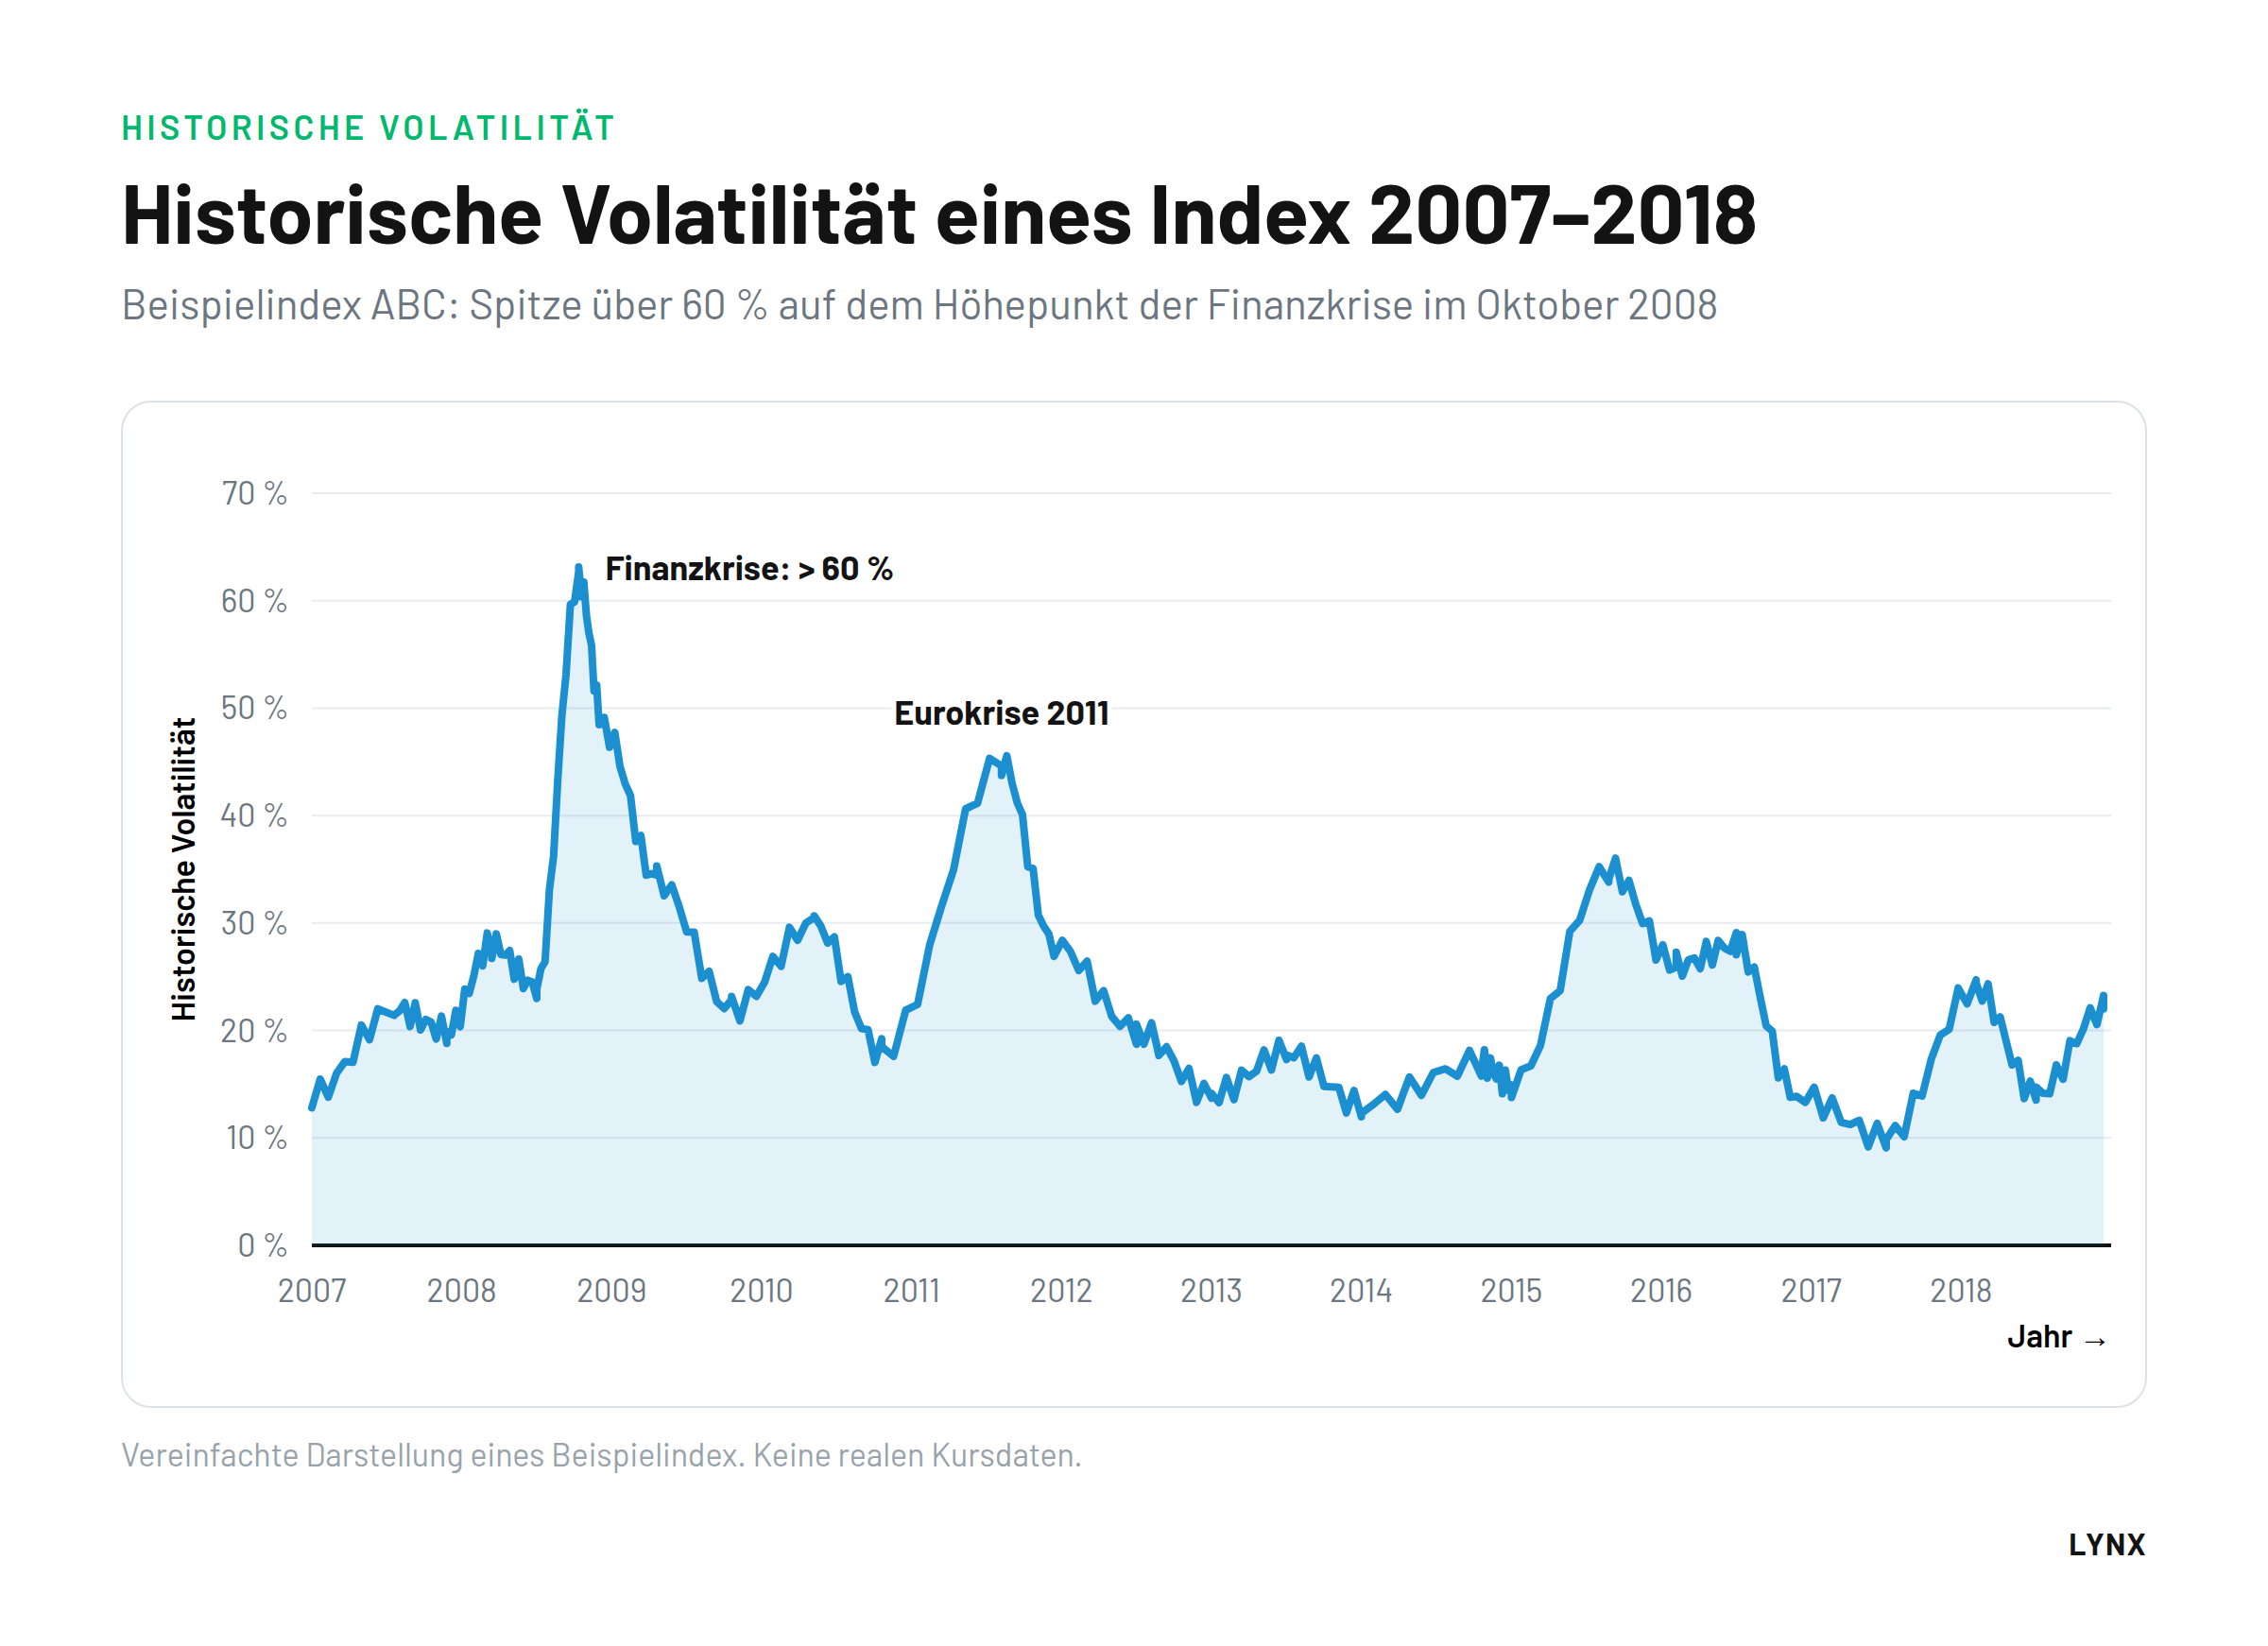
Deutlich wird auch eine negative Beziehung zwischen Marktrichtung und Volatilität: In fallenden Märkten steigt die Volatilität oft stärker an als in steigenden. Nach Krisen normalisiert sie sich in der Regel wieder, oft über mehrere Monate.
Was sagt die historische Volatilität aus – und was nicht?
Die historische Volatilität zeigt, wie stark ein Kurs geschwankt hat, macht aber keine Aussage über die Richtung und erlaubt keine verlässliche Prognose künftiger Schwankungen.
| Die historische Volatilität zeigt … | Die historische Volatilität zeigt nicht … |
|---|---|
| wie stark ein Kurs in der Vergangenheit geschwankt hat | ob der Kurs gestiegen oder gefallen ist |
| ob sich ein Markt in einer ruhigen oder unruhigen Phase befindet | wie stark der Kurs künftig schwanken wird |
| eine Vergleichsbasis für die implizite Volatilität | eine Garantie, dass der Kurs in einer Bandbreite bleibt |
Historische Daten können eine Grundlage für die Einschätzung künftiger Schwankungen sein. Welche Schwankungen der Markt tatsächlich erwartet und in die Optionspreise einpreist, zeigt die implizite Volatilität. Optionshändler vergleichen beide Werte häufig: Liegt die implizite deutlich über der historischen Volatilität, gelten Optionen als relativ teuer, liegt sie darunter, als relativ günstig.
Häufige Fragen zur historischen Volatilität
Welcher Zeitraum wird für die historische Volatilität verwendet?
Häufig werden 30 Handelstage verwendet. Üblich sind aber auch 10, 20, 60 oder 90 Tage. Kürzere Zeiträume reagieren schneller auf neue Schwankungen, längere liefern ein ruhigeres Bild.
Warum wird mit 252 Handelstagen gerechnet?
Ein Börsenjahr hat ohne Wochenenden und Feiertage rund 252 Handelstage. Da die Volatilität mit der Wurzel der Zeit wächst, wird die tägliche Standardabweichung mit √252 (etwa 16) multipliziert, um die Jahresvolatilität zu erhalten.
Was ist der Unterschied zwischen historischer und impliziter Volatilität?
Die historische Volatilität misst vergangene Schwankungen aus Schlusskursen. Die implizite Volatilität ist die vom Markt erwartete künftige Schwankung und wird aus Optionspreisen abgeleitet.
Kann man mit der historischen Volatilität Kurse vorhersagen?
Nein. Sie zeigt nur, wie stark ein Kurs geschwankt hat. Sie sagt weder etwas über die künftige Richtung aus noch garantiert sie, dass der Kurs in einer bestimmten Bandbreite bleibt.
Weiterlesen

Alles über Optionen:



Volatilität
Griechen