
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Beim Vertical Spread kaufen und verkaufen Sie gleich viele Optionen mit gleichem Verfall, aber unterschiedlichen Ausübungspreisen.
- Der Bull Call Spread setzt auf steigende, der Bear Put Spread auf fallende Kurse.
- Maximaler Verlust = gezahlte Nettoprämie, maximaler Gewinn = Differenz der Ausübungspreise minus Nettoprämie.
- Beide Werte stehen schon bei Eröffnung fest.
Inhalt
Was ist ein Vertical Spread?
Ein Vertical Spread ist eine Optionsstrategie, bei der gleich viele Optionen desselben Typs mit demselben Verfallstermin, aber unterschiedlichen Ausübungspreisen gekauft und verkauft werden; maximaler Gewinn und Verlust sind dabei von Anfang an begrenzt.
Die hier betrachteten Varianten sind Debit-Spreads: Die gekaufte Option ist teurer als die verkaufte, Sie zahlen also per Saldo eine Nettoprämie. Sie haben in der Regel ein leicht negatives Theta. Durch die Kombination sinken der Kapitaleinsatz und der Einfluss einzelner Optionsgriechen.
| Merkmal | Bull Call Spread vertikaler Call-Spread | Bear Put Spread vertikaler Put-Spread |
|---|---|---|
| Aufbau | Call kaufen (niedriger Ausübungspreis) + Call verkaufen (höherer Ausübungspreis) | Put kaufen (höherer Ausübungspreis) + Put verkaufen (niedrigerer Ausübungspreis) |
| Markterwartung | steigende Kurse | fallende Kurse |
| Maximaler Gewinn | Differenz der Ausübungspreise − Nettoprämie | Differenz der Ausübungspreise − Nettoprämie |
| Maximaler Verlust | gezahlte Nettoprämie | gezahlte Nettoprämie |
| Break-even | niedriger Ausübungspreis + Nettoprämie | höherer Ausübungspreis − Nettoprämie |
| Delta | + | − |
| Theta | in der Regel leicht negativ | in der Regel leicht negativ |
Wie funktioniert ein Bull Call Spread?
Beim Bull Call Spread kauft der Anleger einen Call mit niedrigerem und verkauft einen Call mit höherem Ausübungspreis, um mit begrenztem Risiko auf steigende Kurse zu setzen.
Beispiel: Sie kaufen einen Call mit Ausübungspreis 40 Euro und verkaufen einen Call mit Ausübungspreis 45 Euro. Per Saldo zahlen Sie 2 Euro Nettoprämie.
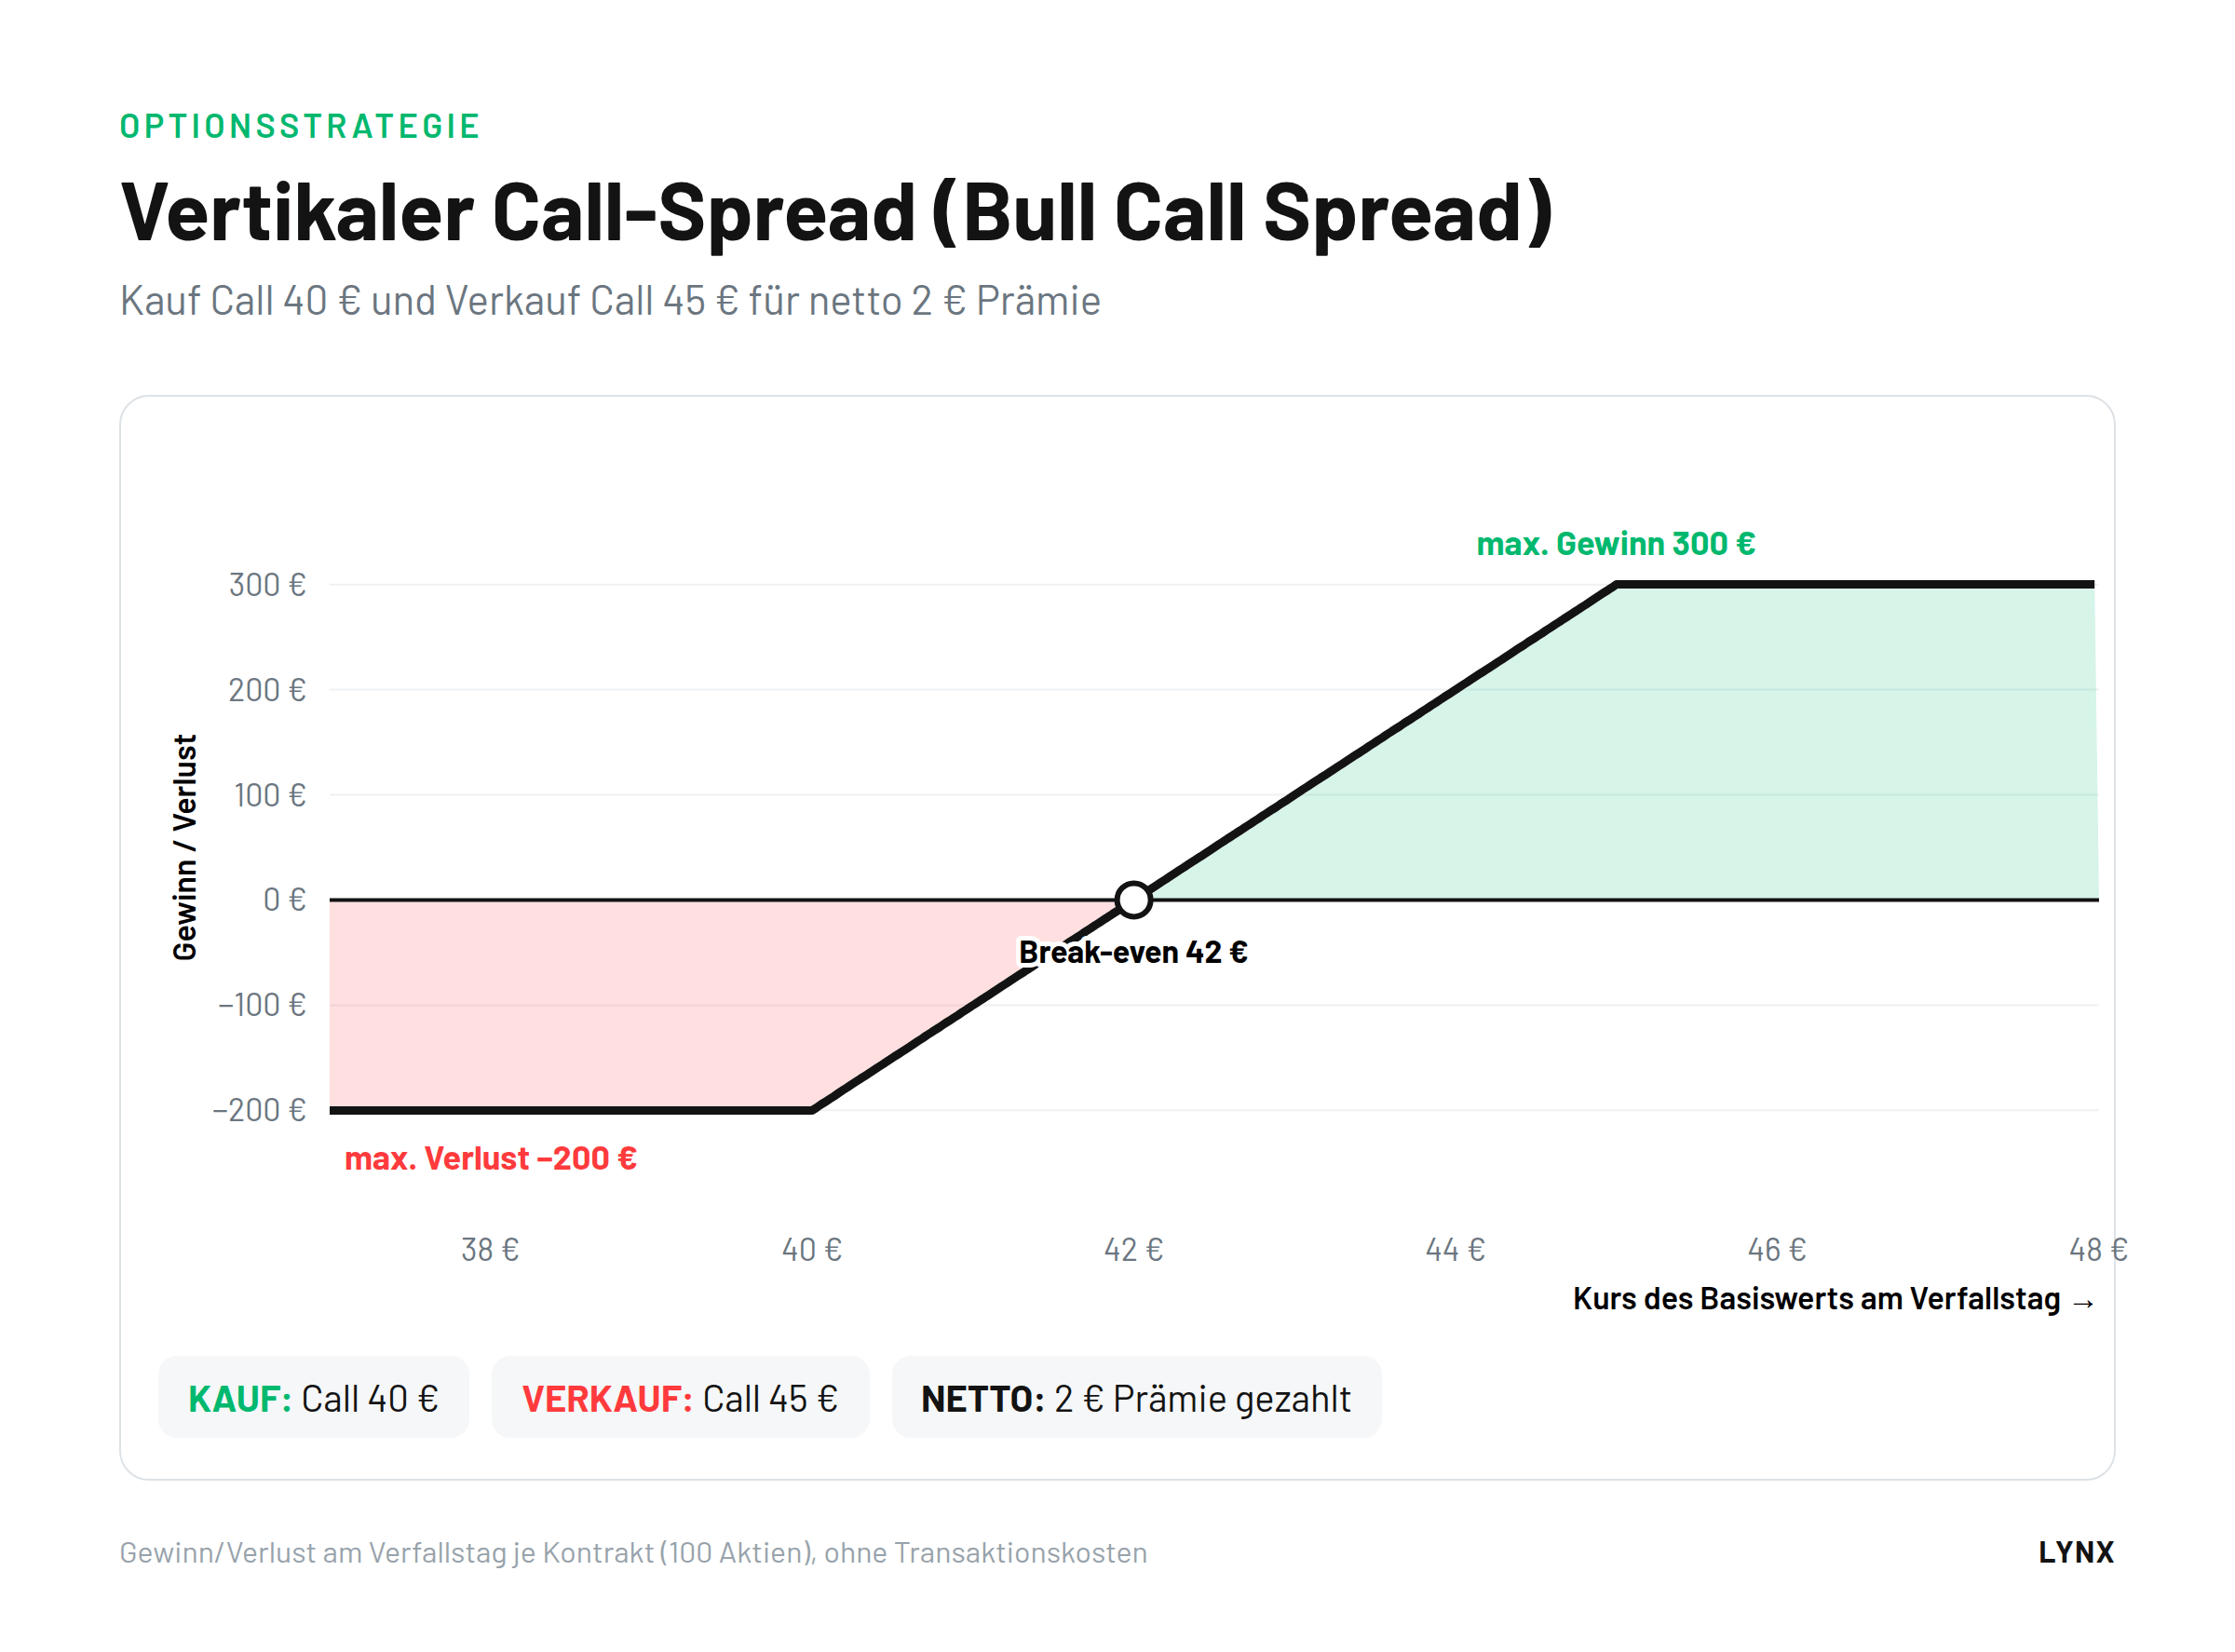
- Break-even bei 42 Euro: Hier entspricht der innere Wert des gekauften Calls der Nettoprämie.
- Maximaler Gewinn 300 Euro ab 45 Euro: 45 − 40 − 2 = 3 Euro je Aktie.
- Maximaler Verlust 200 Euro unter 40 Euro: Beide Calls verfallen wertlos, die Nettoprämie ist verloren.
| Kurs am Verfallstag | Gesamtergebnis | Einordnung |
|---|---|---|
| 38 € | −200 € | maximaler Verlust |
| 40 € | −200 € | maximaler Verlust |
| 41 € | −100 € | Verlust |
| 42 € | 0 € | Break-even |
| 43 € | +100 € | Gewinn |
| 45 € | +300 € | maximaler Gewinn |
| 47 € | +300 € | maximaler Gewinn |
Ausführlich mit weiteren Beispielen: Bull Call Spread.
Wie funktioniert ein Bear Put Spread?
Beim Bear Put Spread kauft der Anleger einen Put mit höherem und verkauft einen Put mit niedrigerem Ausübungspreis, um mit begrenztem Risiko auf fallende Kurse zu setzen.
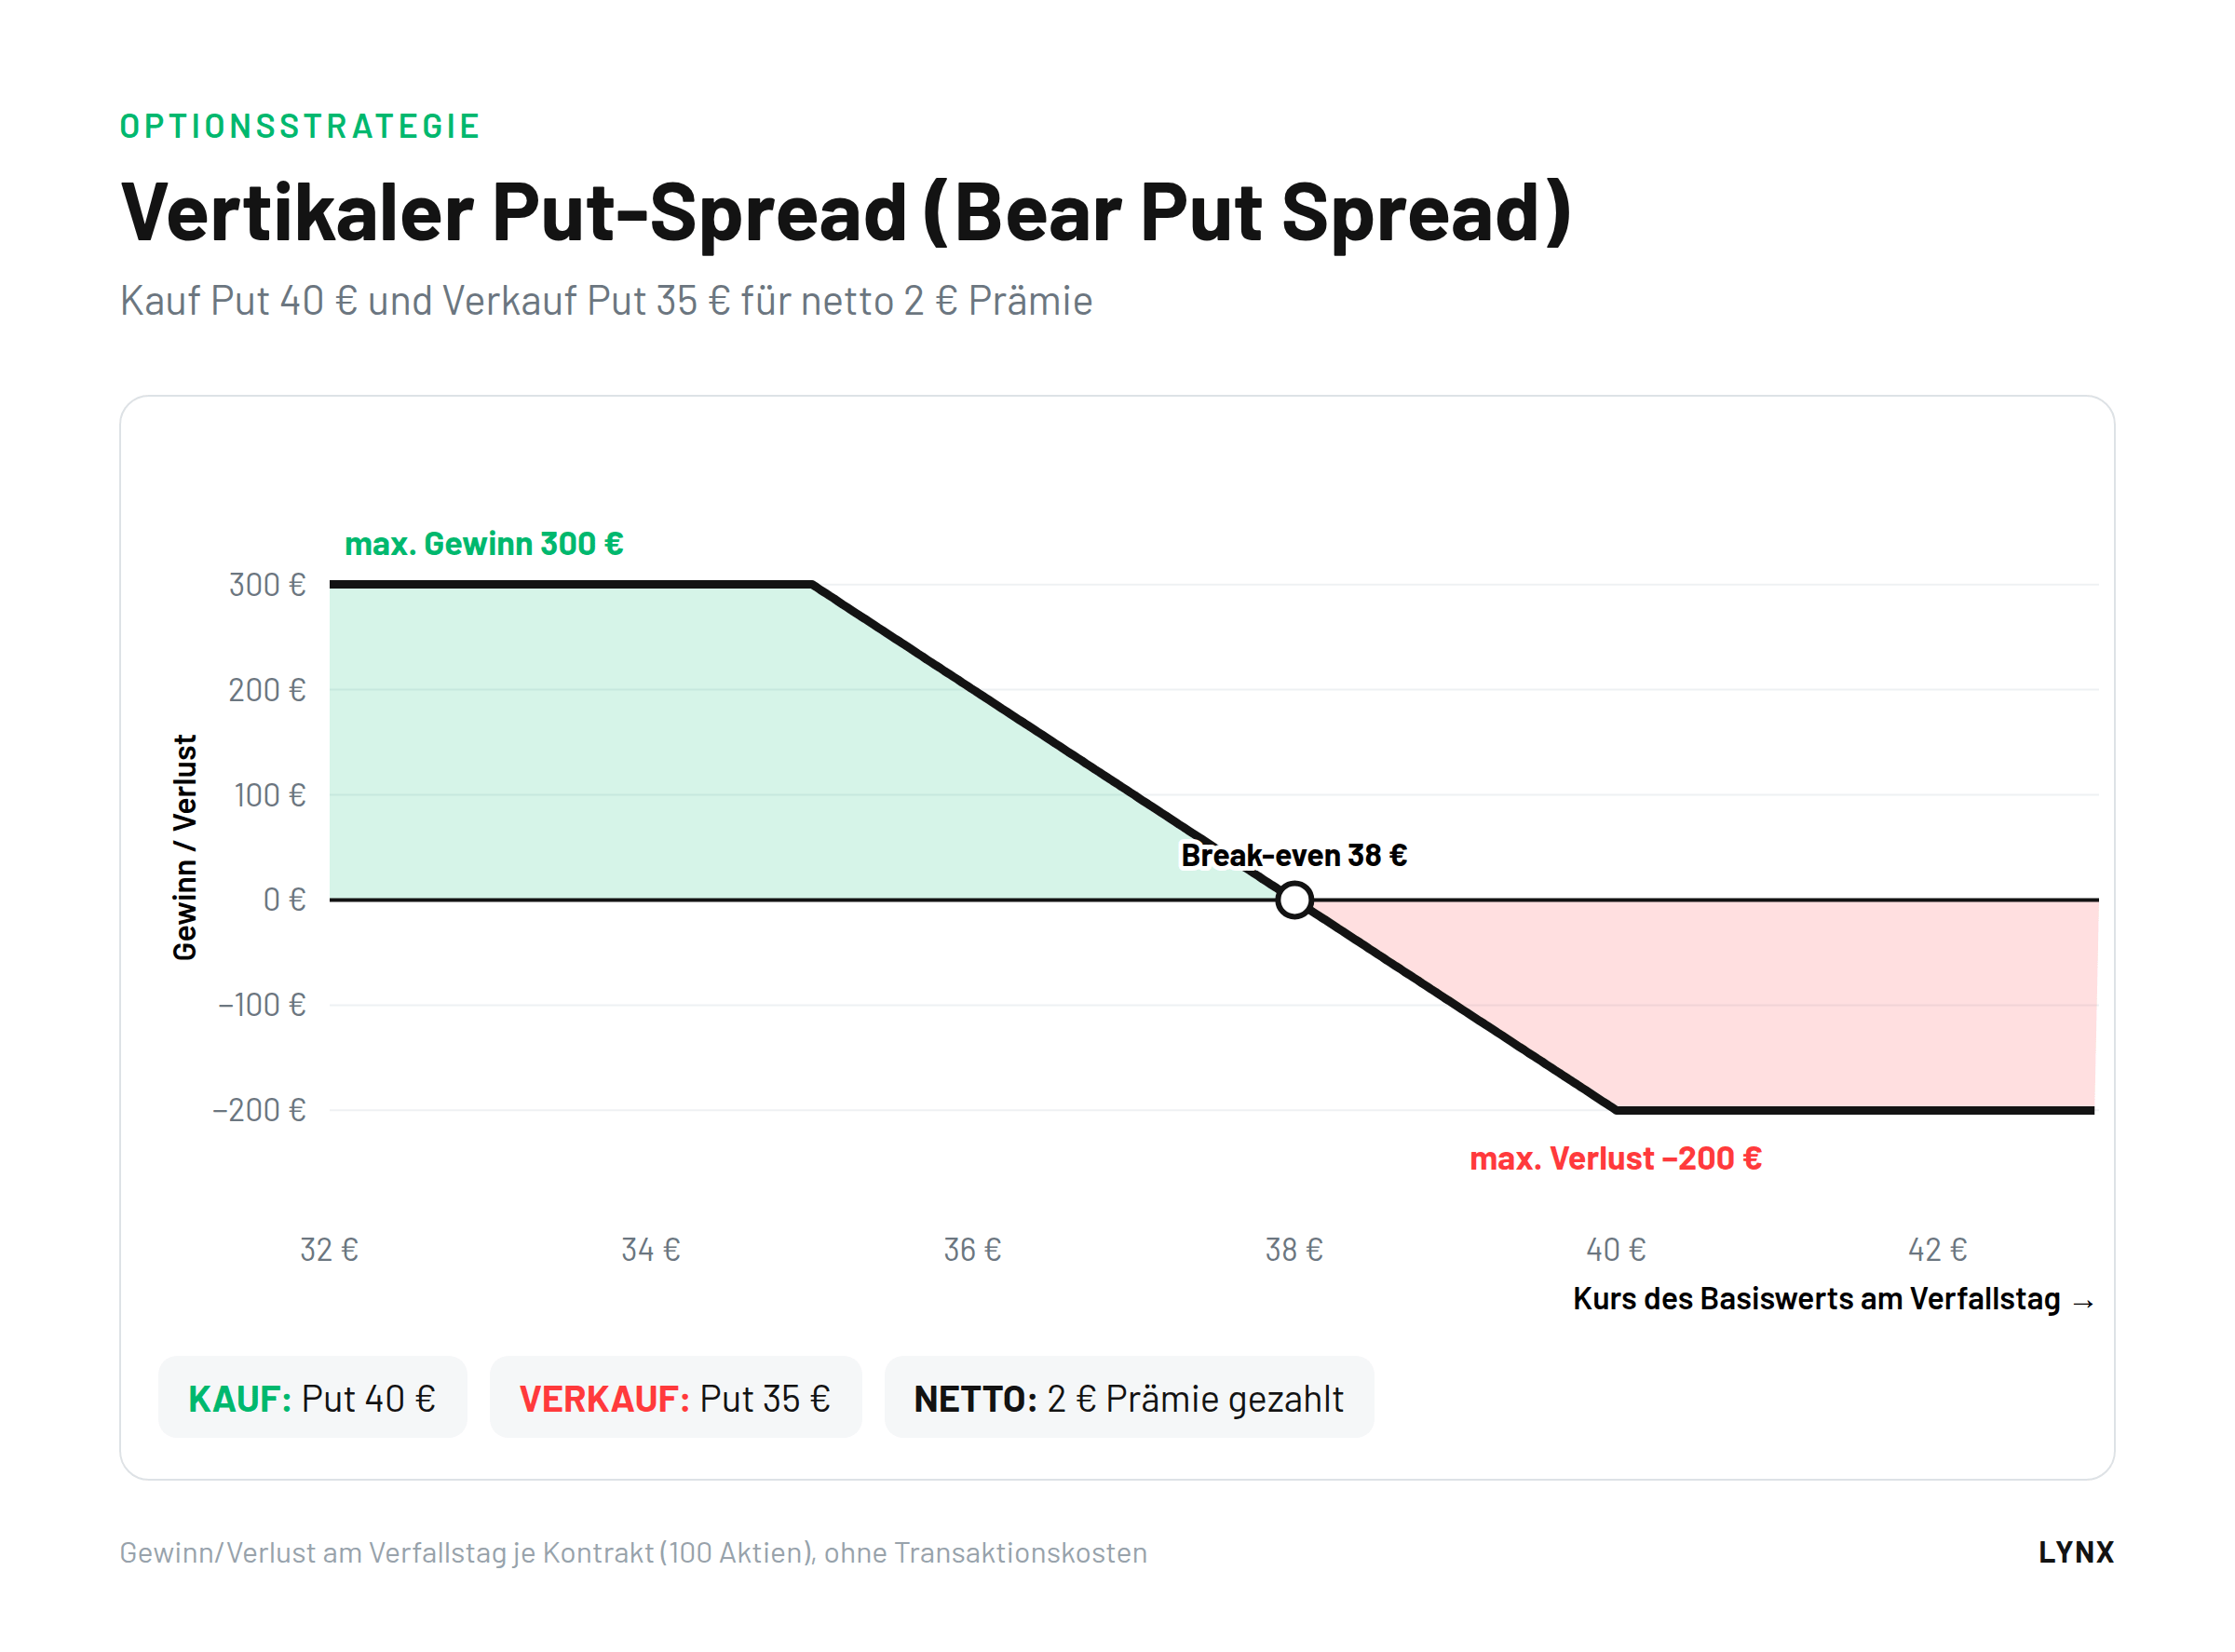
Beispiel: Sie kaufen einen Put mit Ausübungspreis 40 Euro und verkaufen einen Put mit Ausübungspreis 35 Euro für netto 2 Euro. Das Profil verläuft spiegelbildlich zum Call-Spread: Break-even bei 38 Euro, maximaler Gewinn 300 Euro ab 35 Euro, maximaler Verlust 200 Euro über 40 Euro.
| Kurs am Verfallstag | Gesamtergebnis | Einordnung |
|---|---|---|
| 33 € | +300 € | maximaler Gewinn |
| 35 € | +300 € | maximaler Gewinn |
| 37 € | +100 € | Gewinn |
| 38 € | 0 € | Break-even |
| 39 € | −100 € | Verlust |
| 40 € | −200 € | maximaler Verlust |
| 42 € | −200 € | maximaler Verlust |
Ausführlich mit weiteren Beispielen: Bear Put Spread.
Hinweis: Alle Beispiele ohne Transaktionskosten. In der Praxis verändern Gebühren das Gewinn-Verlust-Profil; ein rechnerischer Gewinn kann geringer ausfallen oder zu einem Verlust werden. Ein Kontrakt umfasst im Beispiel 100 Aktien.
Welche Vor- und Nachteile hat ein Vertical Spread?
| Vorteile | Nachteile |
|---|---|
| ✓ Begrenzter Kapitaleinsatz | ✗ Begrenztes Gewinnpotenzial durch die verkaufte Option |
| ✓ Begrenztes und im Voraus bestimmbares Verlustrisiko | ✗ Höhere Transaktionskosten, da zwei Optionspositionen |
| ✓ Teilweise geringerer Einfluss der Optionsgriechen | |
| ✓ Individuell gestaltbares Chance-Risiko-Verhältnis |
Praxisbeispiel: Put-Spread auf eine US-Aktie
Im Praxisbeispiel steigerte ein Put-Spread 85/75 seinen Wert von 3,65 auf 6,70 US-Dollar (+84 %), während der alleinige Kauf des Puts 85 trotz fallender Aktie einen Verlust gebracht hätte.
Das anonymisierte Beispiel beruht auf realen Marktdaten und Transaktionen aus 2013. Die US-Aktie war im Jahresverlauf von etwa 25 auf rund 94 US-Dollar gestiegen. Nach Quartalszahlen fiel sie Anfang August erstmals zurück, eine Spekulation auf weiter fallende Kurse schien vertretbar. Da die Optionen eine hohe implizite Volatilität aufwiesen, fiel die Wahl auf einen Put-Spread statt eines einzelnen Puts:
| Ausübungspreis | Prämie |
|---|---|
| 70 $ | 3,80 $ |
| 75 $ verkauft | 5,20 $ |
| 80 $ | 6,90 $ |
| 85 $ gekauft | 8,85 $ |
| 90 $ | 11,25 $ |
| 95 $ | 14,00 $ |
Der Anleger kaufte den Put 85 für 8,85 US-Dollar und verkaufte den Put 75 für 5,20 US-Dollar. Nettoprämie: 3,65 US-Dollar, maximaler Gewinn: 85 − 75 − 3,65 = 6,35 US-Dollar je Aktie. Durch den Volatility Skew hatte der verkaufte Put relativ betrachtet eine höhere implizite Volatilität, was den Spread zusätzlich günstiger machte.
| Delta | Gamma | Vega | Theta |
|---|---|---|---|
| −83 | 2 | 25 | −7 |
Ein Delta von −83 bedeutet: Fällt die Aktie um 1 US-Dollar, gewinnt die Position etwa 83 US-Dollar. Gamma, Vega und Theta blieben trotz 10 Spreads (20 Kontrakte) gering, weil sich gekaufte und verkaufte Puts teilweise ausglichen. Das Theta von −7 US-Dollar pro Tag war bei 3.650 US-Dollar Einsatz vergleichsweise klein.
Die Aktie fiel zunächst Richtung 80 US-Dollar, stieg dann auf ein neues Hoch über 100 US-Dollar und fiel ab Mitte September erneut. Am 12. November 2013 notierte sie bei rund 78 US-Dollar, die Position wurde kurz vor dem Verfall geschlossen:
| Position | Eröffnung | Schließung (12.11.2013) | Ergebnis je Aktie |
|---|---|---|---|
| Put 85 gekauft | 8,85 $ | 7,30 $ | −1,55 $ |
| Put 75 verkauft | 5,20 $ | 0,60 $ | +4,60 $ |
| Put-Spread 85/75 | 3,65 $ | 6,70 $ | +3,05 $ +84 %; 10 Spreads: +3.050 $ |
| Zum Vergleich: nur Put 85 | 8,85 $ | 7,30 $ | −1,55 $ 10 Puts: −1.550 $ |
Mit zehn Spreads erzielte der Anleger 3.050 US-Dollar Gewinn. Hätte er nur zehn Puts 85 gekauft, hätte er trotz des Kursrückgangs von 94 auf 78 US-Dollar 1.550 US-Dollar verloren: Der Rückgang reichte nicht, um die hohe Prämie von 8,85 US-Dollar auszugleichen. Der verkaufte Put kompensierte einen Teil der Kosten und verringerte den Einfluss von Zeitwertverlust und Volatilität.
Häufige Fragen zum Vertical Spread
Was ist der Unterschied zwischen Debit Spread und Credit Spread?
Bei einem Debit Spread zahlen Sie per Saldo eine Prämie, zum Beispiel beim Bull Call Spread oder Bear Put Spread. Bei einem Credit Spread erhalten Sie per Saldo eine Prämie, zum Beispiel beim Bull Put Spread oder Bear Call Spread.
Warum ist ein Vertical Spread günstiger als eine einzelne Option?
Die verkaufte Option bringt eine Prämie ein, die einen Teil der Kosten der gekauften Option deckt. Im Gegenzug ist der Gewinn auf die Differenz der Ausübungspreise abzüglich der Nettoprämie begrenzt.
Wann erreicht ein Bull Call Spread den maximalen Gewinn?
Wenn der Basiswert am Verfallstag bei oder über dem höheren Ausübungspreis notiert. Dann haben beide Calls ihren maximalen Wertunterschied erreicht.
Welche Abstände zwischen den Ausübungspreisen sind üblich?
Das hängt von Basiswert, Kursziel und Budget ab. Ein größerer Abstand erhöht das Gewinnpotenzial, aber auch die Nettoprämie und damit den maximalen Verlust.
Weiterlesen
Risikohinweis: Optionen sind komplexe und riskante Anlageprodukte, die nicht für alle Anleger geeignet sind. Ihr Verlust kann Ihre Einlage übersteigen. Die Beispiele dienen der Veranschaulichung, berücksichtigen keine Transaktionskosten und stellen keine Anlageberatung dar.