
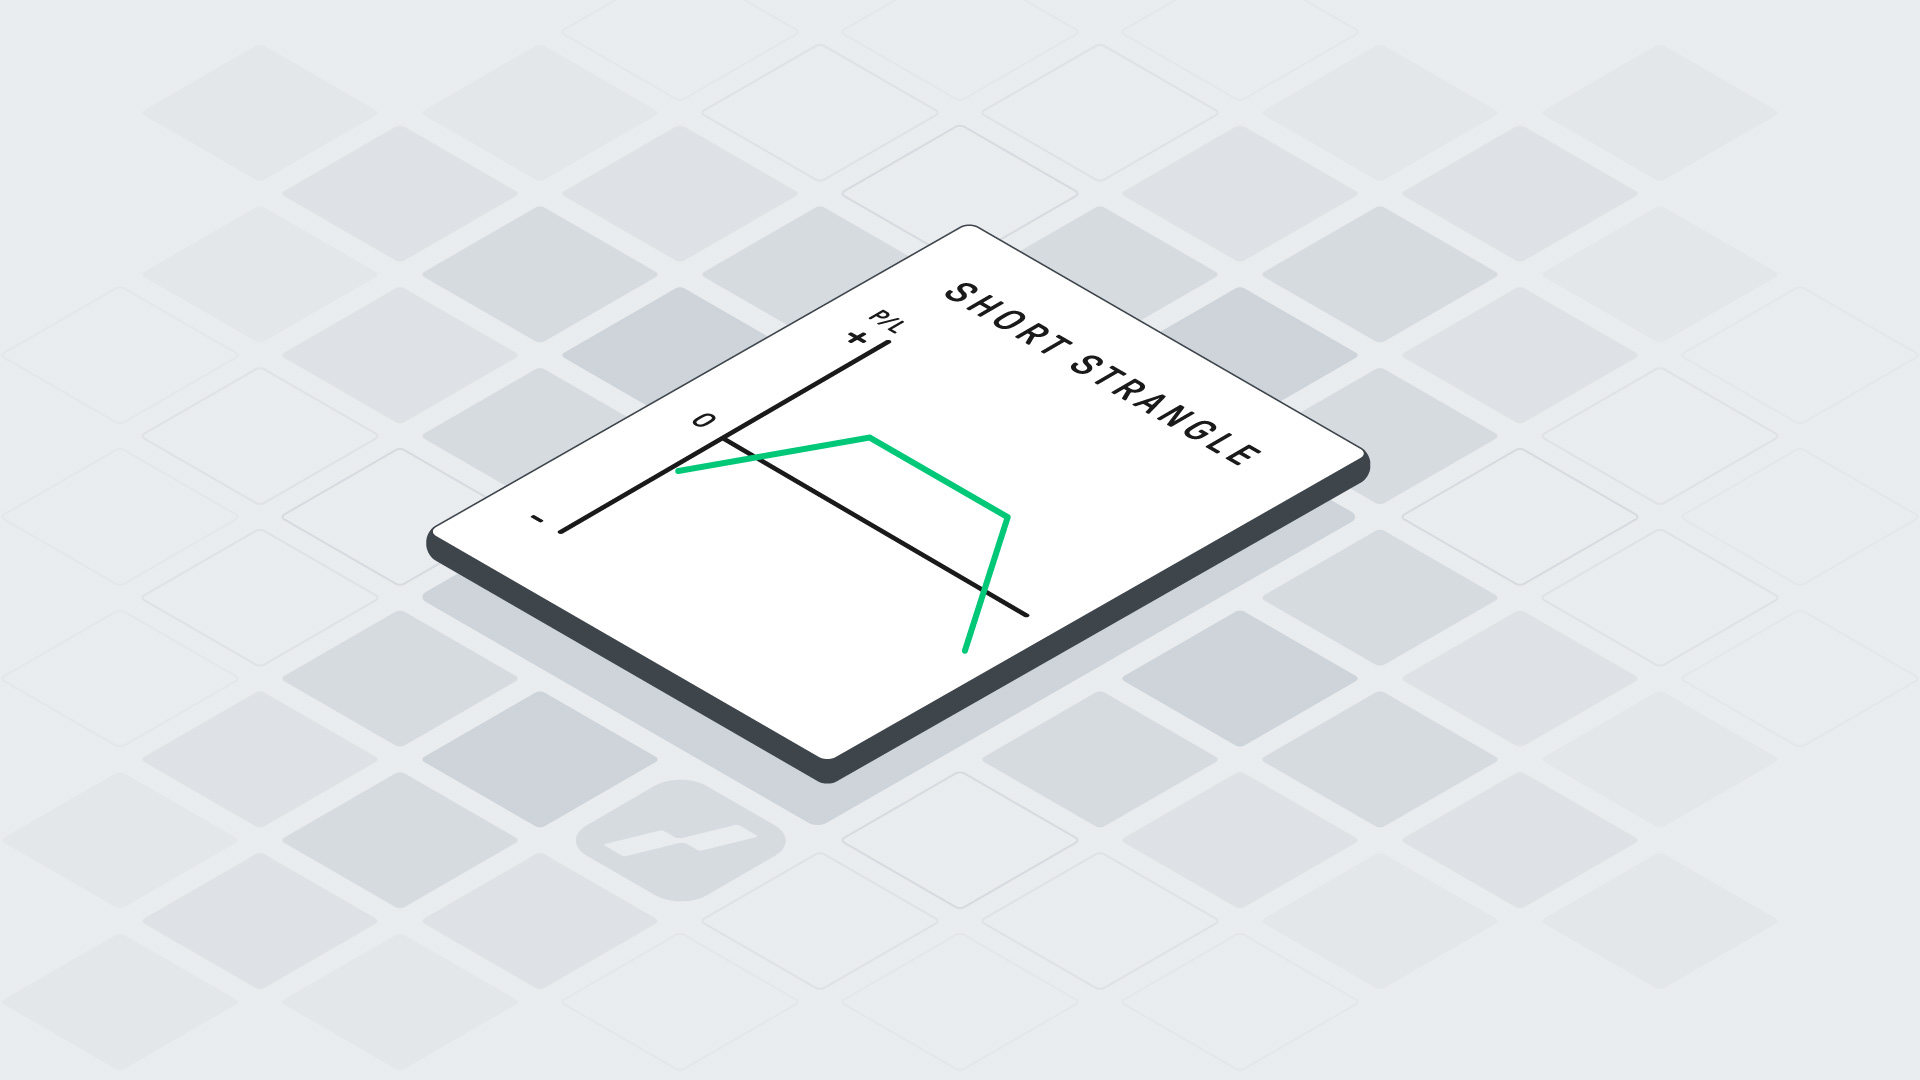
Der englische Begriff „Short“ steht in diesem Zusammenhang für „Verkauf“. Bei dem Short Strangle verkaufen Sie also die Optionen-Kombination, im Gegensatz zum Long Strangle, bei dem die Kombination gekauft wird.
Sie können den Short Strangle auf alle Basiswerte handeln, worauf Optionen handelbar sind. In diesem Artikel betrachten wir einen Short Strangle beispielsweise auf eine Aktie.
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
Inhalt
Aufbau des Short Strangles
Diese Strategie beinhaltet den Leerverkauf einer Call Option, die aus dem Geld ist (deren Basispreis über dem aktuellen Aktienkurs liegt) und einer Put Option, die ebenfalls aus dem Geld ist (deren Basispreis unter dem aktuellen Aktienkurs liegt), mit demselben Verfallsdatum.
Der Short Strangle zusammengefasst:
- Short Put mit Basispreis A
- Short Call mit Basispreis B
- Der Aktienkurs liegt in der Regel zwischen A und B
- Beide Optionen haben das gleiche Verfallsdatum
Profil eines Short Strangles

Prinzip des Short Strangles
Mit einem Short Strangle sind Sie verpflichtet, die Aktie zum Basispreis A zu kaufen oder sie zum Basispreis B zu verkaufen, wenn die Optionen ausgeübt werden.
Ihre Erwartung wird sein, dass der Aktienkurs irgendwo zwischen dem Basispreis A und dem Basispreis B bleiben wird und dass die von Ihnen verkauften Optionen wertlos verfallen werden.
Durch den Verkauf von zwei Optionen erhalten Sie eine Prämie, die umso größer ist, je näher sich die Basispreise der Optionen am aktuellen Aktienkurs befinden. Der maximale Gewinn wird auf diese Prämie begrenzt sein. Der theoretische maximale Verlust ist allerdings unbegrenzt. Das Aufwärtsrisiko ist mit dem leerverkauften Call unbegrenzt, während das Abwärtsrisiko erheblich ist, allerdings insofern begrenzt, dass die Aktie nicht tiefer als null fallen kann.
Fortgeschrittene Trader setzen diese Strategie um, um einen möglichen Rückgang der impliziten Volatilität auszunutzen. Wenn die implizite Volatilität einer Aktie ohne ersichtlichen Grund ungewöhnlich hoch ist, sind Call und Put Optionen möglicherweise überbewertet. Der Leerverkauf dieser Optionen ist dann entsprechend besonders lukrativ. Fällt dann die implizite Volatilität, verbilligen sich die Optionen, was sich auf den eingegangenen Short Strangle positiv auswirkt. Um den Zusammenhang zwischen einer hohen Volatilität und dem Preis einer Option zu verstehen, verweise ich auf meinen Artikel „Werden Sie mithilfe der Volatilität zum Profi-Trader“).
In der Umsetzung ist ein Short Strangle sehr einfach. Sie können ihn entweder als Optionen-Kombination handeln, indem Sie gleichzeitig die Put Option und die Call Option leerverkaufen, oder Sie können die Put Option und die Call Option nacheinander leerverkaufen.
Meine persönlichen Tipps für den Handel von Short Strangles
- Ich würde bei einem Short Strange empfehlen, die Basispreise A und B so auszuwählen, dass sie mindestens eine Standardabweichung oder mehr von dem aktuellen Aktienkurs entfernt sind. Das erhöht Ihre Erfolgswahrscheinlichkeit. Je weiter entfernt die Basispreise allerdings sind, desto niedriger ist die Prämie, die Sie vereinnahmen. Optionen mit einem Delta von 16 (auffindbar in der Optionskette im OptionTrader Ihrer Handelsplattform), entsprechen einer Standardabweichung.
- Wählen Sie für einen Short Strangle kurze Laufzeiten, da die Optionen in den letzten 60 Tagen vor ihrem Verfallsdatum schneller an Wert verlieren. Dieser Zeitwertverlust ist für Sie als Verkäufer der Optionen ein Vorteil. Siehe dazu auch meinen Artikel zu Thema Zeitwertverfall.
- Nehmen Sie die Gewinne vorzeitig mit. Meine Erfahrung hat gezeigt, dass es ratsam ist, die Gewinne zu realisieren, wenn 25% bis 50% der vereinnahmten Prämie bereits zu Buche stehen. Sie können im Anschluss einen neuen Short Strangle eröffnen, mit neuen nachjustierten Basispreisen, die den Aktienkurs wieder besser umklammern.
Für wen ist der Short Strangle geeignet?
Diese Strategie ist nur für die fortgeschrittenen Trader gedacht, die in der Lage sind, Ihr Depot ständig zu überwachen und schnell zu reagieren.
Der Short Strangle ist zwar in seiner Ausführung nicht besonders kompliziert, er erfordert dennoch eine große Expertise im Handel. Sie müssen in der Lage sein, einzuschätzen, ob die Optionen teuer oder billig sind (anhand der impliziten Volatilität zum Beispiel), und nur dann den Short Strangle eingehen, wenn Sie wissen, dass die Optionen teuer sind.
Die größte Gefahr bei einem Short Strangle liegt in den potenziellen unbegrenzten Verlusten Geht Ihr Handelsplan nicht auf, können Sie mehr als Ihren Einsatz verlieren.
Wann sollte ein Short Strangle eingegangen werden?
Sie eröffnen einen Short Strangle, wenn Sie davon ausgehen, dass sich die Aktie wenig bewegen wird. Ein Einstieg in einen Short Strangle könnte Sinn ergeben, wenn sich eine Aktie gerade aufgrund von besonderen Ereignissen stark bewegt hat, und von der Sie jetzt eine Beruhigung erwarten.
Die meisten Anleger, die den Short Strangle handeln, werden auch nach wichtigen Nachrichtenereignissen Ausschau halten, die zu einem Kollaps der impliziten Volatilität der Aktie führen können. Die Veröffentlichung von Quartalsergebnissen kann beispielsweise dazu führen, dass sich eine Aktie stark nach oben oder nach unten bewegt, was schlecht für den Short Strangle (und gut für den Long Strangle) wäre. Sie führen aber auch in der Regel zu einem deutlichen Rückgang der impliziten Volatilität. Man spricht in dem Fall von dem „Volatilitäts-Crush“. Dieser Fall der impliziten Volatilität wirkt sich auf den Short Strangle extrem positiv.
Wo liegen Ihre „Breakevens“?
Bei einem Short Strangle, gibt es zwei Breakeven-Punkte:
- Breakeven nach oben = Basispreis des Calls + vereinnahmte Prämie
- Breakeven nach unten = Basispreis des Puts – vereinnahmte Prämie
Was ist Ihr maximaler potenzieller Gewinn bei einem Short Strangle??
Ihr potenzieller Gewinn ist auf die vereinnahmte Prämie begrenzt. Er wird erzielt, wenn der Aktienkurs zwischen den Basispreisen bleibt. Ein Teilgewinn wird erzielt, wenn der Aktienkurs zwischen den Breakeven-Punkten bleibt. Ein Short Strangle muss nicht bis zum Ende der Laufzeit der Optionen gehalten werden. Sie können die Position vorzeitig glattstellen und die Gewinne (oder die Verluste) mitnehmen.
Was ist Ihr maximaler potenzieller Verlust bei einem Short Strangle?
Ihr maximaler potenzieller Verlust ist unbegrenzt, wenn die Aktie steigt. Wenn die Aktie fällt, kann Ihr Verlust wegen der leerverkauften Put Option ebenfalls sehr stark ausfallen, ist aber begrenzt, da die Aktie nicht tiefer als 0 fallen kann.
Der Bruttoverlust am Verfallsdatum wäre die Differenz zwischen dem Aktienkurs und dem Basispreis B der Call Option (wenn der Aktienkurs höher ist) beziehungsweise zwischen dem Aktienkurs und dem Basispreis A der Put Option (wenn der Aktienkurs niedriger ist). Der Nettoverlust ist der Bruttoverlust abzüglich der vereinnahmten Prämie, die Ihnen auf jeden Fall erhalten bleibt.
Was sind die Margin Anforderungen bei einem Short Strangle?
Die Margin-Anforderung für einen Short Strangle ist die Margin-Anforderung des Short Puts oder des Short Calls, je nachdem, welcher Wert höher ist, abzüglich der von der anderen Option-Seite erhaltenen Prämie.
Achtung: Die Margin-Anforderung kann sich im Laufe der Zeit ändern. Je nachdem, wie sich der Basiswert entwickelt, ist eine Erhöhung (oder Verringerung) der erforderlichen Margin möglich.
Wie wirkt sich die Zeit auf die Position aus?
Für diese Strategie ist der Zeitverfall Ihr bester Freund. Er wirkt sich doppelt zu Ihren Gunsten aus, da beide gehandelten Optionen von dem Zeitwertverfall profitieren. Jeder Tag, der vergeht, ohne dass sich der Aktienkurs ändert, bringt beide Optionen einen Tag näher an den wertlosen Verfall.
Was ist der Einfluss der impliziten Volatilität?
Nachdem die Strategie umgesetzt wurde, möchten Sie, dass die implizite Volatilität abnimmt. Eine Erhöhung der impliziten Volatilität wäre von Nachteil, da sie doppelt gegen Sie wirkt, indem sie den Preis für beide verkaufte Optionen erhöht.
Ein Anstieg der impliziten Volatilität deutet auch auf eine erhöhte Wahrscheinlichkeit eines starken Kursschwungs hin, während der Aktienkurs zwischen dem Basispreis A und dem Basispreis B bleiben sollte.
Risiko einer Ausübung der Optionen
Eine vorzeitige Ausübung der Optionen ist zwar jederzeit möglich, erfolgt jedoch in der Regel für die Call Option nur dann, wenn eine Dividenden-Ausschüttung vor der Tür steht, oder für die Put Option, wenn sie tief im Geld ist.
Die Vorteile und Nachteile des Short Strangles auf den Punkt gebracht
Vorteile:
- Der Short Strangle erzielt den maximalen Gewinn bei 3 möglichen Szenarien: Eine Seitwärtsbewegung, eine leichte Aufwärtsbewegung und eine leichte Abwärtsbewegung der zugrunde liegenden Aktie.
- Der Short Strangle profitiert vom Rückgang der impliziten Volatilität.
- Der Short Strangle profitiert vom Zeitwertverfall.
Nachteile:
- Der maximale Gewinn ist begrenzt.
- Eine starke Kursbewegung der Aktie führt zum Verlust der Position.
- Der maximale mögliche Verlust ist unbegrenzt.
Beispiel eines Short Strangles auf 3M (Ticker: MMM).
Nehmen wir als Beispiel an, dass die Aktie von 3M (MMM) derzeit mit 176$ gehandelt wird. Um die Short Strangle Strategie umzusetzen, verkauft ein Trader zwei Optionen, einen Call und einen Put.
Der Call mit einer Laufzeit von 60 Tagen hat einen Basispreis (Strike) von 195$ und seine Prämie beträgt 0,70$ für einen Gesamtpreis von 70$ (0,70$ x Multiplikator von 100). Die Put Option mit einer Laufzeit von 60 Tagen hat einen Basispreis von 155$ und die Prämie beträgt 1,00$ für einen Gesamtpreis von 100$ (1,00$ x 100). Beide Optionen haben dasselbe Verfallsdatum. Die Gesamt-Prämie, die der Trader vereinnahmt, beläuft sich auf 170$.
Der Breakeven der Position auf der oberen Seite liegt bei 195$ + 1,70$ = 196,70$. Über diesem Kurs fängt der Trader an, Verluste zu machen. Der Breakeven der Position auf der unteren Seite liegt bei 155$ – 1,70$ = 153,30$. Unter diesem Kurs entstehen die ersten Verluste.
Wenn der Aktienkurs während der Laufzeit der Optionen zwischen 155$ und 195$ bleibt, beläuft sich der Gewinn für den Trader auf 170$. Das ist die Prämie, die anfangs vereinnahmt wurde. Die Margin-Anforderung der Position würde schätzungsweise 2.400$ betragen, so dass die Rendite des Short Strangle ca. 7% in 60 Tagen entsprechen würde (170$ / 2.400$)
Nehmen wir an, dass die Aktie von 3M aufgrund guter Quartalsergebnisse steigen würde. Wenn der Kurs der Aktie am Ende der Laufzeit der Optionen bei 193$ notiert, verfallen beide Optionen wertlos. Der Trader realisiert seine Prämie von 170$ zu 100% als Gewinn.
Wenn der Kurs aufgrund einer Gewinnwarnung auf 150$ fallen sollte, verfällt die Call Option wertlos. Die Put Option ist aber stark im Geld und 5$ wert. Mit dem Multiplikator von 100 entsteht mit der Put Option ein Verlust von 500$. Nach Abzug der Prämie von 170$ bleibt für den Trader ein Verlust von 330$. Der Verlust ist in diesem Fall fast doppelt so hoch wie der mögliche Gewinn.
Dieses Beispiel zeigt, dass die Wahrscheinlichkeit des Gewinns beim Short Strangle hoch ist. Wenn der Plan aber nicht aufgeht, können verheerende Verluste drohen. Ein Ausstieg aus der Position könnte beispielsweise von einem Trader vorgenommen werden, sobald die Verluste das Zweifache des potenziellen Gewinns erreichen.
Fazit: Der Short Strangle als Einnahme-Strategie für Fortgeschrittene
Der Short Strangle ist eine beliebte Einnahme-Strategie, da sie eine hohe Gewinnwahrscheinlichkeit aufweist. Sie ist darüber hinaus sehr einfach umzusetzen, was diese Strategie noch attraktiver macht. Die Gewinne sind zwar auf die vereinnahmte Prämie begrenzt, können aber im Verhältnis zur Margin-Anforderung prozentual sehr stark ausfallen.
Die Strategie geht auf, wenn sich während der Laufzeit der Optionen die zugrunde liegende Aktie wenig bewegt. Das ist an einem Short Strangle besonders charmant: Der Trader kann bei 3 Szenarien gewinnen: Wenn sich die Aktie seitwärts bewegt, leicht steigt oder leicht fällt. Dabei profitiert der Trader sowohl vom Zeitwertverfall als auch von einer fallenden impliziten Volatilität.
Aufgrund ihrer potenziellen unbegrenzten Verluste ist diese Strategie jedoch nur für fortgeschrittene Trader geeignet, die geübt sind, ihre Risiken konsequent zu managen.
Was ist ein Short Strangle und welche Verpflichtungen übernimmt der Verkäufer dieser Optionskombination?
Ein Short Strangle entsteht durch den gleichzeitigen Verkauf einer aus dem Geld liegenden Call-Option und einer aus dem Geld liegenden Put-Option auf denselben Basiswert mit demselben Verfallsdatum. Kommt es bei einer physisch abgewickelten Option zu einem Assignment, muss der Verkäufer beim Short Put den Basiswert zum Ausübungspreis kaufen beziehungsweise beim Short Call den Basiswert zum Ausübungspreis verkaufen. Die Strategie vereinnahmt bei Eröffnung die Prämien beider verkauften Optionen, geht dafür jedoch entsprechende Verpflichtungen und erhebliche Verlustrisiken ein.
Warum ist das Verlustrisiko eines Short Strangle bei einem steigenden Kurs des Basiswerts theoretisch unbegrenzt, während es bei einem fallenden Kurs zwar erheblich, aber begrenzt ist?
Steigt der Kurs des Basiswerts deutlich über den Ausübungspreis des verkauften Calls, kann der Verlust auf der Call-Seite theoretisch unbegrenzt wachsen, da der Kurs des Basiswerts grundsätzlich keine feste Obergrenze besitzt. Fällt der Kurs dagegen deutlich unter den Ausübungspreis des verkauften Puts, können auf der Put-Seite ebenfalls erhebliche Verluste entstehen. Diese sind jedoch begrenzt, da der Kurs des Basiswerts nicht unter null fallen kann. Die bei Eröffnung vereinnahmte Nettoprämie reduziert den jeweiligen Gesamtverlust.
Warum profitiert ein Short Strangle grundsätzlich vom Zeitwertverfall und von einer sinkenden impliziten Volatilität?
Da sowohl der Call als auch der Put verkauft werden, weist ein Short Strangle grundsätzlich ein positives Theta und ein negatives Vega auf. Bei ansonsten unveränderten Bedingungen wirkt sich der fortschreitende Zeitwertverfall daher zugunsten der Position aus. Ein Rückgang der impliziten Volatilität kann zusätzlich den Marktwert beider Optionen reduzieren und damit ebenfalls vorteilhaft für den Verkäufer sein. Ein Anstieg der impliziten Volatilität kann dagegen den Rückkauf der verkauften Optionen verteuern und die Position belasten.
Welchen Einfluss hat die Wahl weiter vom aktuellen Kurs entfernter Ausübungspreise auf einen Short Strangle?
Werden die Ausübungspreise des verkauften Calls und Puts weiter vom aktuellen Kurs des Basiswerts entfernt gewählt, ist eine stärkere Kursbewegung erforderlich, damit eine der Optionen ins Geld gerät. Gleichzeitig fallen die vereinnahmten Optionsprämien bei ansonsten vergleichbaren Bedingungen typischerweise geringer aus. Die Wahl der Ausübungspreise stellt daher einen Kompromiss zwischen der Höhe der vereinnahmten Prämie, dem Abstand zum aktuellen Kurs und dem eingegangenen Risiko dar.
Welche Chancen und Risiken bestehen beim Einsatz eines Short Strangle in Phasen hoher impliziter Volatilität?
Bei hoher impliziter Volatilität weisen Optionen bei ansonsten vergleichbaren Bedingungen höhere Prämien auf, sodass mit einem Short Strangle eine höhere Nettoprämie vereinnahmt werden kann. Sinkt die implizite Volatilität nach Eröffnung der Position, kann dies den Marktwert der verkauften Optionen reduzieren und sich zugunsten des Verkäufers auswirken. Eine hohe implizite Volatilität spiegelt jedoch zugleich eine größere vom Markt erwartete Schwankungsintensität wider und kann weiter steigen. Höhere Prämien bedeuten daher nicht automatisch ein günstigeres Chance-Risiko-Verhältnis.