
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Das Delta gibt an, um wie viel sich der Optionspreis näherungsweise ändert, wenn der Basiswert um 1 Euro steigt.
- Call-Optionen haben ein Delta zwischen 0 und 1, Put-Optionen zwischen −1 und 0.
- Optionen am Geld haben ein Delta von etwa 0,50 bzw. −0,50.
- Über die Delta-Position lässt sich eine Optionsposition in Aktien umrechnen.
- Als Faustregel entspricht das Delta ungefähr der Wahrscheinlichkeit, dass die Option am Verfallstag im Geld liegt.
Inhalt
Was ist das Delta einer Option?
Das Delta einer Option gibt an, um wie viel sich der Optionspreis bei kleinen Kursbewegungen näherungsweise verändert, wenn der Kurs des Basiswerts um eine Einheit steigt oder fällt.
Ein betragsmäßig hohes Delta bedeutet, dass die Option stark auf Kursbewegungen reagiert. Das Delta lässt sich auf drei Arten verstehen:
- als Veränderung des Optionspreises im Verhältnis zur Kursveränderung des Basiswerts,
- als aktienäquivalente Delta-Position,
- als näherungsweise Wahrscheinlichkeit, dass die Option am Verfallstag im Geld liegt.
Wie verändert das Delta den Optionspreis?
Ein Delta von 0,60 bedeutet, dass sich der Optionspreis um etwa 0,60 Euro verändert, wenn der Basiswert um 1 Euro steigt oder fällt.
Das Delta wird als Dezimalzahl angegeben. Call-Optionen haben ein positives Delta zwischen 0 und 1: Sie gewinnen, wenn der Basiswert steigt. Put-Optionen haben ein negatives Delta zwischen −1 und 0: Sie gewinnen, wenn der Basiswert fällt.
Beispiel: Die ABC-Aktie notiert bei 25 Euro. Eine Call-Option mit einem Delta von 0,60 kostet 1,00 Euro. Steigt die Aktie auf 26 Euro, steigt der Wert der Option näherungsweise auf 1,60 Euro. Fällt die Aktie auf 24 Euro, sinkt er auf 0,40 Euro.
Bei einer Put-Option mit einem Delta von −0,40 und einer Prämie von 0,70 Euro ist es umgekehrt: Fällt die Aktie um 1 Euro, steigt der Put auf 1,10 Euro. Steigt die Aktie um 1 Euro, sinkt er auf 0,30 Euro.
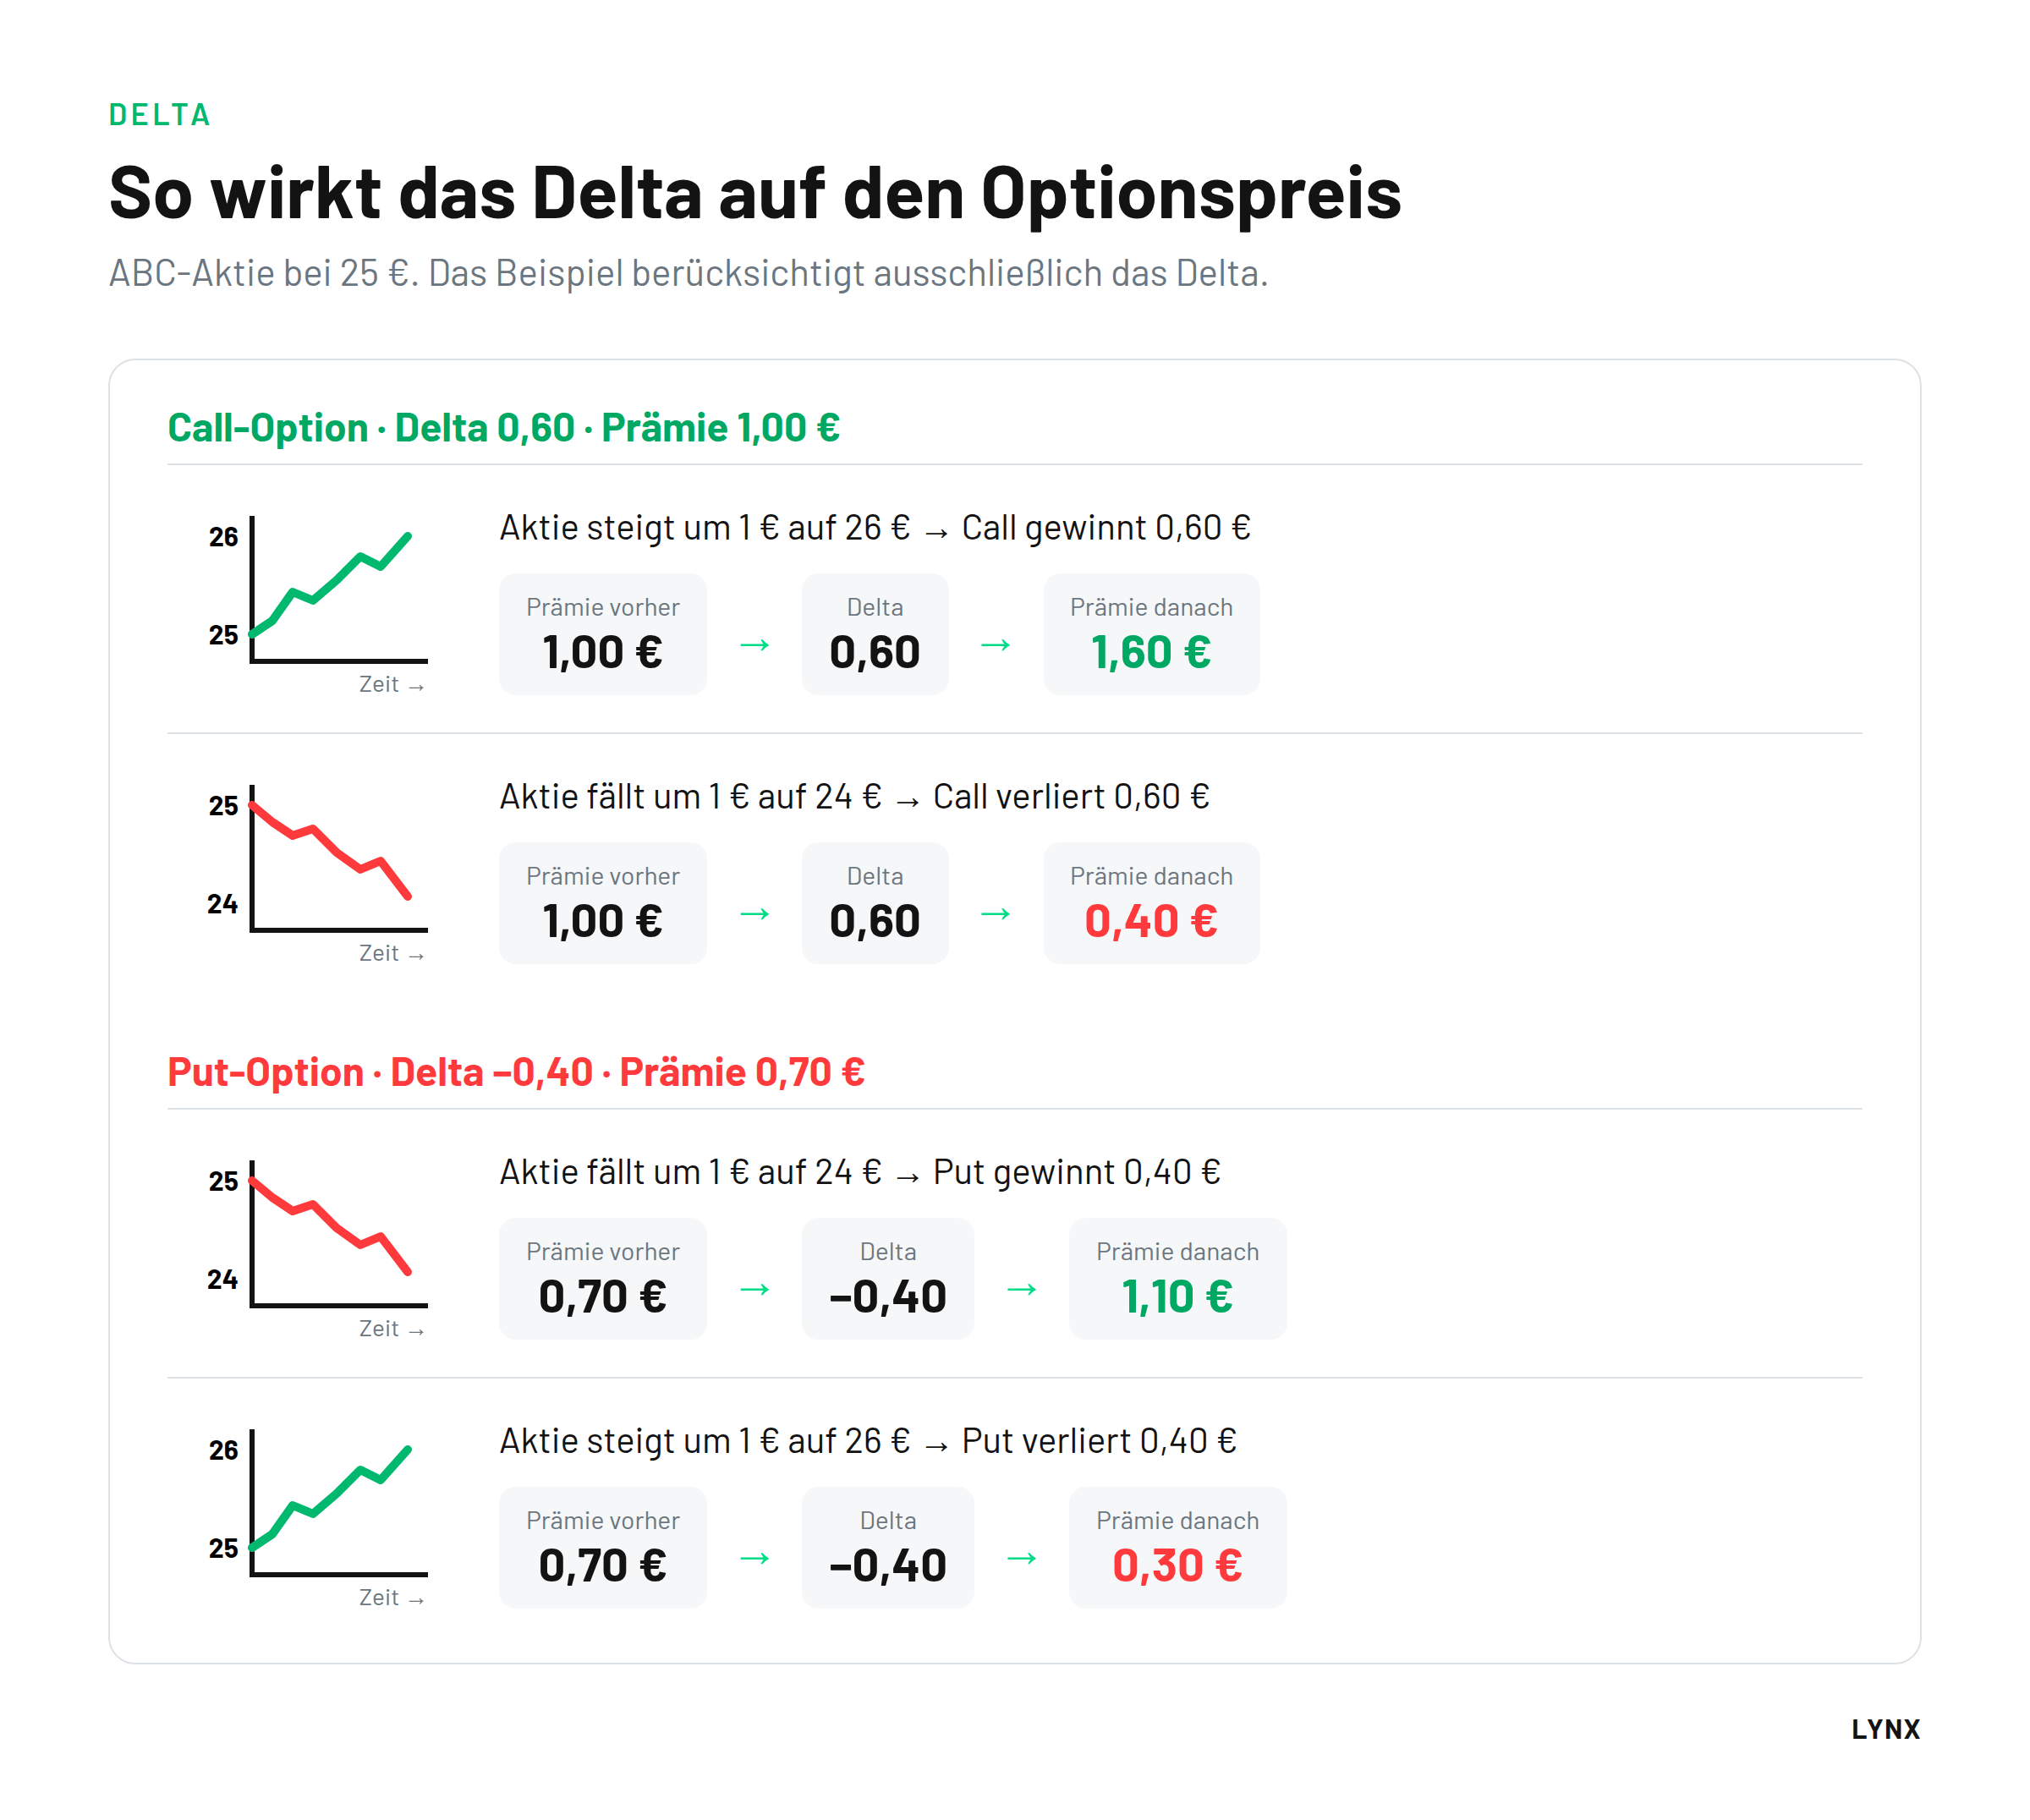
Hinweis: Das Beispiel berücksichtigt ausschließlich das Delta. In der Praxis wirken gleichzeitig Gamma, Theta und Vega auf den Optionspreis.
Was ist die Delta-Position?
Die Delta-Position gibt an, wie vielen Aktien eine Optionsposition in ihrer Kursreaktion entspricht; sie berechnet sich aus Anzahl der Kontrakte × Kontraktgröße × Delta.
Ein Anleger besitzt 10 ABC-Call-Optionen mit einem Delta von 0,60. Ein Kontrakt umfasst 100 Aktien:
10 Kontrakte × 100 Aktien × 0,60 = 600 Deltas
Die Position verhält sich bei kleinen Kursänderungen also wie 600 Aktien. Man spricht von 600 Long-Deltas. Hält der Anleger zusätzlich 5 Put-Optionen mit einem Delta von −0,40, kommen 5 × 100 × −0,40 = −200 Deltas hinzu. Die Gesamtposition beträgt dann 400 Long-Deltas:
| Position | Kontrakte | Kontraktgröße | Delta | Delta-Position |
|---|---|---|---|---|
| Call | 10 | 100 | 0,60 | +600 |
| Put | 5 | 100 | −0,40 | −200 |
| Gesamt | +400 entspricht 400 Aktien |
Mit der Delta-Position lässt sich schnell einschätzen, wie viel eine Optionsposition bei einer Kursbewegung gewinnt oder verliert: Bei 400 Deltas bringt ein Kursanstieg um 1 Euro näherungsweise 400 Euro.
Ist das Delta eine Wahrscheinlichkeit?
Als Faustregel entspricht das Delta ungefähr der Wahrscheinlichkeit, dass eine Option am Verfallstag im Geld liegt: Ein Delta von 0,80 steht für rund 80 Prozent.
Eine Option mit einem Delta von 0,10 hätte demnach nur eine Wahrscheinlichkeit von etwa 10 Prozent, am Verfallstag im Geld zu liegen. Stillhalter nutzen diese Einschätzung häufig bei der Auswahl des Ausübungspreises.
Eine exakte Wahrscheinlichkeitsberechnung ist das nicht, aber eine brauchbare Orientierung. Genau genommen überschätzt das Delta die Wahrscheinlichkeit bei Call-Optionen leicht, bei Put-Optionen unterschätzt es sie leicht. Der Unterschied wächst mit Volatilität und Restlaufzeit: Eine Call-Option am Geld mit einem Jahr Laufzeit und 40 Prozent Volatilität hat ein Delta von etwa 0,58, liegt aber nur mit rund 42 Prozent Wahrscheinlichkeit im Geld. Bei kurzen Laufzeiten fällt die Abweichung dagegen kaum ins Gewicht.
Welches Delta haben Optionen im, am und aus dem Geld?
Optionen am Geld haben ein Delta von etwa 0,50 (Call) bzw. −0,50 (Put); je weiter eine Option im Geld liegt, desto näher liegt ihr Delta bei 1 bzw. −1.
| Optionsart | Im Geld ITM | Am Geld ATM | Aus dem Geld OTM |
|---|---|---|---|
| Call | über 0,50 bis nahe 1 | etwa 0,50 | unter 0,50 bis nahe 0 |
| Put | unter −0,50 bis nahe −1 | etwa −0,50 | über −0,50 bis nahe 0 |
Beispiel ABC-Aktie: Die Aktie notiert bei 25 Euro, die Call-Optionen laufen zwei Monate. Je höher der Ausübungspreis und je weiter die Option aus dem Geld liegt, desto kleiner ist ihr Delta:
| Ausübungspreis | Delta | Moneyness | Faustregel: Wahrscheinlichkeit im Geld |
|---|---|---|---|
| 23 € | 0,80 | im Geld | ca. 80 % |
| 24 € | 0,65 | im Geld | ca. 65 % |
| 25 € | 0,50 | am Geld | ca. 50 % |
| 26 € | 0,35 | aus dem Geld | ca. 35 % |
| 27 € | 0,20 | aus dem Geld | ca. 20 % |
Die Call-Option mit Ausübungspreis 23 Euro steigt bei einem Kursanstieg um 1 Euro um etwa 0,80 Euro. Die Option mit Ausübungspreis 27 Euro steigt nur um etwa 0,20 Euro, liegt nach der Faustregel aber auch nur mit rund 20 Prozent Wahrscheinlichkeit am Verfallstag im Geld.
Hinweis: Die Tabellenwerte sind vereinfachte Beispielwerte. Reale Optionsgriechen hängen von Markt, Laufzeit und Volatilität ab.
Wie verändert sich das Delta mit der Zeit?
Mit abnehmender Restlaufzeit steigt das Delta von Optionen im Geld in Richtung 1, während das Delta von Optionen aus dem Geld in Richtung 0 sinkt.
Die Grafik zeigt das Delta einer Index-Call-Option mit Ausübungspreis von 560 Punkten heute (60 Tage Restlaufzeit) und 30 Tage später. Notiert der Index bei 560 Punkten, liegt das Delta in beiden Fällen bei etwa 0,50.
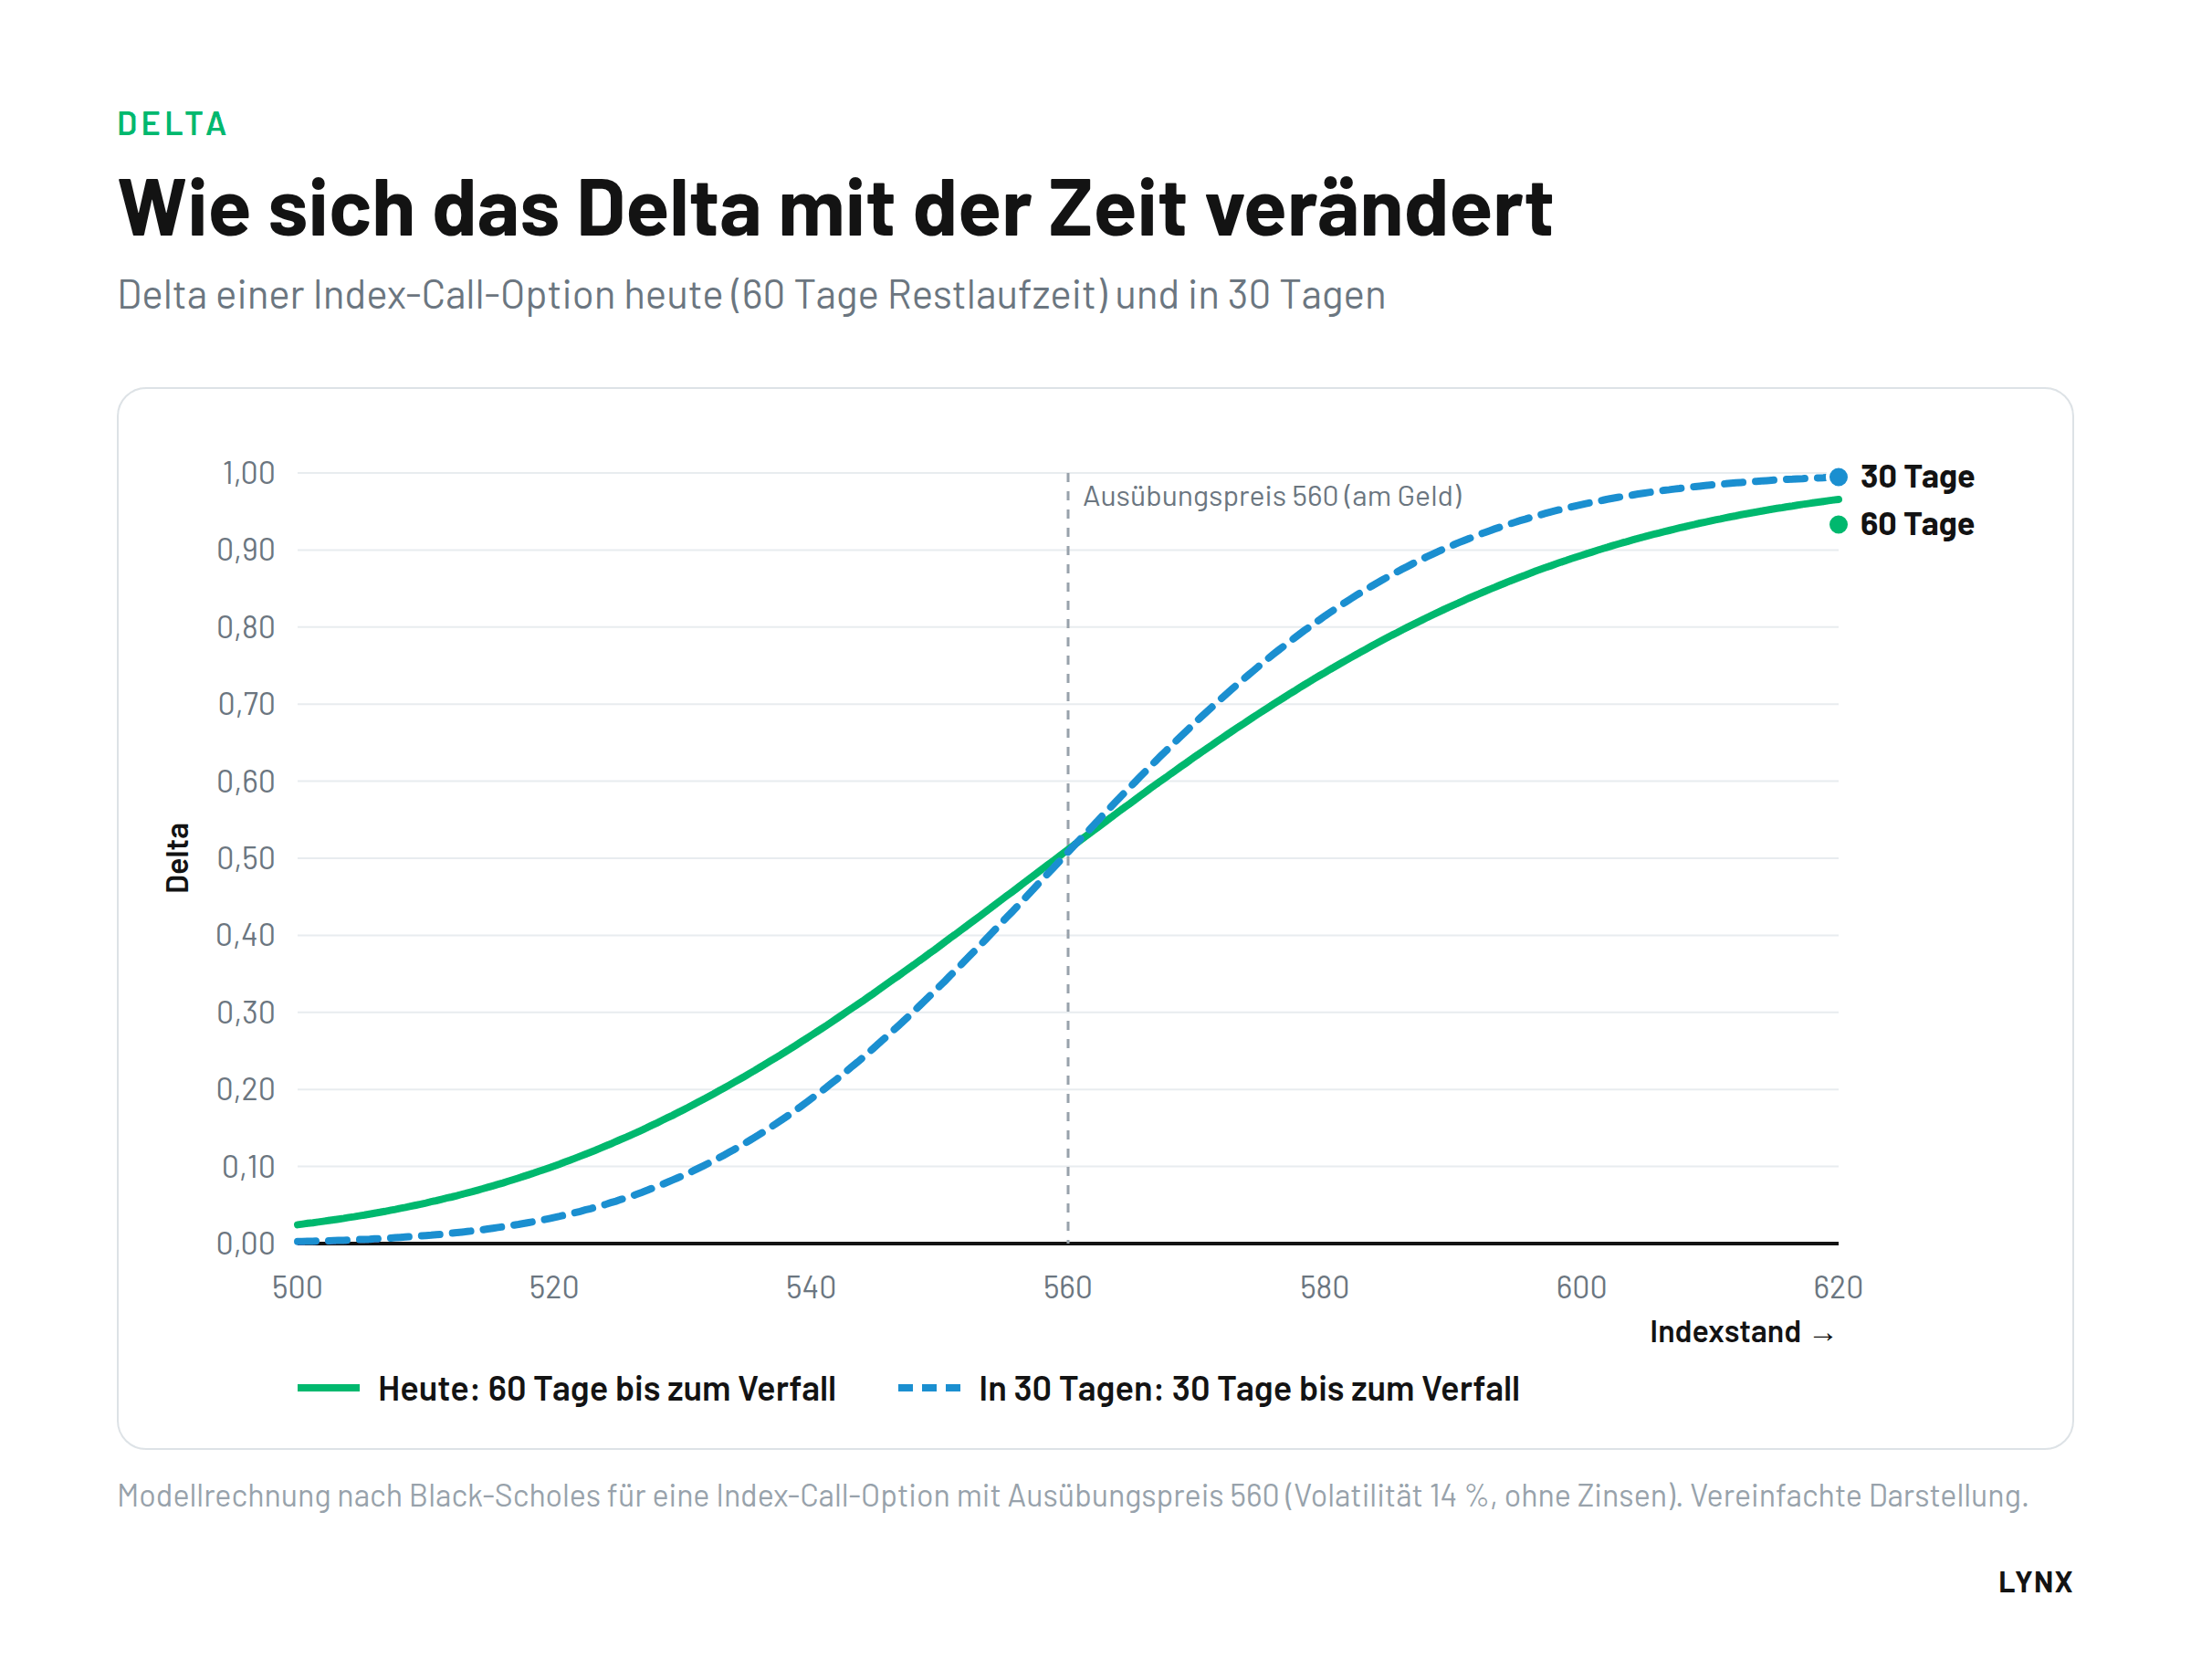
Steigt der Index über 560 Punkte, liegt die blaue Linie (30 Tage) über der grünen: Das Delta einer Option im Geld nimmt zu, je näher der Verfall rückt. Fällt der Index unter 560 Punkte, liegt die Option aus dem Geld und ihr Delta wird mit näher rückendem Verfall kleiner. Kurz vor dem Verfall entscheidet sich also immer deutlicher, ob die Option ausgeübt wird oder wertlos verfällt.
Wie schnell sich das Delta bei Kursbewegungen verändert, misst ein weiterer Optionsgrieche: das Gamma.
Hinweis: Die Kurven sind eine Modellrechnung nach Black-Scholes (Index-Call-Option, Ausübungspreis 560, Volatilität 14 %, ohne Zinsen).
Häufige Fragen zum Delta
Was bedeutet ein Delta von 0,5?
Ein Delta von 0,5 bedeutet, dass sich der Optionspreis um etwa 0,50 Euro verändert, wenn der Basiswert um 1 Euro steigt oder fällt. Ein Delta von 0,5 ist typisch für Call-Optionen am Geld.
Warum ist das Delta bei Put-Optionen negativ?
Put-Optionen gewinnen an Wert, wenn der Basiswert fällt. Kurs und Optionspreis bewegen sich also in entgegengesetzte Richtungen, deshalb ist das Delta negativ und liegt zwischen −1 und 0.
Kann das Delta größer als 1 sein?
Bei einer einzelnen Call-Option nicht: Ihr Delta liegt zwischen 0 und 1. Die Delta-Position einer ganzen Optionsposition kann dagegen deutlich größer sein, da sie Kontraktanzahl und Kontraktgröße berücksichtigt.
Welches Delta hat eine Aktie?
Eine Aktie hat ein Delta von 1: Steigt ihr Kurs um 1 Euro, steigt der Wert um 1 Euro. 100 Aktien entsprechen daher 100 Deltas. So lassen sich Aktien- und Optionspositionen direkt vergleichen.
Was bedeutet delta-neutral?
Eine Position ist delta-neutral, wenn ihre gesamte Delta-Position etwa null beträgt. Kleine Kursbewegungen des Basiswerts wirken sich dann kaum auf den Wert der Position aus. Delta-Neutralität gilt aber nur für den Moment, da sich das Delta laufend verändert.
Weiterlesen

Alles über Optionen:

Volatilität
Griechen