

Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Der Volatility Skew beschreibt unterschiedliche implizite Volatilitäten bei gleicher Laufzeit, aber verschiedenen Ausübungspreisen.
- Put-Optionen weit aus dem Geld sind meist mit einer höheren impliziten Volatilität bewertet und damit relativ teuer.
- Die Laufzeitstruktur beschreibt unterschiedliche implizite Volatilitäten bei gleichem Ausübungspreis, aber verschiedenen Laufzeiten.
- Ereignisse wie Quartalszahlen prägen die Laufzeitstruktur besonders stark.
Inhalt
Was ist der Volatility Skew?
Der Volatility Skew (Volatilitätsskew, Volatilitätsverzerrung) beschreibt, dass Optionen mit derselben Laufzeit, aber unterschiedlichen Ausübungspreisen mit unterschiedlicher impliziter Volatilität bewertet werden; bei Aktien und Indizes sind Put-Optionen aus dem Geld meist am teuersten.
Eine Put-Option im Geld weist häufig eine niedrigere implizite Volatilität auf als eine weit aus dem Geld liegende Put-Option. Die aus dem Geld liegende Put-Option erscheint dadurch relativ teuer.
Man kann solche Puts mit einer Feuerversicherung für ein Haus vergleichen: Die Wahrscheinlichkeit eines Brandes ist gering, seine Folgen können aber schwerwiegend sein. Ähnlich schützen Put-Optionen ein Portfolio bei einem starken Börsenrückgang, und für diesen Schutz verlangt der Markt eine entsprechende Prämie.
Wie sieht der Volatility Skew in der Praxis aus?
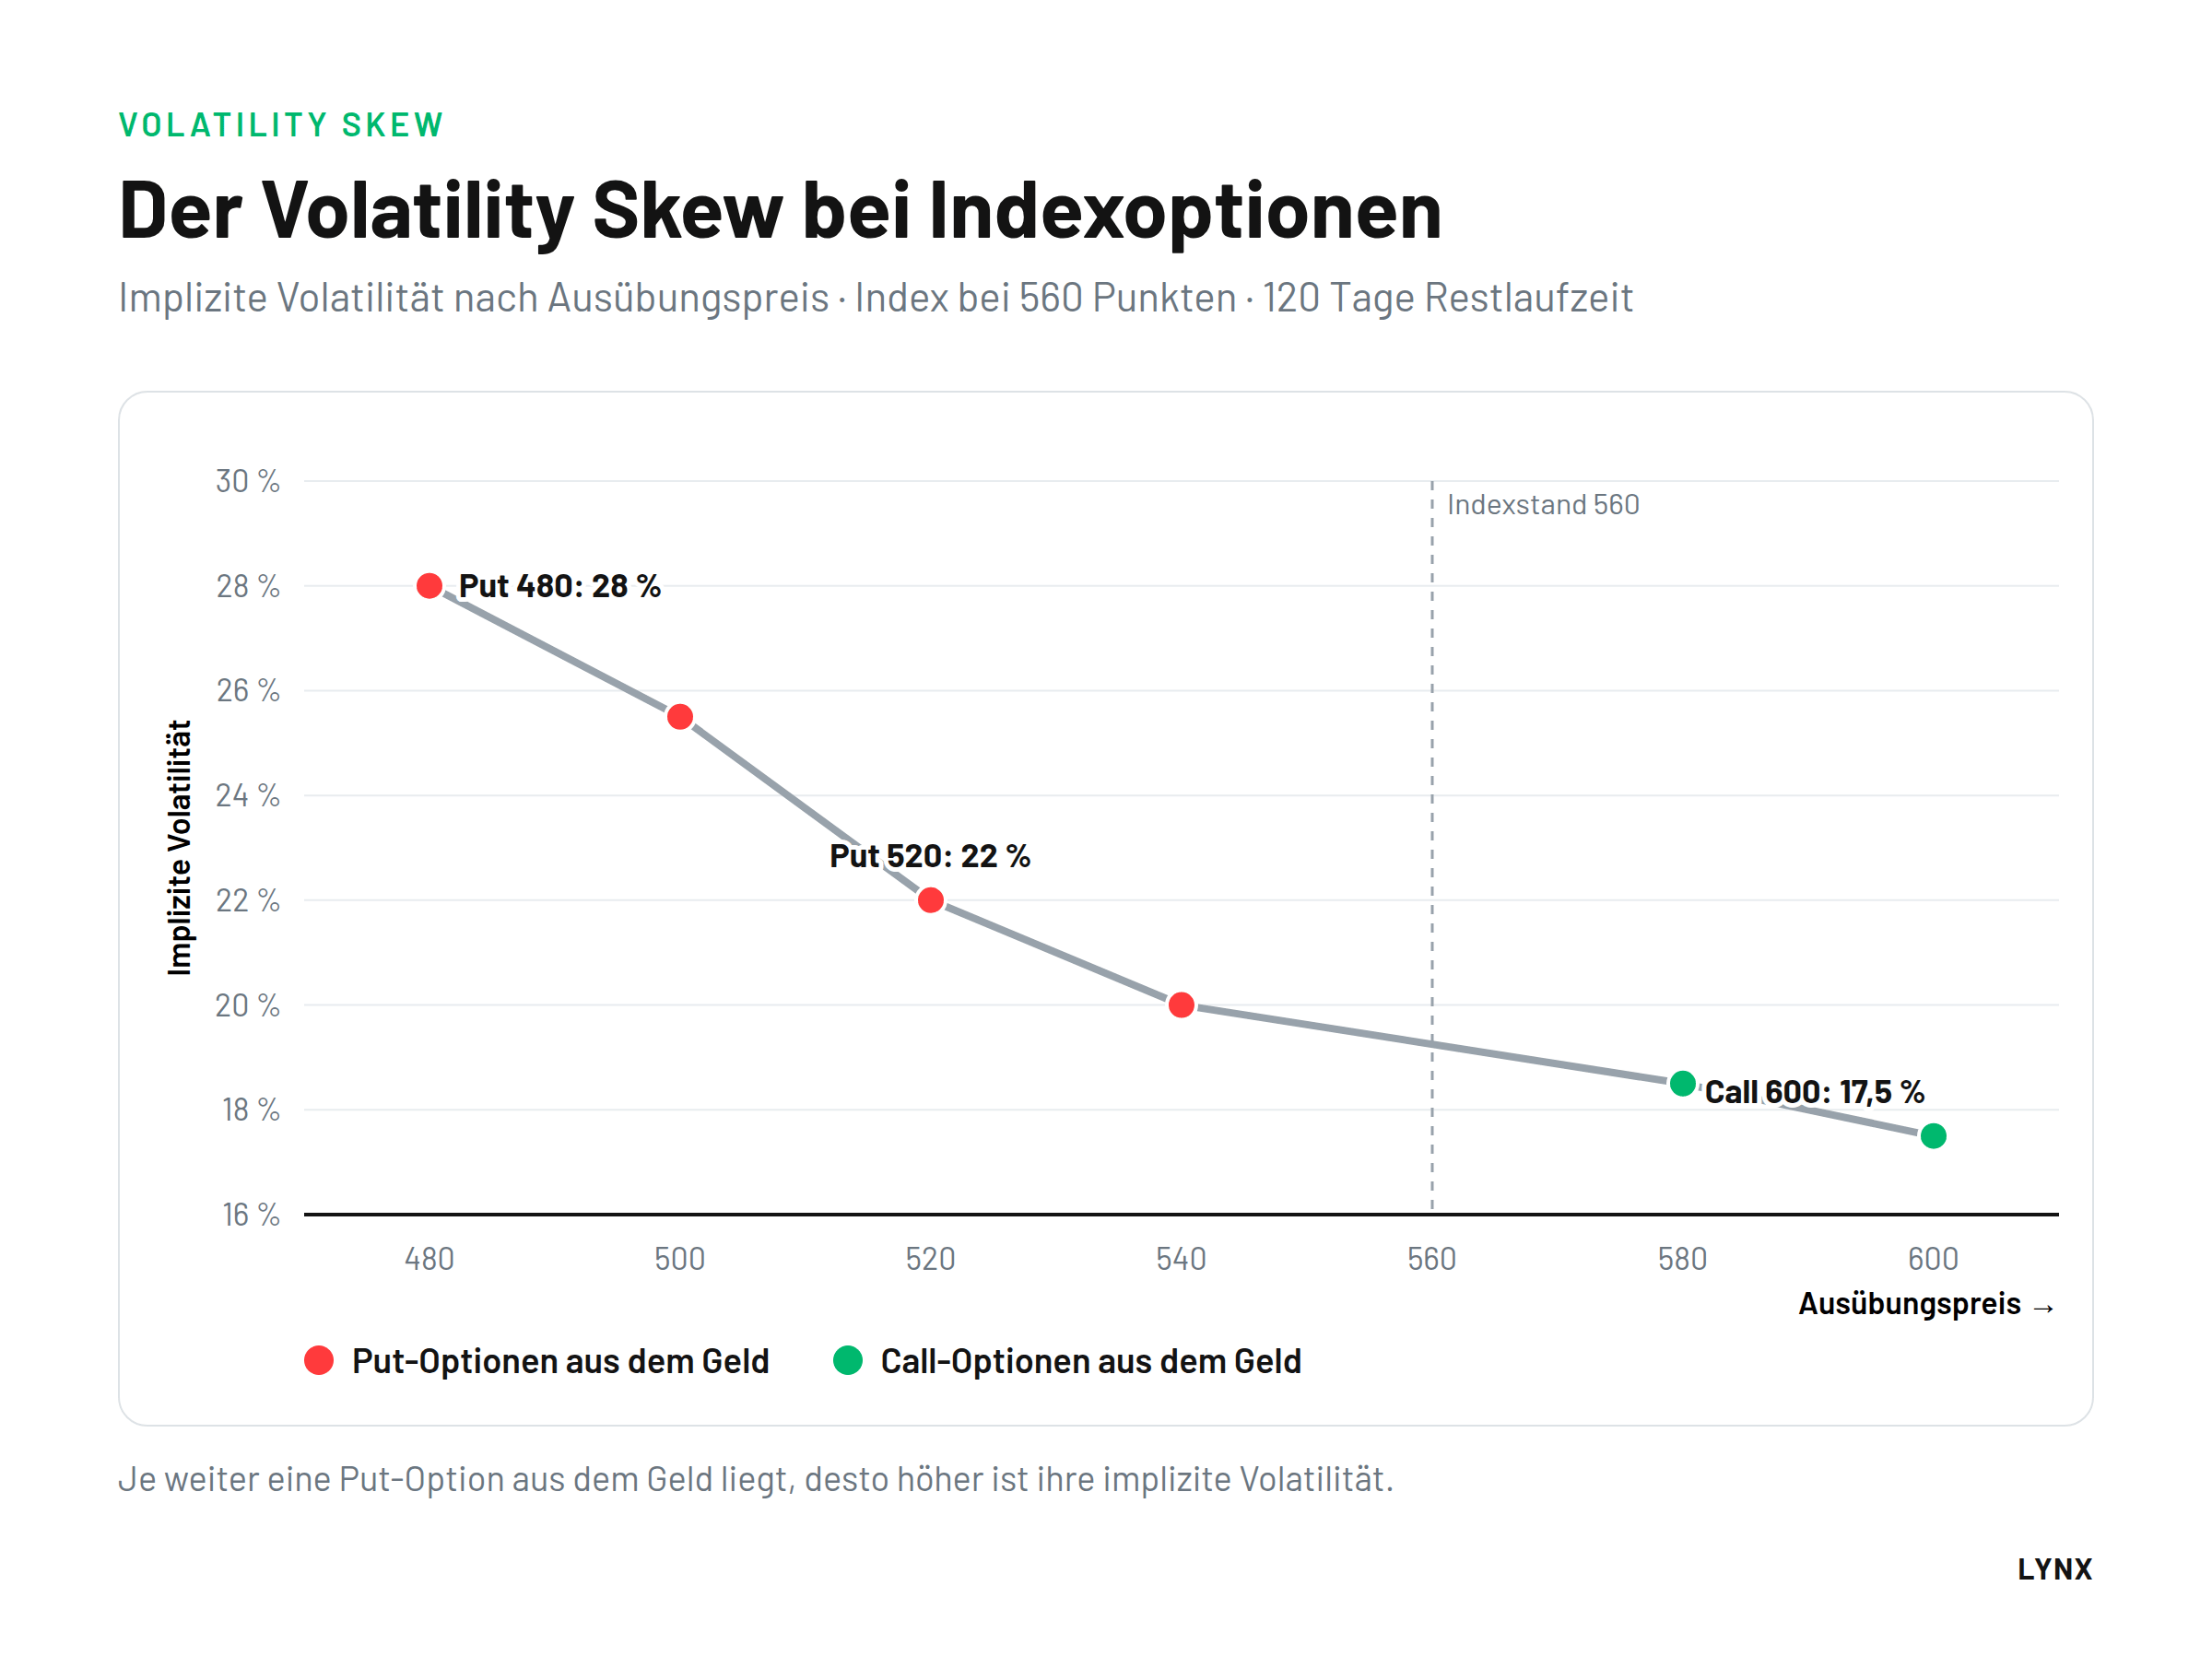
Bei Indexoptionen fällt die implizite Volatilität typischerweise von Put-Optionen mit niedrigem Ausübungspreis zu Call-Optionen mit hohem Ausübungspreis ab.
Das Beispiel zeigt Indexoptionen mit 120 Tagen Laufzeit. Der Index notiert bei 560 Punkten. Die Prämien sind vereinfachte Beispielwerte, die das Prinzip verdeutlichen:
| Ausübungspreis | Option | Abstand zum Index (560) | Prämie | Implizite Volatilität |
|---|---|---|---|---|
| 480 | Put | 80 Punkte aus dem Geld | 2,50 € | 28,00 % |
| 500 | Put | 60 Punkte aus dem Geld | 4,00 € | 25,50 % |
| 520 | Put | 40 Punkte aus dem Geld | 8,00 € | 22,00 % |
| 540 | Put | 20 Punkte aus dem Geld | 12,50 € | 20,00 % |
| 580 | Call | 20 Punkte aus dem Geld | 11,00 € | 18,50 % |
| 600 | Call | 40 Punkte aus dem Geld | 5,00 € | 17,50 % |
Der Vergleich zweier gleich weit entfernter Optionen macht den Skew deutlich: Die Put-Option 520 liegt 40 Punkte aus dem Geld, hat eine implizite Volatilität von 22 Prozent und kostet 8 Euro. Die Call-Option 600 liegt ebenfalls 40 Punkte aus dem Geld, hat aber nur 17,5 Prozent Volatilität und kostet 5 Euro.
Je weiter der Ausübungspreis einer Put-Option vom aktuellen Kurs entfernt ist, desto höher ist ihre implizite Volatilität. Der Markt bewertet diese Optionen auf Basis größerer erwarteter Abwärtsbewegungen. Put-Optionen mit Ausübungspreis 480 und 500 können daher als Versicherung dienen: Bei einem plötzlichen Einbruch bieten sie Schutz, ohne dass sehr hohe Beträge investiert werden müssen.
Warum gibt es einen Volatility Skew?
Der Volatility Skew entstand nach dem Börsencrash von 1987, weil Anleger seitdem das Risiko starker Kursrückgänge höher bewerten als das ebenso starker Anstiege und verstärkt Put-Optionen zur Absicherung kaufen.
- Crash-Erfahrung: Vor dem Schwarzen Montag im Oktober 1987 gab es bei Aktienoptionen noch keinen ausgeprägten Skew. Seitdem ist er fester Bestandteil der Optionspreise.
- Nachfrage nach Absicherung: Anleger kaufen aus dem Geld liegende Put-Optionen zum Schutz ihres Portfolios. Die hohe Nachfrage treibt deren implizite Volatilität und Prämie.
- Angebot an Calls: Viele Anleger verkaufen Call-Optionen auf Aktien, die sie bereits halten (Covered Call). Das zusätzliche Angebot drückt die implizite Volatilität und die Prämie von Calls.
Für Anleger heißt das: Sehr starke Abwärtsbewegungen sind vergleichsweise selten. Zur Absicherung eines Portfolios können Put-Optionen wie eine Versicherung wirken. Wer dagegen auf einen Börseneinbruch spekuliert, zahlt oft eine hohe Prämie für ein Ereignis mit geringer Eintrittswahrscheinlichkeit. Ob das zu Ihrer Strategie passt, hängt von Ihren Anlagezielen und Ihrer Risikobereitschaft ab.
Was ist die Laufzeitstruktur der Volatilität?
Die Laufzeitstruktur (Term Structure) der Volatilität beschreibt, dass Optionen mit demselben Ausübungspreis, aber unterschiedlichen Verfallsterminen mit unterschiedlicher impliziter Volatilität bewertet werden.
Während der Skew verschiedene Ausübungspreise vergleicht, betrachtet die Laufzeitstruktur verschiedene Verfallstermine:
| Volatility Skew | Laufzeitstruktur (Term Structure) | |
|---|---|---|
| Verfallstermin | gleich | unterschiedlich |
| Ausübungspreis | unterschiedlich | gleich |
| Vergleicht | implizite Volatilität über Ausübungspreise | implizite Volatilität über Laufzeiten |
| Typische Ursache | Absicherungsnachfrage nach Put-Optionen | erwartete Ereignisse wie Quartalszahlen, saisonale Effekte |
| Typisches Muster | aus dem Geld liegende Puts höher bewertet als Calls | in ruhigen Märkten steigend mit der Laufzeit |
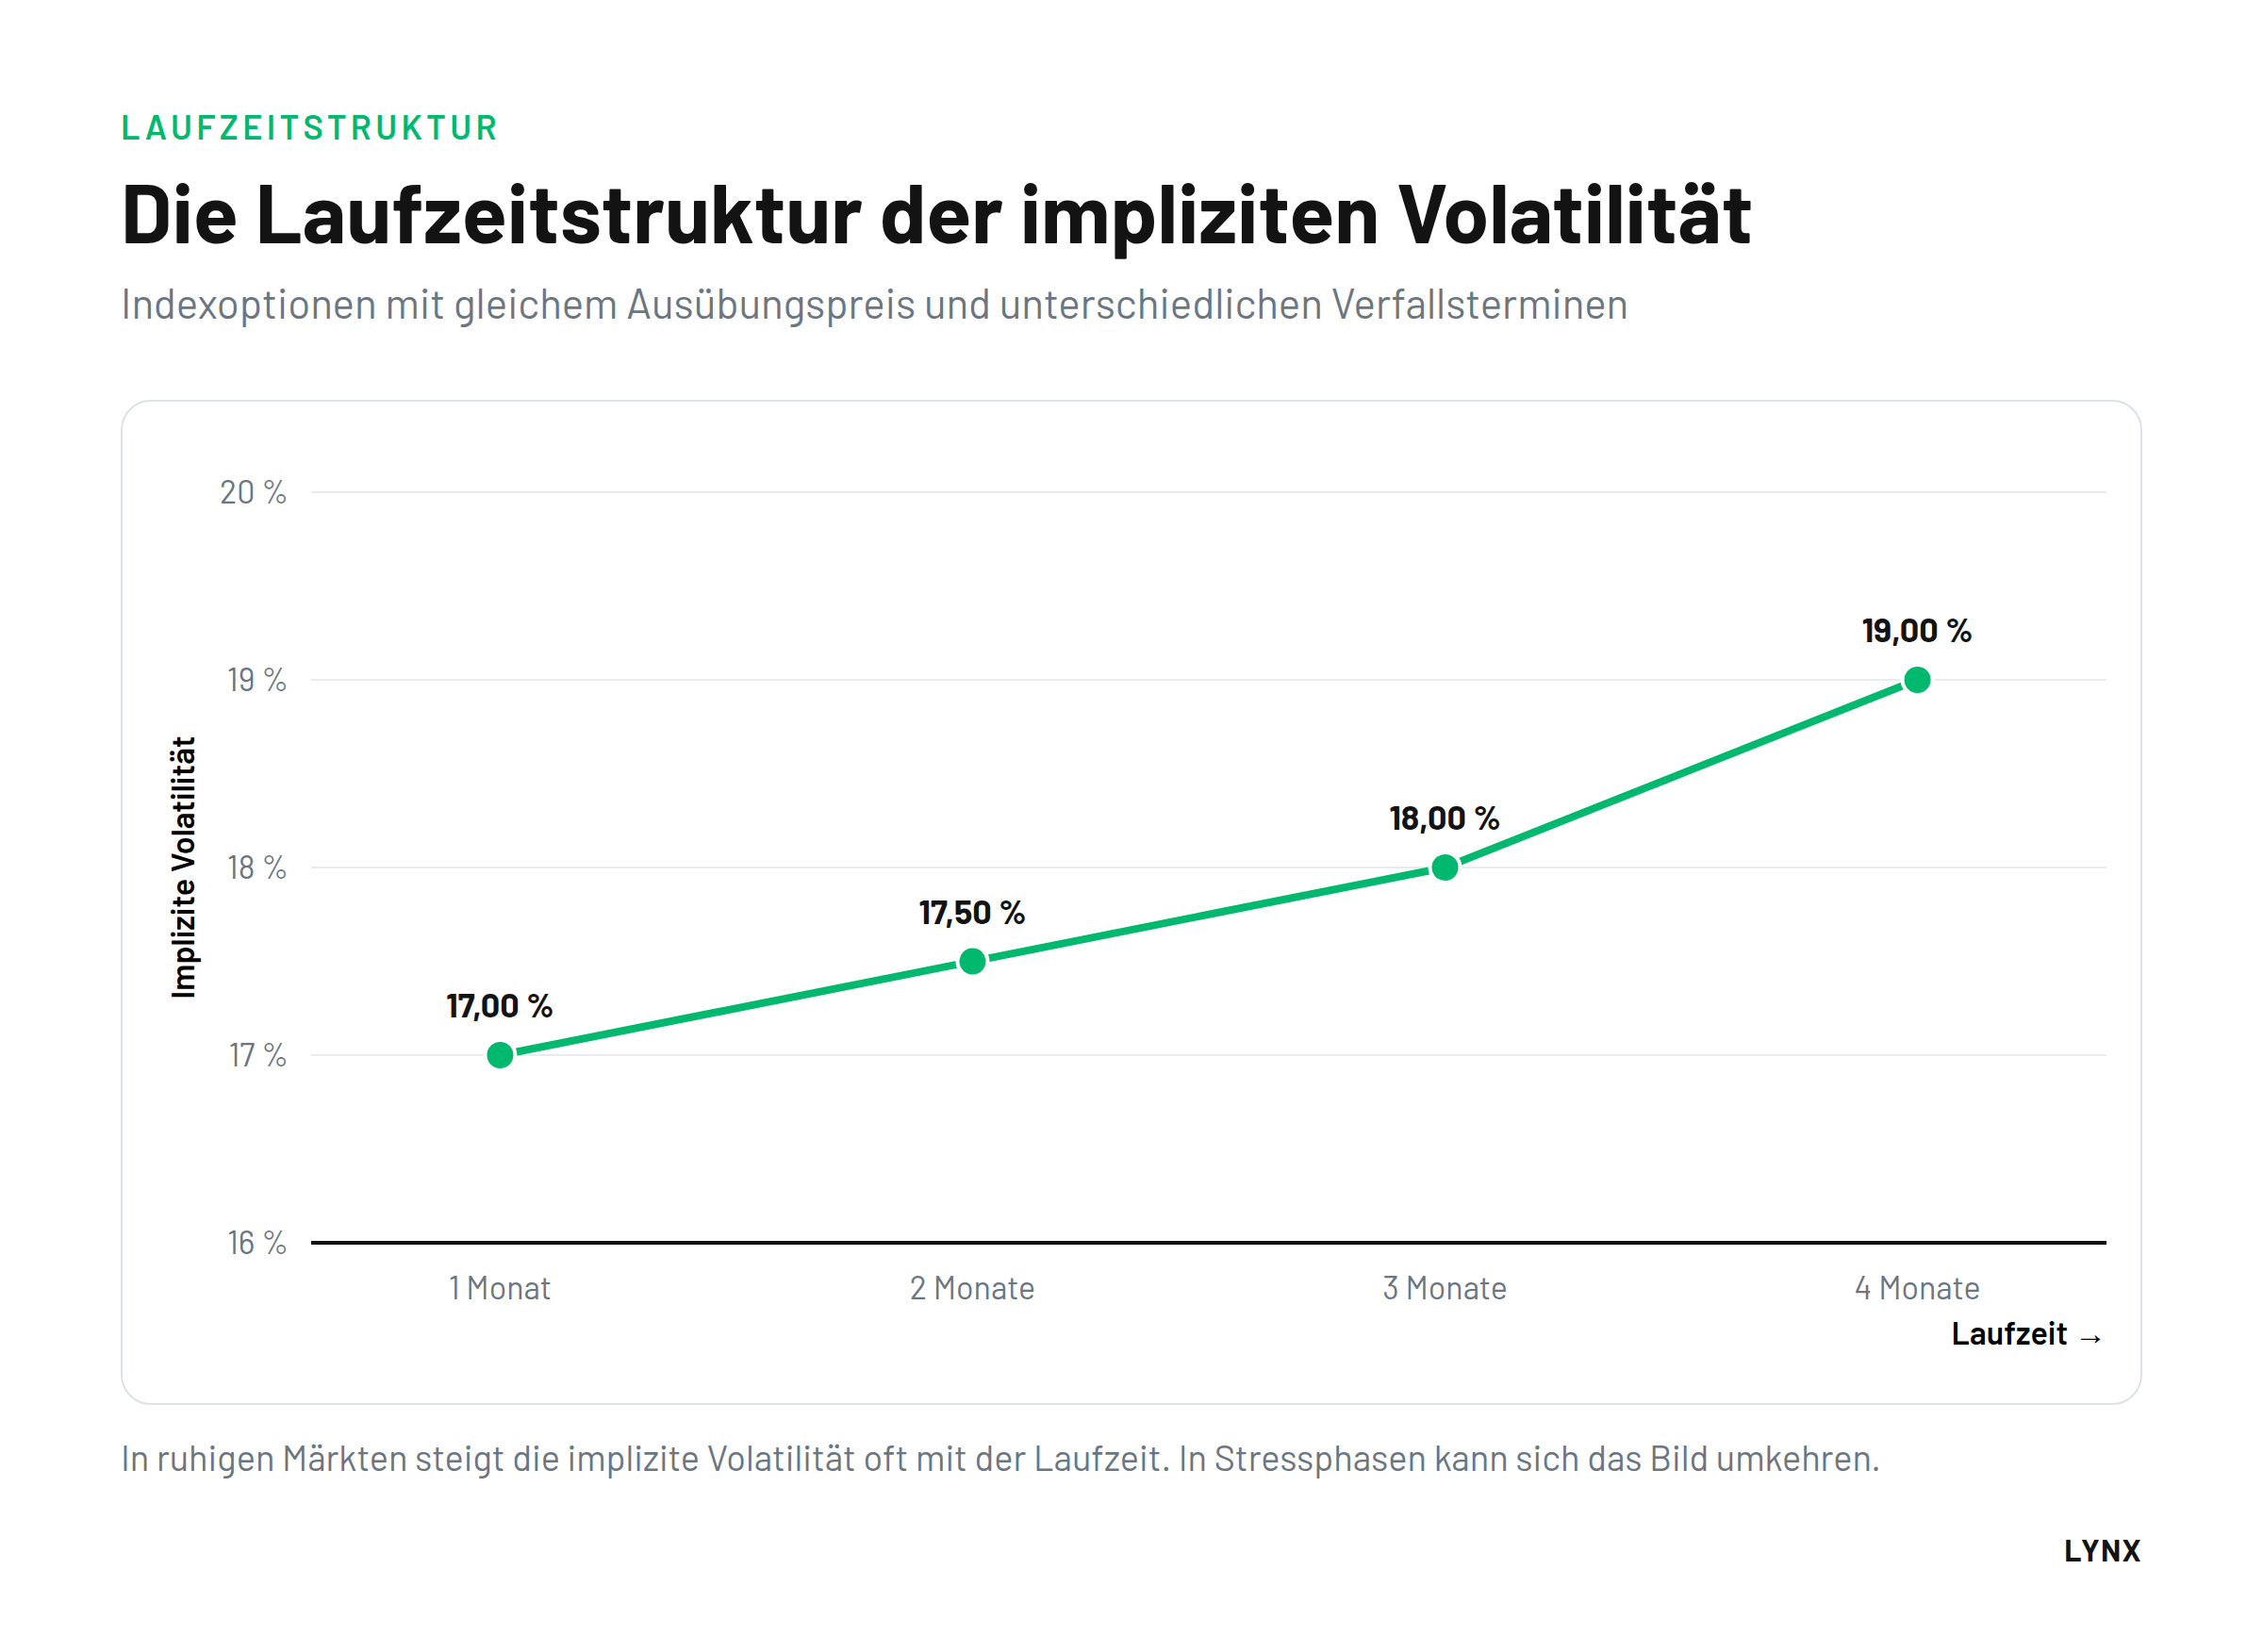
Das Beispiel zeigt Indexoptionen mit gleichem Ausübungspreis. Die Optionen mit der kürzesten Laufzeit haben die niedrigste, die mit der längsten Laufzeit die höchste implizite Volatilität:
| Verfall | Implizite Volatilität |
|---|---|
| 30 Tage | 17,00 % |
| 60 Tage | 17,50 % |
| 90 Tage | 18,00 % |
| 120 Tage | 19,00 % |
Wodurch entsteht die Laufzeitstruktur?
Die Laufzeitstruktur entsteht vor allem, weil der Markt künftige Ereignisse einpreist. Quartalszahlen etwa erhöhen die implizite Volatilität der Optionen, deren Laufzeit den Termin einschließt. Nach der Veröffentlichung geht sie häufig wieder zurück. Auch saisonale Effekte spielen eine Rolle: Indexoptionen mit Verfall im August weisen oft eine geringere implizite Volatilität auf als Septemberoptionen, weil der Markt in den Sommermonaten eine ruhigere Phase erwartet.
In Stressphasen kann sich das Bild umkehren: Bei starken Abwärtsbewegungen steigt die implizite Volatilität kurzfristiger Optionen schneller als die langlaufender. Die Volatilität von 30-Tage-Optionen kann dann über der von 120-Tage-Optionen liegen. Bei einer Markterholung kann sie ebenso rasch zurückgehen und die Optionsprämien belasten.
- Rund um Quartalszahlen oder andere kursrelevante Ereignisse können Aktien stark schwanken. Diese Erwartung zeigt sich in einer erhöhten impliziten Volatilität kurzfristiger Optionen.
- Aus dem Gesamtpreis eines Calls und eines Puts am Geld, also eines Straddles, lässt sich näherungsweise ablesen, welche Kursbewegung der Markt einpreist. Beispiel: Notiert eine Aktie bei 100 Euro und kosten Call und Put am Geld zusammen 6 Euro, liegen die Gewinnschwellen bei etwa ± 6 Prozent. Das entspricht grob der Bewegung, die der Markt bis zum Verfall einpreist.
- Besonders ausgeprägt ist dieser Effekt etwa bei Biotechnologieunternehmen vor Entscheidungen der US-Arzneimittelbehörde FDA oder bei wichtigen Patentstreitigkeiten.
Häufige Fragen zu Skew und Laufzeitstruktur
Was ist der Unterschied zwischen Volatility Skew und Volatility Smile?
Beim Skew steigt die implizite Volatilität vor allem auf einer Seite, bei Aktien und Indizes zu niedrigeren Ausübungspreisen hin. Beim Smile ist sie auf beiden Seiten erhöht und bildet eine lächelnde Kurve. Ein Smile ist zum Beispiel bei Währungsoptionen häufiger zu beobachten.
Warum sind Put-Optionen aus dem Geld so teuer?
Weil viele Anleger sie zur Absicherung gegen Kurseinbrüche kaufen und das Risiko starker Abwärtsbewegungen seit dem Crash 1987 höher bewertet wird. Die hohe Nachfrage erhöht ihre implizite Volatilität und damit die Prämie.
Was bedeutet eine inverse Laufzeitstruktur?
Bei einer inversen Laufzeitstruktur haben kurzlaufende Optionen eine höhere implizite Volatilität als langlaufende. Das kommt vor allem in Stressphasen oder vor einem wichtigen Ereignis wie Quartalszahlen vor.
Wie nutzen Trader die Laufzeitstruktur?
Trader vergleichen mit der Laufzeitstruktur, ob bestimmte Verfallsmonate im Verhältnis zueinander günstig oder teuer erscheinen, und wählen danach Laufzeiten für ihre Strategie.
Weiterlesen

Alles über Optionen:

Volatilität

Griechen