
Wenn Sie Optionen handeln möchten und einen geeigneten Broker suchen, finden Sie hier weitere Informationen: Optionen-Broker.
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
Inhalt
Wann kommen Cash Secured Puts in Frage?
Ein Cash-Secured Put kann in Betracht gezogen werden, wenn ein Anleger langfristig positiv gegenüber einer Aktie eingestellt ist, diese jedoch nicht zum aktuellen Kurs erwerben möchte. Mit anderen Worten: Der Einstieg soll erst erfolgen, wenn der Aktienkurs ein niedrigeres Kursniveau erreicht.
Anleger, die keine Optionen einsetzen, würden in diesem Fall häufig einen Kaufauftrag mit einem Limitpreis bei ihrem Broker platzieren. Wird dieser Limitpreis erreicht, werden die Aktien zum gewünschten Kurs gekauft. Steigt die Aktie hingegen weiter und der Limitpreis wird nicht erreicht, kommt kein Kauf zustande.
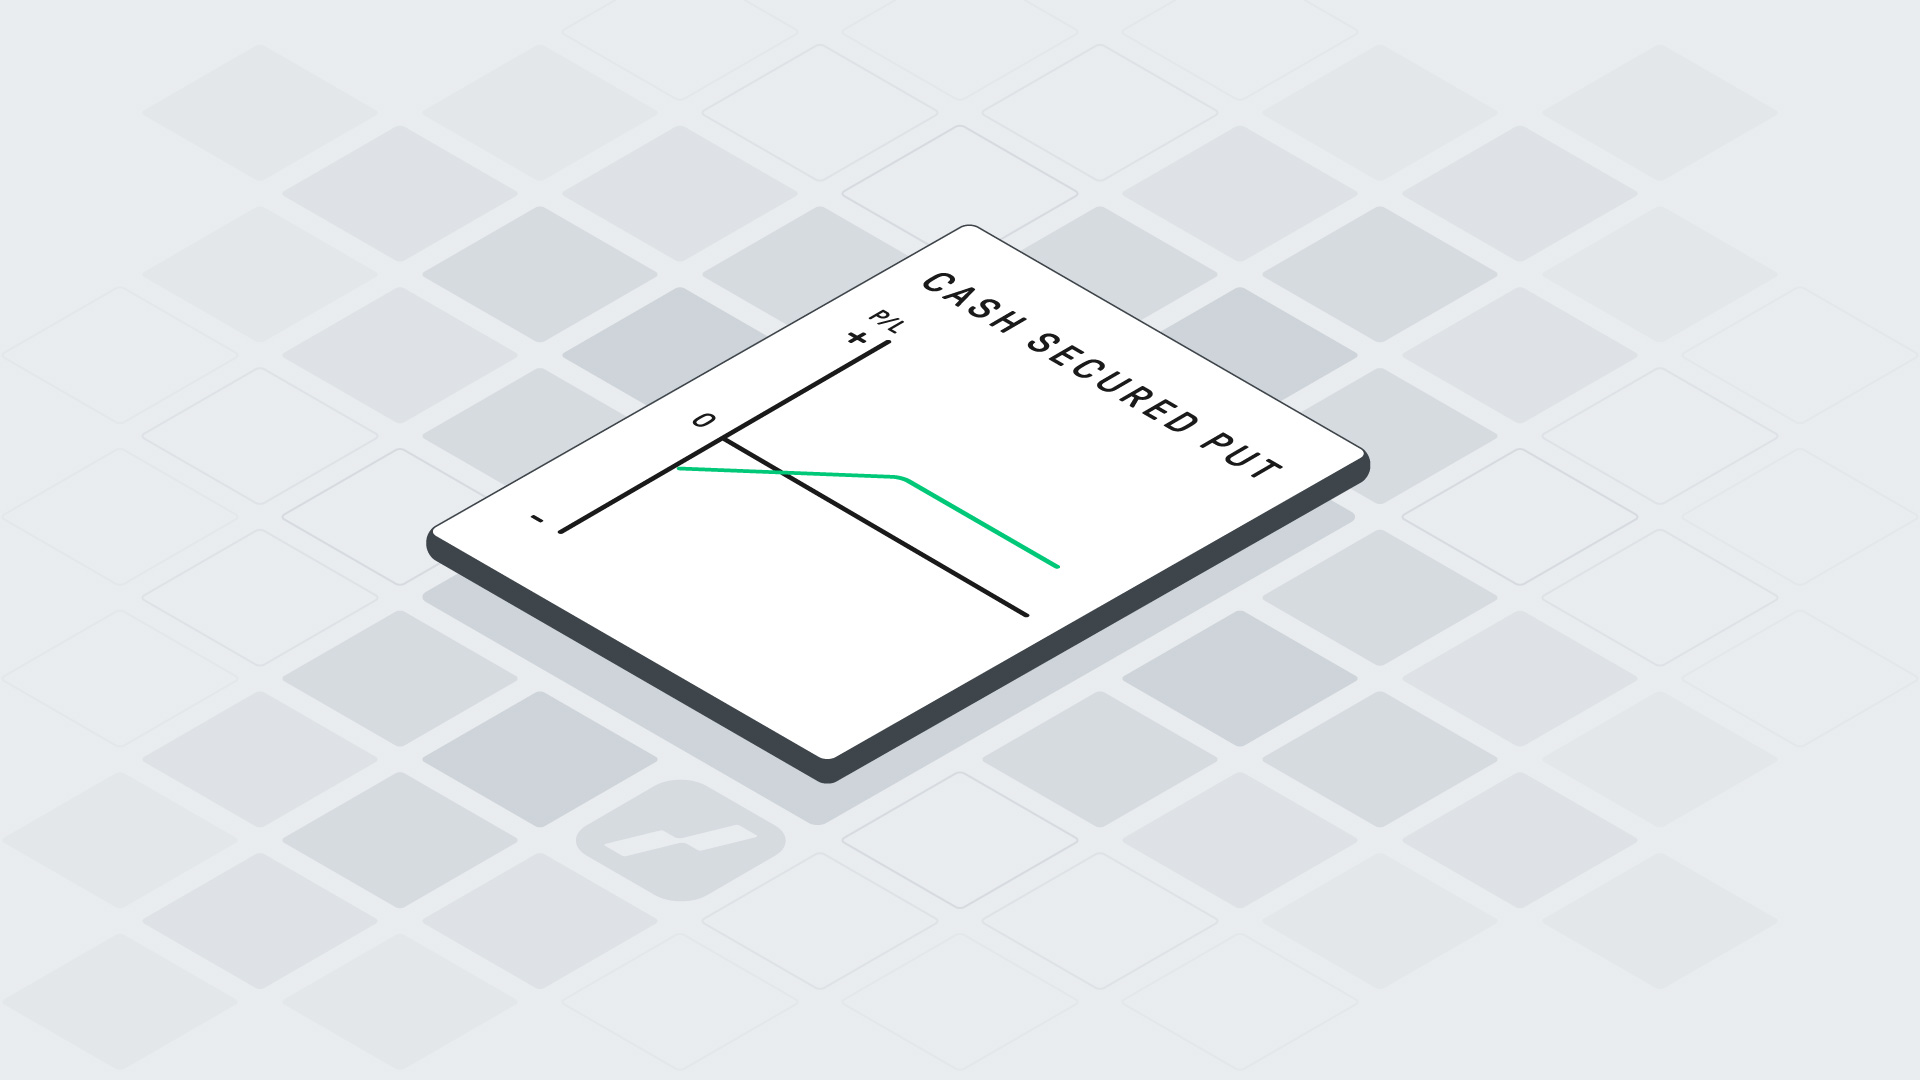
Beim Einsatz eines Cash-Secured Puts wird eine Put-Option verkauft, deren Basispreis dem gewünschten Einstiegskurs entsprechen kann. Fällt die Aktie auf dieses Niveau und wird die Option ausgeübt, werden die Aktien ins Depot eingebucht, während gleichzeitig die vereinnahmte Optionsprämie erhalten bleibt. Steigt die Aktie dagegen und der Basispreis wird nicht erreicht, verbleibt die Prämie ebenfalls beim Verkäufer der Option.
Je nach gewählter Option kann die vereinnahmte Prämie über der erwarteten Dividendenrendite der zugrunde liegenden Aktie liegen kann.
Wie wird ein Cash Secured Put aufgebaut
Bei einem Cash-Secured Put wird eine Put-Option verkauft. Im Fachjargon spricht man davon, einen „Short Put“ zu eröffnen. Der Basispreis (Strike) der Put-Option liegt dabei häufig aus dem Geld (die Aktie notiert aktuell über diesem Basispreis) oder am Geld (der aktuelle Aktienkurs liegt nahe am Basispreis). Je höher der Basispreis der Put-Option gewählt wird, desto höher fällt in der Regel die vereinnahmte Prämie aus. Gleichzeitig steigt jedoch auch die Wahrscheinlichkeit, dass die Option bis zum Verfallsdatum ausgeübt wird.
Da bei dieser Strategie häufig angestrebt wird, die Aktien durch die Ausübung der Put-Option ins Depot eingebucht zu bekommen, werden in der Praxis oft kürzere Laufzeiten gewählt, etwa im Bereich von rund 45 Tagen. In diesem Zeitraum kann eine vergleichsweise attraktive Prämie vereinnahmt werden, während die verbleibende Laufzeit überschaubar bleibt und sich relativ zeitnah zeigt, ob es zur Ausübung kommt.
Sobald der Basispreis der Option festgelegt wurde, muss sichergestellt werden, dass auf dem Konto ausreichend Bargeld vorhanden ist, um die zugeteilten Aktien bezahlen zu können (daher der Begriff „Cash Secured“). Da die Kontraktgröße einer Option in der Regel 100 beträgt, werden im Falle einer Ausübung 100 Aktien zugeteilt. Dies sollte bei der Berechnung des erforderlichen Kapitals berücksichtigt werden.
Beispiel eines Cash Secured Puts
Angenommen, Sie möchten eine Aktie in Ihr Depot aufnehmen und planen, 100 Stück zu einem Kurs von 55 USD zu erwerben. Die Aktie notiert im Beispiel aktuell bei 57,98 USD. Wenn Sie keine Option einsetzen, könnten Sie einen Kaufauftrag mit einem Limitpreis von 55 USD platzieren und warten, bis die Aktie dieses Niveau erreicht. Wird der Limitpreis erreicht, werden die Aktien zu diesem Kurs gekauft, sodass sich eine Investition von 5.500 USD ergibt.
Steigt die Aktie hingegen weiter und erreicht den gewünschten Kurs nicht, kommt kein Kauf zustande und Sie nehmen nicht an einer möglichen weiteren Kursentwicklung teil. Alternativ könnten Sie die Aktie sofort zum aktuellen Kurs von 57,98 USD erwerben, was einer Investition von 5.798 USD entsprechen würde.
Eine weitere Möglichkeit besteht darin, eine Put-Option zu verkaufen, beispielsweise mit einem Basispreis von 55 USD und einer Laufzeit von 45 Tagen. In diesem Fall kann beim Verkauf der Option eine Optionsprämie vereinnahmt werden. Im Beispiel beträgt diese Prämie etwa 108 USD.
Wird die Aktie bis zum Verfallsdatum unterhalb des Basispreises gehandelt und die Option ausgeübt, werden 100 Aktien zu 55 USD ins Depot eingebucht. Die zuvor vereinnahmte Prämie verbleibt beim Verkäufer der Option. Notiert die Aktie hingegen oberhalb des Basispreises, verfällt die Option wertlos und die Prämie bleibt ebenfalls erhalten.
Wenn man annimmt, dass das Unternehmen aus diesem Beispiel für 100 Aktien eine jährliche Dividende von 161 USD ausschüttet, zeigt ein Vergleich: In 45 Tagen könnte eine Prämie von 108 USD vereinnahmt werden, was rechnerisch etwa 67 % dieser jährlichen Dividende entspricht.
Szenario Nr. 1: Die Aktie fällt unter den Basispreis der Put Option
Notiert die Aktie am Ende der Laufzeit der Option unter 55 USD, beispielsweise bei 54,99 USD, wird die Put-Option ausgeübt und es werden 100 Aktien zu einem Kurs von 55 USD in das Depot eingebucht. Da zuvor eine Prämie von 108 USD vereinnahmt wurde, entspricht dies rechnerisch einem effektiven Einstiegskurs von 53,92 USD pro Aktie.
Im Vergleich zu einem direkten Aktienkauf zu 55 USD ergibt sich daraus ein um 1,08 USD niedrigerer effektiver Einstiegspreis. Dies entspricht rechnerisch rund 2 % unterhalb des Basispreises von 55 USD beziehungsweise etwa 7 % unterhalb des zuvor angenommenen Marktpreises von 57,98 USD.
Szenario Nr. 2: Die Aktie bleibt über dem Basispreis der Put Option
Steigt die Aktie weiter oder bewegt sie sich seitwärts und unterschreitet bis zum Verfallsdatum der Put-Option die Marke von 55 USD nicht, ergeben sich zwei Aspekte. Zum einen wird die Option nicht ausgeübt, sodass keine Aktien ins Depot eingebucht werden.
Zum anderen verbleibt die zuvor vereinnahmte Prämie von 108 USD beim Verkäufer der Option. Im Vergleich zu einem Anleger, der lediglich einen Limit-Kaufauftrag für die Aktie platziert hat, entsteht dadurch ein zusätzlicher Ertrag.
Nach dem Verfall der Put-Option kann erneut eine Put-Option verkauft werden, sofern weiterhin Interesse besteht, die Aktie zu einem bestimmten Kurs zu erwerben.
Szenario Nr. 3: Die Aktie fällt deutlich unter den Basispreis der Put Option
Notiert die Aktie deutlich niedriger, beispielsweise bei 50 USD, kann sich die Situation im Vergleich zum Aktienkauf ebenfalls unterscheiden. Angenommen, ein Anleger hat zuvor 100 Aktien direkt zu 57,98 USD erworben, ergibt sich bei einem Kurs von 50 USD ein rechnerischer Verlust von 798 USD.
Beim Einsatz eines Cash-Secured Puts wurde hingegen zuvor eine Prämie von 108 USD vereinnahmt. Wird die Option ausgeübt und die Aktien zu 55 USD eingebucht, entspricht dies rechnerisch einem effektiven Einstiegskurs von 53,92 USD pro Aktie. Bei einem Aktienkurs von 50 USD ergibt sich daraus ein Verlust von 392 USD.
In diesem Beispiel fällt der Verlust damit geringer aus als beim direkten Aktienkauf zum ursprünglichen Kurs von 57,98 USD.
Szenario Nr. 4: Die Aktie bewegt sich nicht
Bewegt sich die Aktie über einen längeren Zeitraum seitwärts, beispielsweise im Bereich von rund 58 USD, werden Put-Optionen mit Basispreisen bis zu diesem Niveau in der Regel nicht ausgeübt. Die verkauften Put-Optionen verfallen dann wertlos, und der Verkäufer der Option behält die vereinnahmte Prämie, ohne dass ihm Aktien zugeteilt werden.
In diesem Fall kann anschließend erneut eine Put-Option verkauft werden, sofern weiterhin Interesse besteht, die Aktie zu einem bestimmten Kurs zu erwerben. Auf diese Weise können über mehrere Optionsperioden hinweg Prämien vereinnahmt werden.
Breakeven beim Beispiel Cash-Secured Put
Selbst wenn sich die Markteinschätzung nicht bestätigt, kann die Position bis zu einem bestimmten Kursniveau ein positives Ergebnis aufweisen. In diesem Beispiel liegt die Gewinnschwelle („Break-even“) bei 53,92 USD. Solange der Aktienkurs über diesem Niveau bleibt, ergibt sich rechnerisch ein positives Ergebnis aus der Position.
Der Einsatz eines Cash-Secured Puts kann somit dazu führen, dass ein niedrigerer effektiver Einstiegskurs in die Aktie entsteht und gleichzeitig eine Optionsprämie vereinnahmt wird. Diese Prämie wirkt rechnerisch als zusätzlicher Puffer gegenüber Kursrückgängen.
Hinweise zum Handel von Cash-Secured Puts
- Bei der Umsetzung von Cash-Secured-Put-Strategien wird häufig auf Phasen mit erhöhter impliziter Volatilität geachtet (z. B. wenn die Aktie bereits über einen längeren Zeitraum gefallen ist). Eine höhere implizite Volatilität führt in der Regel zu höheren Optionsprämien, sodass beim Verkauf von Put-Optionen tendenziell höhere Prämien vereinnahmt werden können.
- Es sollte stets sichergestellt werden, dass ausreichend Kapital vorhanden ist, um die zugrunde liegenden Aktien im Falle einer Ausübung kaufen zu können. Da die Kontraktgröße einer Option üblicherweise 100 beträgt, sollten je Kontrakt genügend Mittel bereitstehen, um 100 Aktien zu erwerben. Dieses Kapital wird üblicherweise als Barbestand im Depot vorgehalten.
- Auch die Wahl des Basispreises beeinflusst die Strategie. Ein höherer Basispreis kann zu einer höheren Optionsprämie führen, gleichzeitig steigt jedoch auch die Wahrscheinlichkeit einer Ausübung. In einigen Fällen werden auch Put-Optionen gewählt, deren Basispreis nahe am aktuellen Aktienkurs liegt oder sogar darüber („im Geld“). Dadurch erhöht sich die Wahrscheinlichkeit, dass die Aktien tatsächlich ins Depot eingebucht werden.
- Viele Marktteilnehmer achten darauf, diese Strategie bevorzugt bei Aktien mit ausreichendem Optionshandelsvolumen einzusetzen. Eine hohe Liquidität kann dazu beitragen, dass die Spanne zwischen Geld- und Briefkurs der Optionen in einem engeren Rahmen bleibt.
- Ein weiterer Aspekt kann der Vergleich zwischen Optionsprämien und möglichen Dividendenerträgen sein. Je nach Marktumfeld kann die vereinnahmte Prämie innerhalb eines kürzeren Zeitraums einen relevanten Beitrag zur Gesamtrendite leisten.
- Kommt es zur Ausübung der Option und werden die Aktien ins Depot eingebucht, kann anschließend beispielsweise ein Covered Call eingesetzt werden, um zusätzliche Optionsprämien zu vereinnahmen. Dabei wird je 100 gehaltene Aktien eine Call-Option verkauft.
Wenn Sie regelmäßig die neuesten Tradeideen für Optionen kostenlos per E-Mail erhalten möchten, dann melden Sie sich für unseren informativen Newsletter Optionsreport an.
Fazit: Cash-Secured Puts als Alternative zum direkten Aktienkauf
Leerverkäufe von Put-Optionen werden häufig als besonders risikoreich wahrgenommen. Die Cash-Secured-Put-Strategie zeigt jedoch, dass der Einsatz von Optionen unter bestimmten Voraussetzungen eine alternative Vorgehensweise zum direkten Aktienkauf darstellen kann. In den dargestellten Beispielen wird deutlich, dass die vereinnahmte Optionsprämie einen Puffer gegenüber Kursrückgängen bilden kann.
Grundsätzlich kann die Cash-Secured-Put-Strategie bei Aktien oder anderen Basiswerten eingesetzt werden, für die liquide Optionen verfügbar sind. Dabei wird eine Put-Option verkauft, während gleichzeitig ausreichend Kapital im Depot vorgehalten wird, um die zugrunde liegenden Aktien im Falle einer Ausübung erwerben zu können.
Die konkrete Ausgestaltung der Strategie hängt von verschiedenen Faktoren ab, etwa von der Auswahl des Basiswertes, der impliziten Volatilität, dem gewählten Basispreis sowie der Liquidität der Optionen. Diese Aspekte können einen Einfluss auf die vereinnahmte Prämie und die Wahrscheinlichkeit einer Ausübung haben.
Wann kann ein Cash Secured Put in Betracht gezogen werden und wodurch unterscheidet sich diese Strategie von einem Kauf-Limitauftrag auf die Aktie?
Ein Cash Secured Put kann in Betracht gezogen werden, wenn ein Anleger grundsätzlich bereit ist, eine Aktie zu einem bestimmten, unter dem aktuellen Kurs liegenden Ausübungspreis zu erwerben. Statt einen Kauf-Limitauftrag zu platzieren, verkauft der Anleger eine Put-Option mit einem entsprechenden Ausübungspreis und vereinnahmt dafür eine Optionsprämie. Bleibt der Aktienkurs oberhalb des Ausübungspreises, kann die Option wertlos verfallen, ohne dass Aktien erworben werden. Fällt der Kurs ausreichend, kann es dagegen zu einem Assignment und damit zur Übernahme der Aktien zum Ausübungspreis kommen. Die vereinnahmte Prämie ist in beiden Fällen Bestandteil des Gesamtergebnisses der Strategie.
Wodurch unterscheidet sich das Ergebnis eines Cash Secured Put bei Verfall, je nachdem, ob der Aktienkurs unter oder über dem Ausübungspreis des verkauften Puts notiert?
Liegt der Aktienkurs bei Verfall unter dem Ausübungspreis, befindet sich der verkaufte Put im Geld. Kommt es zum Assignment, muss der Verkäufer die entsprechenden Aktien zum Ausübungspreis übernehmen, während die zuvor vereinnahmte Optionsprämie Bestandteil des Gesamtergebnisses bleibt. Liegt der Aktienkurs bei Verfall auf oder über dem Ausübungspreis, besitzt der Put grundsätzlich keinen inneren Wert und kann wertlos verfallen, sodass keine Aktien übernommen werden müssen und die vereinnahmte Prämie dem Verkäufer verbleibt.
Wie beeinflusst die Wahl des Ausübungspreises bei einem Cash Secured Put die vereinnahmte Prämie und das Assignment-Risiko?
Wird bei ansonsten vergleichbaren Bedingungen ein höherer Ausübungspreis gewählt, fällt die vereinnahmte Put-Prämie typischerweise höher aus. Gleichzeitig steigt grundsätzlich die Wahrscheinlichkeit, dass der Put im Geld endet und es zu einem Assignment kommt. Ein niedrigerer Ausübungspreis bietet dagegen einen größeren Abstand zum aktuellen Aktienkurs, geht aber typischerweise mit einer niedrigeren Optionsprämie einher.
Welche Voraussetzung muss beim Einsatz eines Cash Secured Put auf dem Handelskonto erfüllt sein und woher stammt der Name der Strategie?
Bei einem Cash Secured Put werden ausreichend liquide Mittel vorgehalten, um die dem Optionskontrakt entsprechende Anzahl von Aktien im Fall eines Assignments vollständig zum Ausübungspreis übernehmen zu können. Diese vollständige Kapitaldeckung der möglichen Kaufverpflichtung ist der Grund für die Bezeichnung „Cash Secured“.
Warum bietet die bei einem Cash Secured Put vereinnahmte Optionsprämie nur einen begrenzten Puffer gegen Kursverluste?
Die vereinnahmte Optionsprämie reduziert den effektiven Einstandspreis der Aktien im Fall eines Assignments. Die Gewinnschwelle bei Verfall liegt daher grundsätzlich beim Ausübungspreis abzüglich der vereinnahmten Prämie. Fällt der Aktienkurs unter diese Schwelle, entstehen zunehmend Verluste. Bei einer Aktie kann der maximale Verlust erheblich sein, wenn ihr Kurs bis auf null fällt. Die Optionsprämie bietet somit einen begrenzten Puffer gegen Kursverluste, stellt jedoch keine vollständige Absicherung dar.