

Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Das Gamma gibt an, wie stark sich das Delta verändert, wenn sich der Basiswert um eine Einheit bewegt.
- Gamma ist bei Optionen am Geld am höchsten.
- Je kürzer die Restlaufzeit, desto höher das Gamma von Optionen am Geld.
- Gekaufte Optionen haben ein positives Gamma, geschriebene ein negatives.
Inhalt
Was ist das Gamma einer Option?
Das Gamma einer Option gibt an, um wie viel sich das Delta verändert, wenn der Kurs des Basiswerts um eine Einheit steigt oder fällt.
Das Gamma ist damit die „Geschwindigkeit“, mit der sich das Delta verändert. Ein hohes Gamma bedeutet: Schon kleine Kursbewegungen verändern das Delta deutlich. Ein niedriges Gamma bedeutet: Das Delta bleibt auch bei größeren Bewegungen relativ stabil.
Wo ist das Gamma am höchsten?
Das Gamma ist bei Optionen am Geld am höchsten, also dort, wo das Delta bei etwa 0,50 bzw. −0,50 liegt.
Die Tabelle zeigt Delta und Gamma von fünf Index-Put-Optionen mit 30 Tagen Restlaufzeit. Können Sie erkennen, wo der Index notiert?
| Ausübungspreis | Delta | Gamma | Moneyness |
|---|---|---|---|
| 540 | −0,25 | 0,012 | aus dem Geld |
| 550 | −0,37 | 0,016 | aus dem Geld |
| 560 | −0,51 | 0,020 | am Geld |
| 570 | −0,65 | 0,016 | im Geld |
| 580 | −0,79 | 0,013 | im Geld |
Die Put-Option mit Ausübungspreis 560 hat ein Delta von −0,51 und zugleich das höchste Gamma. Sie liegt also nahe am Geld, der Index notiert in diesem Beispiel bei 559 Punkten. Je weiter eine Option ins Geld oder aus dem Geld läuft, desto kleiner wird ihr Gamma.
Wie wirkt das Gamma auf das Delta?
Bei einem Gamma von 0,02 verändert sich das Delta um etwa 0,02, wenn der Basiswert um einen Punkt steigt oder fällt.
Beispiel: Eine Put-Option auf den ABC-Index mit Ausübungspreis 560 hat ein Delta von −0,51 und ein Gamma von 0,02. Der Index notiert bei 559 Punkten.
- Index fällt auf 558: Das Delta wird negativer und verändert sich von −0,51 auf etwa −0,53. Fällt der Index um einen weiteren Punkt, läge das Delta unter der vereinfachten Annahme eines konstanten Gamma bei etwa −0,55.
- Index steigt auf 560: Das Delta wird weniger negativ und verändert sich von −0,51 auf etwa −0,49. Bei einem weiteren Anstieg läge es, wieder unter der Annahme eines konstanten Gamma, bei etwa −0,47.
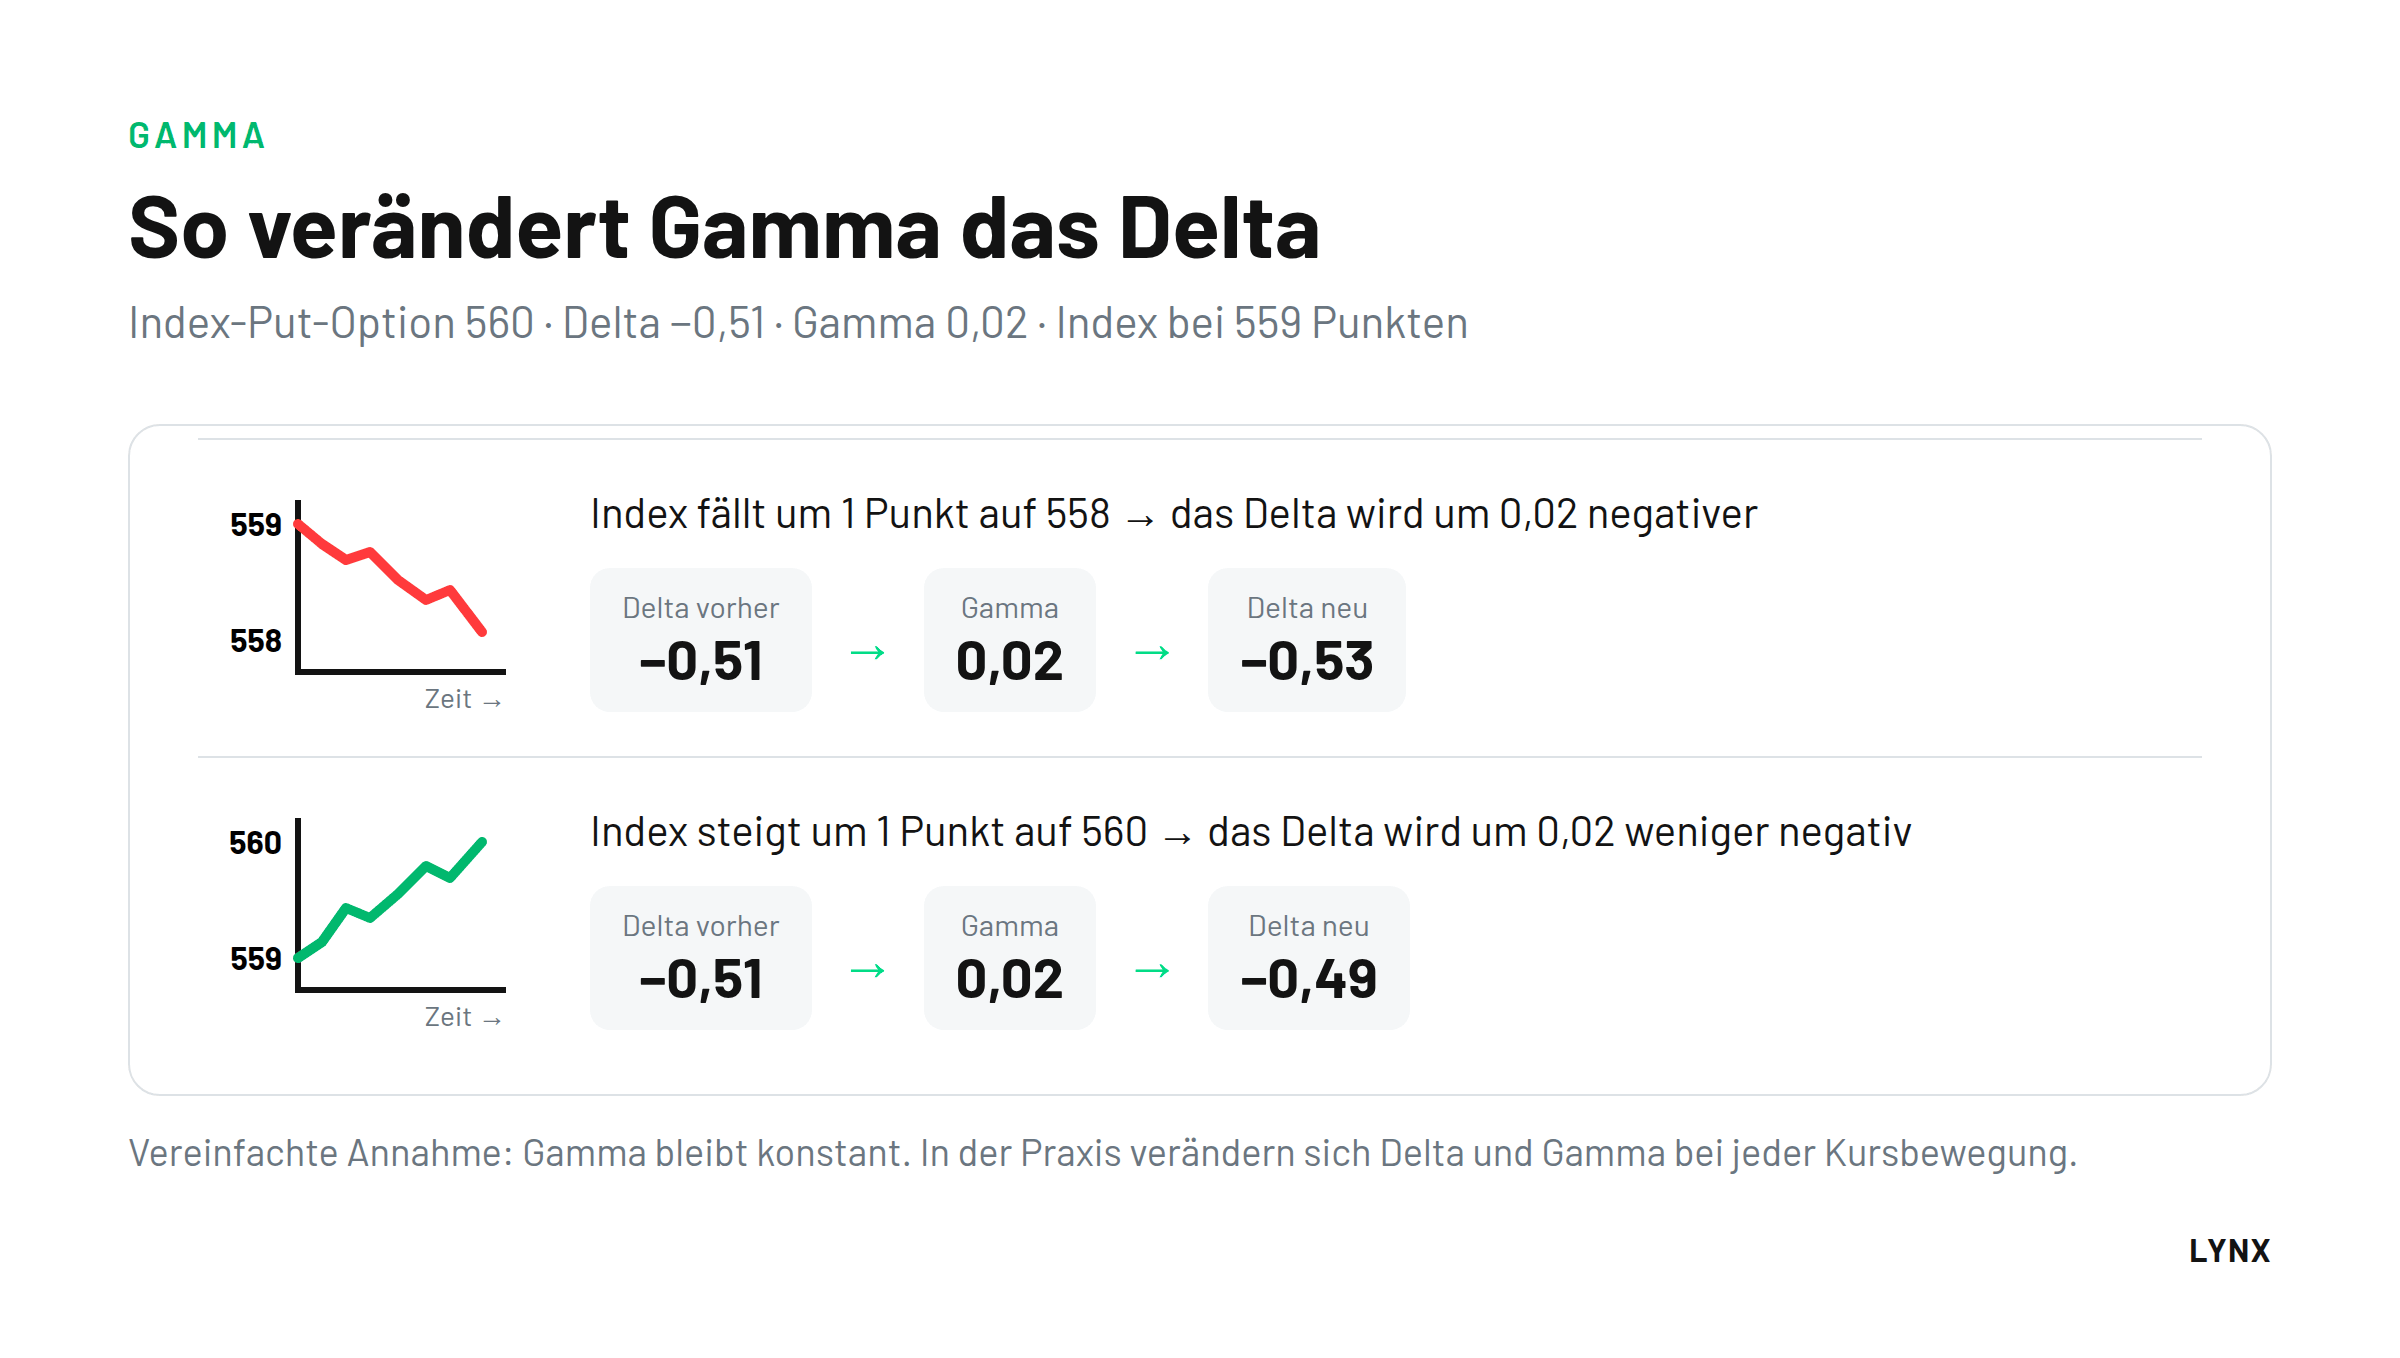
In der Praxis bleiben weder Delta noch Gamma konstant. Jede Kursänderung beeinflusst beide Kennzahlen.
Was bedeutet Gamma für Käufer und Stillhalter?
Gekaufte Optionen haben ein positives Gamma und profitieren von starken Kursbewegungen; geschriebene Optionen haben ein negatives Gamma und tragen das Risiko beschleunigter Verluste.
Als Käufer einer Call-Option profitieren Sie doppelt, wenn der Basiswert steigt: Die Option gewinnt an Wert, und gleichzeitig steigt ihr Delta mit jedem weiteren Kursanstieg. Der zusätzliche Gewinn je Punkt nimmt also zu. Fällt der Basiswert, sinkt das Delta allmählich, und der zusätzliche Verlust je Punkt nimmt ab.
Als Stillhalter ist es umgekehrt: Bewegt sich der Basiswert stark gegen Ihre Position, wächst das Delta zu Ihren Ungunsten, und die Verluste können sich beschleunigen. Man spricht vom Gamma-Risiko. Es ist kurz vor dem Verfall bei Optionen am Geld besonders ausgeprägt.
| Position | Gamma | Was passiert bei starken Kursbewegungen? |
|---|---|---|
| Gekaufte Option Long Call, Long Put | positiv | Das Delta entwickelt sich zugunsten der Position: Gewinne je Punkt nehmen tendenziell zu, Verluste je Punkt ab. |
| Geschriebene Option Short Call, Short Put | negativ | Das Delta entwickelt sich gegen die Position: Verluste je Punkt können sich beschleunigen. |
Das positive Gamma gekaufter Optionen hat jedoch einen Preis: Optionen mit hohem Gamma verlieren in der Regel auch besonders viel Zeitwert. Gamma sollte deshalb immer zusammen mit dem Theta betrachtet werden.
Wie beeinflusst die Restlaufzeit das Gamma?
Je kürzer die Restlaufzeit, desto höher ist das Gamma einer Option am Geld und desto empfindlicher reagiert ihr Delta auf Kursänderungen.
Eine Option am Geld mit einer Woche Restlaufzeit hat in der Regel ein deutlich höheres Gamma als eine vergleichbare Option mit drei Monaten Restlaufzeit. Die Grafik zeigt das Gamma einer Call-Option auf den ABC-Index mit Ausübungspreis 560 heute (60 Tage) und 30 Tage später:
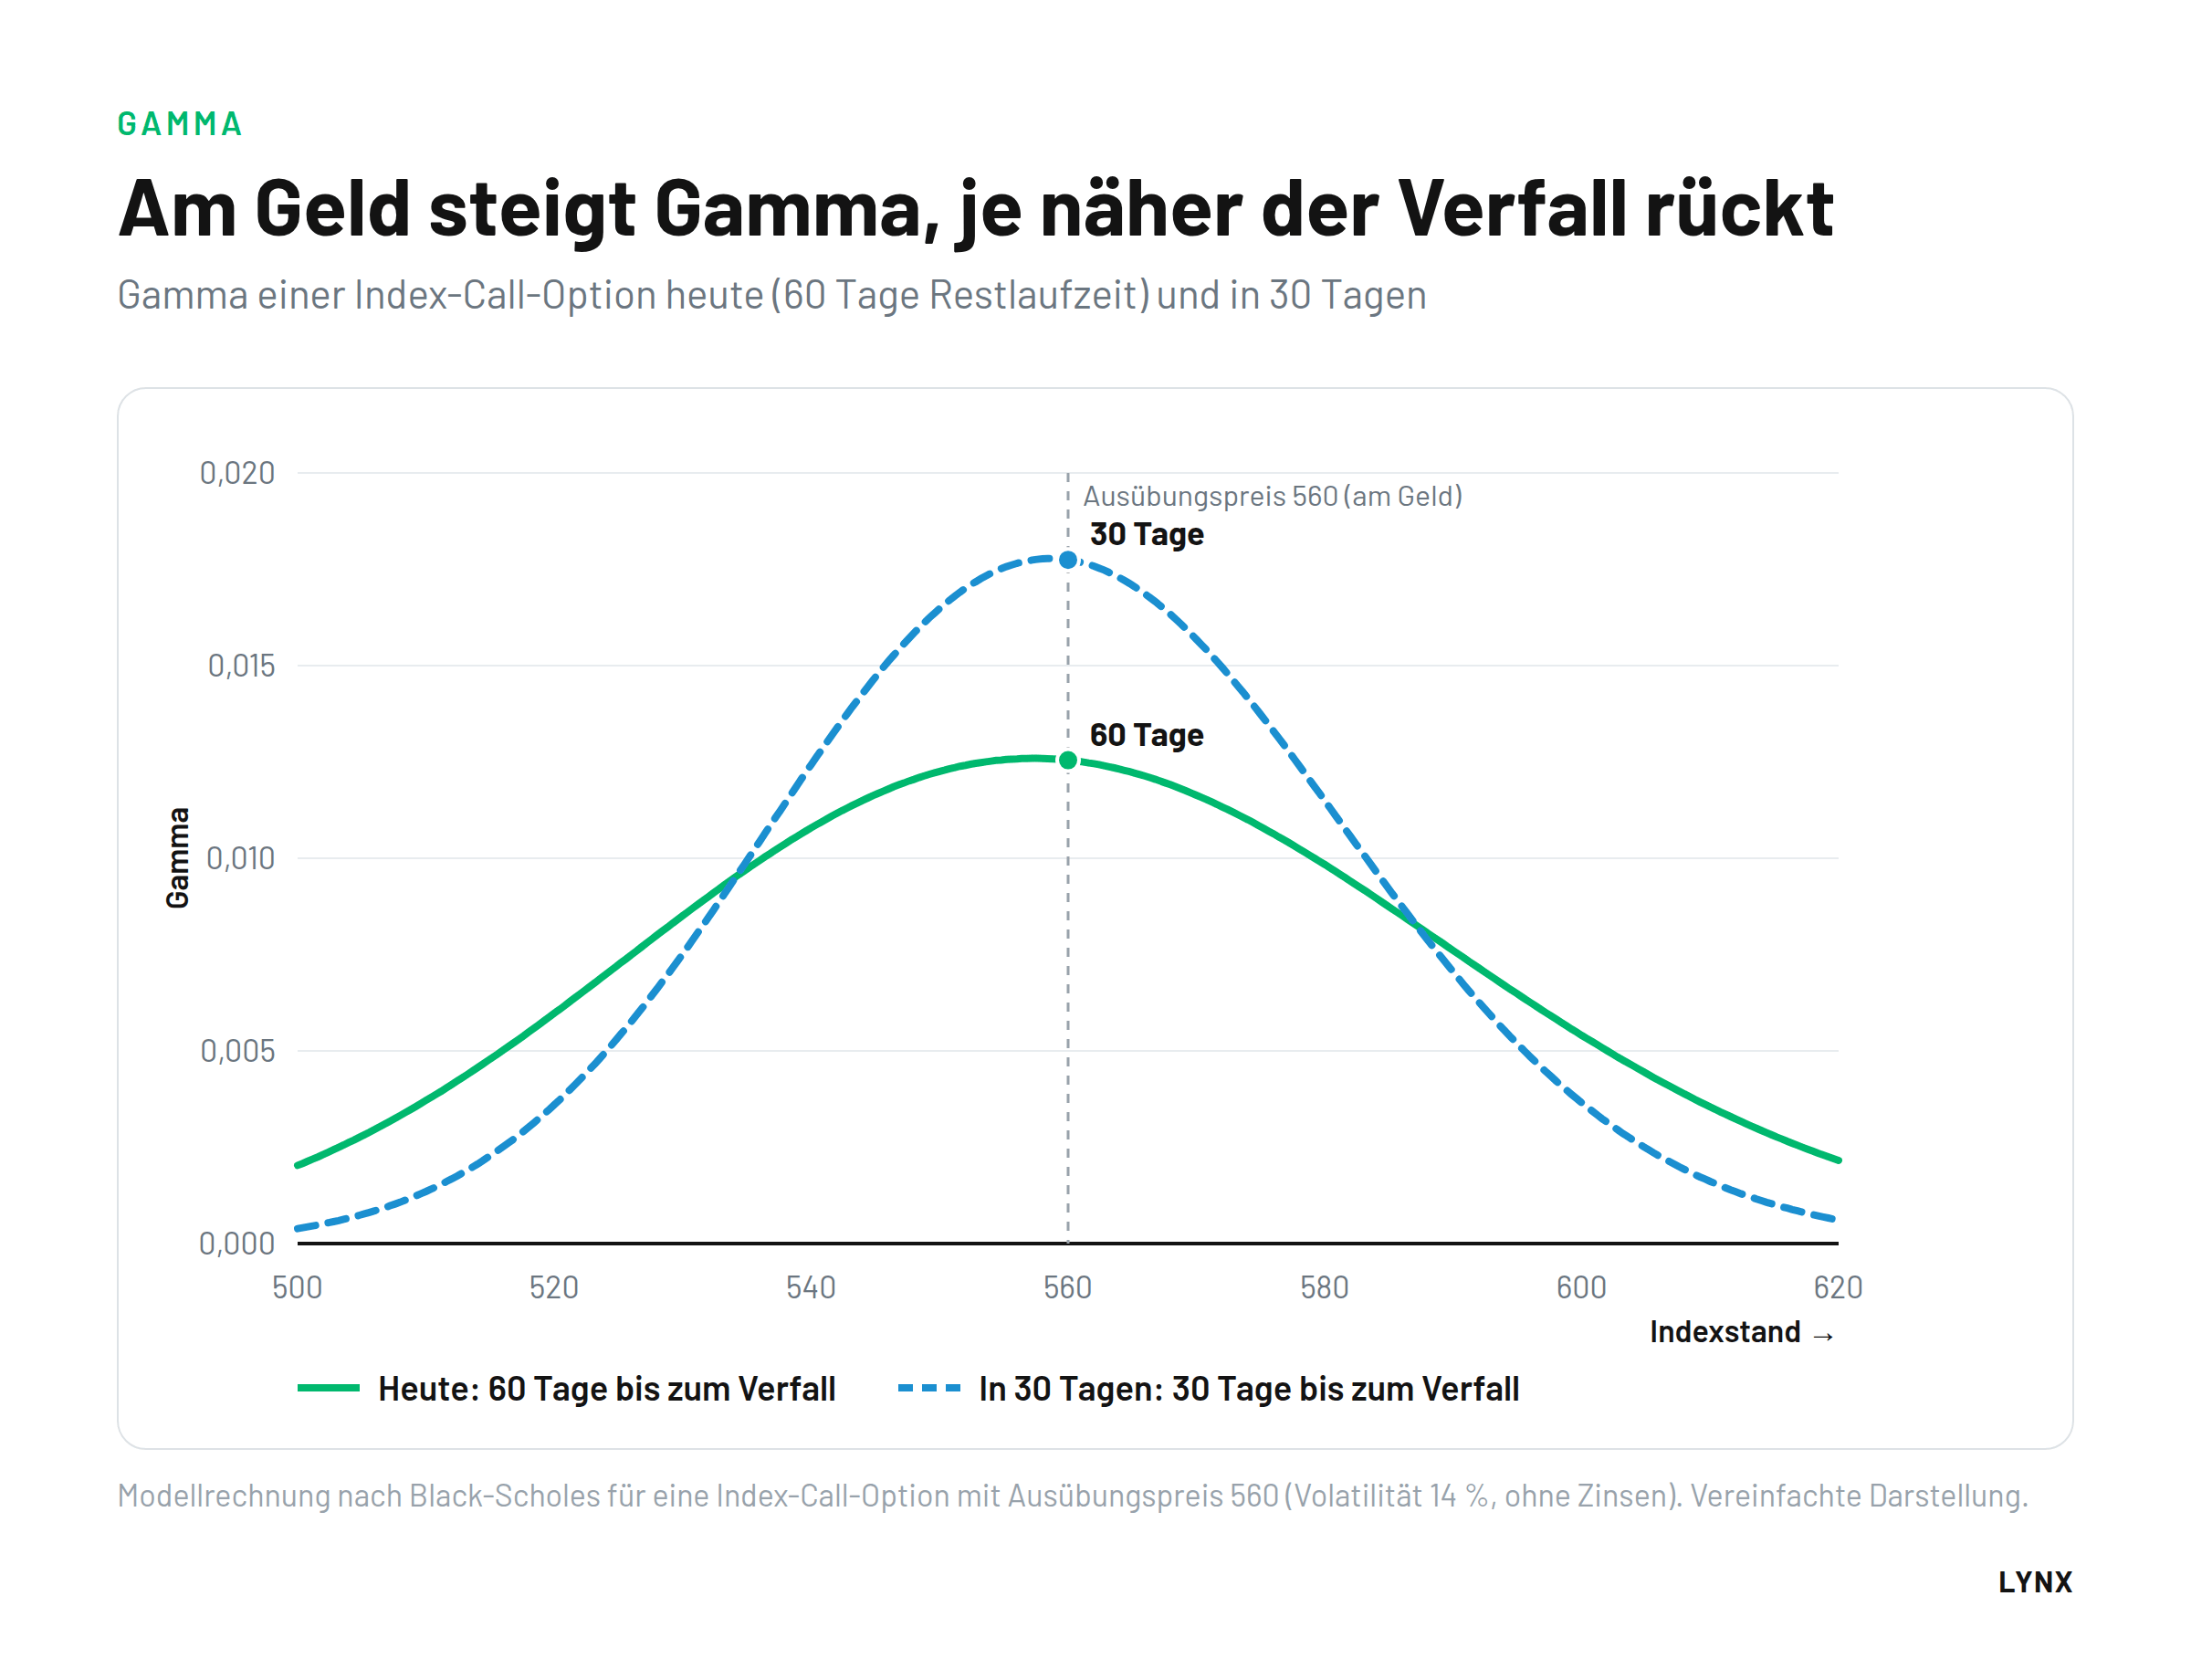
Beide Kurven erreichen ihr Maximum bei 560 Punkten, also am Geld. Bei 30 Tagen Restlaufzeit liegt der Spitzenwert deutlich höher als bei 60 Tagen, dafür fällt die Kurve zu den Seiten schneller ab. Kurz vor dem Verfall reagiert das Delta einer Option am Geld also besonders sprunghaft.
Hinweis: Die Kurven sind eine Modellrechnung nach Black-Scholes (Index-Call-Option, Ausübungspreis 560, Volatilität 14 %, ohne Zinsen). Die Tabellenwerte sind vereinfachte Beispielwerte. Reale Optionsgriechen hängen von Markt, Laufzeit und Volatilität ab.
Häufige Fragen zum Gamma
Was ist der Unterschied zwischen Delta und Gamma?
Das Delta misst, wie stark sich der Optionspreis bei einer Kursbewegung des Basiswerts verändert. Das Gamma misst, wie stark sich das Delta selbst dabei verändert. Gamma ist also die Veränderungsrate des Deltas.
Ist das Gamma immer positiv?
Für gekaufte Call- und Put-Optionen ist das Gamma positiv. Für geschriebene Optionen ist es aus Sicht des Stillhalters negativ.
Warum ist das Gamma kurz vor dem Verfall so hoch?
Kurz vor dem Verfall entscheidet schon eine kleine Kursbewegung darüber, ob eine Option, die am Geld liegt, im Geld oder aus dem Geld verfällt. Ihr Delta kann deshalb schnell zwischen nahe 0 und nahe 1 (bei Puts: nahe −1) springen, was ein hohes Gamma bedeutet. Für Optionen weit im oder aus dem Geld sinkt das Gamma dagegen zum Verfall hin.
Was ist Gamma-Risiko?
Gamma-Risiko ist das Risiko, dass sich das Delta einer Position bei starken Kursbewegungen schnell zu Ungunsten des Anlegers verändert. Es betrifft vor allem Stillhalter mit Optionen am Geld und kurzer Restlaufzeit.
Weiterlesen

Alles über Optionen:



Volatilität
Griechen