
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
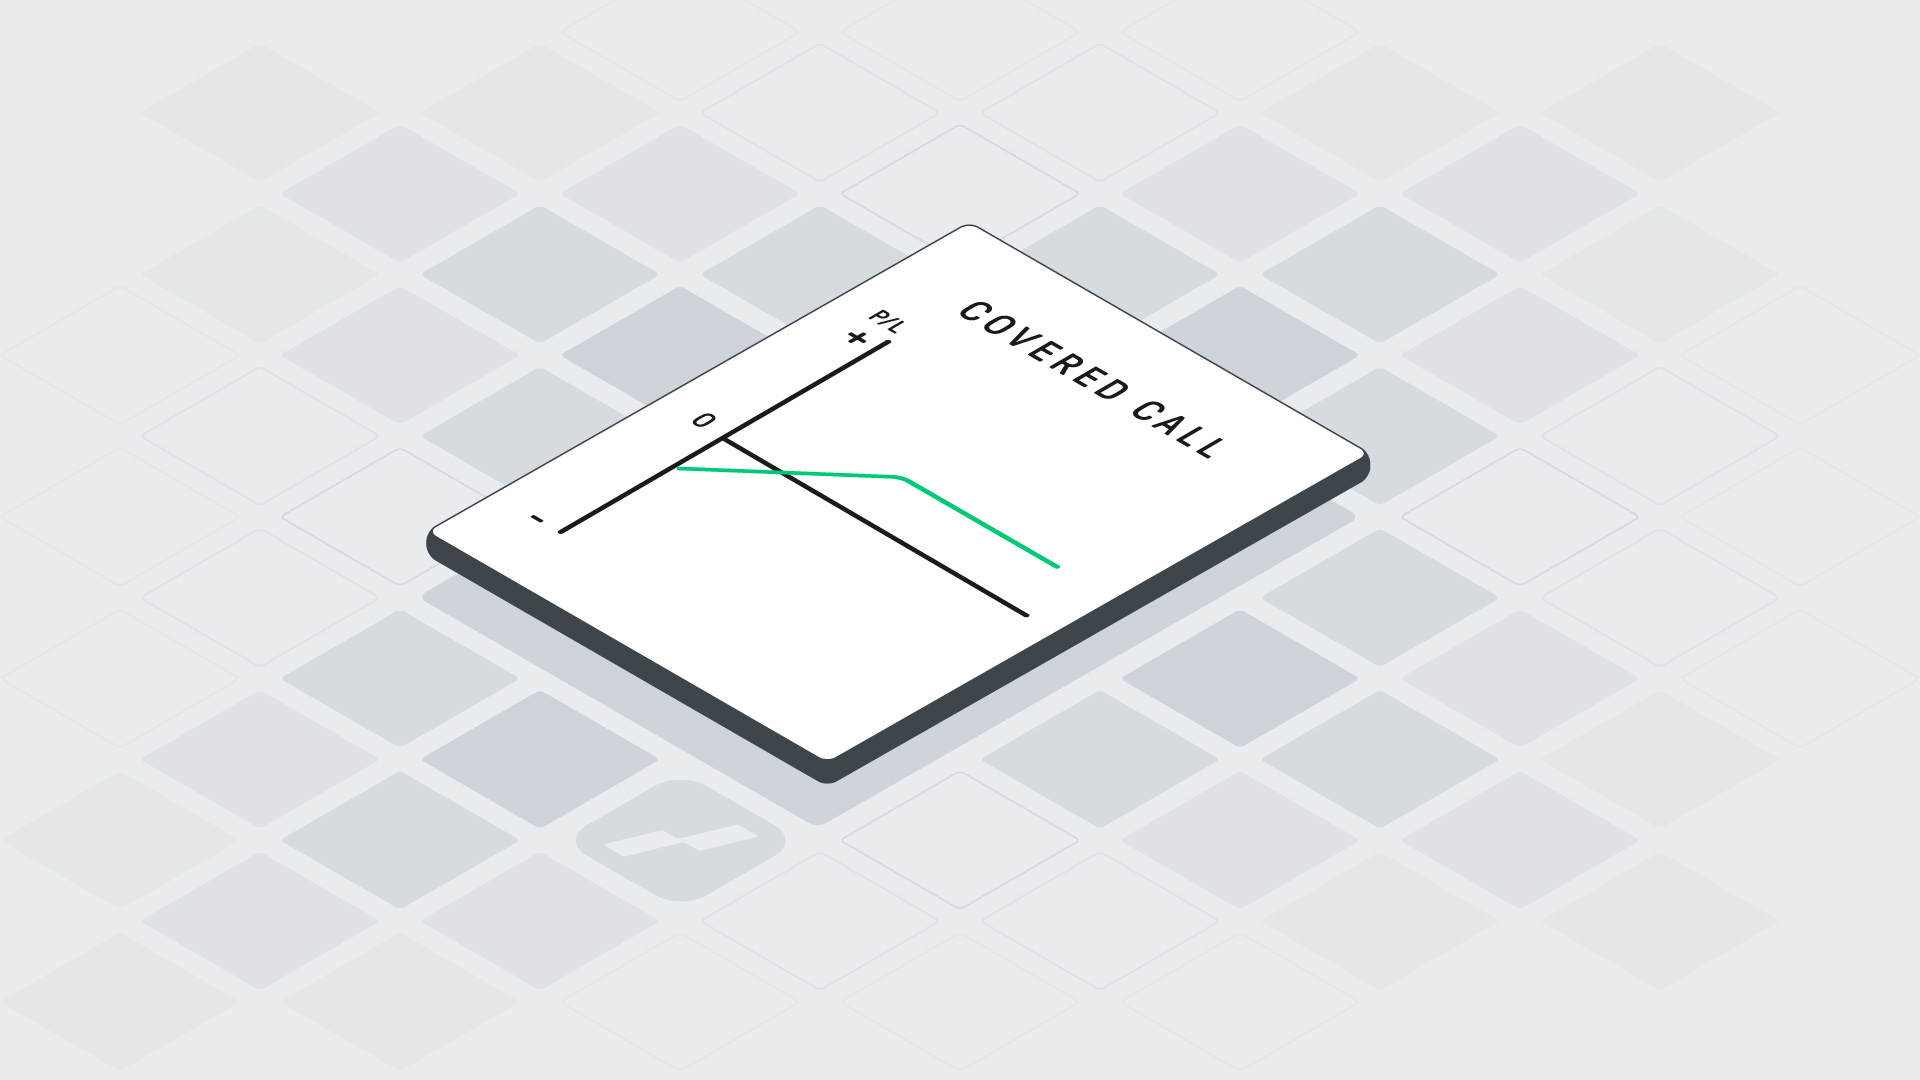
- Beim Covered Call halten Sie Aktien und verkaufen eine Call-Option auf diese Aktien.
- Die Prämie ist ein Zusatzertrag und senkt Ihren Break-even.
- Der Gewinn ist begrenzt auf die Differenz bis zum Ausübungspreis plus Prämie.
- Das Verlustrisiko der Aktie bleibt bestehen, abzüglich der Prämie.
Inhalt
Was ist ein Covered Call?
Ein Covered Call (gedeckter Call) ist eine Optionsstrategie, bei der ein Anleger eine Call-Option auf Aktien verkauft, die er bereits besitzt; die Aktien decken die Lieferverpflichtung aus dem Call ab.
Mit dieser Strategie setzen Sie auf einen begrenzten Kursanstieg oder eine Seitwärtsbewegung. Sie vereinnahmen eine Prämie und profitieren vom Zeitwertverlust der verkauften Option. Weil die Aktien die Lieferverpflichtung abdecken, heißt die Strategie „covered“ bzw. „gedeckt“. Sie sind damit Stillhalter in Wertpapieren.
| Merkmal | Ausprägung |
|---|---|
| Aufbau | Aktien kaufen bzw. halten + Call-Option auf diese Aktien verkaufen (1 Kontrakt je 100 Aktien) |
| Markterwartung | leicht steigende oder seitwärts laufende Kurse |
| Maximaler Gewinn | Ausübungspreis − Kaufkurs der Aktie + Prämie |
| Maximaler Verlust | Kaufkurs der Aktie − Prämie (wenn die Aktie auf 0 fällt) |
| Break-even | Kaufkurs der Aktie − Prämie |
| Delta | + |
| Gamma | − |
| Vega | − |
| Theta | + |
Wie funktioniert ein Covered Call? Ein Beispiel
Beim Covered Call ergibt sich der Break-even aus Kaufkurs minus Prämie und der maximale Gewinn aus Ausübungspreis minus Kaufkurs plus Prämie.
Beispiel: Sie kaufen 100 Aktien zu 40 Euro und verkaufen eine Call-Option mit Ausübungspreis 42 Euro. Dafür erhalten Sie eine Prämie von 1 Euro je Aktie, insgesamt 100 Euro.
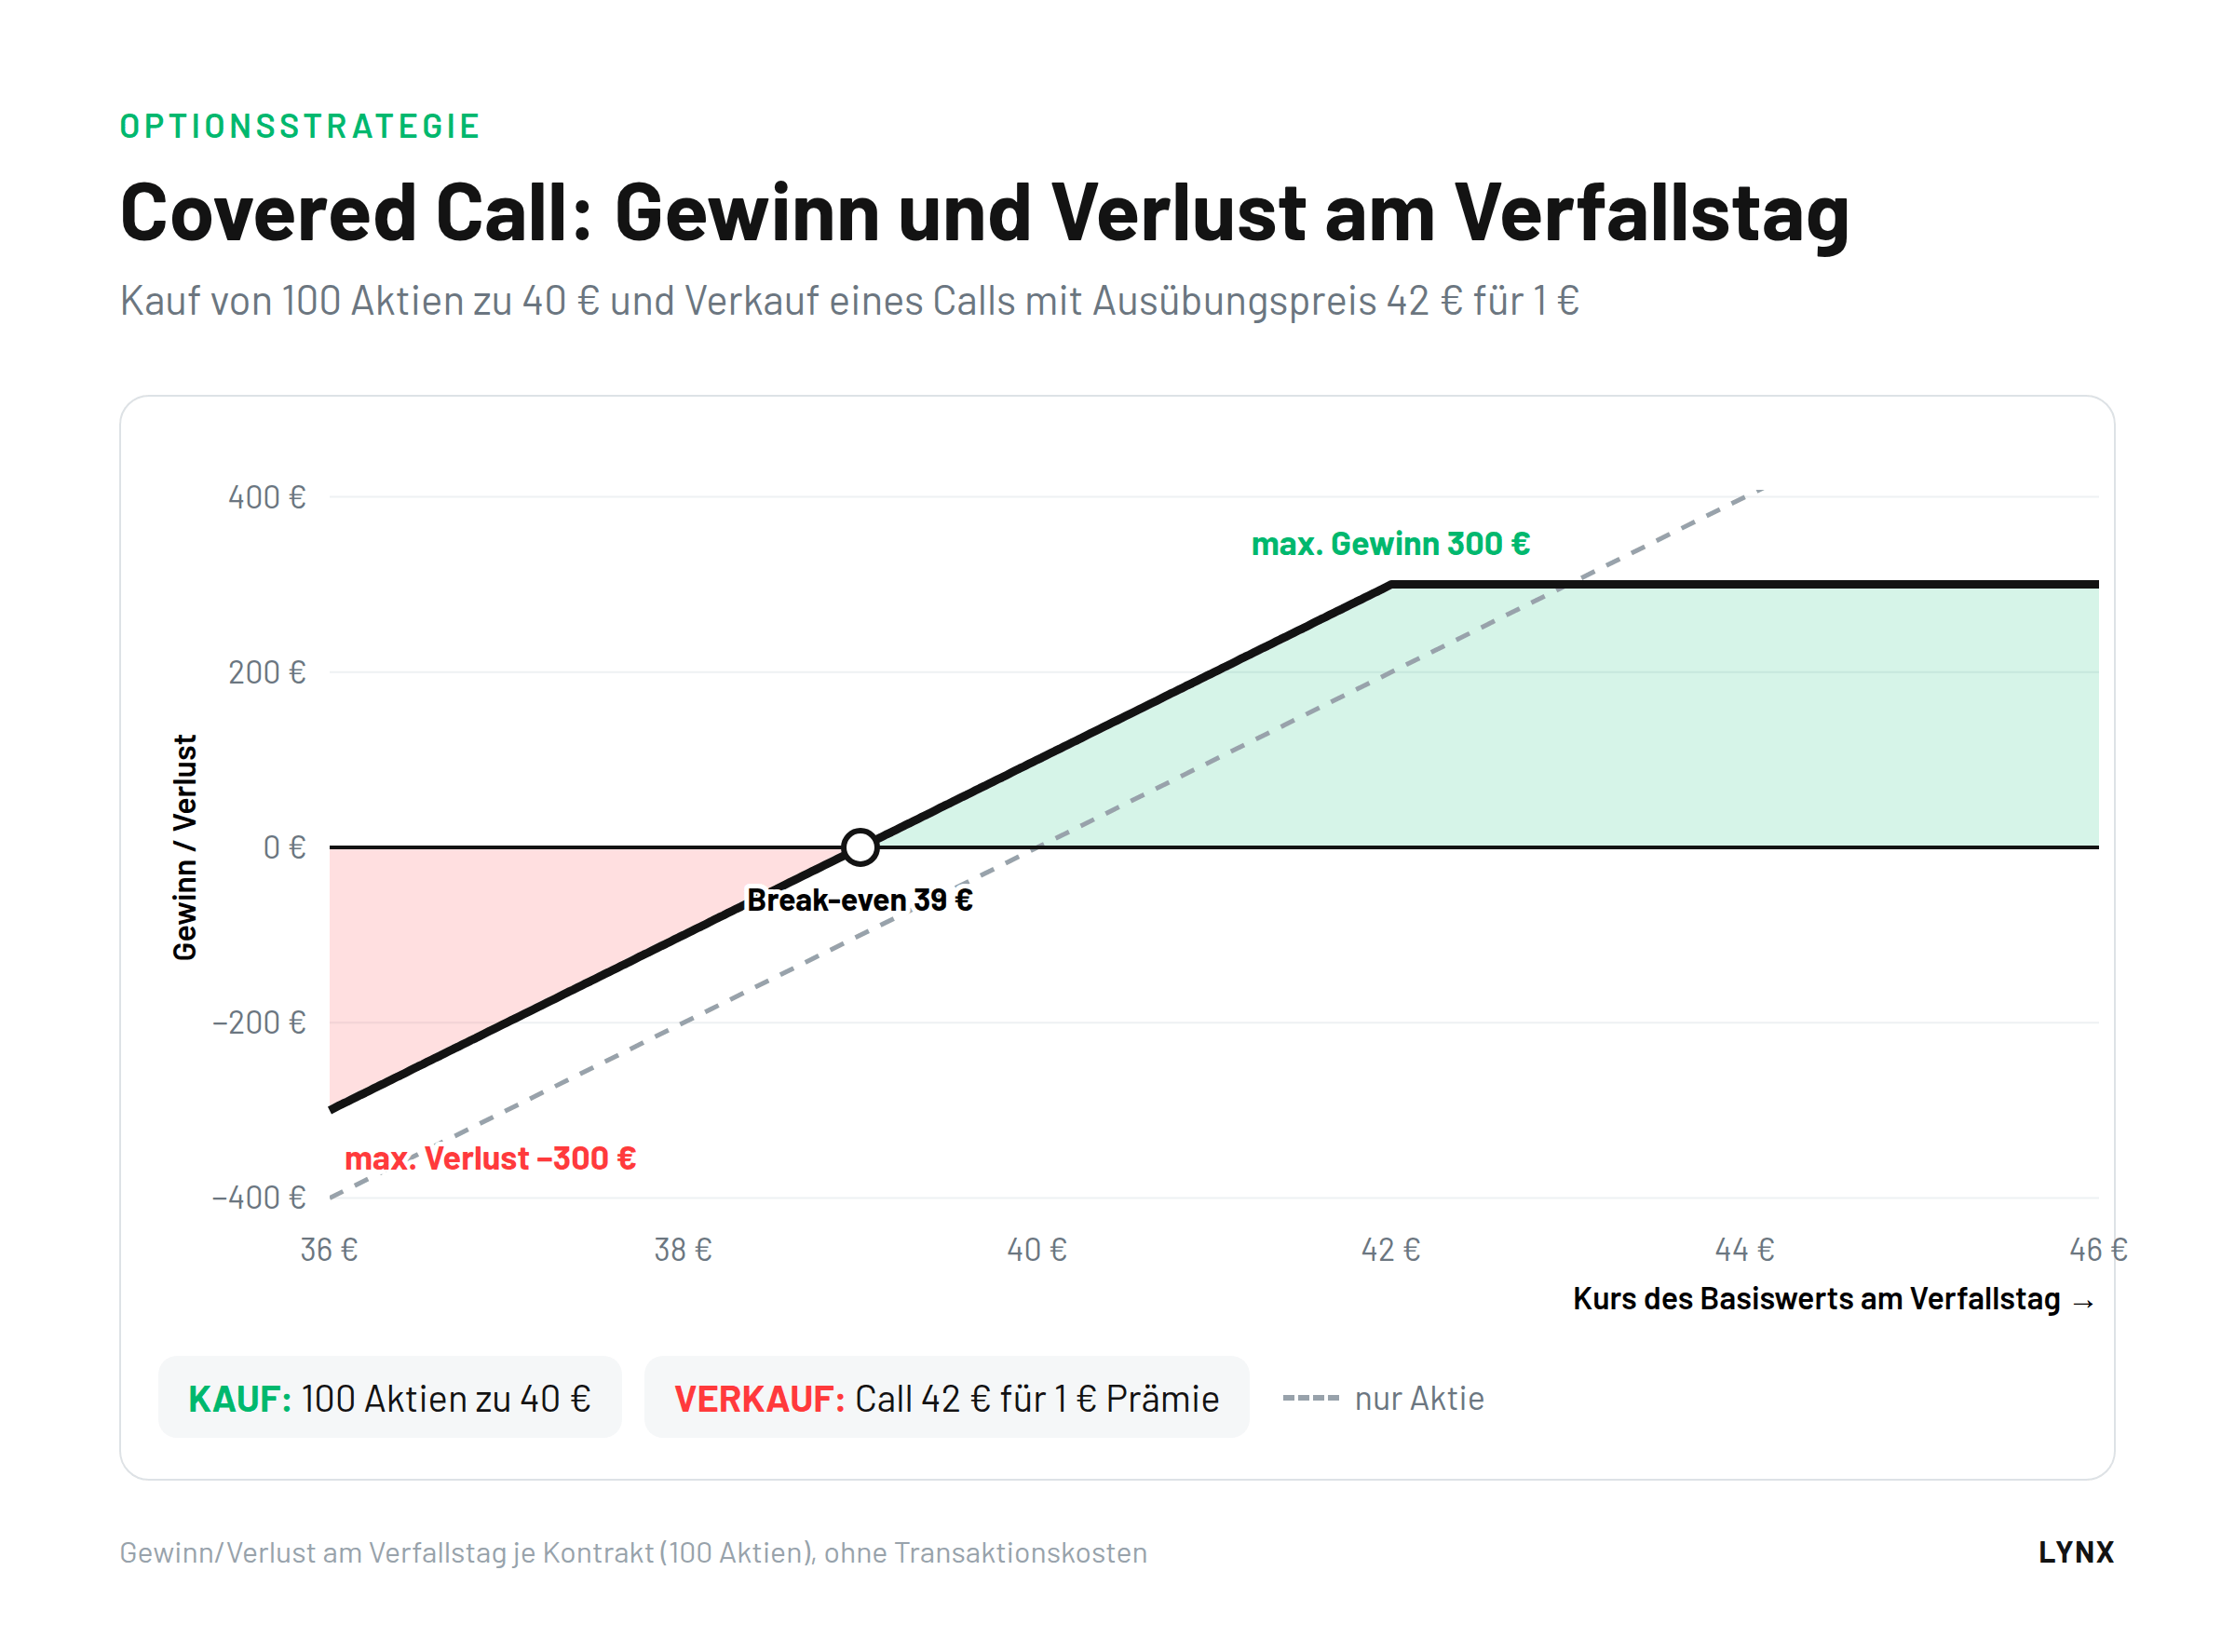
- Break-even bei 39 Euro: Die Prämie gleicht Kursverluste bis 1 Euro aus. Fällt der Kurs darunter, entsteht ein Verlust.
- Zwischen 39 und 42 Euro: Sie erzielen einen Gewinn aus Prämie und gegebenenfalls Kursanstieg.
- Über 42 Euro: Die Aktien werden zu 42 Euro geliefert. Der maximale Gewinn beträgt 300 Euro (1 Euro Prämie + 2 Euro Kursgewinn je Aktie).
| Kurs am Verfallstag | Ergebnis Aktie | Ergebnis Option | Gesamtergebnis |
|---|---|---|---|
| 36 € | −400 € | +100 € | −300 € |
| 38 € | −200 € | +100 € | −100 € |
| 39 € | −100 € | +100 € | 0 € |
| 40 € | 0 € | +100 € | +100 € |
| 41 € | +100 € | +100 € | +200 € |
| 42 € | +200 € | +100 € | +300 € |
| 44 € | +400 € | −100 € | +300 € |
| 46 € | +600 € | −300 € | +300 € |
Kurz gesagt: Sie verzichten auf das Gewinnpotenzial oberhalb von 42 Euro und erhalten dafür eine Prämie, die Verluste bis zur Höhe dieser Prämie ausgleicht. Haben Sie für eine Aktie ohnehin ein Kursziel, zu dem Sie verkaufen würden, kann der Ausübungspreis diesem Kursziel entsprechen. Wird es erreicht, erhalten Sie zusätzlich die Prämie.
Hinweis: Alle Beispiele ohne Transaktionskosten. In der Praxis verändern Gebühren das Gewinn-Verlust-Profil; ein rechnerischer Gewinn kann geringer ausfallen oder zu einem Verlust werden. Ein Kontrakt umfasst im Beispiel 100 Aktien.
Welche Vor- und Nachteile hat ein Covered Call?
| Vorteile | Nachteile |
|---|---|
| ✓ Kein zusätzliches Risiko zur Aktienposition | ✗ Begrenztes Gewinnpotenzial oberhalb des Ausübungspreises |
| ✓ Zusätzliche Rendite durch Prämieneinnahmen | ✗ Verlustrisiko der Aktie bleibt bestehen |
| ✓ Prämie verringert mögliche Verluste der Aktie |
Die Optionsgriechen eines Covered Calls ähneln denen einer geschriebenen Call-Option: Gamma und Vega sind negativ, Theta ist positiv. Das Gesamtdelta bleibt aber positiv, weil das Delta der Aktien schwerer wiegt als das negative Delta des verkauften Calls.
Wie wählt man die richtige Option für einen Covered Call?
Beim Covered Call gilt es, Ausübungspreis, Laufzeit und Prämie abzuwägen: Calls nahe am Geld bringen mehr Prämie, werden aber eher ausgeübt; Calls weit aus dem Geld lassen mehr Kursspielraum, bringen aber weniger Prämie.
Ausübungspreis
Praxisbeispiel XYZ-Aktie: Die Aktie notiert bei 48 Euro. Die Tabelle zeigt Call-Optionen mit einem Monat Laufzeit, das Theta ist für zehn Calls berechnet und aus Sicht des Käufers angegeben. Für Sie als Verkäufer ist es entsprechend positiv, der Zeitwertverlust arbeitet für Sie:
| Ausübungspreis | Optionsprämie | Erhaltene Prämie 10 Calls | Theta 10 Calls, pro Tag, Käufersicht |
|---|---|---|---|
| 49 € | 0,37 € | 370 € | −13 € |
| 50 € | 0,14 € | 140 € | −8 € |
| 52 € | 0,03 € | 30 € | −2 € |
| 54 € | 0,01 € | 10 € | −1 € |
Je weiter der Ausübungspreis aus dem Geld liegt, desto niedriger sind Prämie und absolutes Theta. Im Verhältnis zur Prämie nimmt das Theta dagegen zu. Im Beispiel fällt die Wahl auf den Call 50 Euro: 0,14 Euro Monatsprämie ergeben bei gleichbleibenden Bedingungen rechnerisch 1,68 Euro pro Jahr, also etwa 3,5 Prozent Zusatzrendite bei einem Kurs von 48 Euro, sofern keine Zuteilung erfolgt.
Dieser Call hat ein Delta von 0,14. Nach der Faustregel liegt er mit rund 14 Prozent Wahrscheinlichkeit am Verfallstag im Geld, in der Praxis also etwa einmal in sieben Monaten. Calls weit aus dem Geld bringen dagegen oft so wenig Prämie, dass sie die Transaktionskosten kaum decken.
Laufzeit
Bei gleichem Ausübungspreis bringen längere Laufzeiten mehr Prämie, aber weniger Prämie pro Monat:
| Laufzeit | Optionsprämie | Erhaltene Prämie 10 Calls | Theta 10 Calls, pro Tag, Käufersicht | Prämie pro Monat |
|---|---|---|---|---|
| 1 Monat | 0,14 € | 140 € | −8 € | 0,14 € |
| 2 Monate | 0,25 € | 250 € | −7 € | 0,125 € |
| 3 Monate | 0,34 € | 340 € | −6 € | 0,113 € |
| 4 Monate | 0,43 € | 430 € | −5 € | 0,108 € |
Weil sich der Zeitwertverlust kurz vor dem Verfall beschleunigt, erscheinen Laufzeiten von ein bis zwei Monaten in diesem Beispiel besonders interessant. Entscheidend ist nicht allein die Höhe des Theta, sondern sein Verhältnis zur erhaltenen Prämie.
Was tun, wenn der Call im Geld liegt?
Liegt die verkaufte Call-Option vor dem Verfall im Geld, können Anleger die Position rollen, den Call zurückkaufen oder die Zuteilung akzeptieren und die Aktien liefern.
- Position rollen: Sie kaufen den Call zurück und verkaufen einen neuen Call mit späterem Verfall, gegebenenfalls mit anderem Ausübungspreis.
- Call zurückkaufen: Sie schließen die Position vor dem Verfall. Die Prämie dafür kann deutlich höher sein als die ursprünglich erhaltene.
- Zuteilung akzeptieren: Sie liefern die Aktien zum Ausübungspreis.
Erwarten Sie nach einem starken Anstieg eine Korrektur, kann die Lieferung sinnvoll sein. Rechnen Sie mit weiter steigenden Kursen, kann ein Rückkauf oder das Rollen passen.
Häufige Fragen zum Covered Call
Ist ein Covered Call risikoreich?
Der Covered Call fügt der Aktienposition kein zusätzliches Verlustrisiko hinzu. Das Risiko der Aktie bleibt aber bestehen und wird nur um die Prämie verringert. Zudem ist der Gewinn bei starken Kursanstiegen begrenzt.
Wann lohnt sich ein Covered Call?
Ein Covered Call passt, wenn Sie für eine Aktie nur einen begrenzten Anstieg oder eine Seitwärtsbewegung erwarten und bereit sind, die Aktien zum Ausübungspreis zu verkaufen.
Was passiert, wenn die Aktie stark steigt?
Liegt der Kurs am Verfallstag über dem Ausübungspreis, werden die Aktien zum Ausübungspreis geliefert. Sie behalten Prämie und Kursgewinn bis zum Ausübungspreis, nehmen an weiteren Kurssteigerungen aber nicht teil.
Wie viele Aktien brauche ich für einen Covered Call?
Bei einer Standard-Aktienoption deckt ein Kontrakt 100 Aktien ab. Für einen Covered Call benötigen Sie daher je verkauftem Call in der Regel 100 Aktien des Basiswerts.
Weiterlesen
Risikohinweis: Optionen sind komplexe und riskante Anlageprodukte, die nicht für alle Anleger geeignet sind. Ihr Verlust kann Ihre Einlage übersteigen. Die Beispiele dienen der Veranschaulichung, berücksichtigen keine Transaktionskosten und stellen keine Anlageberatung dar.