
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
Inhalt
Am Anfang steht der Basiswert…
Bei der Wheel-Strategie ist zunächst zu entscheiden, welcher Basiswert gehandelt werden soll. Grundsätzlich kommen alle Basiswerte infrage, für die liquide Optionen verfügbar sind. Aufgrund der in der Regel guten Handelbarkeit von Aktienoptionen werden häufig Aktien als Ausgangspunkt gewählt.
In diesem ersten Schritt ist es wichtig, einen Basiswert also z. B. eine Aktie auszuwählen, dessen Entwicklung Sie nachvollziehen können, da im Rahmen der Wheel-Strategie die Möglichkeit besteht, die zugrundeliegende Aktie ins Depot eingebucht zu bekommen und diese gegebenenfalls über einen längeren Zeitraum zu halten. Entsprechend sollte die Auswahl des Basiswertes sorgfältig erfolgen.
Weiter geht es mit dem Cash Secured Put
Im nächsten Schritt wird ein Cash Secured Put auf die ausgewählte Aktie eröffnet. Welche Put-Option dabei gewählt wird, ist im Rahmen der Wheel-Strategie nicht fest vorgegeben.
Wird beispielsweise ein Basispreis gewählt, der nahe am aktuellen Aktienkurs liegt (die Option ist dann „am Geld“), fällt die vereinnahmte Prämie in der Regel höher aus. Gleichzeitig steigt jedoch auch die Wahrscheinlichkeit, dass der Aktienkurs bis zum Verfallsdatum unter den Basispreis fällt und der Put ausgeübt wird. In diesem Fall werden je Kontrakt 100 Aktien ins Depot eingebucht.
Wird ein niedrigerer Basispreis gewählt, ist die vereinnahmte Prämie entsprechend geringer, dafür sinkt typischerweise die Wahrscheinlichkeit einer Ausübung.
Die Wahl des Basispreises hängt somit davon ab, ob der Fokus eher auf dem potenziellen Erwerb der Aktie oder auf der Vereinnahmung der Prämie liegt.
Bei der Laufzeit werden im Rahmen von Stillhaltergeschäften häufig kürzere Zeiträume von bis zu etwa 90 Tagen gewählt, da der Zeitwertverfall in diesem Zeitraum eine größere Rolle spielt.
Wird der Cash Secured Put vorzeitig mit Gewinn oder Verlust geschlossen oder verfällt er am Verfallstag wertlos, endet der jeweilige Trade. In diesem Fall kommt die vollständige Abfolge der Wheel-Strategie nicht zur Anwendung.
Erfolgt hingegen eine Ausübung – typischerweise wenn die Aktie zum Verfallsdatum unter dem Basispreis des Puts notiert – werden die Aktien eingebucht und der nächste Schritt der Strategie eingeleitet.
Der Covered Call übernimmt die nächste Runde
Wurde der Cash Secured Put ausgeübt, befinden sich je Put-Kontrakt 100 Aktien im Depot. Die Wheel Strategie sieht jetzt vor, einen Covered Call zu handeln, mit dem Ziel, zusätzliche Einnahmen zu generieren und die Aktien wieder zu verkaufen.
Angenommen, es wurde ursprünglich ein Cash Secured Put mit einem Basispreis von 30 USD gehandelt und dabei eine Prämie von 50 USD vereinnahmt. Fällt die Aktie auf 29 USD und werden 100 Aktien zu 30 USD ins Depot eingebucht, entspricht dies unter Berücksichtigung der vereinnahmten Prämie rechnerisch einem durchschnittlichen Einstiegskurs von 29,50 USD.
Nun könnten Sie einen Call mit einem Basispreis von 30$ und einer Laufzeit von maximal 90 Tagen eröffnen. Nehmen wir an, Sie würden mit dieser Option eine Prämie von beispielsweise 35$ vereinnahmen. Notiert die Aktie zum Verfallsdatum über 30$, werden Ihre 100 Aktien zu 30$ verkauft. Die Prämien des Puts und des Calls bleiben Ihnen als Gewinn erhalten und der Trade ist beendet. Sie haben insgesamt 85$ gewonnen.
Nun könnte beispielsweise ein Call mit einem Basispreis von 30 USD und einer Laufzeit von bis zu 90 Tagen verkauft werden. Wird hierfür eine Prämie von etwa 35 USD vereinnahmt und notiert die Aktie zum Verfallsdatum über 30 USD, werden die 100 Aktien zu 30 USD ausgebucht. Die vereinnahmten Prämien aus Put und Call verbleiben als Ertrag, und der Trade ist beendet. In diesem Beispiel ergibt sich rechnerisch ein Gesamtüberschuss von 85 USD (vor Gebühren und Steuern).
Schließt sich dieser Ablauf wie beschrieben, wurde die Wheel-Strategie vollständig durchlaufen.
Schafft es die Aktie jedoch nicht, den Basispreis des Calls zu überschreiten, verfällt der Call wertlos (mit dem Gewinn der Prämie für Sie) und die Aktien bleiben in Ihrem Depot. In diesem Fall verkaufen Sie einen weiteren Call, mit dem wiederholten Ziel, Prämien zu generieren und die Aktien zu verkaufen.
Steigt die Aktie hingegen nicht über den Basispreis des Calls, verfällt die Option wertlos (die vereinnahmte Prämie bleibt erhalten) und die Aktien verbleiben im Depot. In diesem Fall kann erneut ein Covered Call verkauft werden, mit dem Ziel, weitere Prämien zu vereinnahmen und die Aktien zu einem späteren Zeitpunkt zu verkaufen.
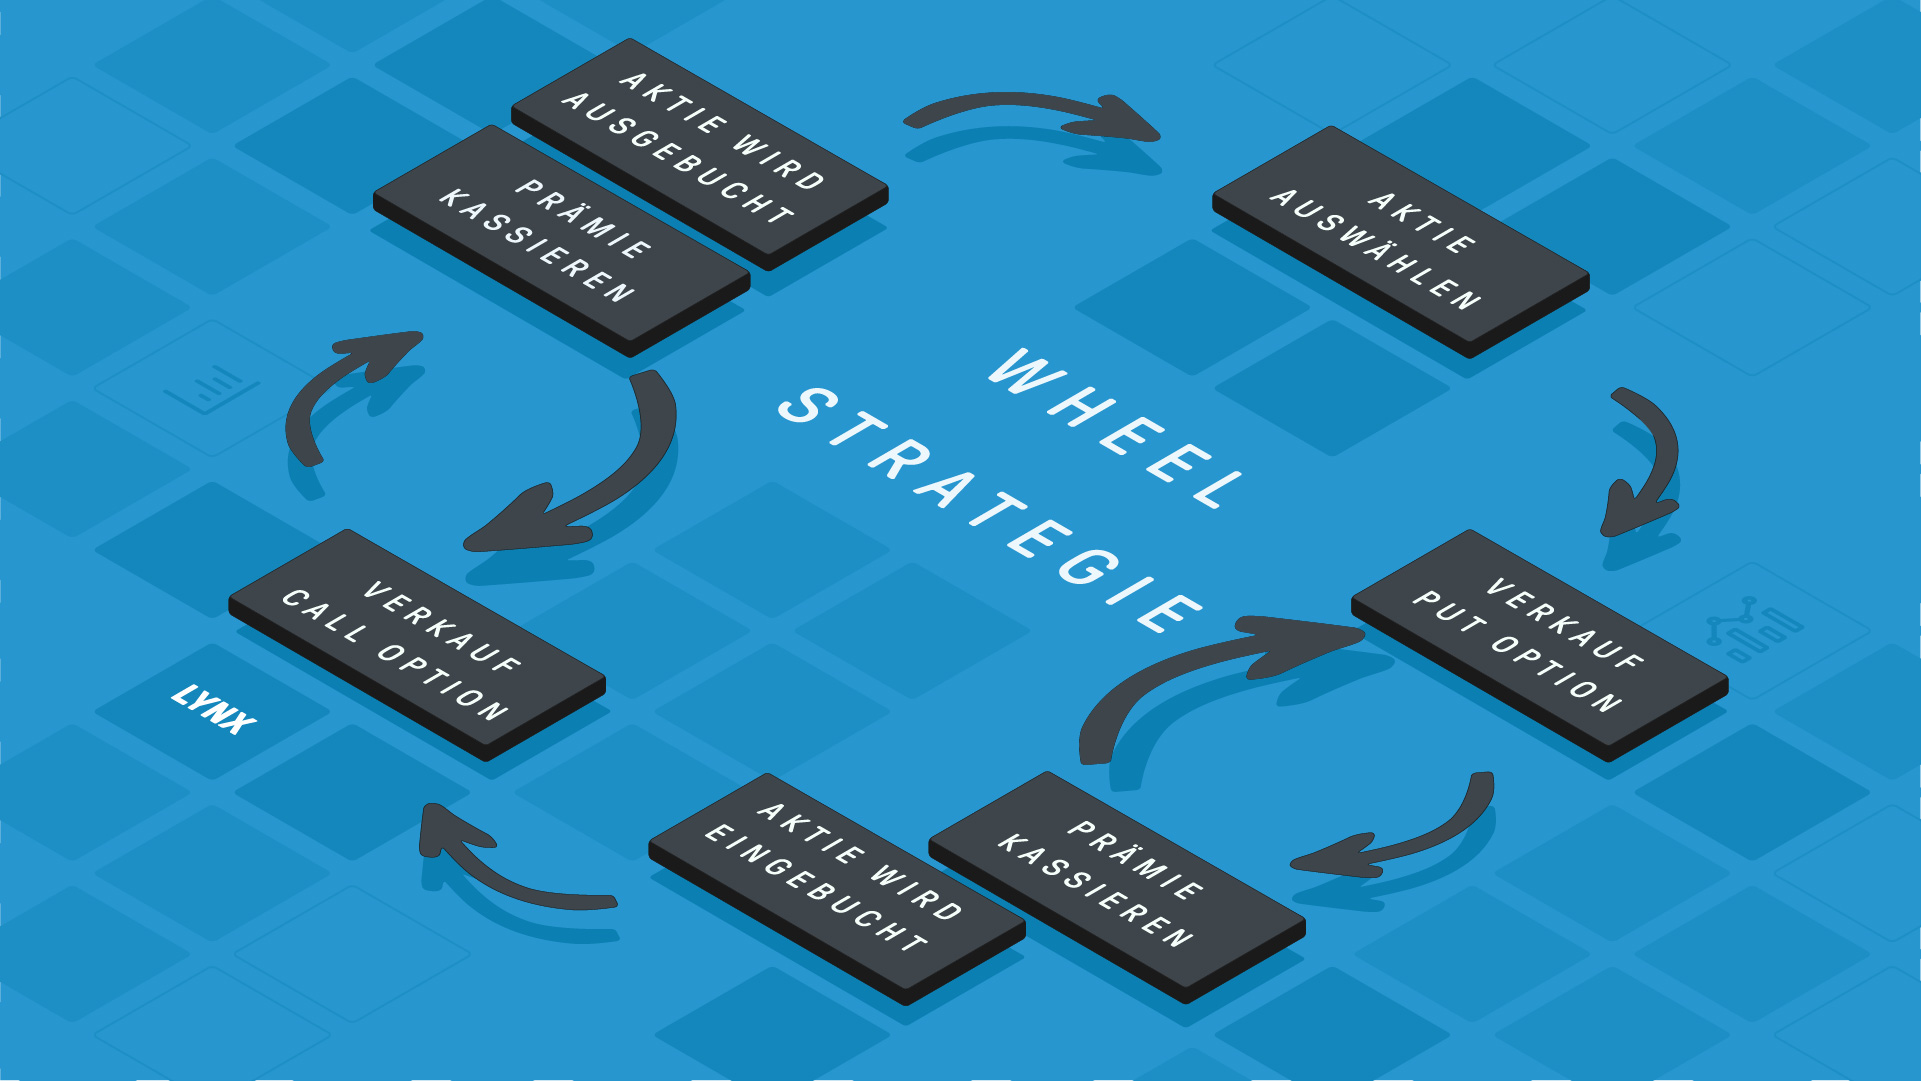
Sequenzen der Wheel-Strategie schematisch dargestellt

Das „Rad“ dreht sich in der oben dargestellten Form weiter, wenn sowohl der Cash Secured Put als auch der Covered Call ausgeübt werden. Wird der Cash Secured Put hingegen vorzeitig geschlossen oder endet er ohne Ausübung, wird die Strategie an dieser Stelle nicht fortgesetzt.
Verfällt der Covered Call wertlos, verbleiben die Aktien im Depot, und es wird erneut ein Covered Call auf diese Position verkauft. In diesem Fall setzt sich der Ablauf im Schritt „Eröffnung des Covered Calls“ bzw. „Verkauf Call-Option“ fort.
Nachteile der Wheel-Strategie
Objektiv betrachtet besteht die Wheel-Strategie aus einer Kombination zweier Optionsstrategien: dem Cash Secured Put und dem Covered Call. Sie verbindet somit die Vereinnahmung von Prämien aus dem Verkauf eines Puts mit der möglichen Prämieneinnahme aus dem Verkauf eines Calls. Darüber hinaus können – sofern Aktien ins Depot eingebucht werden – gegebenenfalls Dividenden eingenommen werden, bis die Aktien wieder veräußert werden.
Die Strategie bietet somit auf den ersten Blick keinen zusätzlichen Vorteil gegenüber den Strategien des Cash Secured Puts und des Covered Calls, wenn diese jeweils separat betrachtet werden. Gleichzeitig ergeben sich bestimmte Nachteile und Einschränkungen, die im Folgenden näher beleuchtet werden.
1. Nachteil: Die Ausübung des Puts
Ein Nachteil der Wheel Strategie ist bei der Ausübung des Cash Secured Puts zu finden. Die Strategie sieht nämlich kein „Rollen“ des Puts vor, sondern die sofortige Akzeptanz dessen Ausübung, wenn die Aktie unter dem Basispreis des Puts notiert.
Gerade dieser nahtlose Übergang vom Cash Secured Put zum Covered Call kann kritisch betrachtet werden. Bei vergleichbaren Abständen der Basispreise von Calls und Puts zum aktuellen Aktienkurs ist häufig zu beobachten, dass Puts höhere Prämien aufweisen als Calls. Zwar gibt es hiervon Ausnahmen, dennoch tritt dieses Muster in der Praxis regelmäßig auf.
Vor diesem Hintergrund könnte in bestimmten Situationen in Betracht gezogen werden, den laufenden Put zu rollen – also zu schließen und durch einen neuen Put mit längerer Laufzeit zu ersetzen – anstatt unmittelbar in einen Covered Call zu wechseln. Welche Aspekte dabei zu berücksichtigen sind, erläutern wir in unserem Artikel „Das Rollen von Optionen – Optionen-Trades aktiv managen“.
2. Nachteil: Der begrenzte Abwärtsschutz des Calls
Wird der Cash Secured Put ausgeübt, ist die Aktie seit der Eröffnung der Position in der Regel gefallen. Um den Gesamttrade mit einem positiven Ergebnis abzuschließen, müssten die Aktien mindestens auf Höhe des rechnerischen Einstiegskurses wieder verkauft werden. Entsprechend würde sich der Basispreis des Covered Calls häufig an diesem Niveau orientieren.
Liegt dieser Einstiegskurs jedoch deutlich über dem aktuellen Aktienkurs, fällt die mit einem entsprechenden Call erzielbare Prämie meist relativ gering aus. Je niedriger die vereinnahmte Prämie, desto geringer ist der zusätzliche Puffer, falls die Aktie weiter nachgibt.
Soll hingegen eine höhere Prämie erzielt werden, müsste der Basispreis des Calls näher am aktuellen Kurs gewählt werden. Damit steigt jedoch die Wahrscheinlichkeit, dass die Aktie bei einer Erholung über diesen Basispreis steigt und zu einem Kurs veräußert wird, der unter dem ursprünglichen Einstiegskurs liegt. In diesem Fall ist ein Verlust so gut wie sicher.
Der Schritt „Ausübung des Calls und Verkauf der Aktien“ bzw. „Aktie wird ausgebucht“ im Rahmen der Wheel-Strategie ist daher stark vom weiteren Kursverlauf abhängig. Erholt sich die Aktie nicht, kann es vorkommen, dass über einen längeren Zeitraum kein Covered Call mit aus Sicht des Anlegers attraktiver Prämie gefunden wird. In solchen Situationen bleibt häufig nur die Möglichkeit, die Aktie weiter zu halten und zu hoffen, dass diese wieder steigt.
Aus diesem Grund ist die sorgfältige Auswahl des Basiswertes besonders relevant, da im Rahmen der Strategie eine längerfristige Haltedauer der Aktien nicht ausgeschlossen werden kann.
3. Nachteil: Mit den Aktien geben Sie Kontrolle ab
Verkaufte Optionen, insbesondere Puts, lassen sich aktiv managen. Dabei werden häufig Rolltechniken eingesetzt, um eine Position anzupassen und gegebenenfalls über einen längeren Zeitraum weiterzuführen, mit dem Ziel, einen Gewinn zu erzielen bzw. den Verlust zu minimieren.
Werden im Rahmen der Wheel-Strategie Aktien ins Depot eingebucht, unterscheidet sich die Situation: Eine Aktie kann nicht „gerollt“ werden, wie dies bei Optionen möglich ist. Die weitere Entwicklung hängt ausschließlich von der Marktentwicklung ab. Steigt die Aktie, kann dies positiv für die Position sein; fällt sie weiter, erhöht sich das Risiko zusätzlicher Kursverluste.
Die eingebuchten Aktien stellen im Rahmen der Wheel-Strategie somit einen Nachteil dar. Und wie bereits dargestellt, bietet der Covered Call bei fallenden Aktien nur einen begrenzten zusätzlichen Puffer durch die vereinnahmte Prämie.
Die Vorteile der Wheel-Strategie
Die Wheel-Strategie bietet jedoch auch Vorteile, insbesondere für Anleger, die erste Erfahrungen im Optionshandel sammeln möchten.
Die Struktur der Strategie führt dazu, dass bereits zu Beginn eine bewusste Auswahl des Basiswertes erfolgt. Da im Rahmen der Strategie die Möglichkeit besteht, dass 100 Aktien je Kontrakt ins Depot eingebucht werden, gewinnt die sorgfältige Auswahl der Aktie an Bedeutung.
Zudem können sich die Kenntnisse zu Cash Secured Puts und Covered Calls vertiefen, da beide Ansätze im Verlauf der Wheel-Strategie nacheinander angewendet werden. Die regelmäßige Auseinandersetzung mit diesen Stillhaltergeschäften kann dazu beitragen, das Verständnis für deren Funktionsweise zu erweitern.
Für Anleger, die sowohl Optionen als auch Dividendenaktien in ihre Strategie einbeziehen möchten, kann die Wheel-Strategie in Betracht gezogen werden. Wird eine Aktie gewählt, die eine attraktive Dividendenrendite aufweist, kann die Phase mit eingebuchten Aktien zusätzliche Erträge in Form von Dividenden ermöglichen. Gelingt es nicht, die Aktien über einen Covered Call zu veräußern, bleiben so zumindest die Dividendeneinnahmen.
Wenn Sie regelmäßig die neuesten Tradeideen für Optionen kostenlos per E-Mail erhalten möchten, dann melden Sie sich für unseren informativen Newsletter Optionsreport an.
Fazit Wheel Strategie: Hamsterrad oder solide Einnahme-Strategie?
Die Wheel Strategie ist eine mögliche Antwort auf die Frage: „Soll ich Cash Secured Puts, Covered Calls oder Aktien handeln?“ Sie ist eine Art Hybrid-Strategie, mit ihren Vorteilen und Nachteilen.
Die Ausübung des Cash Secured Puts kann aber schnell in ein Hamsterrad führen, aus dem es schwierig sein könnte, herauszukommen. Daher kommt der sorgfältigen Auswahl des Basiswertes eine besondere Bedeutung zu.
Gelingt aber die reibungslose Umsetzung aller Komponenten der Strategie, ergeben sich drei mögliche Einnahmequellen: die Prämie des Puts, die Prämie des Calls und die eventuelle Dividende während der Haltedauer der Aktie.
Wenn dies interessant klingt, Sie die Wheel-Strategie handeln wollen und einen geeigneten Broker suchen, finden Sie hier weitere Informationen: Optionen-Broker.
Aus welchen zwei grundlegenden Optionsstrategien setzt sich die Wheel-Strategie im zeitlichen Ablauf zusammen?
Die Wheel-Strategie beginnt typischerweise mit dem Verkauf eines Cash-Secured Put auf einen ausgewählten Basiswert. Kommt es zu einem Assignment und werden die entsprechenden Aktien übernommen, kann anschließend ein Covered Call auf die gehaltene Aktienposition verkauft werden. Werden die Aktien infolge eines Assignments des Calls wieder abgegeben, kann der Anleger den Zyklus erneut mit dem Verkauf eines Cash-Secured Put beginnen.
Welche Bedeutung hat die Auswahl des Basiswerts für den weiteren Verlauf der Wheel-Strategie?
Im Rahmen der Wheel-Strategie besteht die Möglichkeit, dass der Anleger infolge eines Assignments des Cash-Secured Put die zugrunde liegenden Aktien übernimmt und diese über einen längeren Zeitraum hält. Daher wird typischerweise ein Basiswert gewählt, den der Anleger grundsätzlich auch als Aktienposition halten möchte. Ein starker Kursrückgang kann trotz der vereinnahmten Optionsprämien zu erheblichen Verlusten führen.
Welche Möglichkeiten bestehen, wenn bei einem Cash-Secured Put im Rahmen der Wheel-Strategie ein Assignment droht?
Bei einer klassischen Umsetzung der Wheel-Strategie kann der Anleger ein Assignment des Cash-Secured Put akzeptieren und die Aktien zum Ausübungspreis übernehmen, um anschließend Covered Calls auf die Aktienposition zu verkaufen. Je nach gewählter Variante und Zielsetzung kann eine offene Put-Position jedoch auch vor dem Assignment geschlossen oder auf einen anderen Ausübungspreis beziehungsweise Verfallstermin gerollt werden. Das Rollen verhindert Verluste nicht automatisch und kann zusätzliche Kosten oder Risiken mit sich bringen.
Welche Einschränkung ergibt sich für den nachfolgenden Covered Call, wenn die Aktie nach dem Assignment des Puts bereits deutlich gefallen ist?
Liegt der Aktienkurs nach dem Assignment deutlich unter dem effektiven Einstandskurs der übernommenen Aktien, entsteht bei der Wahl des Ausübungspreises für den Covered Call ein Zielkonflikt. Ein höherer Ausübungspreis, der einen Verkauf der Aktien unterhalb des Einstandskurses vermeiden soll, kann eine vergleichsweise geringe Optionsprämie bieten. Ein niedrigerer, näher am aktuellen Aktienkurs liegender Ausübungspreis kann dagegen eine höhere Prämie ermöglichen, erhöht aber das Risiko, dass die Aktien bei einem Assignment unterhalb des bisherigen Einstandskurses abgegeben werden.
Wie verändert sich die Risikosituation der Wheel-Strategie, nachdem die Aktien durch ein Assignment ins Depot übernommen wurden?
Nach dem Assignment des Cash-Secured Put hält der Anleger eine reguläre Aktienposition und ist damit unmittelbar weiteren Kursbewegungen des Basiswerts ausgesetzt. Ein weiterer Kursrückgang kann zu zusätzlichen Verlusten führen, die durch zuvor vereinnahmte Optionsprämien nur teilweise abgefedert werden. Der Anleger kann die Aktien weiterhin halten, verkaufen, absichern oder Covered Calls darauf schreiben. Sofern die Aktie Dividenden ausschüttet und die jeweiligen Voraussetzungen erfüllt sind, können während der Haltedauer zusätzlich Dividendenerträge anfallen.