

Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Das Vega gibt an, um wie viel sich der Optionspreis verändert, wenn die implizite Volatilität um einen Prozentpunkt steigt oder fällt.
- Steigt die Volatilität, werden Optionen teurer; sinkt sie, werden sie billiger.
- Vega ist bei Optionen am Geld und mit langer Restlaufzeit am höchsten.
- Käufer profitieren von steigender, Stillhalter von fallender Volatilität.
Inhalt
Was ist das Vega einer Option?
Das Vega einer Option gibt an, um wie viel sich der Optionspreis theoretisch verändert, wenn die implizite Volatilität des Basiswerts um einen Prozentpunkt steigt oder fällt.
Die implizite Volatilität spiegelt wider, wie stark der Markt den Basiswert bis zum Verfall schwanken sieht. Je höher die erwartete Schwankung, desto größer ist die Chance, dass die Option weit ins Geld läuft, und desto teurer ist sie. Mehr dazu lesen Sie im Artikel Volatilität bei Optionen.
Vega wird als Dezimalzahl angegeben. Ein Vega von 0,55 bedeutet: Steigt die implizite Volatilität um einen Prozentpunkt, steigt der Optionspreis um etwa 0,55 Euro je Einheit des Basiswerts. Für den Wert eines Kontrakts wird das Vega mit dem Multiplikator multipliziert.
Wie verändert Vega den Optionspreis?
Steigt die implizite Volatilität, steigt der Wert gekaufter Optionen um das Vega je Prozentpunkt; fällt sie, sinkt ihr Wert entsprechend.
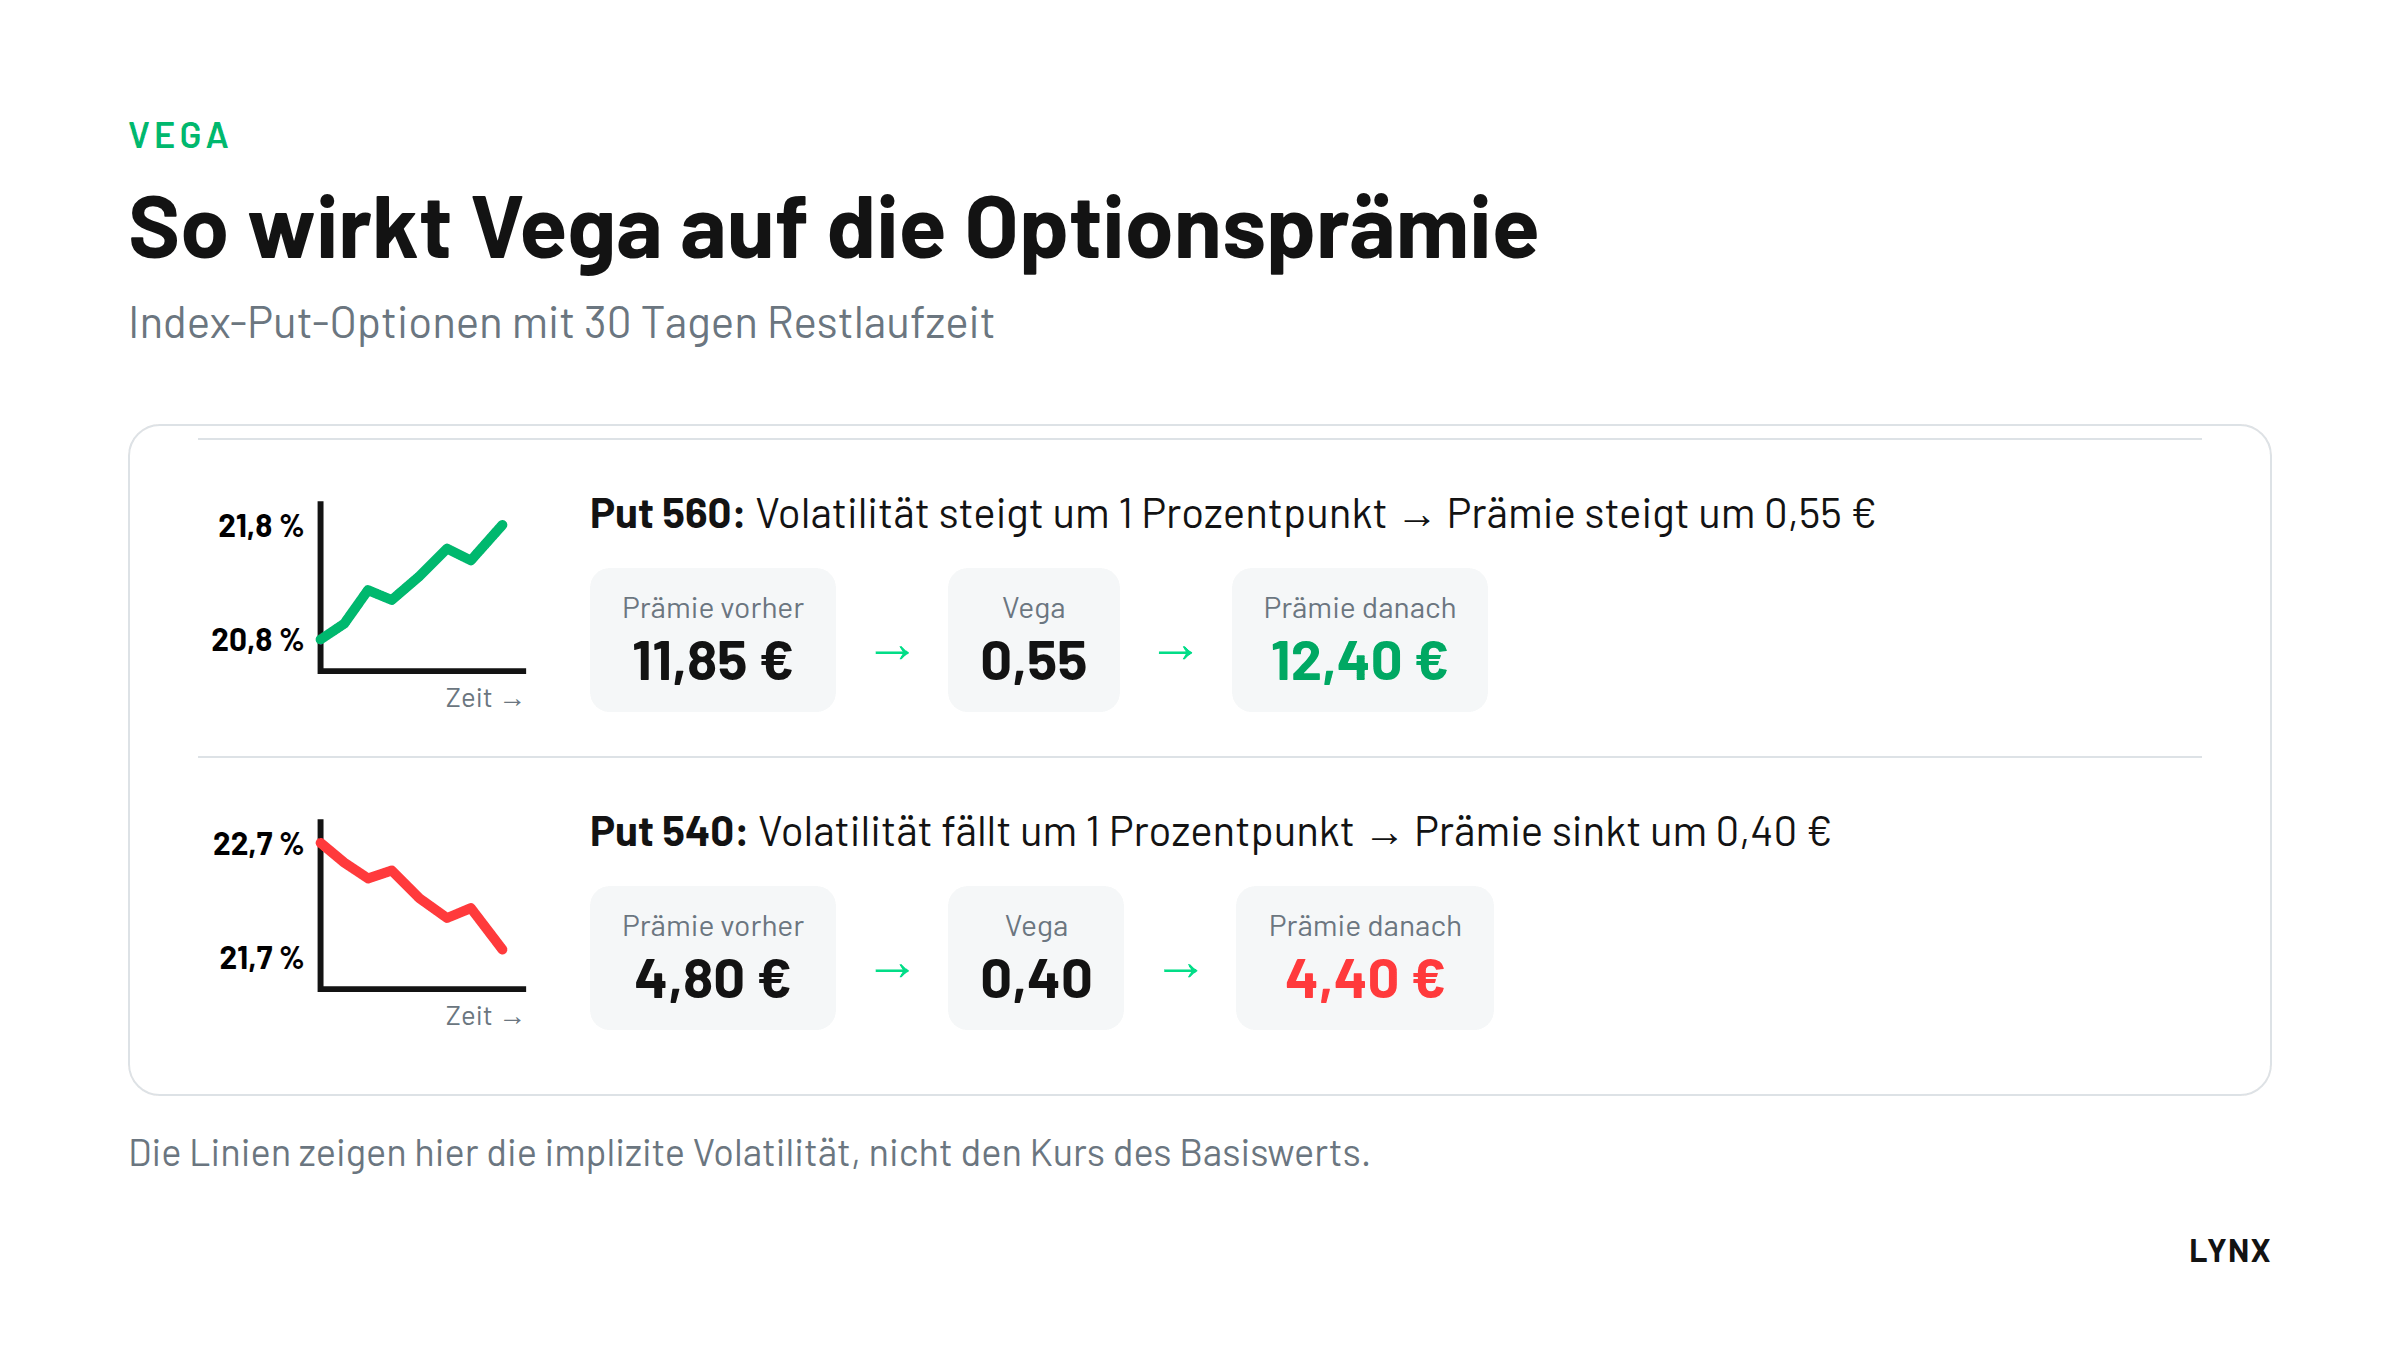
Beispiel steigende Volatilität: Eine Index-Put-Option mit Ausübungspreis 560 kostet 11,85 Euro, die implizite Volatilität liegt bei 20,80 Prozent, das Vega bei 0,55. Steigt die Volatilität auf 21,80 Prozent, erhöht sich die Prämie theoretisch auf 12,40 Euro.
11,85 € + 0,55 € = 12,40 €
Beispiel fallende Volatilität: Die Put-Option mit Ausübungspreis 540 kostet 4,80 Euro bei einer Volatilität von 22,70 Prozent und einem Vega von 0,40. Fällt die Volatilität auf 21,70 Prozent, sinkt die Prämie auf 4,40 Euro.
Bei welchen Optionen ist Vega am höchsten?
Vega ist bei Optionen am Geld am höchsten und nimmt ab, je weiter eine Option im oder aus dem Geld liegt.
Die Tabelle zeigt Prämie, implizite Volatilität und Vega von Index-Put-Optionen mit 30 Tagen Restlaufzeit. Die Option am Geld (Ausübungspreis 560) hat das höchste Vega:
| Ausübungspreis | Optionsprämie | Implizite Volatilität | Vega |
|---|---|---|---|
| 540 | 4,80 € | 22,70 % | 0,40 |
| 550 | 7,70 € | 21,70 % | 0,49 |
| 560 | 11,85 € | 20,80 % | 0,55 |
| 570 | 17,40 € | 20,10 % | 0,48 |
| 580 | 24,40 € | 19,50 % | 0,39 |
Auffällig ist auch: Die implizite Volatilität ist nicht für alle Ausübungspreise gleich. Put-Optionen mit niedrigerem Ausübungspreis weisen hier eine höhere Volatilität auf. Dieses Muster wird als Volatility Skew bezeichnet.
Wie hängt Vega von der Restlaufzeit ab?
Je länger die Restlaufzeit einer Option, desto höher ist ihr Vega; kurzlaufende Optionen reagieren weniger stark auf Volatilitätsänderungen.
Die Grafik zeigt das Vega einer Index-Call-Option mit Ausübungspreis 560 heute (60 Tage Restlaufzeit) und 30 Tage später. Die Option mit 60 Tagen Laufzeit hat ein deutlich höheres Vega. Beide Kurven erreichen ihr Maximum am Geld.
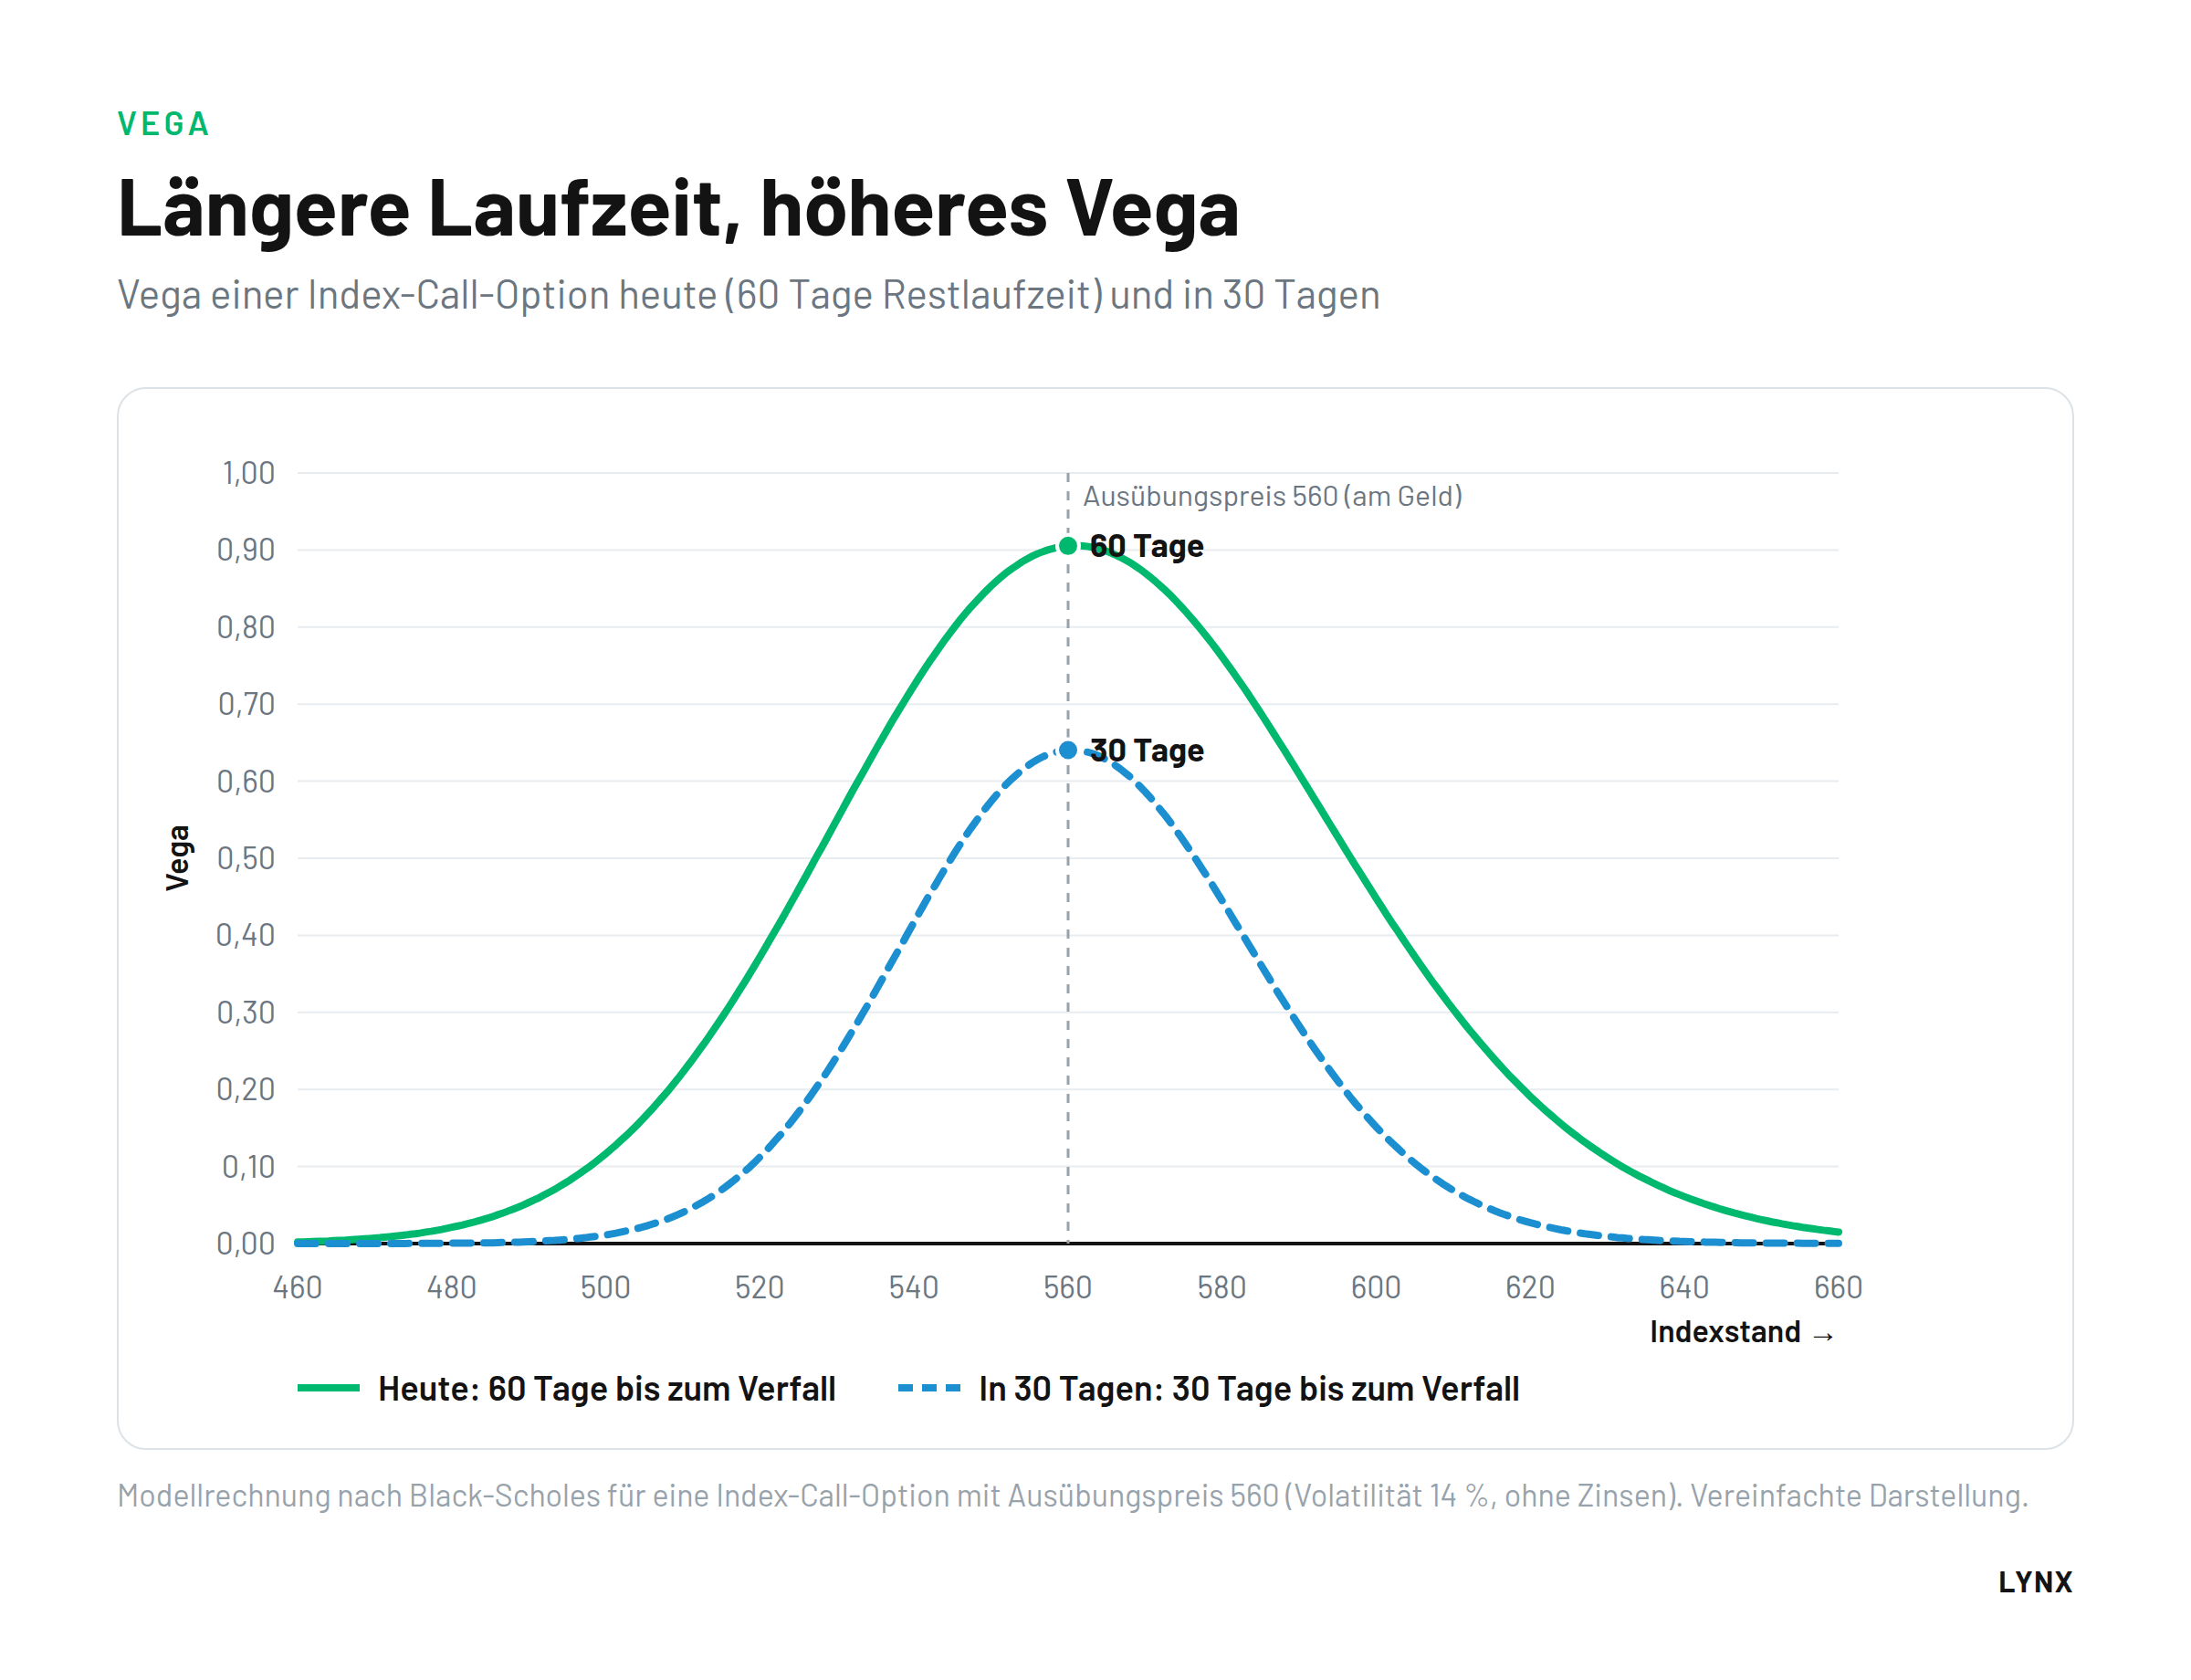
Trotz ihres niedrigeren Vegas können kurzlaufende Optionen stark von Volatilität betroffen sein: Rund um unerwartete Ereignisse oder Termine wie Quartalszahlen kann ihre implizite Volatilität besonders stark schwanken.
Hinweis: Die Kurven sind eine Modellrechnung nach Black-Scholes (Index-Call-Option, Ausübungspreis 560, Volatilität 14 %, ohne Zinsen). Die Tabellenwerte sind vereinfachte Beispielwerte. Reale Optionsgriechen hängen von Markt, Laufzeit und Volatilität ab.
Was bedeutet Vega für Käufer und Stillhalter?
Gekaufte Optionen haben ein positives Vega und gewinnen bei steigender Volatilität; geschriebene Optionen haben ein negatives Vega und profitieren von sinkender Volatilität.
| Implizite Volatilität | Gekaufte Option Long | Geschriebene Option Short |
|---|---|---|
| steigt | Wert steigt | Wert der Position sinkt |
| fällt | Wert sinkt | Wert der Position steigt |
Wer Optionen kauft, sollte deshalb nicht nur auf die Kursrichtung achten: Sinkt die implizite Volatilität nach dem Kauf deutlich, zum Beispiel nach der Veröffentlichung von Quartalszahlen, kann die Option trotz richtiger Kursprognose an Wert verlieren. Stillhalter profitieren dagegen, wenn die Volatilität nach dem Verkauf der Option zurückgeht.
Häufige Fragen zum Vega
Ist Vega ein griechischer Buchstabe?
Nein. Vega gehört nicht zum griechischen Alphabet, wird aber traditionell zu den Optionsgriechen gezählt. Als Symbol wird häufig das griechische ν (Ny) verwendet.
Was passiert mit dem Optionspreis bei steigender Volatilität?
Steigt die implizite Volatilität, steigen unter sonst gleichen Bedingungen die Preise von Call- und Put-Optionen. Um wie viel, zeigt das Vega je Prozentpunkt Volatilitätsänderung.
Warum haben Optionen mit langer Laufzeit ein höheres Vega?
Bei langer Restlaufzeit hat eine höhere Schwankungsbreite mehr Zeit, sich auszuwirken. Die Chance auf große Kursbewegungen bis zum Verfall ist daher stärker im Preis enthalten, was das Vega erhöht.
Was ist der Unterschied zwischen impliziter und historischer Volatilität?
Die historische Volatilität misst, wie stark ein Basiswert in der Vergangenheit geschwankt hat. Die implizite Volatilität ist die vom Markt erwartete künftige Schwankung und wird aus den Optionspreisen abgeleitet. Das Vega bezieht sich auf die implizite Volatilität.
Weiterlesen

Alles über Optionen:


Volatilität
Griechen