
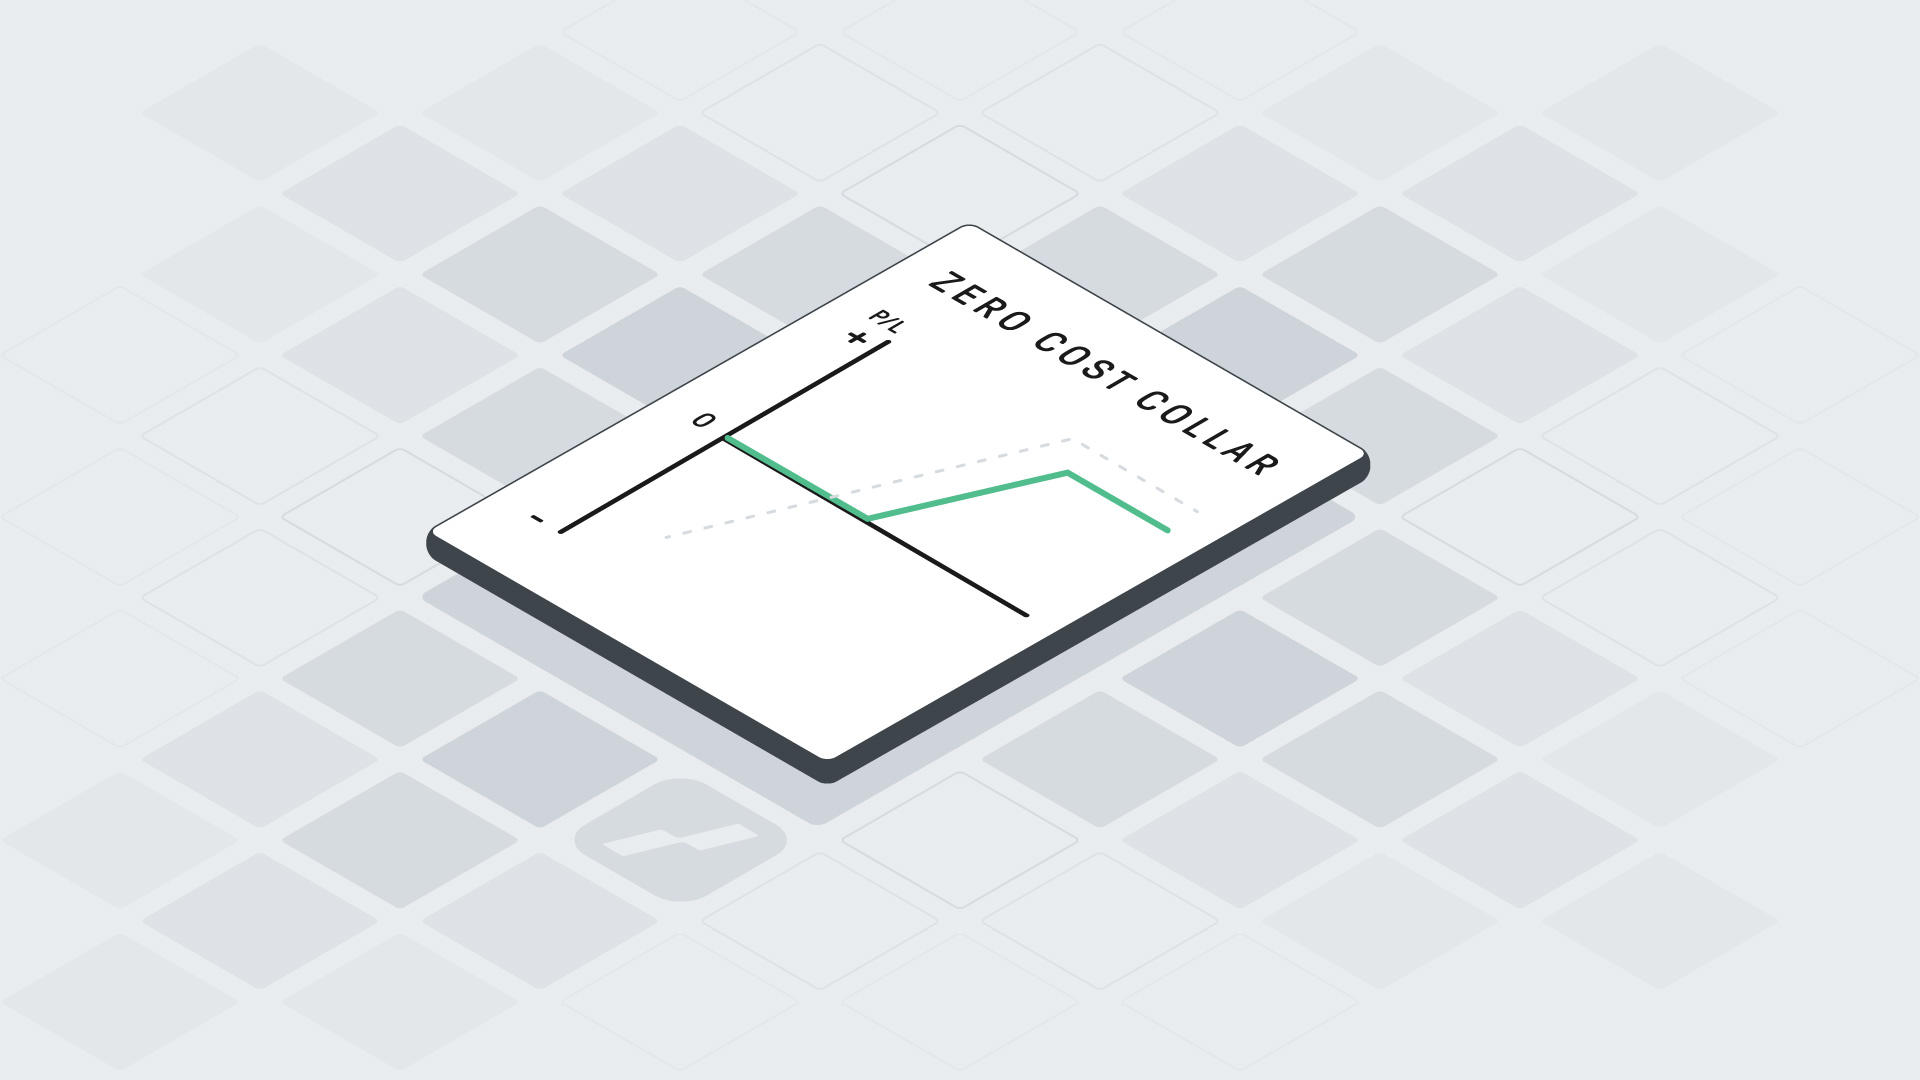
Um die Funktionsweise eines Zero-Cost-Collars am besten zu erläutern, betrachten wir ein Beispiel mit unterschiedlichen Szenarien. Wenn Sie auf der Suche nach einem Broker für das Heding mit dem Zero Cost Collar sind, klicken Sie hier.
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
Inhalt
Ein Collar kann, je nach Wahl der Basispreise und der Laufzeit der Optionen, für einen Debit (ein Betrag wird für die Eröffnung der Optionskombination bezahlt), oder für einen Credit bzw. eine Netto-Prämie aufgesetzt werden. Wenn der Debit oder der Credit bei der Eröffnung des Collars bei nahezu 0$ liegt (es wird nur selten der Fall sein, dass ein Collar exakt zu 0$ eröffnet wird), spricht man von einem Zero Cost Collar.
Die Grundidee hinter dem Zero Cost Collar besteht darin, dass die Prämie, die durch den verkauften Call vereinnahmt wird, die Kosten des gekauften Puts vollständig wettmacht. Wenn dies gelingt, wird eine kostenfreie Absicherungsposition in Bezug auf den Aktienbestand aufgebaut.
Beispiel eines Zero Cost Collars auf die Meta Platforms Aktie (US-Ticker: META), früher Facebook genannt
Nehmen wir als Beispiel an, dass ein Anleger Anfang Oktober 2022 100 Aktien von Meta Platforms im Depot hielt. Wir gehen zudem davon aus, dass diese Aktien zu 130$ erworben wurden. Der Aktienbestand ist demnach 13.000$ wert. Es ist weiterhin bekannt, dass am 26. Oktober 2022, nach Börsenschluss, Quartalsergebnisse veröffentlicht werden.
Der Anleger entscheidet sich, einen Tag vor der Bekanntgabe dieser Quartalsergebnisse, also am 25. Oktober 2022, zum Schutz seines Aktienbestands einen Zero Cost Collar aufzusetzen. Wir nehmen an, dass er die Optionskombination Richtung Ende der Handelssitzung aufgesetzt hat, als die Aktien bei 137,51$ notierten.
Es wird eine Put Option gekauft und gleichzeitig eine Call Option mit demselben Verfallsdatum verkauft, und zwar so, dass die Kombination zu rund 0$ eröffnet wird.
Der gewählte Long Put (die gekaufte Put Option) mit einer Laufzeit bis zum 28. Oktober 2022 hat einen Basispreis (Strike) von 136$ und wird zu 7,60$ gekauft (760$ für 1 Kontrakt). Der Short Call (die verkaufte Call Option) mit derselben Laufzeit hat einen Basispreis von 139$ und wird zu 7,60$ verkauft (760$ für 1 Kontrakt). Diese Optionspreise stellen reale Optionspreise vom 25. Oktober 2022 dar. Der aufgesetzte Collar entspricht in diesem Beispiel einem perfekten Zero Cost Collar. Die Basispreise werden so gewählt, dass Sie den aktuellen Aktienkurs „umklammern“.
Vergleichen wir jetzt die möglichen Szenarien.
Im Folgenden sehen wir uns drei Szenarien für die Entwicklung der Meta Platforms Aktie nach Bekanntgabe der Quartalsergebnisse an und erklären praktisch die Auswirkungen auf den Zero Cost Collar.
Szenario Nr. 1: Die META-Aktie steigt und notiert am Ende der Laufzeit über 139$
In diesem Szenario wird der Short Call ausgeübt, es sei denn, er wurde vor dem Verfall glattgestellt. Die 100 Aktien werden zu 139$ automatisch verkauft. Der Gewinn durch die Kurssteigerung der Aktie, von einem Einstiegskurs von 130$ ausgehend, beläuft sich auf (139$ – 130$) x 100 = 900$. Notierte die Aktie beispielsweise bei 142$, hätte der Anleger nicht von der Kurssteigerung über 139$ hinaus profitiert. Da der Collar zu 0$ aufgesetzt wurde, beeinträchtigt dieser das Endergebnis jedoch nicht weiter.
Szenario Nr. 2: Die META-Aktie notiert am Ende der Laufzeit über 136$ und unter 139$
In diesem Szenario verfallen der Put, der Call und somit der Collar wertlos. Der Anleger hält weiterhin die Aktien im Depot, da der Call verfallen ist und nicht ausgeübt wurde. Da der Collar nichts gekostet hat, hat die Absicherungsstrategie in diesem Szenario weder Vorteile noch Nachteile mit sich gebracht.
Szenario Nr. 3 (tatsächlich eingetretenes Szenario): Die META-Aktie notiert am Ende der Laufzeit unter 136$, tatsächlich bei 99,20$
In allen Szenarien kann der Anleger bereits am 27. Oktober seine Collar-Position glattstellen. Gehen wir jedoch der Einfachheit halber davon aus, auch im Szenario 3, dass der Zero Cost Collar bis zum Verfall am 28. Oktober 2022 gehalten wird.
Die Quartalsergebnisse von META Platforms fallen am 26. Oktober 2022 dramatisch aus und die Aktie verliert innerhalb von 2 Tagen rund 23%.
Entwicklung der META-Aktie vor und nach der Bekanntgabe der Quartalsergebnisse am 26. Oktober 2022

In diesem Szenario verfällt der Call wertlos und der Put ist tief im Geld. Der Put ist bei einem Aktienkurs von 99,20$ zum Verfallsdatum 36,80$ wert (Basispreis von 136$ abzgl. Aktienkurs). In diesem Szenario liefert der Zero Cost Collar einen Gewinn:
- Gewinn aus dem Put: (36,80$ – 7,60$) x 100 = 2.920$
- Gewinn aus dem Call (wertloser Verfall): 7,60$ x 100 = 760$
- Gesamt-Gewinn des Collars: 3.680$
Mit dem Aktienbestand erleidet der Anleger, von einem Einstiegskurs von 130$ ausgehend, einen Verlust von: (130$ – 99,20$) x 100 = 3.080$.
Nach Abzug des Profits aus dem Collar bleibt ein Gewinn von 600$.
Unabhängig davon, wie tief die Aktie fällt: Der Anleger ist in diesem Beispiel bei allen Kursen geschützt. Selbst, wenn die Aktie auf 0$ fallen würde, würde er immer noch den Gewinn von 600$ erzielen.
Für eine Absicherung, die nichts gekostet hat, hat sich der Anleger gegen eventuell zunehmende Verluste unter einem Kurs von 136$ vollständig geschützt. Dafür musste er aber eine Begrenzung des möglichen maximalen Gewinns in Kauf nehmen (Szenario Nr. 1).
Fazit: Eine bestechende und kostengünstige Absicherungsstrategie
Wenn ein Anleger die Annahme vertritt, dass das Aufwärtspotenzial einer Aktie, die er im Depot hält, kurz- bis mittelfristig begrenzt ist und ggf. befürchtet, dass diese Aktie vor einer Kurskorrektur stehen könnte, ist der Zero Cost Collar eine hervorragende Optionsstrategie, um einen günstigen Schutz im Depot aufzubauen. Vor allem vor Quartalsergebnissen stellen Zero Cost Collars eine optimale Absicherungsstrategie dar. Während der „normale“ Aktionär als Schutz nur über die Möglichkeit verfügen würde, die Aktien im Vorfeld zu verkaufen, bieten Optionen eine Vielfalt an strategischen Möglichkeiten, um einen Aktienbestand kostengünstig zu „hedgen“.
Wann spricht man bei einem Collar von einem Zero Cost Collar?
Ein Collar besteht grundsätzlich aus einer gehaltenen Aktienposition, dem Kauf einer Put-Option zur Absicherung nach unten und dem gleichzeitigen Verkauf einer Call-Option. Von einem Zero Cost Collar spricht man, wenn sich die für den Put gezahlte Prämie und die mit dem Call vereinnahmte Prämie bei Eröffnung weitgehend oder vollständig ausgleichen, sodass die Optionskombination ungefähr kostenneutral aufgebaut wird. Transaktionskosten, Geld-Brief-Spannen oder andere Kosten werden durch die Bezeichnung „Zero Cost“ jedoch nicht ausgeschlossen.
Welche unterschiedlichen Szenarien ergeben sich für einen Zero Cost Collar je nach Kursentwicklung des Basiswerts bis zum Verfall?
Liegt der Kurs des Basiswerts bei Verfall oberhalb des Ausübungspreises des verkauften Calls, befindet sich dieser im Geld. Bei einem Assignment einer physisch abgewickelten Option müssen die gehaltenen Aktien zum Ausübungspreis geliefert werden, sodass der Anleger an weiteren Kurssteigerungen oberhalb dieses Niveaus nicht mehr partizipiert. Liegt der Kurs zwischen den Ausübungspreisen von Put und Call, besitzen beide Optionen bei Verfall grundsätzlich keinen inneren Wert und können wertlos verfallen, während die Aktienposition bestehen bleibt. Fällt der Kurs unter den Ausübungspreis des gekauften Puts, gewinnt dieser an innerem Wert und begrenzt dadurch das weitere Verlustrisiko der Gesamtposition.
Welchen Nachteil nimmt ein Anleger in Kauf, wenn er seinen Aktienbestand mit einem Zero Cost Collar absichert?
Durch die Prämie des verkauften Calls können die Kosten des gekauften Puts weitgehend oder vollständig ausgeglichen werden. Im Gegenzug begrenzt der Short Call das Aufwärtspotenzial der Gesamtposition: Steigt der Basiswert über dessen Ausübungspreis, werden weitere Kursgewinne der Aktie durch die Verpflichtung aus dem verkauften Call ausgeglichen. Der Anleger tauscht damit einen Teil des möglichen Aufwärtspotenzials gegen einen definierten Schutz vor stärkeren Kursverlusten ein.
Wovon hängt es ab, wie viel Kursspielraum ein Zero Cost Collar nach oben und nach unten bietet?
Der Ausübungspreis des gekauften Puts bestimmt, ab welchem Kursniveau die Absicherung nach unten greift, während der Ausübungspreis des verkauften Calls festlegt, ab welchem Niveau das weitere Aufwärtspotenzial begrenzt wird. Größere Abstände zum aktuellen Kurs können grundsätzlich mehr Spielraum zwischen diesen Grenzen schaffen. Welche Kombination tatsächlich annähernd kostenneutral aufgebaut werden kann, hängt jedoch von den jeweiligen Optionsprämien und damit unter anderem von den Ausübungspreisen, der Restlaufzeit und der impliziten Volatilität ab.
Unter welchen Voraussetzungen kann ein Zero Cost Collar zur Absicherung eines bestehenden Aktienbestands infrage kommen?
Ein Zero Cost Collar kann infrage kommen, wenn ein Anleger eine bestehende Aktienposition weiterhin halten, das Verlustrisiko für einen bestimmten Zeitraum jedoch begrenzen möchte und dafür bereit ist, auf Kursgewinne oberhalb eines festgelegten Niveaus zu verzichten. Eine solche Absicherung kann beispielsweise vor einem Ereignis mit erhöhter Kursunsicherheit wie der Veröffentlichung von Quartalsergebnissen eingesetzt werden. Ob die Strategie geeignet ist, hängt jedoch von der individuellen Markterwartung, den gewählten Ausübungspreisen, der Laufzeit und den verfügbaren Optionsprämien ab.