
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Beim Long Strangle kaufen Sie einen Put und einen Call aus dem Geld mit gleichem Verfall.
- Er ist günstiger als ein Straddle, braucht bei vergleichbaren Marktbedingungen aber eine stärkere Kursbewegung.
- Der maximale Verlust ist die gezahlte Gesamtprämie.
- Der Short Strangle setzt auf eine Seitwärtsspanne und hat ein hohes Verlustrisiko.
Inhalt
Was ist ein Strangle?
Ein Strangle ist eine Optionskombination aus gleich vielen Call- und Put-Optionen mit demselben Verfallstermin, aber unterschiedlichen Ausübungspreisen, die beide aus dem Geld liegen; der Long Strangle setzt auf eine starke Kursbewegung in eine beliebige Richtung.
Notiert der Basiswert am Verfallstag zwischen den beiden Ausübungspreisen, verfallen beide Optionen wertlos. Das Theta ist negativ, der Zeitablauf wirkt also gegen die Position. Der maximale Verlust ist auf die gezahlte Gesamtprämie begrenzt.
| Merkmal | Long Strangle | Short Strangle |
|---|---|---|
| Aufbau | Put und Call aus dem Geld mit unterschiedlichen Ausübungspreisen und gleichem Verfall kaufen | Put und Call aus dem Geld mit unterschiedlichen Ausübungspreisen und gleichem Verfall verkaufen |
| Markterwartung | sehr starke Kursbewegung, Richtung offen | seitwärts laufende Kurse innerhalb einer Handelsspanne |
| Maximaler Gewinn | nach oben unbegrenzt, nach unten hoch | gesamte vereinnahmte Prämie |
| Maximaler Verlust | gesamte gezahlte Prämie | nach oben unbegrenzt, nach unten erheblich |
| Break-even | Put-Ausübungspreis − Prämie und Call-Ausübungspreis + Prämie | Put-Ausübungspreis − Prämie und Call-Ausübungspreis + Prämie |
| Delta | ≈ 0 bei Eröffnung | ≈ 0 bei Eröffnung |
| Gamma | + | − |
| Vega | + | − |
| Theta | − | + |
Was ist der Unterschied zwischen Strangle und Straddle?
Beim Straddle haben Call und Put denselben Ausübungspreis, meist am Geld; beim Strangle liegen beide aus dem Geld und haben unterschiedliche Ausübungspreise, was ihn günstiger macht.
| Merkmal | Straddle | Strangle |
|---|---|---|
| Ausübungspreise | gleich (meist am Geld) | unterschiedlich (beide aus dem Geld) |
| Kapitaleinsatz (Long) | höher | geringer |
| Nötige Kursbewegung (Long) | Kurs muss sich um die Prämie vom Ausübungspreis entfernen | Kurs muss erst einen der Ausübungspreise erreichen und sich dann um die Prämie weiter bewegen |
| Totalverlust der Prämie (Long) | nur wenn der Kurs genau am Ausübungspreis schließt | bei jedem Kurs zwischen den beiden Ausübungspreisen |
| Maximaler Verlust (Long) | höher (zwei Prämien am Geld) | geringer (zwei Prämien aus dem Geld) |
Wie funktioniert ein Long Strangle? Ein Beispiel
Beim Long Strangle liegen die Break-even-Punkte beim Put-Ausübungspreis minus Gesamtprämie und beim Call-Ausübungspreis plus Gesamtprämie.
Beispiel: Sie kaufen einen Put mit Ausübungspreis 38 Euro und einen Call mit Ausübungspreis 42 Euro für zusammen 2 Euro je Aktie.
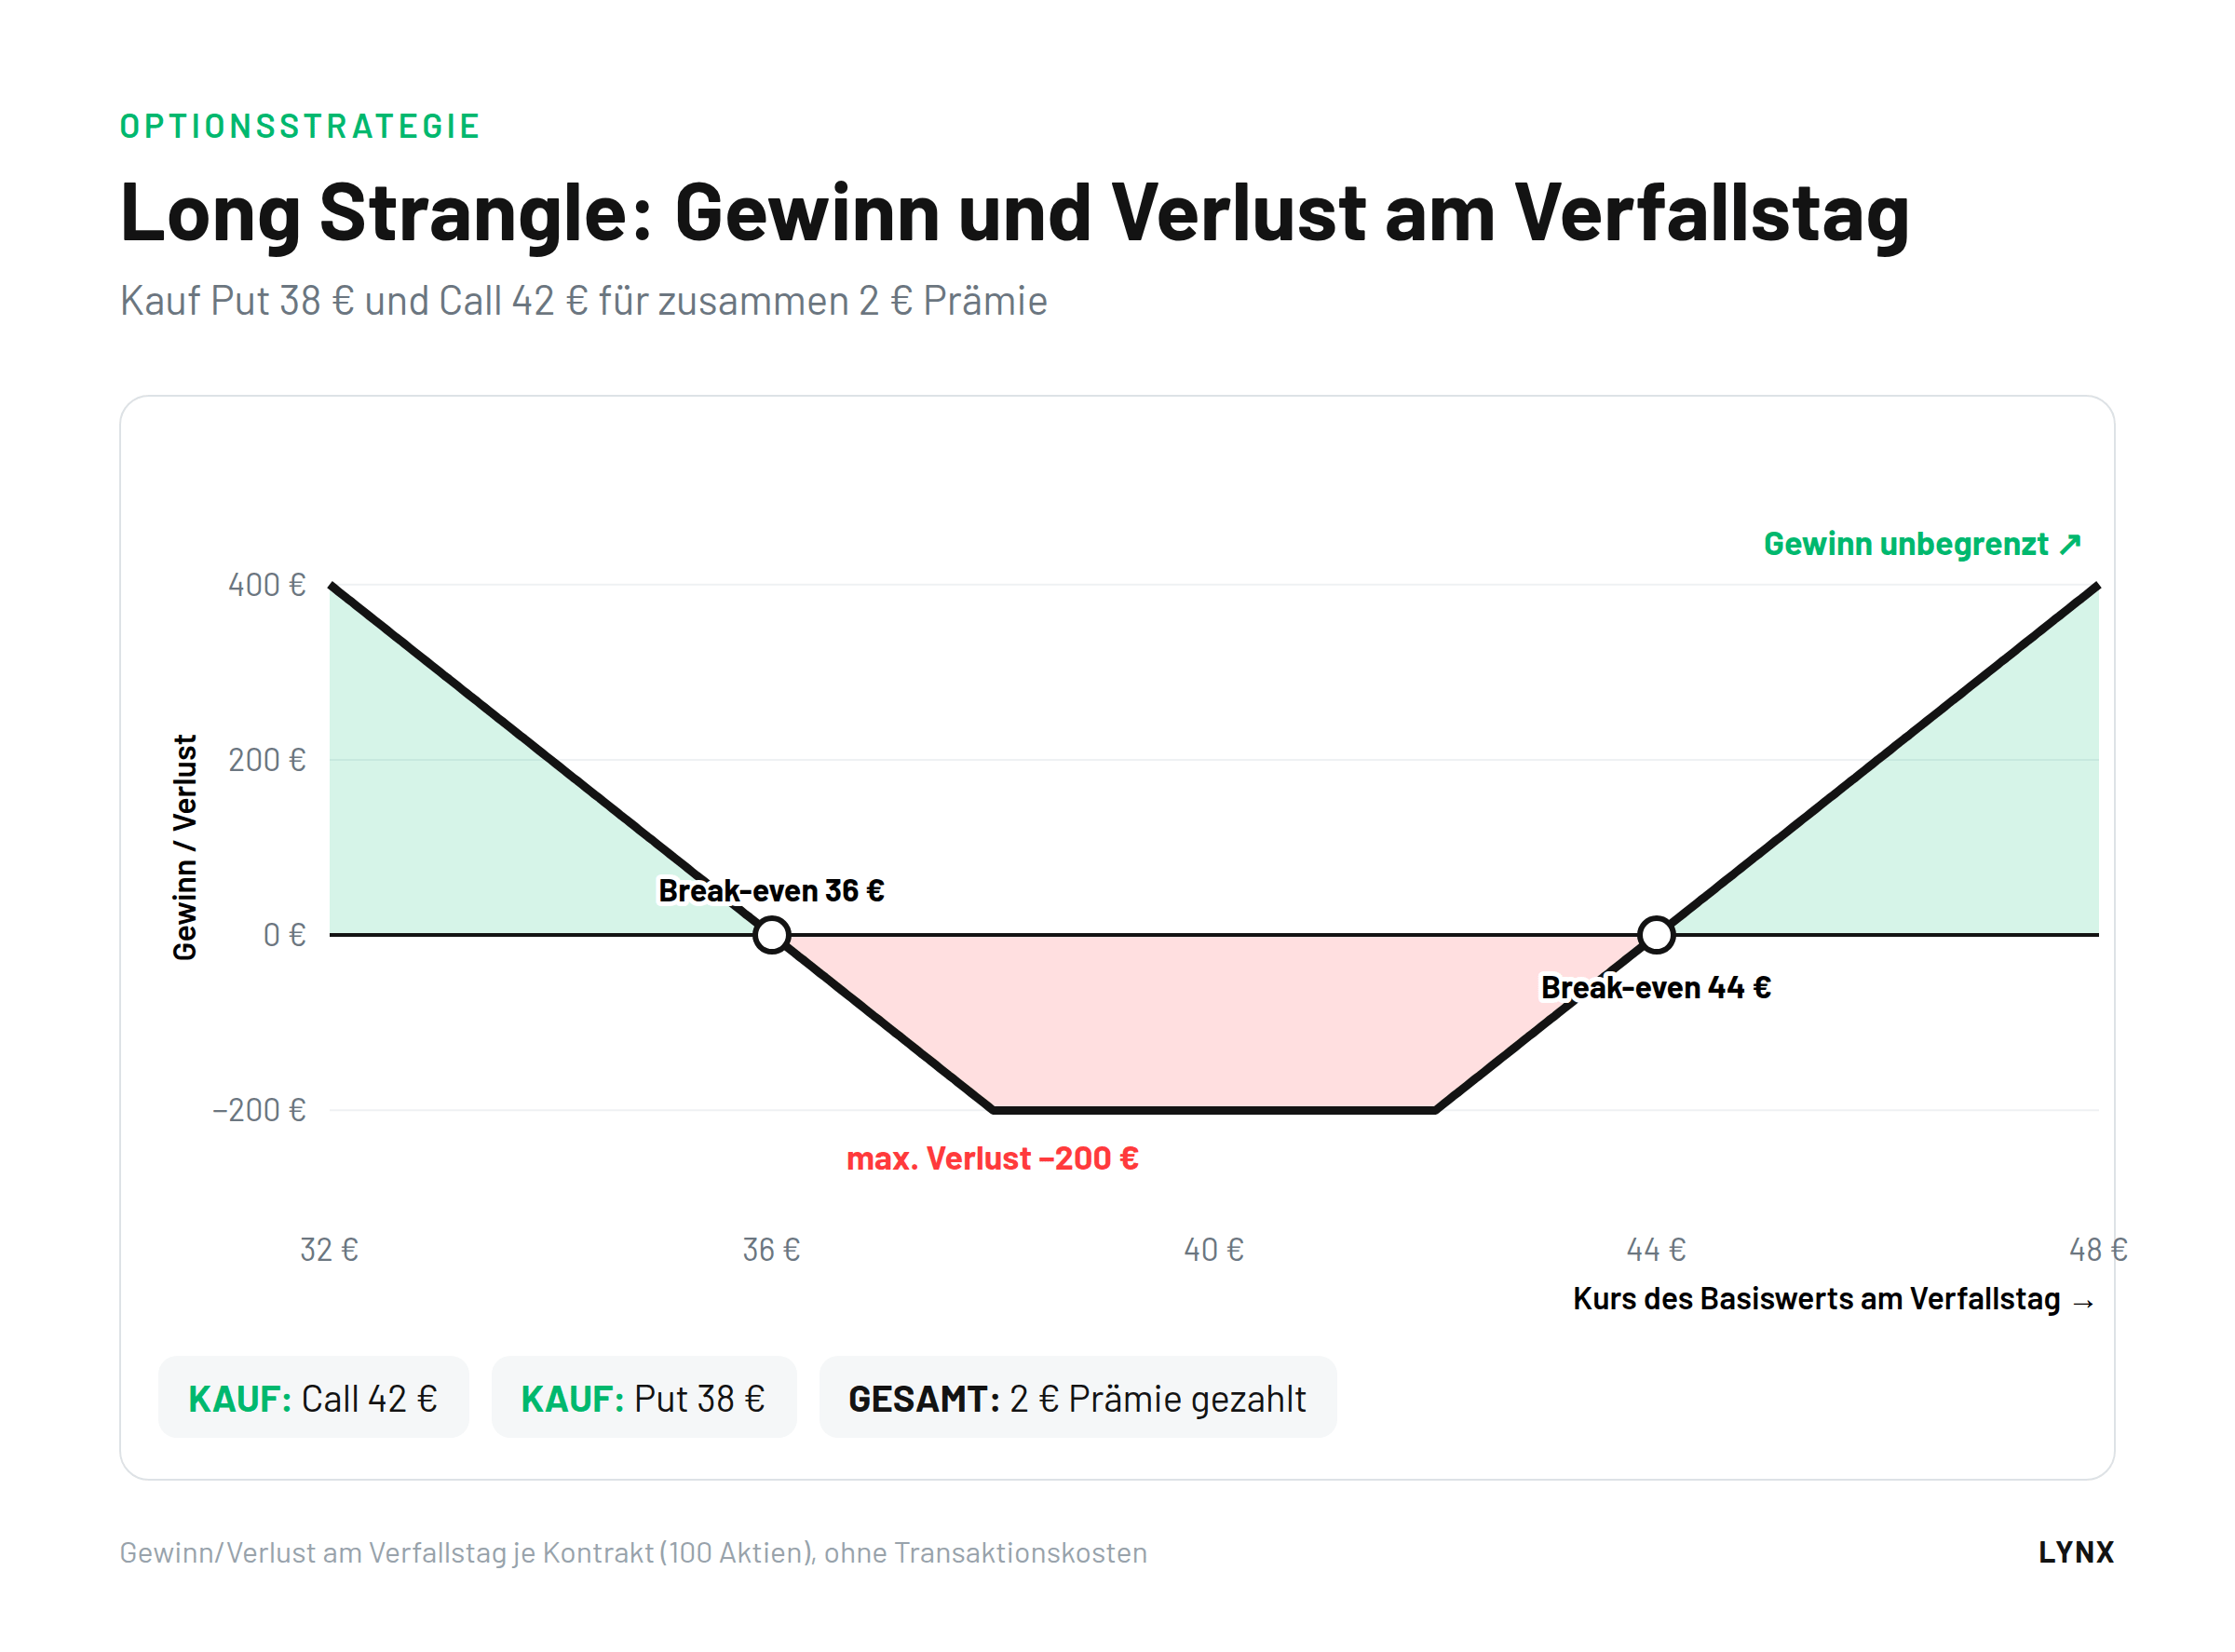
- Zwischen 38 und 42 Euro: Beide Optionen verfallen wertlos. Maximaler Verlust: 200 Euro je Strangle.
- Zwischen 36 und 38 bzw. 42 und 44 Euro: Ebenfalls Verlust, der aber kleiner wird, je näher der Kurs an den Break-even-Punkt rückt.
- Unter 36 oder über 44 Euro: Gewinn, nach oben theoretisch unbegrenzt, nach unten hoch, aber begrenzt.
| Kurs am Verfallstag | Gesamtergebnis | Einordnung |
|---|---|---|
| 32 € | +400 € | Gewinn |
| 36 € | 0 € | Break-even |
| 37 € | −100 € | Verlust |
| 38 € | −200 € | maximaler Verlust |
| 40 € | −200 € | maximaler Verlust |
| 42 € | −200 € | maximaler Verlust |
| 43 € | −100 € | Verlust |
| 44 € | 0 € | Break-even |
| 48 € | +400 € | Gewinn |
Hinweis: Alle Beispiele ohne Transaktionskosten. In der Praxis verändern Gebühren das Gewinn-Verlust-Profil; ein rechnerischer Gewinn kann geringer ausfallen oder zu einem Verlust werden. Ein Kontrakt umfasst im Beispiel 100 Aktien.
Das Risikoprofil ähnelt dem Straddle: Das Delta ist bei Eröffnung nahezu neutral, Gamma und Vega sind positiv, das Theta ist negativ und der Zeitwertverlust beschleunigt sich mit näher rückendem Verfall.
Der Long Strangle eignet sich vor allem vor Ereignissen mit unsicherem Ausgang, etwa Quartalszahlen. Mehr dazu im Artikel Long Strangle.
Welche Vor- und Nachteile hat ein Strangle?
| Vorteile | Nachteile |
|---|---|
| ✓ Keine Festlegung auf die Richtung der Kursbewegung | ✗ Negativer Einfluss des Zeitwertverlusts |
| ✓ Theoretisch unbegrenztes Gewinnpotenzial bei steigenden Kursen | ✗ Empfindlich gegenüber sinkender impliziter Volatilität |
| ✓ Erhebliches Gewinnpotenzial bei fallenden Kursen | ✗ Noch stärkere Kursbewegung nötig als beim Straddle |
| ✓ Geringerer Kapitaleinsatz als beim Straddle |
Was ist ein Short Strangle?
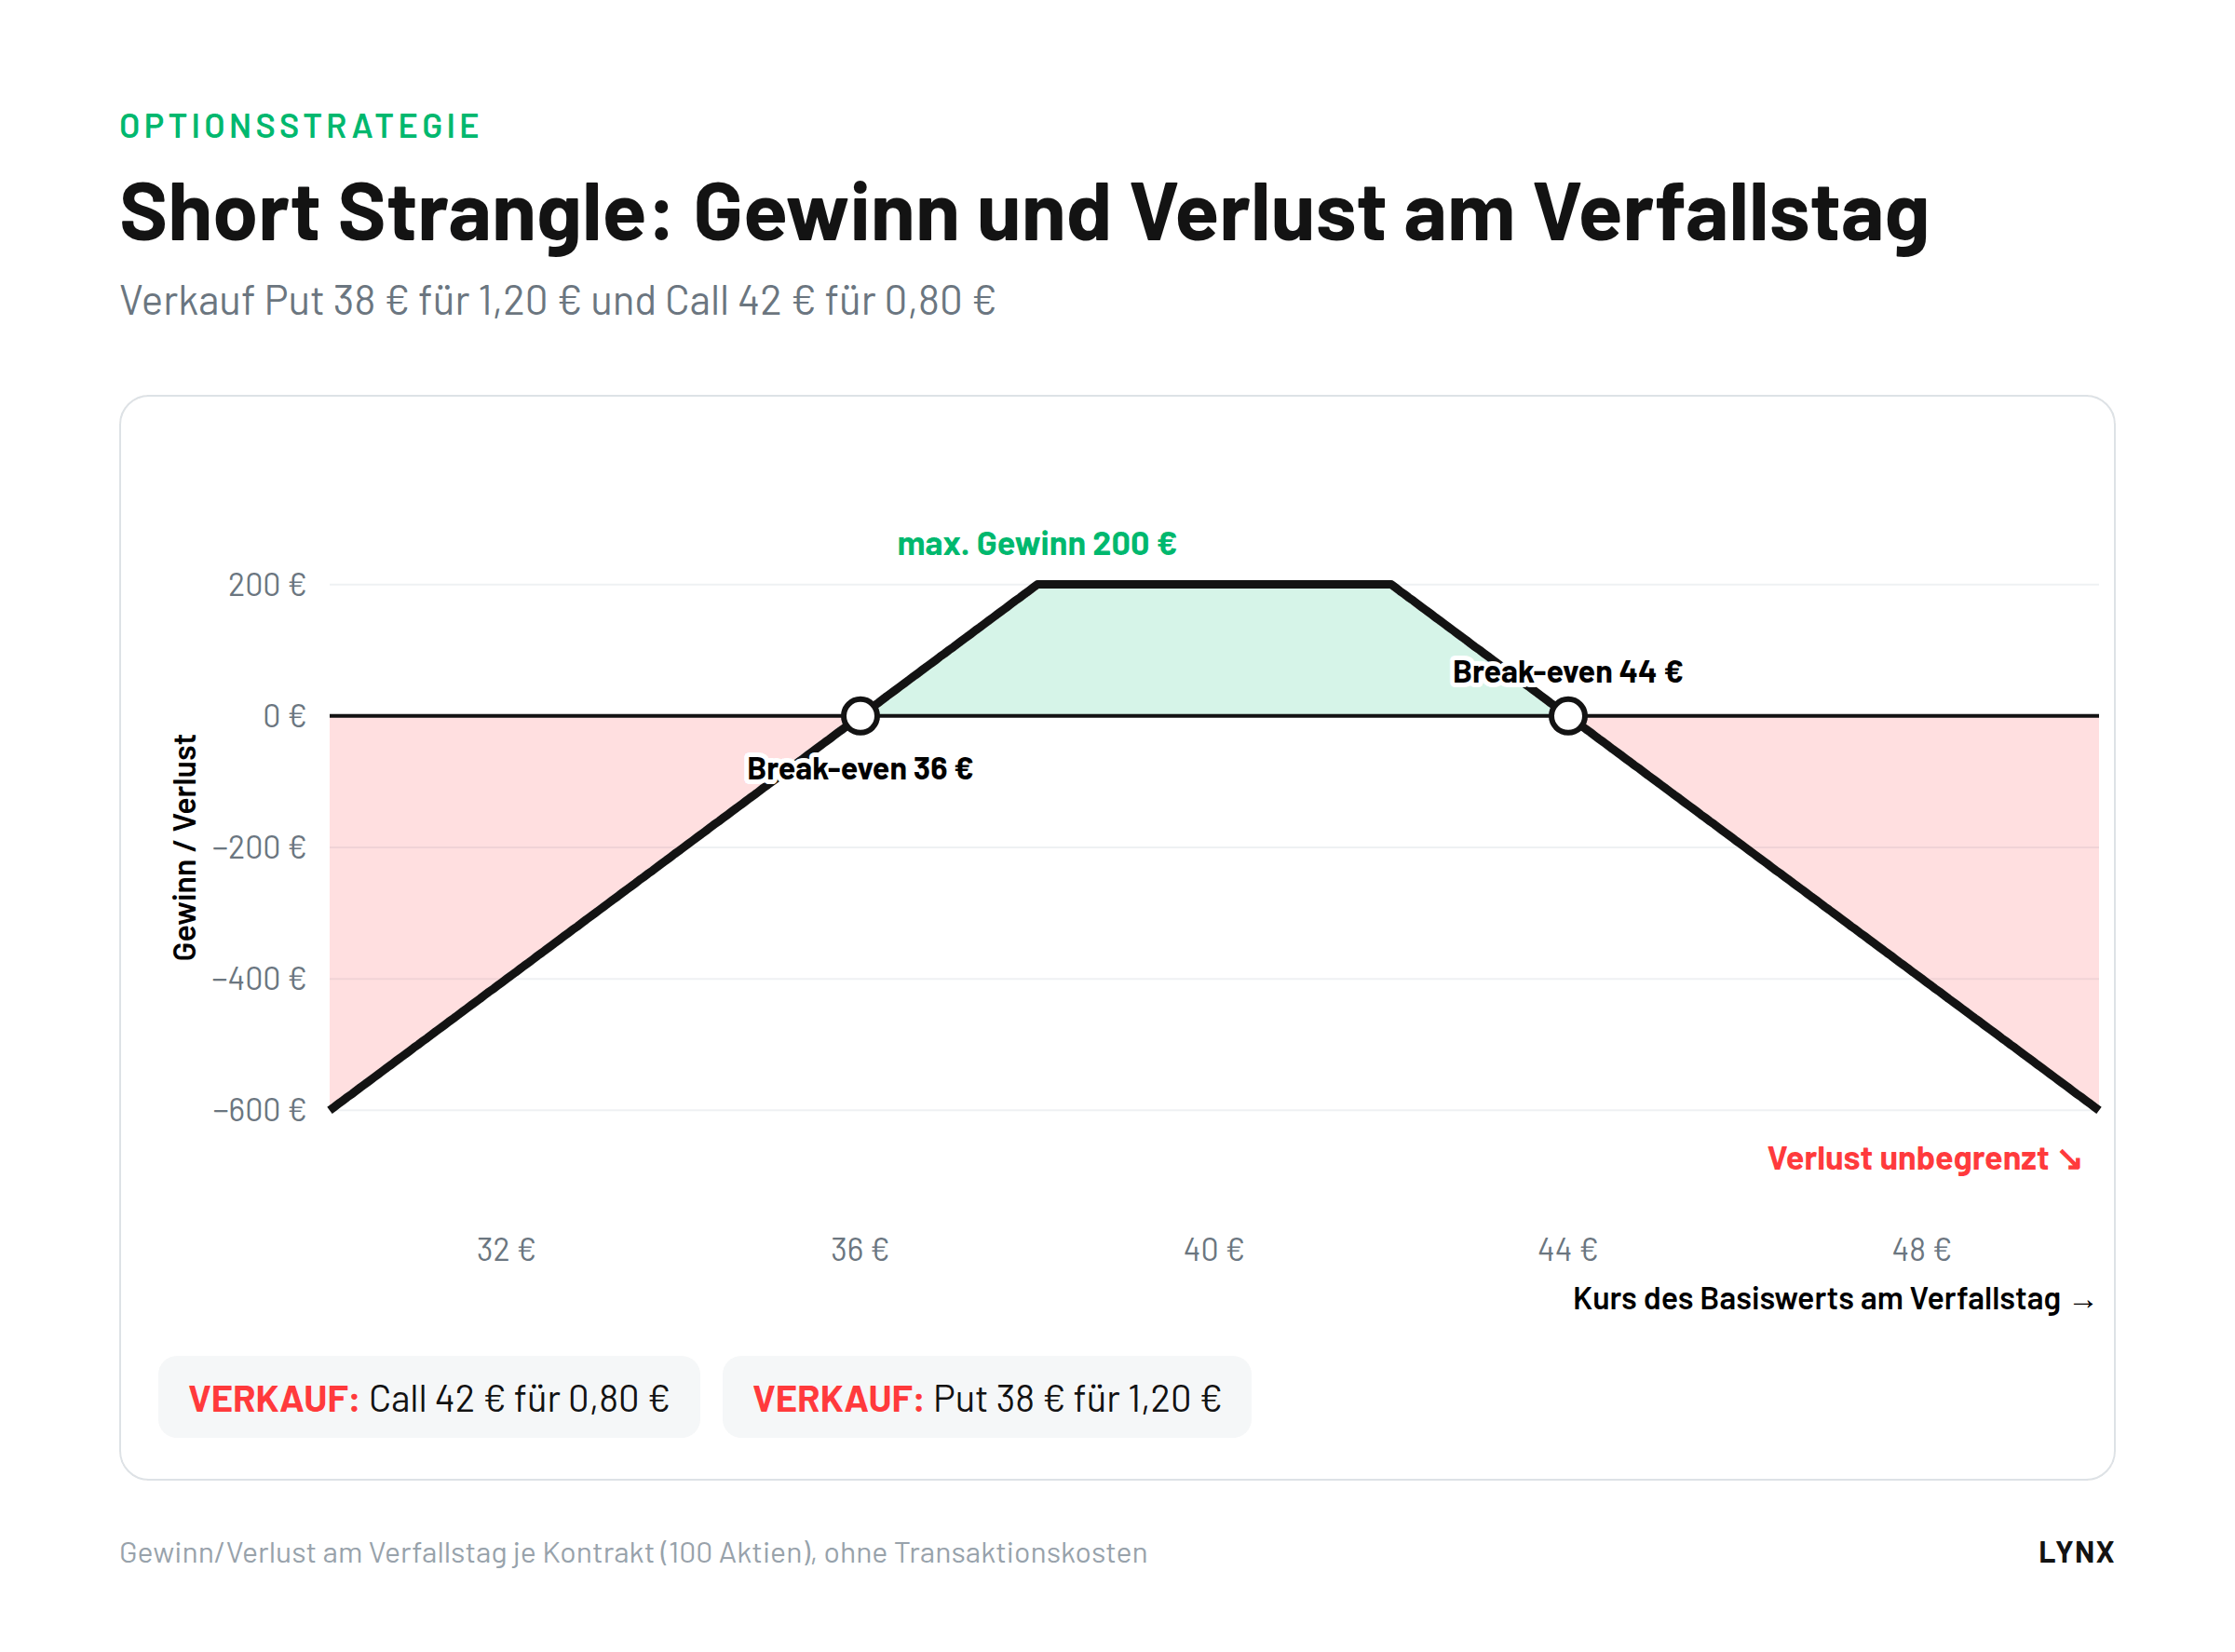
Beim Short Strangle verkauft der Anleger einen Put und einen Call aus dem Geld mit gleichem Verfall, vereinnahmt beide Prämien und setzt auf eine Seitwärtsbewegung innerhalb der Ausübungspreise.
Beispiel: Der Basiswert notiert bei 40 Euro. Ein Anleger verkauft einen Put 38 für 1,20 Euro und einen Call 42 für 0,80 Euro und nimmt insgesamt 200 Euro ein. Zwischen 38 und 42 Euro verfallen beide Optionen wertlos, der Anleger behält die volle Prämie. Die Break-even-Punkte liegen bei 36 und 44 Euro.
| Kurs am Verfallstag | Gesamtergebnis | Einordnung |
|---|---|---|
| 30 € | −600 € | Verlust |
| 34 € | −200 € | Verlust |
| 36 € | 0 € | Break-even |
| 38 € | +200 € | maximaler Gewinn |
| 40 € | +200 € | maximaler Gewinn |
| 42 € | +200 € | maximaler Gewinn |
| 44 € | 0 € | Break-even |
| 46 € | −200 € | Verlust |
| 50 € | −600 € | Verlust |
Steigt der Kurs auf 50 Euro oder fällt er auf 30 Euro, liegt jeweils eine Option 8 Euro im Geld. Nach Abzug der Prämie bleibt ein Verlust von 600 Euro. Das negative Gamma und Vega machen die Position anfällig für starke Kursbewegungen und steigende Volatilität. Der Short Strangle eignet sich daher nur für erfahrene Anleger, die ihre Positionen aktiv überwachen. Mehr dazu im Artikel Short Strangle.
Häufige Fragen zum Strangle
Ist ein Strangle besser als ein Straddle?
Keine der beiden Strategien ist grundsätzlich besser. Der Strangle ist günstiger und hat einen geringeren maximalen Verlust, braucht bei vergleichbaren Marktbedingungen aber eine stärkere Kursbewegung. Zudem ist die Wahrscheinlichkeit höher, die Prämie vollständig zu verlieren. Der Straddle ist teurer, gewinnt aber schon bei kleineren Bewegungen.
Wie wählt man die Ausübungspreise für einen Strangle?
Je weiter die Ausübungspreise vom aktuellen Kurs entfernt sind, desto günstiger ist der Strangle, desto stärker muss sich der Kurs aber bewegen. Häufig werden sie so gewählt, dass das Gesamtdelta bei Eröffnung nahe null liegt.
Wie hoch ist das Risiko eines Short Strangles?
Beim Short Strangle ist der Gewinn auf die vereinnahmte Prämie begrenzt. Das Verlustrisiko ist bei steigenden Kursen theoretisch unbegrenzt und bei fallenden Kursen erheblich.
Wann wird ein Strangle eingesetzt?
Ein Long Strangle wird häufig vor Ereignissen eingesetzt, bei denen eine starke Kursreaktion möglich ist, zum Beispiel Quartalszahlen oder Zulassungsentscheidungen. Er lohnt sich nur, wenn die Bewegung größer ausfällt, als die Prämie einpreist.
Weiterlesen
Risikohinweis: Optionen sind komplexe und riskante Anlageprodukte, die nicht für alle Anleger geeignet sind. Ihr Verlust kann Ihre Einlage übersteigen. Die Beispiele dienen der Veranschaulichung, berücksichtigen keine Transaktionskosten und stellen keine Anlageberatung dar.