Wie berechtigt ist die Sorge vor einem möglichen Ende des KI-Booms? Kaum gewählt, rudert die Politik schon wieder zurück.
Der Abverkauf nach den US-Midterms hat eine erhebliche Verunsicherung hinterlassen. Am 4. November legten die großen US-Indizes noch kräftig zu, nur um am Folgetag regelrecht einzubrechen. Der S&P 500 verlor 4,4 %, der Nasdaq 5,5 % und der Dow Jones 3,4 %. Zeitweise wurden innerhalb kürzester Zeit Billionen an Börsenwert vernichtet.
Im Zentrum der Sorgen standen vor allem die Auswirkungen der Wahlergebnisse auf die KI-Industrie. Die Demokraten hatten die Kontrolle über beide Kammern des Kongresses gewonnen. Anleger befürchteten, dass strengere Auflagen für den Bau neuer Rechenzentren und eine kritischere Haltung gegenüber der Branche den gewaltigen Investitionsboom ausbremsen könnten. Was zuvor als Wachstumstreiber gefeiert worden war, wurde plötzlich zum Risiko.
Bemerkenswert ist allerdings, wie schnell sich das Bild teilweise wieder verändert hat. Bei einigen Einzelaktien wurden die Verluste vollständig oder nahezu vollständig wieder aufgeholt.
Der Nasdaq Composite und der S&P 500 sind wieder in die Handelsspanne der letzten Monate zurückgekehrt oder haben sie nie richtig verlassen.
Die Stimmung kann von einem Tag auf den anderen drehen
Das zeigt, wie schnell die Börse zwischen Euphorie und Panik wechseln kann. Der ursprüngliche Abverkauf hatte nicht nur politische Risiken eingepreist, sondern auch bestehende Sorgen rund um die Finanzierung der KI-Investitionen, hohe Bewertungen und die enormen Erwartungen an die Branche verstärkt. Mitunter wurden dabei allerdings auch Aktien in Sippenhaft genommen, deren langfristige Perspektiven sich durch das Wahlergebnis kaum verändert haben dürften.
Eine solche Marktphase ist unangenehm, aber auch aufschlussreich. Wenn Aktien innerhalb weniger Handelstage zweistellige Kursverluste und anschließend ebenso dynamische Erholungen verzeichnen, zeigt das vor allem eines: Die Unsicherheit ist groß, die Positionierung vieler Marktteilnehmer offenbar ebenfalls.
Für langfristig orientierte Anleger lohnt es sich deshalb, genauer hinzusehen. Nicht jeder Kurssturz ist eine Kaufgelegenheit. Aber nicht jeder Abverkauf ist auch ein Zeichen dafür, dass sich die fundamentale Lage eines Unternehmens verschlechtert hat.
Und in noch mehr Fällen könnten die Kursverluste schlichtweg zu hoch sein.
Nehmen wir beispielsweise Vistra.
Geschäftsmodell
Vistra gehört zu den größten unabhängigen Stromproduzenten der USA. Das Besondere ist das integrierte Geschäftsmodell. Der Konzern erzeugt nicht nur Strom, sondern verkauft ihn auch direkt an private Haushalte, Unternehmen und Industriekunden. Über verschiedene Marken werden rund fünf Millionen Kunden in 18 Bundesstaaten und Washington D.C. versorgt. Das Hauptgeschäft entfällt jedoch auf Texas und das Permian Basin.
Die Erzeugungskapazität liegt bei rund 49.000 Megawatt. Das Portfolio umfasst Erdgas, Kernkraft, Kohle, Solarenergie und Batteriespeicher. Erdgas stellt dabei den größten Anteil. Daneben verfügt Vistra über vier Kernkraftwerke und insgesamt sechs Reaktoren, was das Unternehmen zum zweitgrößten unabhängigen Betreiber von Kernkraftwerken in den USA macht.
Besonders interessant ist die wachsende Nachfrage durch KI und Rechenzentren. Vistra hat bereits langfristige Stromlieferverträge mit Amazon und Meta abgeschlossen. Allein die Vereinbarungen mit Meta umfassen eine Leistung von mehr als 2.600 Megawatt aus Kernkraftwerken. Amazon sicherte sich ebenfalls langfristig CO₂-freien Strom.
Texas als entscheidender Standortvorteil
Im Permian Basin fallen bei der Förderung von Erdöl durch Fracking große Mengen Erdgas als Nebenprodukt an. Das Angebot ist so umfangreich, dass die vorhandene Infrastruktur kaum ausreicht, um sämtliche Mengen abzutransportieren.
Das Ergebnis ist ein ungewöhnlich günstiges Gasangebot. In bestimmten Regionen kann Erdgas deshalb nahezu wertlos sein. Teilweise sind die Preise so niedrig, dass die Produzenten faktisch nur noch für den Abtransport aufkommen müssen.
Für Vistra ist das eine attraktive Ausgangslage. Das Unternehmen kann Gas zu äußerst niedrigen Preisen einkaufen, in den Gaskraftwerken in Strom umwandeln und anschließend mit Gewinn verkaufen.
Dadurch ist Strom in der Region besonders günstig und wettbewerbsfähig. Das macht den Standort für energieintensive Industriezweige und Rechenzentren interessant.
Hinzu kommen die Standortbedingungen. Texas ist wirtschaftsfreundlich, verfügt über vergleichsweise geringe regulatorische Hürden und erhebt keine klassische Einkommensteuer auf Ebene des Bundesstaates. Das zieht Unternehmen und Kapital an.
Zu viel Angst vor der Politik?
Damit schließt sich der Kreis zur KI-Branche. Denn ausgerechnet in seinem wichtigsten Absatzmarkt könnte der Ausbau von Rechenzentren künftig stärker reguliert werden.
Vor der Wahl hatte die demokratische Kandidatin für den Gouverneursposten in Texas ein Moratorium für neue Rechenzentren gefordert.
Nach der Wahl hat sich die Wortwahl jedoch verändert. Zuletzt sprach Gina Hinojosa davon, dass man „die Bürger vor den negativen Auswirkungen von Rechenzentren schützen“ müsse. („Texas governor-elect says state will have laws to shield citizens from data centers“).
Darüber hinaus betont Hinojosa weiterhin, dass sie Investitionen ermöglichen möchte. Unternehmen sollen künftig jedoch stärker für die Kosten ihrer Infrastruktur aufkommen, Wasserressourcen schonen und den betroffenen Gemeinden mehr Mitsprache einräumen.
Interessant ist zudem, dass die bisherige Regierung unter Greg Abbott bereits vor der Wahl erste Einschränkungen eingeführt hatte. Neue Netzanschlüsse und bestimmte Genehmigungsverfahren wurden im Rahmen einer Überprüfung ausgesetzt.
Nüchtern betrachtet könnte man allerdings auch zu dem Schluss kommen, dass sich bislang wenig geändert hat und sich daran auch künftig kaum etwas ändern dürfte.
Und genau deshalb könnte sich bei der Vistra-Aktie eine Gelegenheit ergeben.
Ausblick und Bewertung
Die Aktie ist bereits im Vorfeld der Wahlen unter Druck gekommen und wurde danach weiter abverkauft. Inzwischen läuft jedoch ein Turnaround.
Sollte sich am Markt die Erkenntnis durchsetzen, dass Vistra trotz der politischen Veränderungen dynamisch wachsen kann, könnte die Aktie wieder spürbar zulegen.
Den Konsensschätzungen zufolge dürfte im laufenden Geschäftsjahr ein Gewinnsprung auf 8,88 USD je Aktie erfolgen.
Demnach kommt Vistra auf eine forward P/E von 15,1.
Als Reaktion auf die US-Midterms wurden die Konsensschätzungen für das kommende Jahr bereits von etwa 11 auf 10 USD je Aktie gesenkt.
Sollte der Gewinn wie erwartet auf 10,00 USD steigen, würde die P/E dadurch auf 13,4 sinken. Sollte doch ein Ergebnis von 11,0 USD je Aktie erreicht werden, würde die P/E auf 12,2 sinken.
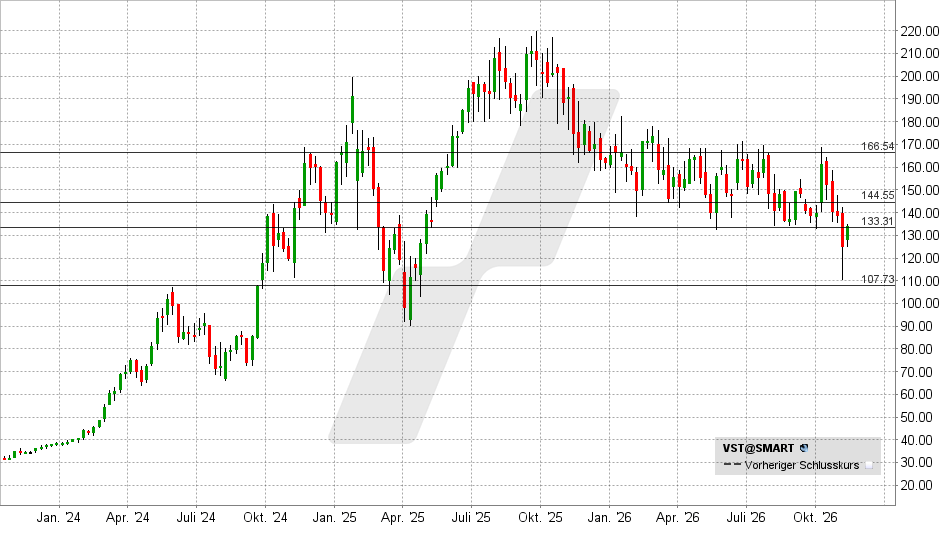
Gelingt jetzt eine nachhaltige Rückkehr über 133 USD, könnte das eine Erholung auf 144 oder 150 USD ermöglichen. Darüber wären weitere Kursgewinne in Richtung 166 – 170 USD denkbar.
Solange eine Rückkehr über 133 USD jedoch nicht gelungen ist, steht die Aktie aus charttechnischer Sicht auf wackeligen Beinen.
— —
— (—%)Displaying the — chart
Heutigen Chart anzeigen