Inhalt
„Aktien shorten“ ist eigentlich nur ein Überbegriff
Zunächst einmal: Was meint man, wenn von „Short gehen“ gesprochen wird? Grundsätzlich ist das nur ein Überbegriff dafür, dass jemand auf fallende Kurse setzt, d.h. dass ein Marktteilnehmer nicht nur aus Aktien oder auf steigende Kurse ausgerichteten Derivaten aussteigt, z.B. um Verluste in einem nach unten drehenden Gesamtmarkt zu vermeiden, sondern gezielt gezielt auf Kursrückgange setzt. Das sagt aber an sich nur aus, dass dieser Anleger erwartet, dass die Kurse fallen und dass er davon profitieren möchte oder aber, auch das kann ein Motiv sein, short zu gehen, bestehende Positionen absichern, sprich „hedgen“ möchte. Wie genau er das bewerkstelligt, wird mit diesem allgemein gehaltenen Begriff „Short gehen“ nicht erkennbar. Das sehen wir uns daher gleich etwas genauer an.
Grundsätzlich ist festzuhalten: „Short gehen“ ist nicht auf einen bestimmten Bereich der Börse beschränkt. Man kann in Aktien, Indizes, Rohstoffen, Währungspaaren und Anleihen short gehen. Überall da, wo ein Marktteilnehmer davon ausgeht, dass die besseren Gewinnchancen auf der Unterseite der Kurse liegen könnten.
„Short gehen“ … ein Begriff mit einem ungerechtfertigt schlechten Ruf
„Short gehen“, allein der Begriff löst bei nicht wenigen Anlegern negative Assoziationen aus. Die „Short Seller“ sind schuld, wenn Kurse fallen, das ist eine Aussage, die man oft hört, wenn es an den Märkten turbulent zugeht und die übergeordnete Richtung nach unten weist. Dadurch, wird oft behauptet, sie seien dafür verantwortlich, dass viele Anleger Verluste erleiden. Und ja, „Short gehen“ führt in der Tat zu Druck auf die Kurse. Aber wenn wir uns mal den folgenden Chart der Apple-Aktie auf Wochenbasis als Beispiel ansehen, stellt sich die Frage:
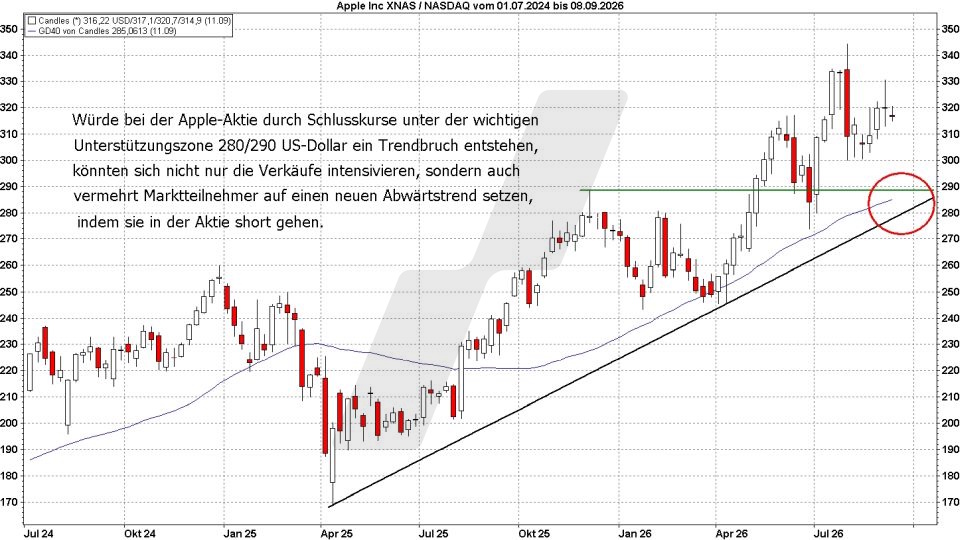
Warum sollte man nicht ebenso, wie man als Anleger bislang konsequent dem Trend nach oben folgte, im Fall eines bärischen Signals in Form eines Trendbruchs versuchen, von den fallenden Kursen zu profitieren? Die eherne Börsenregel „the trend is your friend“, d.h. die Regel, immer mit statt gegen den Trend zu handeln, bezieht sich ja nicht nur auf Aufwärtstrends, sondern auf beide Richtungen.
Das Problem ist, dass die Behauptung, Short gehen sei etwas Schlechtes, weil es anderen schade (obwohl das reine Verkaufen von Aktien die Kurse letztlich auch unter Druck setzt) dazu geführt hat, dass recht viele Anleger sich mit diesem Thema nie beschäftigt haben und ihm deswegen negativ gegenüberstehen.
Dabei könnte man dieses Auslassen der Möglichkeit, beide möglichen Richtungen an der Börse zu nutzen mit einem Autofahrer vergleichen, dessen Fahrzeug zwar einen Rückwärtsgang hat, dieser ihn aber nie benutzt und sich ärgert, weil er deswegen immer umständlich wenden muss. Und genauso wie in Bezug auf einen Rückwärtsgang ließe sich festhalten: Ob vorwärts oder rückwärts, ob long oder short, rein vom Prinzip her funktioniert beides gleich.
Den Gewinnchancen stehen immer auch entsprechende Risiken gegenüber
Bisweilen hört man auch, dass die „Short Seller“ sich auf Kosten der anderen Anleger bereichern, indem sie Gewinne erzielen, wo andere zeitgleich verlieren. Aber das ist an der Börse grundsätzlich so. Für jeden Kauf oder Verkauf gibt es eine Gegenseite. Keine Aktie kann gekauft werden, wenn nicht jemand bereit ist, sie zu verkaufen. Keine Aktie kann verkauft werden, wenn sich kein Käufer anbietet. Welche Seite mit ihrer Entscheidung am Ende richtig lag, weiß man nie sicher vorher, das Prinzip stetiger Ungewissheit ist fest mit der Börse verankert.
Je nach eingesetztem Instrument kann mit dem Short gehen zudem eine Hebelwirkung verbunden sein, die nicht nur mögliche Gewinne, sondern ebenso die Verluste vergrößert. Schon deshalb sollte man sich vorher ausführlich sachkundig machen.
Die verschiedenen Wege und Methoden des Short gehens
Es gibt grundsätzlich zwei übergeordnete Möglichkeiten, um short zu gehen, d.h. auf fallende Kurse zu setzen: Entweder, indem man Aktien „leer“ verkauft oder indem man Derivate einsetzt. Dort finden sich zahlreiche Instrumente, mit denen sich dies umsetzen lässt, grundsätzlich gibt es bei allen Derivaten die Möglichkeit, unter Long- und Short-Produkten zu wählen. Das gilt für Optionsscheine und Zertifikate und sogar für ETFs. Bei diesen Derivaten beeinflusst der Anleger den Markt indes nicht unmittelbar, das ist ein komplexes Wechselspiel zwischen Ursache und Wirkung, daher konzentrieren wir uns in diesem Beitrag auf drei Bereiche:
- Short gehen im Future
- Short gehen über Optionen
- Short gehen über den Leerverkauf von Aktien
Short gehen im Future
Der Futures-Handel erstreckt sich über alle Bereiche der Börse. Futures werden auf Aktienindizes, auf Rohstoffe, Anleiheindizes und Währungen gehandelt. Das Grundprinzip ist folgendes:
Ein Future ist ein sogenannter Terminkontrakt mit zwei Seiten. Der eine Kontraktpartner steht auf der Long-Seite, der andere auf der Short-Seite. Ersterer setzt darauf, dass der Kurs des Basiswerts, also z.B. des Index, auf den der Future lautet, bis zu dem Termin, an dem die Laufzeit des Futures-Kontrakts endet, gestiegen ist. Die Gegenseite, derjenige, der auf der Short-Seite steht, hofft, dass der Kurs bis zu diesem Laufzeitende, der „Abrechnung“, gefallen ist. Entscheidend dafür, welche Seite dabei am Ende einen Gewinn erzielt, ist das Verhältnis des Kurses, zu dem der Kontrakt zustande kam zu dem Kurs, zu dem dieser Futures-Kontrakt dann endet, sprich abgerechnet wird.
Sehen wir uns als Beispiel den DAX an:
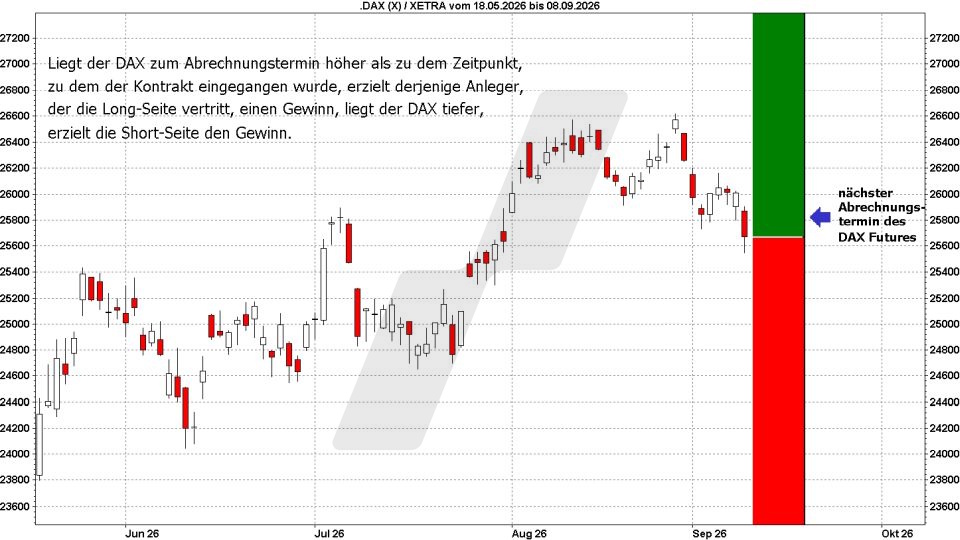
Der Chart zeigt den DAX per 08.09.2026. Die zu diesem Zeitpunkt als nächstes endende Laufzeit des DAX Future ist am 18. September. Haben zwei Marktteilnehmer in dieser Laufzeit die beiden konträren Positionen eines Futures-Kontrakts zum Schlusskurs des 08.09. knapp über 26.000 Punkten eingenommen, hofft derjenige, der „long“ geht, dass der DAX bis zum 18. September höher steht als zu diesem Zeitpunkt. Dann ist die Differenz zwischen dem Abrechnungskurs des Futures am 18. September und dem „Kaufkurs“ des Future knapp über 26.000 Punkten am 08. September seine Gewinnspanne. Die Short-Seite hingegen würde dann einen Verlust hinnehmen müssen. Sie erzielt einen Gewinn, wenn der Future des DAX am 18. September unter dem „Startkurs“ des Kontrakts von knapp über 26.000 Punkten abgerechnet wird.
Hier kann man gut erkennen, dass es bei „long“ und „short“ nur um die zwei Seiten ein und derselben Medaille geht, von denen keine besser oder schlechter als die andere ist: Für jeden, der short geht, muss sich jemand finden, der long geht. Wenn die Short Seller in der Überzahl sind, wird das zwar in der Tat dazu führen, dass die Kontrakte auf immer tieferem Niveau zustande kommen und über die sogenannte Arbitrage (das Ausnutzen von Kursdifferenzen, z.B. zwischen Futures und dem Aktienmarkt) auch der DAX unter Druck kommt, aber:
Das wäre auch nicht anders, wenn einfach „nur“ der Anteil derer überwiegt, die Aktien verkaufen wollen. Auch das würde auf den DAX drücken, ohne dass dafür dann jemand aktiv Short gehen müsste.
Was die möglichen Risiken angeht, sind diese beim Handel mit Futures grundsätzlich hoch, da ein Future ein gehebeltes Derivat des Basiswerts ist, d.h. hier entsteht, ob Long- oder Short-Seite, ein um ein Vielfaches höherer Gewinn oder auch Verlust als im Basiswert selbst, daher sollte man über das Trading mit Futures nur nachdenken, wenn man im Vorfeld das nötige Fachwissen erworben hat und bereits umfassende Erfahrung als Anleger vorweisen kann.
Zu berücksichtigen ist außerdem: Futures unterliegen Margin-Anforderungen, es ist also laufend Sicherheitskapital zu hinterlegen. Reicht diese Deckung nicht aus, kann die Position durch den Broker zwangsweise geschlossen werden (Margin Call). Eine Futures-Position muss nicht bis zur Fälligkeit gehalten werden, sondern lässt sich jederzeit vor dem Laufzeitende durch ein Gegengeschäft schließen. Durch die Hebelwirkung können Verluste dabei sehr schnell und in erheblicher Höhe entstehen. Futures dienen im Übrigen nicht nur der Spekulation, sondern werden auch zur Absicherung bestehender Positionen (Hedging) eingesetzt.
Short gehen über Optionen
Die Optionen sind die älteste aller Derivate-Formen. Auch hier treten Bullen und Bären gegeneinander an. Aber die Systematik ist hier etwas komplizierter. Ohne das an dieser Stelle detailliert ausführen zu können (immerhin füllt das gemeinhin recht dicke Bücher) ist das Grundprinzip der Optionen folgendes:
Bei Optionen existieren Basispreise. Im Gegensatz zum Future geht es darum, ob eine Option am Ende ihrer Laufzeit einen inneren Wert besitzt, indem der Basiswert (die Aktie, der Index etc., Optionen gibt es auf nahezu alles, was an der Börse gehandelt wird, auch, wenn Aktien der Schwerpunkt sind) über dem Basispreis notiert, wenn es sich um einen „Call“ handelt oder unter ihrem Basispreis, wenn es sich um einen „Put“ handelt.
Long und Short sind bei den Optionen also nicht in einem Kontrakt vereint, wie es bei den Futures der Fall ist, sondern getrennt, in „Calls“, mit denen man auf steigende Kurse setzt und in „Puts“, mit denen man auf fallende Notierungen hofft. „Short gehen“ würde man hier also, indem man Puts kauft. Aber nicht nur!
Es gibt, weil Long und Short von den Optionen her getrennt sind, auch noch die Gegenseite der sogenannten „Stillhalter“. Sie sind diejenigen, die die Optionen „ausgeben“ (manchmal sagt man dazu auch „schreiben“) und sie an die Anleger verkaufen. Das kann im Prinzip jeder, der auch Optionen kaufen würde. Diese „Stillhalter“ heißen so, weil sie – anders als der Käufer der Option – eine Verpflichtung eingehen und daher, bis sie die Position wieder schließen, gewissermaßen „stillhalten“. Eine geschriebene Option lässt sich allerdings grundsätzlich vor Laufzeitende durch ein Gegengeschäft glattstellen, indem man eine baugleiche Option zurückkauft. Bis dahin hoffen die Stillhalter, dass sie dem, der ihnen die Option abgekauft hat, keinen Gewinn auszahlen müssen. Also darauf, dass diese von ihnen verkauften Optionen wertlos verfallen. Wobei man sich, hier wie letztlich immer bei Positionen an der Börse, gegen Verluste über Gegenpositionen absichern könnte, aber das sogenannte „Hedging“ ist ein gesondertes, weil umfassendes Thema.
Das bedeutet, dass im Prinzip zwei Wege existieren, um über Optionen short zu gehen. Entweder, indem man eine Put-Option kauft oder aber, indem man eine Call-Option verkauft. Denn ein Stillhalter, der Call-Optionen verkauft, hofft ja auf fallende Kurse, weil er dann den Preis, den er beim Verkauf der Call-Option bekommen hat, als Gewinn verbuchen kann und nichts auszahlen muss. Der folgende Chart zeigt hierfür ein Beispiel-Modell für die SAP-Aktie und Optionen mit Basispreis 180 Euro:
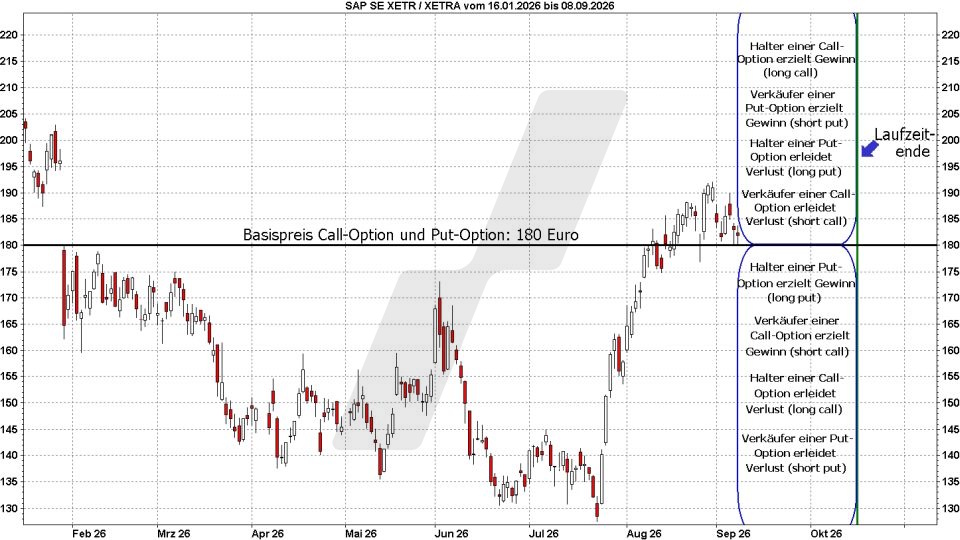
Da es hier also im Prinzip vier mögliche Parteien gibt, ist die Bezeichnung, was man am Optionsmarkt in den verschiedenen Positionierungen „ist“, etwas komplizierter:
Long Call: Man hat eine Call-Option gekauft und hofft auf steigende Kurse. Die Gewinnchance ist dabei theoretisch unbegrenzt, das Verlustrisiko beschränkt sich auf den für die Option bei deren Kauf gezahlten Preis.
Short Call: Man hat eine Call-Option verkauft, ist also „Stillhalter“, hofft auf fallende Kurse. Hier liegt der maximale Gewinn im beim Verkauf vereinnahmten Preis, das Verlustrisiko ist theoretisch unbegrenzt.
Long Put: Man hat eine Put-Option gekauft, hofft auf fallende Kurse. Der mögliche Gewinn wird begrenzt durch den Umstand, dass der Kurs, auf den sich die Put-Option bezieht, nicht tiefer als null sein kann, das Verlustrisiko umfasst maximal den für die Put-Option bezahlten Preis.
Short Put: Man hat eine Put-Option verkauft, ist also „Stillhalter“, hofft auf steigende Kurse. Geht diese Spekulation nicht auf, weil der Kurs, auf den sich die Option bezieht, höher liegt als der Basispreis, kann die Höhe des Verlusts theoretisch unbegrenzt sein, weil ein Kursanstieg theoretisch keinem Limit unterliegen würde. Der Gewinn beträgt maximal den Preis, der beim Verkauf an den Gegenpart der Option erzielt wurde.
Short gehen über den Leerverkauf von Aktien
Der „Leerverkauf“ ist diejenige Form des Short gehens, bei der man am ehesten den Vorwurf stehen lassen könnte, dass das gezielt auf die Kurse drückt. Leerverkäufe beschränken sich auf den Aktienmarkt. Die sogenannten Leerverkäufer verkaufen Aktien, die sich zwar in ihrem Besitz befinden, deren Eigentümer sie aber nicht sind. Diese seltsame Konstellation kommt zustande, weil sie Aktien verkaufen, die sie sich zu diesem Zweck vorher geliehen haben.
Das Ziel ist, diese Position bei tieferen Kursen der Aktie „einzudecken“, indem man die Aktien dann kauft und sie damit dem Verleiher zurückgeben kann. Die Differenz zwischen dem Kurs, zu dem man die geliehenen Aktien am Markt verkauft hat und dem Kurs, zu dem man sie dann billiger zurückkauft, wäre, abzüglich der Gebühr für die Aktien-Leihe, der Gewinn.
Früher war diese Aktienleihe eine eher komplizierte Angelegenheit, heutzutage aber stellen Online-Broker wie LYNX das nötige Bindeglied dar, sodass der Leerverkäufer nicht erst lange nach jemandem suchen muss, der ihm die Aktien für das geplante Short gehen über den Leerverkauf leiht.
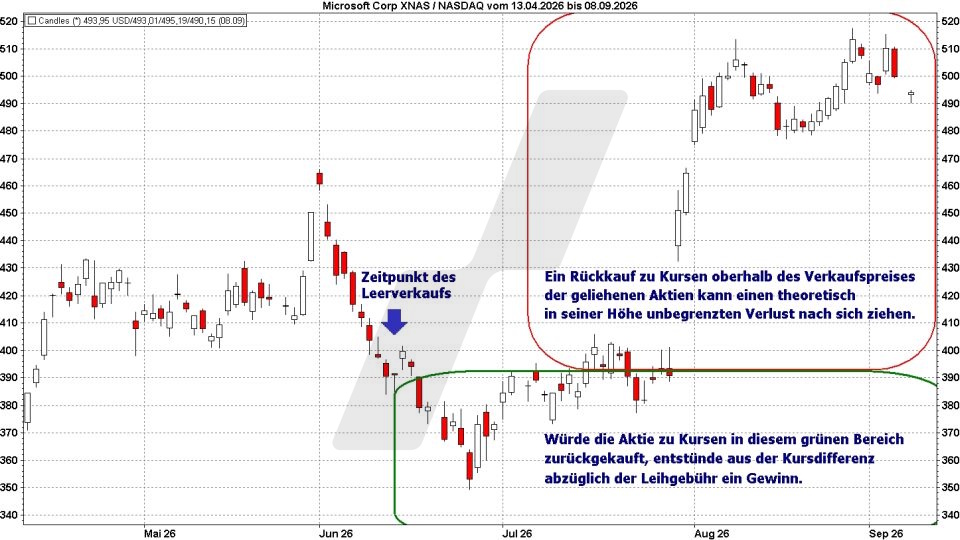
Auch Leerverkäufe sind mit hohen Risiken verbunden, ohne dass man pauschal sagen könnte, sie seien grundsätzlich riskanter als andere Short-Instrumente – entscheidend ist die konkrete Ausgestaltung. Der besondere Reiz des Leerverkaufs liegt darin, dass Leerverkäufer die verkauften Aktien nicht vorab zum vollen Kurswert erwerben müssen. Stattdessen leihen sie die Aktien, verkaufen sie und kaufen sie später zurück. Dafür bezahlen sie zwar eine Leihgebühr, deren Höhe jedoch variabel ist und je nach Aktie und Marktlage auch erheblich ausfallen kann. Bei schwer leihbaren Titeln kann die Leihgebühr einen spürbaren Teil des möglichen Gewinns aufzehren.
Wichtig ist das Verhältnis von Chance und Risiko: Steigt der Kurs entgegen der Erwartung, können erhebliche Verluste entstehen, und das Verlustpotenzial ist beim Leerverkauf theoretisch unbegrenzt, weil ein Aktienkurs nach oben keine feste Grenze hat. Die mögliche Gewinnhöhe ist dagegen begrenzt, denn ein Aktienkurs kann höchstens auf null fallen. Neben der variablen Leihgebühr können weitere Kosten anfallen, etwa Dividendenersatzleistungen, wenn die leer verkaufte Aktie während der Leihe eine Dividende ausschüttet. Zudem ist die Verfügbarkeit einer Aktie zur Leihe nicht garantiert und kann sich ändern; im ungünstigen Fall muss eine Position vorzeitig geschlossen werden.
Kurz erklärt: Bei einem „Short Squeeze“ steigt eine stark leerverkaufte Aktie entgegen der Erwartung der Leerverkäufer. Um weitere Verluste zu begrenzen, müssen diese ihre Positionen durch Rückkäufe schließen. Diese zusätzliche Nachfrage kann den Kursanstieg weiter verstärken.
Aber dabei darf man die Risiken auf keinen Fall unterschätzen. Wenn die leer verkaufte Aktie nicht fällt wie gedacht, sondern steigt, erleidet man einen Verlust. Und auch da würde dann die „Hebelwirkung“ greifen, die sich aus der großen Differenz zwischen der bezahlten Leihgebühr und der Summe, die die Kursveränderung der Aktie ausmacht, ergeben kann.
Auch hier ist es also unbedingt angeraten, sich mit der Materie vor einem Leerverkauf umfassend vertraut zu machen, idealerweise über „Paper Trading“ vor einem echten Trade zu üben und niemals ohne konsequente Stoppkurse zu arbeiten.
Vor- und Nachteile im Überblick
| Instrument | Mögliche Vorteile | Wesentliche Risiken / Nachteile |
| Future (Short) | Auf viele Basiswerte handelbar; hohe Kapitaleffizienz durch Hebel; auch zur Absicherung nutzbar; jederzeit vor Fälligkeit schließbar. | Hebel wirkt auch auf Verluste; Margin-Pflicht und mögliche Zwangsschließung (Margin Call); Verluste können schnell und erheblich sein; erfordert Erfahrung. |
| Optionen (Short) | Flexible Strategien; als Stillhalter Prämieneinnahme; Long Put mit auf die Prämie begrenztem Risiko; Positionen durch Gegengeschäft schließbar. | Short Call: theoretisch unbegrenztes Verlustpotenzial; Short Put: erhebliches Verlustpotenzial bei fallendem Basiswert; komplex; Margin für Stillhalter. |
| Aktienleerverkauf | Direkte Umsetzung fallender Kurserwartung; kein Derivate-Aufgeld; über Broker wie LYNX vergleichsweise einfach zugänglich. | Verlustpotenzial theoretisch unbegrenzt, Gewinn auf max. 100 % begrenzt; variable, teils hohe Leihgebühren; Dividendenersatz; Verfügbarkeit der Leihe nicht garantiert; Short-Squeeze-Gefahr. |
Fazit: Short gehen ist letztlich konsequentes Trading
Short gehen ist letzten Endes nichts anderes als die Ambition, bei fallenden Kursen ebenso einen Gewinn zu erzielen wie in einem Aufwärtstrend mit Long-Positionen oder einem normalen Aktiendepot. Abwärtstrends gehören ebenso zur Börse wie Aufwärtstrends, das sind die beiden Seiten ein und derselben Medaille, daher ist es völlig normal, wenn Marktteilnehmer auch beide Trendrichtungen gewinnbringend nutzen möchten.
Aber da das entweder über Derivate, die in Bezug auf Gewinn und Verlust einen Hebel aufweisen, oder über Leerverkäufe geschieht, tragen die „Short Seller“ größere Risiken als jemand, der einfach Aktien kauft und sie, wenn der Aufwärtstrend bricht, wieder abstößt.
Sie sind nicht „schuld“, wenn Abwärtstrends auftreten oder relativ stark ausfallen. In bestimmten Situationen können Short Seller zwar die Intensität von Abwärtsbewegungen erhöhen, gerade durch Leerverkäufe. Aber da es letztlich jedem freisteht, ebenso zu agieren, d.h. Aufwärts- und Abwärtstrends zu nutzen, ist das Nutzen fallender Kurse ein regulärer Bestandteil des Börsengeschehens – vorausgesetzt, die damit verbundenen Risiken und Kosten sind bekannt und werden bewusst getragen.
Festzuhalten bleibt: Short-Positionen können sowohl der Spekulation auf fallende Kurse als auch der Absicherung bestehender Positionen dienen. Die dafür verfügbaren Instrumente – Futures, Optionen und Aktienleerverkäufe – unterscheiden sich in Funktionsweise, Kostenstruktur und Risikoprofil jedoch deutlich. Wer sie einsetzt, sollte Verlustpotenzial, Margin-Anforderungen, laufende Kosten und die eingegangenen Verpflichtungen im Detail verstehen. Short Selling und komplexe Derivate sind nicht für jeden Anleger geeignet.