
Optionsgriechen: Delta, Gamma, Vega und Theta einfach erklärt
Optionspreise schwanken ständig. Selbst wenn sich der Kurs des Basiswerts nicht bewegt, kann eine Option an Wert gewinnen oder verlieren. Welche Einflussgrößen dahinterstecken und wie stark sie wirken, beschreiben die Optionsgriechen (englisch: Greeks).
Die Optionsgriechen im Detail
Was sind Optionsgriechen?
Optionsgriechen sind Sensitivitätskennzahlen, die angeben, wie stark sich der Preis einer Option verändert, wenn sich ein einzelner Einflussfaktor wie der Kurs des Basiswerts, die Restlaufzeit oder die Volatilität ändert.
Ihren Namen verdanken sie den griechischen Buchstaben, mit denen sie bezeichnet werden. Die Griechen helfen dabei, Optionspositionen und ihre Risiken einzuschätzen: Wie viel gewinnt oder verliert meine Position, wenn die Aktie um 1 Euro steigt? Wie viel Wert verliert sie über Nacht? Was passiert, wenn die Volatilität sinkt?
Wichtig ist: Optionsgriechen sind Momentaufnahmen. Sie gelten jeweils unter der Annahme, dass sich nur ein Faktor ändert und alle anderen gleich bleiben. Wer mit den Grundbegriffen noch nicht vertraut ist, startet am besten mit Optionen: Grundlagen und Begriffe.
Die Optionsgriechen im Überblick
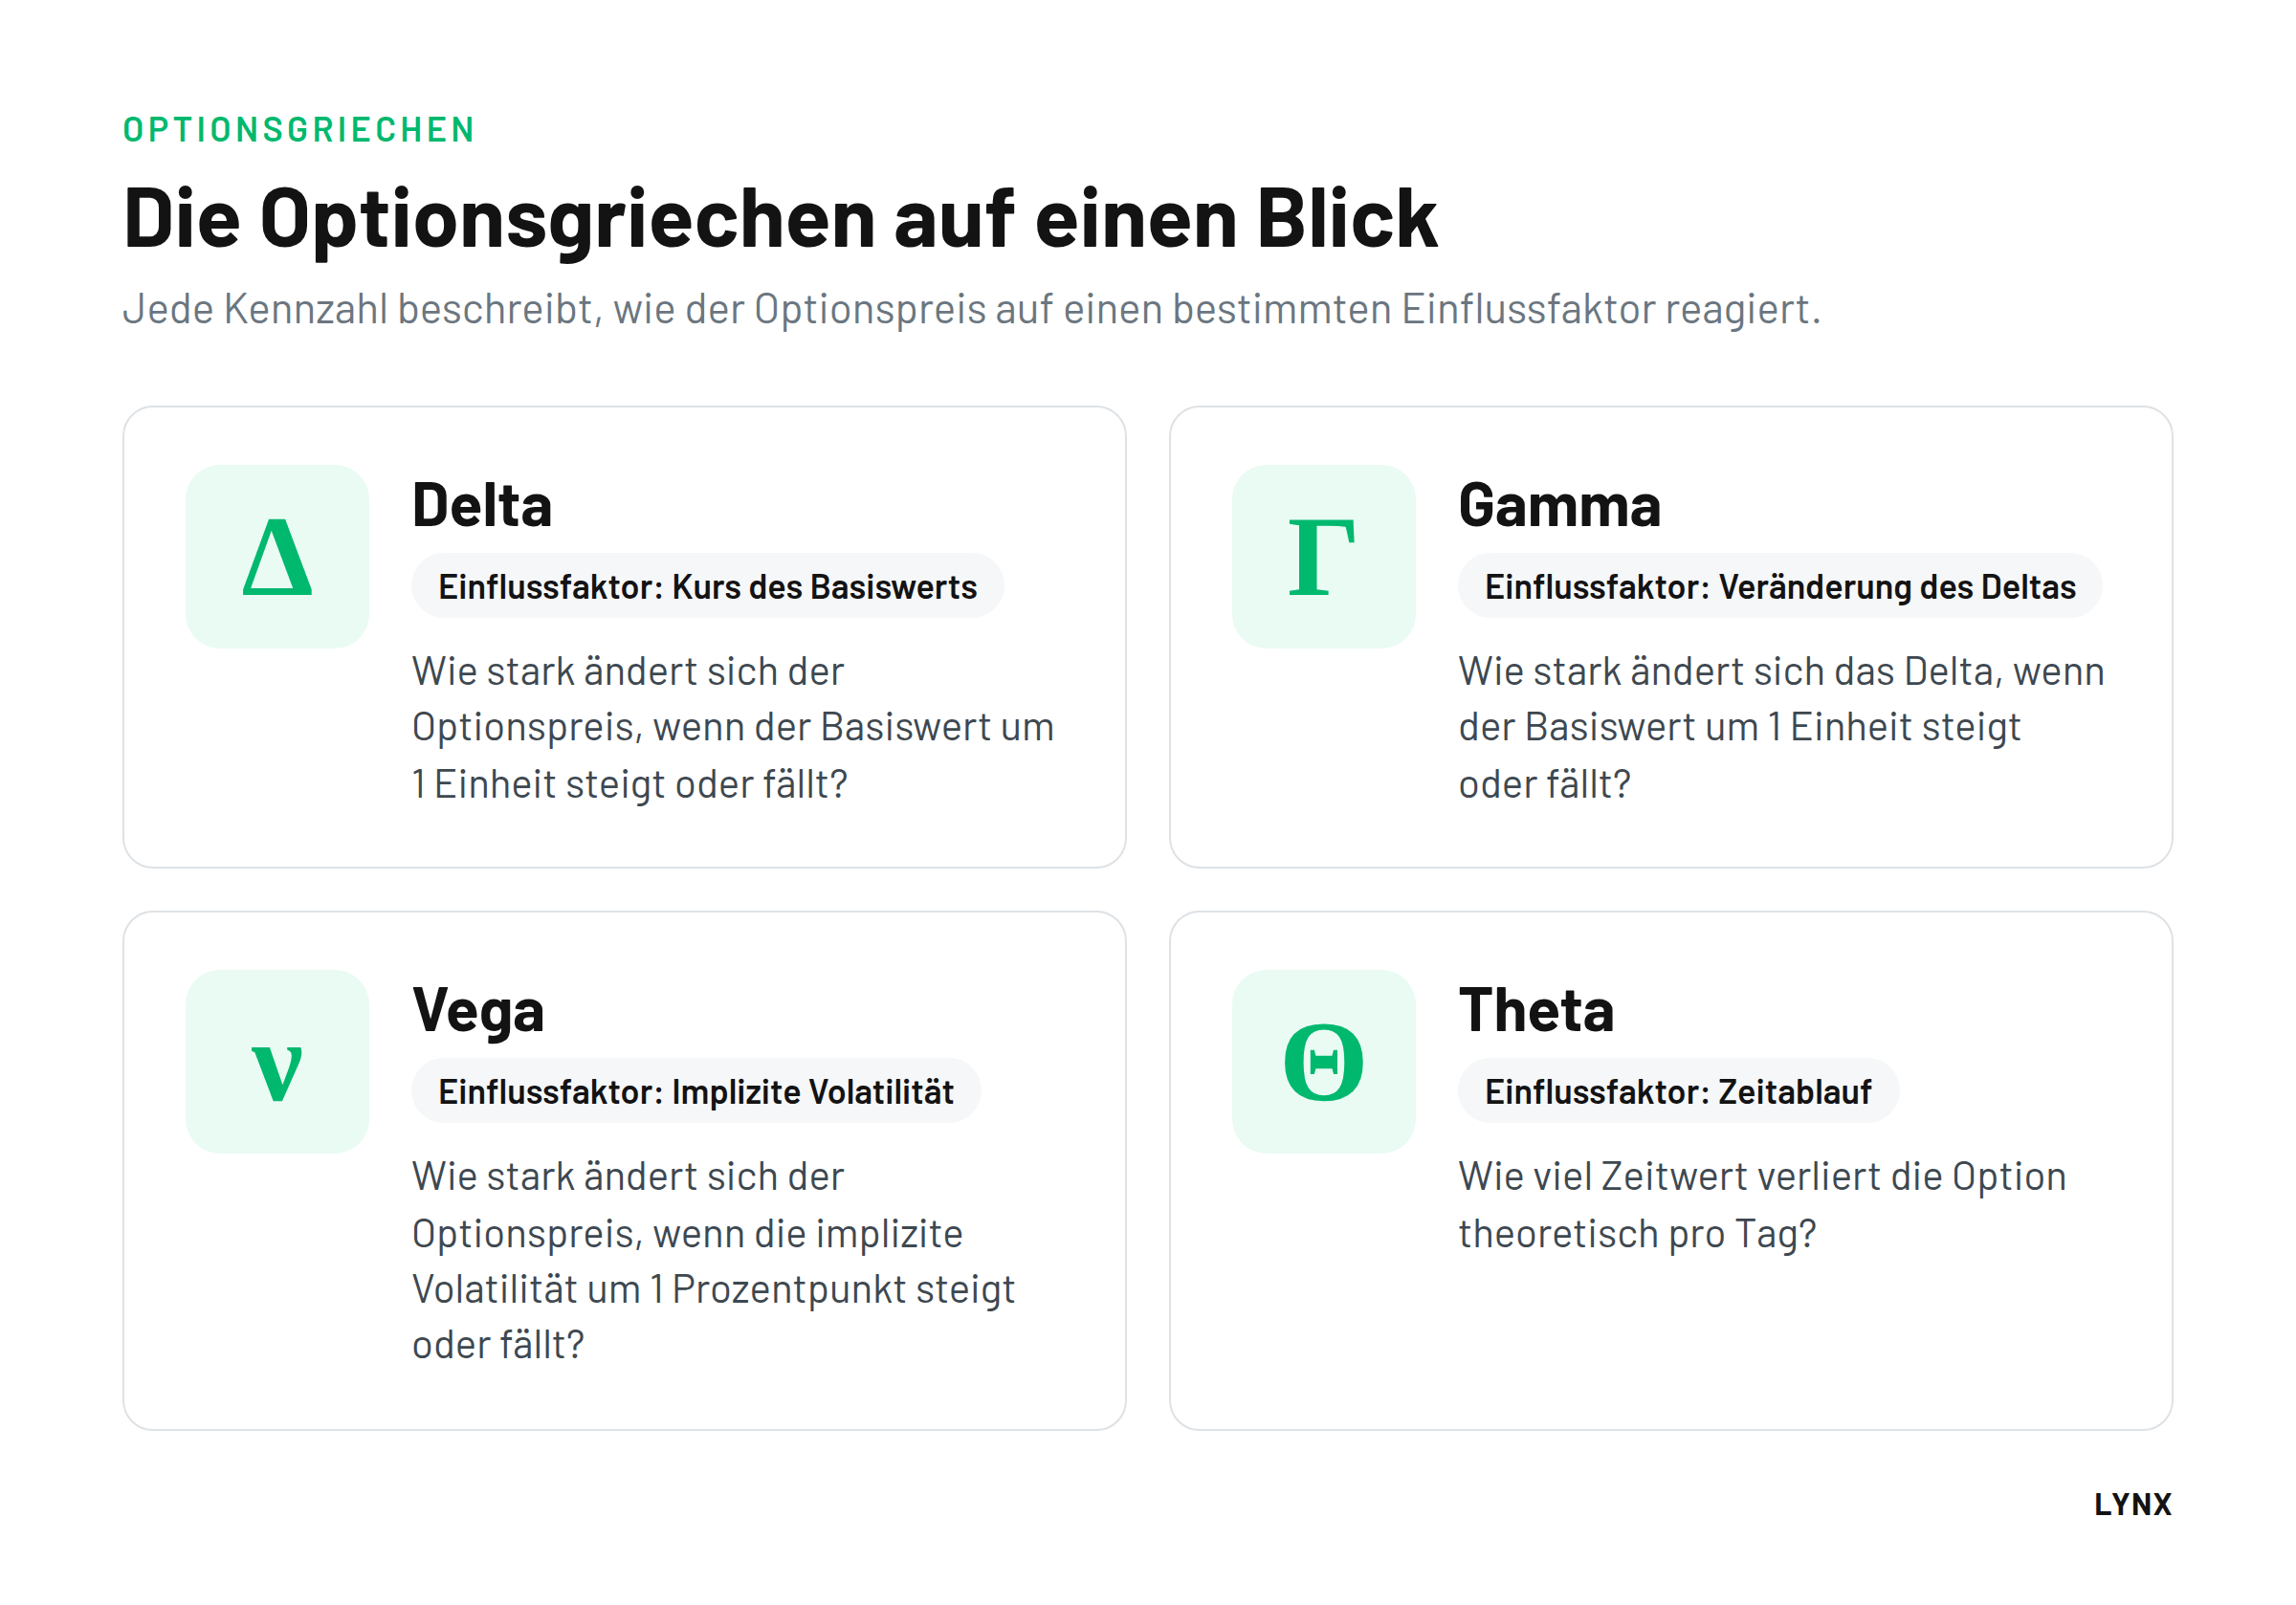
Die Tabelle fasst zusammen, was die einzelnen Kennzahlen messen und wann sie besonders groß sind. Ausführlich erklärt werden Delta, Gamma, Vega und Theta in den Einzelartikeln oben.
| Kennzahl | Misst die Veränderung … | Typischer Wertebereich | Am größten bei |
|---|---|---|---|
| Delta | des Optionspreises, wenn der Basiswert um 1 Einheit steigt | Call: 0 bis 1 Put: −1 bis 0 | Optionen tief im Geld (betragsmäßig) |
| Gamma | des Deltas, wenn der Basiswert um 1 Einheit steigt | positiv bei gekauften Optionen | Optionen am Geld, kurz vor Verfall |
| Vega | des Optionspreises, wenn die implizite Volatilität um 1 Prozentpunkt steigt | positiv bei gekauften Optionen | Optionen am Geld, lange Restlaufzeit |
| Theta | des Optionspreises durch den Ablauf eines Tages | meist negativ bei gekauften Optionen | Optionen am Geld, kurz vor Verfall |
| Rho | des Optionspreises, wenn der Zinssatz um 1 Prozentpunkt steigt | Call: positiv Put: negativ | Optionen mit langer Restlaufzeit |
Das Rho hat keine eigene Unterseite: Steigende Zinsen erhöhen tendenziell den Wert von Call-Optionen und senken den Wert von Put-Optionen. Bei kurzen Laufzeiten ist der Effekt meist gering.
Welche Vorzeichen haben die Optionsgriechen bei Long und Short?
Gekaufte Optionen haben ein positives Gamma und Vega und ein negatives Theta; geschriebene Optionen haben jeweils das umgekehrte Vorzeichen.
Das Vorzeichen zeigt, ob eine Position von einer Veränderung profitiert (+) oder darunter leidet (−):
| Position | Delta Kurs | Gamma Delta-Änderung | Vega Volatilität | Theta Zeit |
|---|---|---|---|---|
| Call Long Call | + | + | + | − |
| Call Short Call | − | − | − | + |
| Put Long Put | − | + | + | − |
| Put Short Put | + | − | − | + |
Wer Optionen kauft, profitiert von starken Kursbewegungen und steigender Volatilität, zahlt dafür aber jeden Tag Zeitwert. Wer Optionen schreibt, verdient am Zeitwertverlust, trägt aber das Risiko starker Kursbewegungen.
Wie wirken die Optionsgriechen zusammen?
- Gamma und Theta: Optionen am Geld kurz vor dem Verfall haben ein hohes Gamma, also die Chance auf starke Wertveränderungen. Gleichzeitig ist ihr Theta besonders stark negativ. Hohe Chancen kosten täglich Zeitwert.
- Delta und Gamma: Das Delta bleibt nicht konstant. Wie schnell es sich verändert, bestimmt das Gamma. Deshalb steigt der Wert einer Option nicht linear mit dem Basiswert.
- Vega und Theta: Mit abnehmender Restlaufzeit sinkt das Vega, während der Zeitwertverlust zunimmt. Langlaufende Optionen reagieren stärker auf Volatilität, kurzlaufende stärker auf die Zeit. Mehr dazu unter Volatilität bei Optionen.
Häufige Fragen zu Optionsgriechen
Welcher Optionsgrieche ist am wichtigsten?
Das Delta ist die am häufigsten genutzte Kennzahl, weil es zeigt, wie stark eine Option auf Kursbewegungen reagiert. Welcher Grieche im Einzelfall entscheidend ist, hängt aber von der Strategie ab: Stillhalter achten besonders auf Theta, Volatilitätsstrategien auf Vega.
Sind die Optionsgriechen konstant?
Nein. Die Griechen verändern sich laufend mit dem Kurs des Basiswerts, der Restlaufzeit und der Volatilität. Sie sind deshalb Näherungswerte für kleine Veränderungen zu einem bestimmten Zeitpunkt.
Wie werden die Optionsgriechen berechnet?
Die Griechen werden mit Optionspreismodellen wie dem Black-Scholes-Modell berechnet. Mathematisch sind sie die Ableitungen des Optionspreises nach dem jeweiligen Einflussfaktor. Anleger müssen sie nicht selbst berechnen, da Handelsplattformen sie anzeigen.

Jetzt Depot eröffnen und in den Optionshandel einsteigen
Der Optionshandel kann eine Ergänzung für verschiedene Anlagestrategien darstellen.
Mit einem Depot über LYNX sehen Sie Delta, Gamma, Vega und Theta für jede Optionsserie direkt in der Optionskette der Handelsplattform. So können Sie vor jeder Order einschätzen, wie Ihre Position auf Kurs, Zeit und Volatilität reagiert.
Oder erfahren Sie mehr darüber, was LYNX als Optionen-Broker auszeichnet.