Bitte wählen Sie:

Sartorius VZ Aktie Prognose Sartorius Vz.: „Arbeitssieg“ für die Bullen – mehr ist das noch nicht

News: Aktuelle Analyse der Sartorius VZ Aktie

In diesem Artikel
SRT -,-- %
Sartorius AG
Neutral
SRT3 -,-- %
Sartorius AG - VZ
Neutral
Gültigkeit der Analyse
1 Woche

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Wenn künstliche Intelligenz Tausende neue Wirkstoffkandidaten hervorbringt, könnten die Laborausrüster zu den Gewinnern gehören. 

Künstliche Intelligenz kann in kürzester Zeit Tausende neue Wirkstoffkandidaten identifizieren und in wenigen Stunden Forschungsarbeit leisten, für die Wissenschaftler früher Wochen, Monate oder sogar Jahre gebraucht hätten.  

Doch damit ist die Arbeit längst nicht erledigt. Die vielversprechendsten Ergebnisse müssen überprüft, Wirkstoffe getestet und biologische Prozesse verstanden werden. Das könnte dazu führen, dass zukünftig sehr viel mehr Wirkstoffe getestet werden müssen und Sartorius liefert einen großen Teil der Technik, mit der aus digitalen Vorhersagen wissenschaftlich belastbare Erkenntnisse werden. 

Sartorius ist auf Lösungen für die Pharma- und Biotechindustrie spezialisiert. Das Unternehmen entwickelt unter anderem Instrumente zur Zell- und Molekülanalyse, Laborgeräte, Bioreaktoren und Filtersysteme. Hinzu kommen Verbrauchsmaterialien, die bei der Entwicklung und Herstellung biopharmazeutischer Produkte benötigt werden. Das Geschäftsmodell deckt damit mehrere Phasen der Wertschöpfung ab: von der frühen Wirkstoffforschung bis zur industriellen Produktion. 

Wenn KI die Zahl der Experimente vervielfacht 

Die Fortschritte bei künstlicher Intelligenz könnten die Arbeitsweise in der biopharmazeutischen Forschung grundlegend verändern. Wie groß das Potenzial ist, demonstrierte zuletzt Anthropic: Rund 950 KI-Agenten untersuchten innerhalb von 21 Stunden mehr als 200.000 Reverse Transkriptasen (Reverse Transkriptasen sind Enzyme, die genetische Informationen von RNA in DNA umschreiben).  
Dabei identifizierten sie etwa 3.500 Kandidaten für die Forschung, von denen schließlich 20 als besonders interessant eingestuft wurden. 

Durch KI kann sich die Suche nach neuen biologischen Ansätzen erheblich beschleunigen. Statt einzelne Möglichkeiten zeitaufwendig zu untersuchen, lassen sich riesige Kandidatenmengen digital analysieren und priorisieren. 

Allerdings kann auch die leistungsfähigste KI nicht einfach am Computer nachweisen, ob eine biologische Hypothese tatsächlich funktioniert. Dazu müssen die Kandidaten im Labor getestet, Zellreaktionen untersucht und Ergebnisse reproduzierbar bestätigt werden. 

Hier setzt die Investmentthese bei Sartorius an. Wenn KI mehr potenziell aussichtsreiche Wirkstoffe und biologische Ansätze hervorbringt, könnte die Zahl der notwendigen Experimente steigen. Davon könnten Anbieter profitieren, die entsprechende Instrumente, Analyseverfahren und Verbrauchsmaterialien liefern. 

Sartorius sieht Rückenwind durch KI 

Dass diese Entwicklung nicht nur eine theoretische Überlegung ist, zeigen die jüngsten Aussagen des Managements. Vorstandschef Michael Grosse bezeichnete die Dynamik im Laborgeschäft als besonders ermutigend. Die Forschungs- und Wirkstoffentwicklungsaktivitäten seien weiterhin stark und würden zunehmend durch KI-gestützte Arbeitsabläufe unterstützt. 

Sartorius erwartet für die Laborsparte 2026 inzwischen ein Wachstum am oberen Ende der bisherigen Spanne von 4 bis 6 %. Zuvor hatte das Unternehmen lediglich die obere Hälfte dieser Spanne angestrebt. Auch die Margenerwartung wurde angehoben: Die EBITDA-Marge soll nun leicht über 21 % liegen, nachdem zuvor ein Wert leicht unter 21 % in Aussicht gestellt worden war. 

Das deutet darauf hin, dass sich die Nachfrage besser entwickelt als bisher erwartet. Wie groß der konkrete Beitrag von KI zum Umsatzwachstum bereits ist, lässt sich daraus nicht ableiten, aber das Thema scheint sich positiv auszuwirken. 

In Zukunft könnte dieser Effekt, wenn KI flächendeckend eingesetzt wird, deutlich stärker ausfallen. 

Es gibt inzwischen zahlreiche Stimmen aus der Pharma- und Biotechbranche, die berichten, dass KI die Wirkstoffforschung beschleunigt und die Zahl aussichtsreicher Kandidaten erhöht. 
Darunter beispielsweise die CEOs von Eli Lilly, Sanofi und Bayer. Laut dem Nobelpreisträger und Mitgründer von Google Deepmind Demis Hassabis könnte sich die Wirkstoffentwicklung von Jahren auf Monate verkürzen. 

Vom Labor bis zur Medikamentenproduktion 

Besonders interessant ist, dass Sartorius nicht nur an der frühen Forschung verdienen kann. Gelingt es Wissenschaftlern, einen aussichtsreichen Wirkstoff zu entwickeln, muss dieser zunächst präklinisch und klinisch untersucht werden. Bei einem späteren kommerziellen Erfolg muss außerdem die Produktion aufgebaut und skaliert werden. 

Damit eröffnet sich für Sartorius eine zweite potenzielle Wachstumsstufe. Während in der frühen Forschungsphase Laborinstrumente und Systeme zur Zell- und Molekülanalyse gefragt sind, benötigen Hersteller bei der Produktion biologischer Arzneimittel unter anderem Bioreaktoren, Filter und spezielle Verbrauchsmaterialien. 

Der Konzern könnte somit entlang des gesamten Entwicklungsprozesses profitieren. 

Harte Fakten 

Doch neben diesen interessanten Zukunftsaussichten, sieht es auch im Hier und Jetzt nicht schlecht aus. 
Nach einer Durststrecke konnte Sartorius das Ergebnis im letzten Geschäftsjahr um 18 % auf 4,78 Euro je Aktie steigern. 

Das jüngste Update vom 22. Oktober deuten darauf hin, dass sich der positive Trend auch fortsetzen könnte. 

In den ersten neun Monaten konnte der Umsatz um 8,1 % auf 2,74 Mrd. Euro gesteigert werden. 
Dazu haben die beiden Geschäftsbereiche Bioprocess Solutions und Lab Products in nahezu demselben Umfang beigetragen. 

Das Ergebnis konnte um 7 % auf 3,76 Euro je Stammaktie gesteigert werden. Bei Sartorius kann anhand der verschiedenen Aktiengattungen eine Marktineffizienz festgestellt werden. 

Die Stammaktie ist etwa 20 % günstiger als die Vorzugsaktie und hat dadurch eine höhere Dividendenrendite und ein Stimmrecht. Die Vorzugsaktie ist teurer, hat kein Stimmrecht und eine niedrigere Dividendenrendite. 

Der Cashflow aus der operativen Geschäftstätigkeit hat sich auf Jahressicht um 10 % auf 561,6 Mio. Euro verbessert. Der freie Cashflow kletterte um 55 % auf 310,0 Mio. Euro und liegt damit deutlich über dem gemeldeten Ergebnis von 188,3 Mio. Euro. 

Das KGV ist daher kein besonders guter Maßstab für die Bewertung von Sartorius und sollte eher als Richtungsweiser gesehen werden. 
Den Konsensschätzungen zufolge dürfte das Ergebnis im laufenden Geschäftsjahr um 10 % auf 5,24 Euro je Aktie steigen. In den kommenden beiden Jahren wird eine Beschleunigung der Wachstumsdynamik auf 19 – 22 % erwartet. 
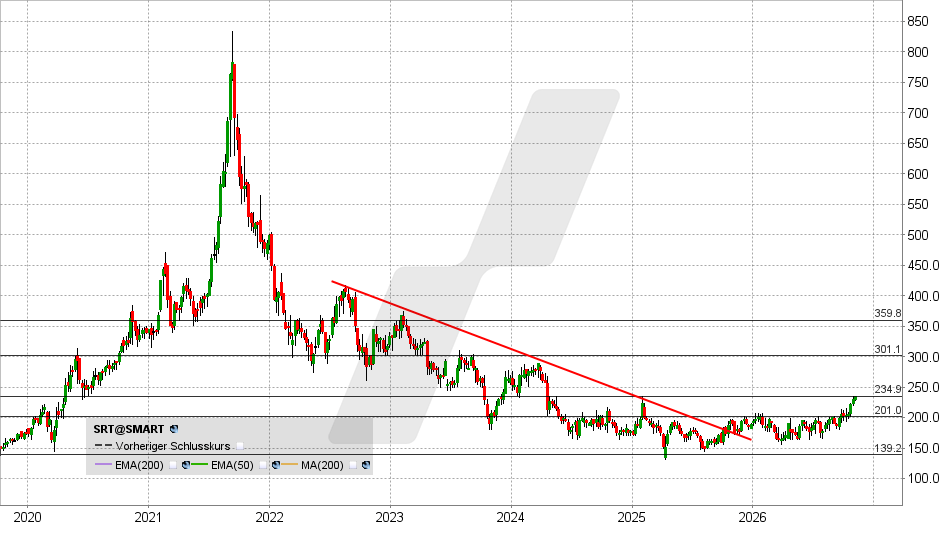
Sartorius Aktie: Chart vom 02.11.2026, Kurs: 235,50 EUR – Kürzel: SRT | Quelle: TWS | Online Broker LYNX 
Sartorius Aktie: Chart vom 02.11.2026, Kurs: 235,50 EUR – Kürzel: SRT | Quelle: TWS

Sartorius hat den mehrjährigen Abwärtstrend überwunden und könnte einen finalen Boden ausgebildet haben. Gelingt jetzt ein nachhaltiger Anstieg über das Vorjahreshoch bei 234,60 Euro, kommt es zu einem Kaufsignal mit möglichen Kurszielen bei 250 und 280 Euro. 

Fällt die Aktie jedoch unter 234,60 Euro zurück, könnten die Bullen ihre Chance vorerst vertan haben. In diesem Szenario wäre ein Rücksetzer bis 200 Euro denkbar. 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 02.11.2026 um 11:24 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Ronald Gehrt
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Probleme mit Ihrem Broker? Ich bin bei LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der Sartorius Aktie

25.09.2026
08:12 Uhr

Sartorius Vz.: Die Bullen sind zurück … aber warum? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 24.09.2026 um 22:18 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Seit Tagen zieht die Sartorius Vorzugsaktie dynamisch an und hat dadurch jetzt das obere Ende einer seit Jahresbeginn geltenden Widerstandszone erreicht. Das sieht verheißungsvoll aus, doch die Frage stellt sich: Was motiviert die Käufer hier eigentlich?

Die letzten Bilanzdaten gehen auf den 23. Juli zurück. Sie zeigten eine positive operative Entwicklung, die allerdings auch von nicht operativen Effekten im Zusammenhang mit US-Zollrückerstattungen beeinflusst war. Die nächsten Ergebnisse stehen erst am 22. Oktober an. Da findet sich also keine unmittelbar bevorstehende Bilanzvorlage als Erklärung für die kräftigen Käufe, die den Kurs seit Anfang vergangener Woche in der Spitze um gut 17 Prozent nach oben befördert haben. Aber auch von den Analysten kam zuletzt nichts Neues. Und nicht nur das:

Deren durchschnittliches Kursziel liegt momentan bei 271,74 Euro, da ist die Vorzugsaktie also jetzt beinahe dran. Selbst das höchste Kursziel bei 307 Euro wäre nicht so weit entfernt, dass man hier in Goldgräberstimmung verfallen müsste. Zumal die Analysten vor allem aus zwei Gründen eher vorsichtig sind, die weiterhin gelten:

Zum einen bleibt die Investitionsbereitschaft in Teilen des Marktes verhalten, auch wenn Sartorius für das erste Halbjahr eine Stabilisierung und sogar ein leichtes Wachstum beim Geschäft mit Anlagen und Instrumenten meldete. In der Region Asien/Pazifik entwickelte sich das Geschäft zugleich dynamisch, unterstützt von der Erholung in China. Zwar steigt laut Sartorius die Nachfrage nach Verbrauchsgütern, aber die „Big Points“ für die Bilanz würden die Investitionsgüter bringen. Dadurch wird zwar im laufenden Jahr ebenso wie in den kommenden Jahren mit Wachstum gerechnet. Aber die Wachstumsdynamik, die man da vorhersagt, ist zu gering für die aktuelle Bewertung. Denn mit einem Kurs-/Gewinn-Verhältnis von gut 45 für die durchschnittliche 2026er-Gewinnschätzung der Analysten ist die Aktie recht teuer bewertet. Da sollte man sich durchaus fragen:

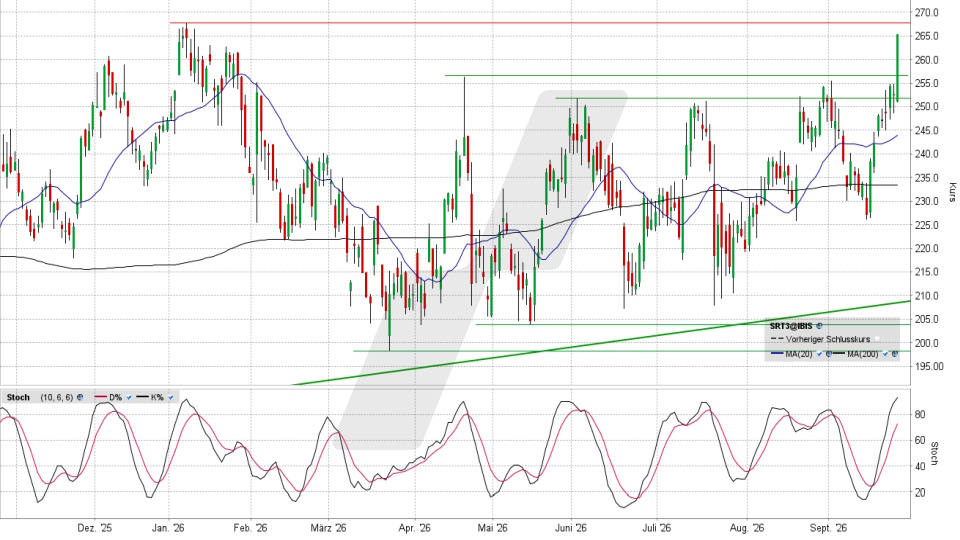
Expertenmeinung: Ist da wirklich noch so viel Kurspotenzial nach oben zu erwarten, dass man, würde die Aktie über das obere Ende der jetzt attackierten Widerstandszone bei 267,70 Euro ausbrechen, auf diesen Zug aufspringen müsste?

Sartorius Vorzugsaktie: Chart auf Tagesbasis vom 24.09.2026, Kurs 265,30 Euro, Kürzel: SRT3 | Quelle: TWS | Online Broker LYNX
Sartorius Vorzugsaktie: Chart auf Tagesbasis vom 24.09.2026, Kurs 265,30 Euro, Kürzel: SRT3 | Quelle: TWS

Natürlich könnte man sich sagen: Wenn ein solches, aus rein charttechnischer Sicht bullisches Signal erst einmal da ist, könnten Anschlusskäufe die Rallye am Laufen halten. Außerdem könnte es ja sein, dass Marktteilnehmer aufgrund von Informationen oder Erwartungen kaufen, die noch nicht allgemein eingepreist sind.

Aber Letzteres lässt sich von außen nicht verlässlich feststellen. Und sollten genug Akteure der Meinung sein, dass die teure Bewertung und das langsame Wachstum, mit dem man momentan rechnet, ein guter Grund wären, in einem solchen Ausbruch hinein Gewinne mitzunehmen, würde ein solches Signal als Bullenfalle enden. Und das wiederum wäre keineswegs selten.

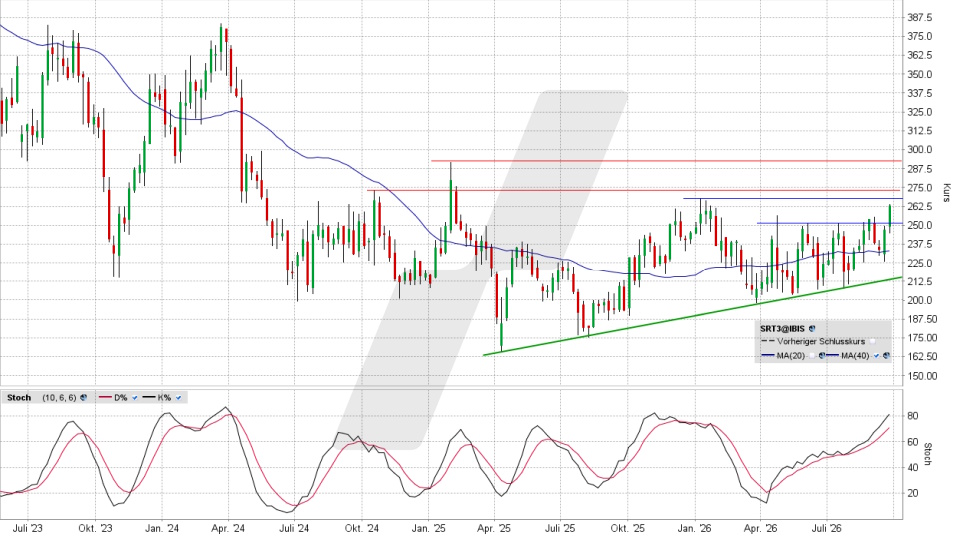
Hinzu kommt, dass das Überwinden dieser das Jahr 2026 dominierenden Widerstandszone den Kurs nur direkt an die nächsten Charthürden führen würde, die bei 272,70 und bei 292,00 Euro warten. Der Weg nach oben dürfte also aus heutiger Sicht steinig werden, auch wenn die Aktie das bisherige Jahreshoch überbieten sollte. Positive Nachrichten zur Nachfragesituation würden das Bild zwar umgehend aufhellen und höhere Bewertungen rechtfertigen. Aber solange die ausstehen, wäre ein Einstieg auf diesem auf einmal so deutlich höheren Kursniveau eher gewagt.

Sartorius Vorzugsaktie: Chart auf Wochenbasis vom 24.09.2026, Kurs 265,30 Euro, Kürzel: SRT3 | Quelle: TWS | Online Broker LYNX
Sartorius Vorzugsaktie: Chart auf Wochenbasis vom 24.09.2026, Kurs 265,30 Euro, Kürzel: SRT3 | Quelle: TWS

Quellenangaben:
Analysten-Einschätzungen: https://finance.yahoo.com/quote/SRT3.DE/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

21.08.2026
08:17 Uhr

Sartorius Vz.: Reicht ein neues Kursziel, um die Kurve zu kriegen? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 20.08.2026 um 22:07 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die Schweizer Großbank UBS hob das Kursziel für die Sartorius Vorzugsaktie am Donnerstag deutlich von 240 auf 300 Euro an, die Aktie reagierte umgehend positiv. Aber kann so etwas ausreichen, um die Aktie aus ihrer monatelangen Seitwärtsspanne herauszulösen?

Bei der UBS sah man lange nicht viel Luft nach oben für die Vorzugsaktie des Labor- und Medizintechnikkonzerns Sartorius. Zuletzt lautete die Einschätzung „Halten“, das Kursziel lag mit 240 Euro im Vergleich zum durchschnittlichen Kursziel aller Experten, die die Aktie einstufen (266 Euro), unter dem Schnitt. Doch jetzt stuft der Analyst die Aktie mit „Kaufen“ ein und liegt mit einem Kursziel von 300 Euro am oberen Ende der Analysten-Kursziel-Spanne, die von 190 bis 307 Euro reicht. Was hat diese markante Veränderung der Einschätzung ausgelöst?

Genau das könnte in Bezug auf die Chance, dass es diesmal für einen Befreiungsschlag nach oben reicht, problematisch sein. Denn eigentlich geht es dabei um nichts Neues. Bei der UBS erwartet man, dass insbesondere der Umsatz mit Verbrauchsmaterialien und mit Biosimilars ab 2027 deutlicher zulegen wird. Das ist durchaus zu vermuten, nur: Davon geht nicht allein die UBS aus, die Analysten erwarten im Konsens, dass der Gewinn pro Aktie im kommenden sowie im übernächsten Jahr jeweils um die 20 Prozent steigen wird.

Zu unterstellen, dass diese Gewinndynamik nennenswert höher ausfallen werde als aktuell im Konsens vermutet, wäre letztlich nur eine Wette. Und ob wirklich genug Marktteilnehmer eine solche Wette nur aufgrund der veränderten Meinung eines Analysten eingehen werden, ist zumindest fraglich, denn die Aktie hat ein Handicap:

Expertenmeinung: Sie ist in Relation zu der aktuellen Erwartung in Bezug auf den Gewinnanstieg nicht günstig bewertet. Auf Basis der durchschnittlichen 2026er-Gewinnschätzung der Analysten kommt man hier derzeit auf ein Kurs-/Gewinn-Verhältnis (KGV) von 46. Bei vermuteten Steigerungen von jeweils 20 Prozent beim Gewinn pro Aktie in den kommenden zwei Jahren wäre das zwar gerade noch akzeptabel. Aber wenn die Aktie nennenswert weiter steigen soll, würde auch das KGV mitsteigen … und ab einem KGV über 50 wäre sie dann schon überbewertet. Zumindest, sofern sich dann keine neuen Fakten ergeben, die die Chance auf schneller steigende Gewinne erhöhen. Und würde die Sartorius-Aktie das UBS-Kursziel von 300 Euro erreichen, käme das KGV bei einer aktuellen Gewinnschätzung von 5,30 Euro pro Aktie für 2026 bereits auf 56!

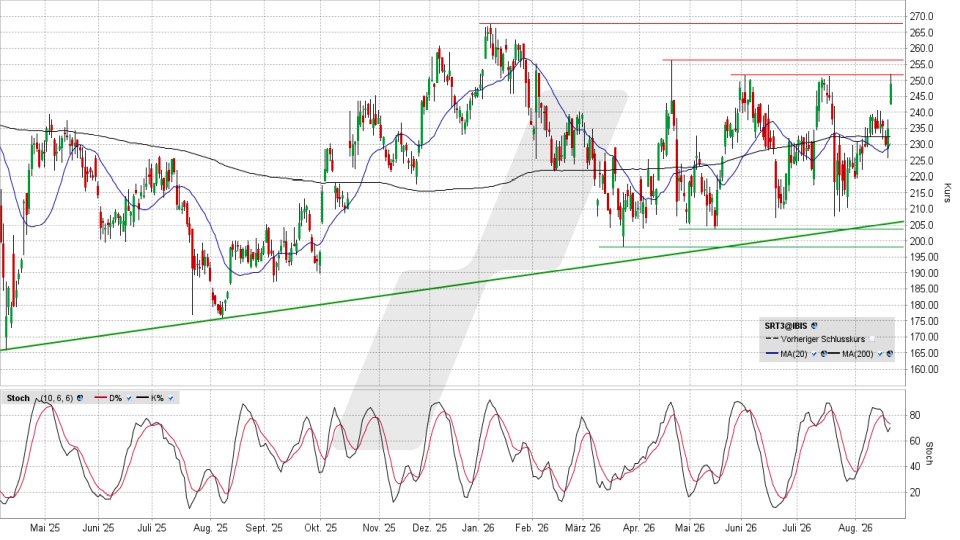
Daher legte die Aktie auf diese jetzt deutlich positivere Aussage der UBS zwar zu, für einen entscheidenden Ausbruch nach oben reichte es aber, zumindest am gestrigen Donnerstag, noch nicht. Sie sehen im Chart, dass die Vorzugsaktie zwar am Tageshoch die seit Monaten das obere Ende der Kursspanne markierende Widerstandszone 250/256 Euro touchierte, dort aber auf Verkäufe traf, die den Kurs unter dieser Charthürde hielten.

Sartorius Vorzugsaktie: Chart vom 20.08.2026, Kurs 248,90 Euro, Kürzel: SRT3 | Quelle: TWS | Online Broker LYNX
Sartorius Vorzugsaktie: Chart vom 20.08.2026, Kurs 248,90 Euro, Kürzel: SRT3 | Quelle: TWS

Und selbst wenn die Aktie dort durchlaufen sollte, wäre der nächste Widerstand in Form des zu Jahresbeginn erzielten, bisherigen Jahres-Verlaufshochs bei 267,70 Euro nicht fern. Einem charttechnischen Befreiungsschlag vorgreifen zu wollen, wäre angesichts dieser Kombination aus teurer Bewertung und massiven Charthürden daher eine gewagte Idee.

Quellenangaben:
Meldung über die Kursziel-Anhebung durch die UBS, 20.08.2026: https://live.deutsche-boerse.com/nachrichten/ANALYSE-FLASH-UBS-hebt-Sartorius-auf-Buy—Ziel-hoch-auf-300-Euro-3f12aa65-95d8-4b2d-b0e4-a8388d02f14f
Analysten-Einschätzungen: https://finance.yahoo.com/quote/SRT3.DE/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

24.07.2026
08:19 Uhr

Sartorius Vz.: Außer Spesen nichts gewesen? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 23.07.2026 um 20:34 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Der Labor- und Medizintechnikspezialist Sartorius legte am Donnerstagmorgen sein Ergebnis des 1. Halbjahres vor. Es wurde von „robustem“ Wachstum geschrieben … aber die Reaktion am Aktienmarkt zeigte, dass sich die Akteure offenbar deutlich mehr erhofft hatten.

Der Umsatz stieg im ersten Halbjahr um 7,7 Prozent gegenüber dem Vorjahreszeitraum, konnte man in den Headlines der Meldung lesen. Nur war das eine wechselkursbereinigte Rechnung. Rein nominal legte der Umsatz nur um 2,5 Prozent zu. Und für die Bilanz zählt nicht, was gewesen wäre, wenn sich diverse Währungen zum Euro nicht ungünstig verändert hätten, sondern was tatsächlich in die Kasse floss. Entsprechend dünn war die Veränderung des operativen Gewinns auf EBITDA-Basis, der knapp vier Prozent zulegte. Die operative Gewinnmarge kam auf 30,3 Prozent nach 29,8 Prozent im ersten Halbjahr 2025, der Gewinn pro Vorzugsaktie stieg um zwei Prozent von 2,45 auf 2,50 Euro.

Was den unternehmenseigenen Ausblick auf das Gesamtjahr angeht, veränderte sich nichts: Weiterhin setzt man auf einen Umsatzanstieg zwischen fünf und neun Prozent – das aber wechselkursbereinigt. Und bei der Marge will man auch im Gesamtjahr „etwas über 30 Prozent“ liegen.

„Robust“ müsste man also in Bezug auf das Wachstum hier mit „gering“ übersetzen … und das ist für eine Aktie, die von der Bewertung über das Kurs-/Gewinn-Verhältnis mit derzeit gut 40 in Relation zu diesen Wachstumsraten teuer ist, eher zu wenig … und so fiel auch die Reaktion der Marktteilnehmer aus:

Sartorius-Vorzugsaktie: Chart vom 23.07.2026, Kurs 221,80 Euro, Kürzel: SRT3 | Quelle: TWS | Online Broker LYNX
Sartorius-Vorzugsaktie: Chart vom 23.07.2026, Kurs 221,80 Euro, Kürzel: SRT3 | Quelle: TWS

Expertenmeinung: Zwar startete die Aktie am Morgen im Plus, das erledigte sich aber äußerst zügig. Bereits eine Viertelstunde nach Handelsbeginn war der Kurs in die Verlustzone gerutscht. Es ging weiter mit einem kräftigen Hauen und Stechen der Bullen und Bären und endete dann wie das Hornberger Schießen nahezu da, wo die Aktie am Vortag schloss. Mit einem kleinen Plus von 0,23 Prozent könnte man in der Tat sagen: Außer Spesen nichts gewesen … wäre dieser gestrige Handelstag rein vom Chartbild her nicht trotzdem von Bedeutung gewesen.

Denn wir sehen im Chart, dass die Sartorius-Vorzugsaktie am Tageshoch genau an den doppelten Widerstand aus 20-Tage- und 200-Tage-Linie gelaufen war und dort nach unten abgewiesen wurde. Dass es gelang, das zeitweilige Minus wieder aufzuholen, könnte zwar dazu beitragen, dass die Trader diesen Aspekt nicht allzu hoch hängen. Aber unter dem Strich wurde mit dem Abverkauf anfänglicher Kursgewinne verhindert, dass die Aktie in die obere Hälfte der seit Monaten das Geschehen dominierenden Handelsspanne läuft. Damit ist die Chance, mit dem Rückenwind positiv aufgenommener Ergebnisse aus der neben der Seitwärtsspanne das Chartbild prägenden Dreiecksformation nach oben auszubrechen, erst einmal vom Tisch.

Eine vergebene Chance, sich nach oben abzusetzen, macht eine Aktie noch nicht bärisch … zumindest im Fall von Sartorius nicht. Erst wenn die Unterstützungszone 198,50/204,10 Euro brechen sollte, wäre die Aktie ein Fall für das bärische Lager. Aber solange der Kurs in diesem doppelten Gefängnis aus Dreiecksformation und Seitwärtsrange festsitzt, bleibt es auch jetzt, nach diesen Halbjahreszahlen, dabei: Hier wäre man derzeit an der Seitenlinie am besten aufgehoben.

Quellenangaben: Ergebnis des 1. Halbjahres 2026, 23.07.2026: https://www.sartorius.com/download/1845946/h1-2026-download-press-release-sag-de-publications-data.pdf

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

19.06.2026
08:16 Uhr

Sartorius Vz.: Auffällig viele rote Kerzen — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 18.06.2026 um 22:04 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

In den vergangenen Monaten zeigte die Sartorius Vorzugsaktie immer mal wieder Ansätze, sich nach oben abzusetzen. Aber ein ums andere Mal drehte der Kurs an den entscheidenden Chartmarken wieder ab. Auch aktuell kann das Chartbild nur den Bären gefallen.

Die Aktie des Labor- und Medizintechnik-Spezialisten Sartorius wurde im Zuge der Corona- und Lieferengpass-Jahre zur Kursrakete. Das darauffolgende Auftragsloch kam für viele unerwartet, aber man war sich sicher: Das geht schnell vorbei. Doch da lag man schief.

Die in der Zeit der Lieferengpässe angehäuften Lagerbestände bei den Kunden hielten deutlich länger vor als vermutet. Die Investitionsneigung lag unter den Erwartungen. Und vor allem der wichtige chinesische Markt kam einfach nicht wieder in Schwung. Mittlerweile legt der Umsatz bei Sartorius zwar wieder zu. Aber da kalkuliert man momentan mit Zuwachsraten im einstelligen Prozentbereich. Und die durchschnittliche Analysten-Prognose des 2026er Umsatzes von 3,74 Milliarden Euro liegt deutlich unter dem Rekordumsatz von 4,17 Milliarden, den Sartorius 2021 erzielt hatte. Hinzu kommen gedrückte Margen, so dass sich der Gewinn pro Aktie nur langsam erholt. Andererseits:

Diese Aktie hatte 2021 ein Rekordhoch von 631,60 Euro erreicht. Müsste es auf dem derzeit quasi gedrittelten Kursniveau nicht langsam genug sein mit dem Abstieg, so dass das Abwärtsrisiko so gering ist, dass man auch im Vorfeld einer Aufwärtswende zugreifen könnte?

Expertenmeinung: Wenn man die Analysten fragen würde, könnten die das womöglich mehrheitlich so sehen. Immerhin sehen 13 von 20 Analysten die Aktie als kaufenswert an, nur einer stuft momentan mit „Verkaufen“ ein. Hinzu kommt ein durchschnittliches Kursziel, das mit 266 Euro zwar nicht ansatzweise an das alte Hoch heranreicht, aber doch deutlich über dem derzeitigen Kurs läge. Doch ohne einen Trend im Rücken eine Position einzugehen, ist immer ein unkalkulierbares Risiko.

Wir sehen es ja gerade besonders intensiv am Software-Sektor: Der alte Börsenspruch, dass, was billig scheint, leicht noch viel billiger werden kann, hat schon seine Berechtigung. Und das kann auch für die Sartorius Vorzugsaktie gelten, vor allem, wenn man sich das Chartbild ansieht, das momentan so gar keine Pluspunkte für die bullische Seite liefert:

Die Aktie notiert zwar über einer Kreuzunterstützung zwischen 198,50 und 204,10 Euro, die aus der im April 2025 etablierten Aufwärtstrendlinie und den Zwischentiefs von März bis Mai zusammengesetzt ist. Aber gerade erst ist der Versuch gescheitert, an der zu Jahresbeginn entstandenen Abwärtstrendlinie vorbeizukommen. Was jetzt auch noch zum Bruch der 200-Tage-Linie geführt hat.

Sartorius Vz.: Chart vom 18.06.2026, Kurs 217,10 Euro, Kürzel: SRT3 | Quelle: TWS | Online Broker LYNX
Sartorius Vz.: Chart vom 18.06.2026, Kurs 217,10 Euro, Kürzel: SRT3 | Quelle: TWS

Was dabei besonders auffällt, ist diese Ballung roter Kerzen im Chartbild, seit die Aktie an der Abwärtstrendlinie abgedreht hat. Acht Handelstage lang schloss die Aktie nonstop unter ihrem Eröffnungskurs, auch dann, wenn sie gegenüber dem Vortag höher eröffnete. Das ist ein Indiz dafür, dass hier sehr massiver und entschiedener Abgabedruck herrscht, und erhöht die Wahrscheinlichkeit, dass die vorgenannte Kreuzunterstützung nicht hält.

Das muss nicht so kommen. Aber sich diesem Risiko auszusetzen und auf das Halten einer Supportzone hoffen zu müssen, weil man im Vorfeld eines charttechnischen Befreiungsschlags eingestiegen ist … dafür finden sich keinerlei taugliche Argumente.

Quellenangaben: Analysten-Einschätzungen: https://finance.yahoo.com/quote/SRT3.DE/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

24.04.2026
08:16 Uhr

Sartorius Vz.: Konnte man wirklich mehr erwarten? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 23.04.2026 um 22:09 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Am Donnerstagmorgen legte Sartorius das Ergebnis des ersten Quartals vor. Die Aktie, die im Vorfeld auffallend kräftig angezogen hatte, verlor neun Prozent und gab dadurch das Gros der zwischenzeitig kräftigen Gewinne des Aprils ab. Hatten sich die Bullen verrechnet?

Das wäre der Fall, wenn man mit grandiosen, positiven Überraschungen gerechnet hätte. Aber für solche großen Erwartungen gab es eigentlich keinen Anlass. Es war klar, dass die Branche nur langsam Fahrt aufnehmen kann. Der für die Labor- und Medizintechnik wichtige Markt in China würde nicht schlagartig durchstarten, zugleich bleibt die Planungsunsicherheit, vor allem ausgelöst durch die unstete US-Politik und ihre weltwirtschaftlichen Folgen, hoch. Die Prognosen der Experten einigermaßen zu erfüllen und ein „Kurs halten“ in Bezug auf die eigenen, für das Jahr 2026 gesteckten Ziele, das war es, was man sich für diese Quartalsbilanz hätte erhoffen dürften, mehr nicht.

Und allzu viel weniger lieferte Sartorius auch nicht ab. Der Umsatzanstieg fiel zwar mit nominal 1,8 Prozent mager aus, um ungünstige Wechselkurseffekte bereinigt wären es aber immerhin 7,5 Prozent gewesen. Das um Sonderfaktoren bereinigte EBITDA (Gewinn vor Zinsen, Steuern und Abschreibungen) lag zwar mit einem Anstieg zum Vorjahresquartal von 1,6 Prozent auf 267,3 Millionen Euro unter der durchschnittlichen Analysten-Prognose, dito die EBITDA-Gewinnmarge von 29,7 Prozent, die 0,1 Prozent unter dem Vergleichszeitraum 2025 blieb. Aber konnte das nach diesem neuerlichen Stress für die Weltwirtschaft durch den Iran-Krieg wirklich überraschen? Eigentlich nicht, zumal:

Sartorius hielt am vorbestehenden 2026er-Ausblick fest, der durch dieses insgesamt nicht beeindruckende Quartal nicht ins Wanken geriet. Weiterhin peilt man ein währungsbereinigtes Umsatzplus zwischen fünf und neun Prozent und eine EBITDA-Marge von knapp über 30 Prozent an. Warum fiel die Aktie also so drastisch?

Expertenmeinung: Eine Erklärung wäre, dass man mit ehemaligen Highflyern, die über die Jahre hinweg ihre starken Gewinne wieder verlieren, eher ungnädig umgeht. Wer hier bis 2021 während der Super-Hausse der Aktie einstieg und nicht rechtzeitig verkaufte, als die Charttechnik das indizierte, dürfte hier erst einmal keine Lust mehr haben, einzusteigen. Was auch die Bären wissen: Ex-Börsenstars sind dankbare „Opfer“ für die Short-Seite. Und auch, wenn es nicht gerade rational unterfüttert war, der Chart deutet durchaus an, dass einige im Vorfeld der Bilanz vorgekauft und wohl wirklich auf eine positive Überraschung gesetzt haben.

Sartorius Vz.: Chart vom 23.04.2026, Kurs 214,90 Euro, Kürzel: SRT3 | Quelle: TWS | Online Broker LYNX
Sartorius Vz.: Chart vom 23.04.2026, Kurs 214,90 Euro, Kürzel: SRT3 | Quelle: TWS

Dies zusammengenommen kann einen solchen Abverkauf durchaus begründen, zumal die Aktie dadurch ja nur wieder auf „Los“ zurückgesetzt wurde, indem das Plus der vorangegangenen anderthalb Wochen eliminiert wurde, aber kein neues Tief entstand. Aber was bedeutet das jetzt? Muss man aus diesem Chartbild ableiten, dass man sich hier besser von „Hoffnungskäufen“ fernhalten sollte?

Das wäre in der Tat momentan eine verwegene Idee, allerdings sind Hoffnungskäufe das immer. Momentan ist die Ausgangslage knifflig. Wie es mit der Weltwirtschaft weitergeht, ist aktuell völlig offen. Und in Bezug auf Sartorius selbst sind die Analysten mit einem derzeitigen, durchschnittlichen Kursziel von 263 Euro zwar einigermaßen optimistisch, aber so manches höher gelegene Experten-Kursziel dürfte mit mehr Wachstum kalkulieren, als es Sartorius vorweisen kann, denn die Bewertung über das Kurs-/Gewinn-Verhältnis auf Basis der 2026er-Gewinnerwartung der Analysten liegt mit 41 zu hoch im Vergleich zu dem in diesem Jahr avisierten Mini-Wachstum.

Unter dem Strich wäre die Sartorius Vorzugsaktie womöglich für so manches Depot eine interessante, mittel- und langfristige Position. Aber hier und jetzt gäbe es keine tauglichen Argumente, es mit dem Einstieg eilig zu haben. Besser zunächst noch beobachten und neutral bleiben.

Quellenangaben: Ergebnis des 1. Quartals 2026, 23.04.2026:
https://www.sartorius.com/download/1817654/q1-2026-download-earnings-report-sag-de-data.pdf
Analysten-Einschätzungen: https://finance.yahoo.com/quote/SRT3.DE/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

18.03.2026
08:31 Uhr

Sartorius: Man wählte den Optimismus … aber für wie lange? — Ronald Gehrt

04.02.2026
08:16 Uhr

Sartorius: Was für ein Turnaround! — Ronald Gehrt