Bitte wählen Sie:

US-T-Bonds (10 Jahre) Prognose US T-Bonds 10y: Rendite steigt deutlich

News: Aktuelle Analyse des US-T-Bonds (10 Jahre) Futures

In diesem Artikel
US-T-Bonds (10 Jahre)
|
Ticker: ZN
|
Währung: USD
|
Börse: --
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

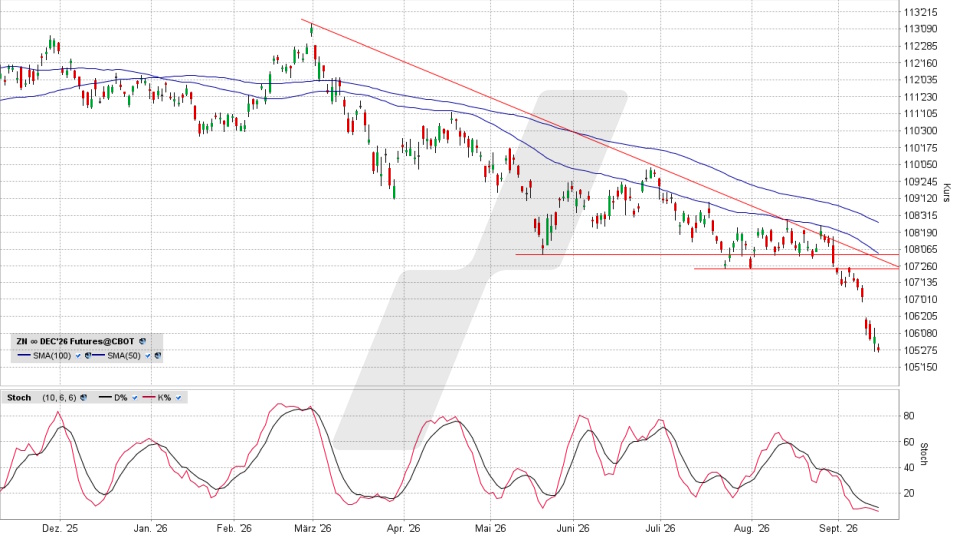
Als die Rendite der US-Staatsanleihen mit zehnjähriger Laufzeit 4,75 Prozent erreichte, gingen viele Augenbrauen nach oben. Bei 5,0 Prozent begann dann das große Stirnrunzeln. Gestern erreichte die Rendite dieser T-Bonds im Hoch 5,29 Prozent. Da brennt was an!

Alleine seit Ende August ist die Rendite der US Treasury Bonds (kurz T-Bonds), d. h. der US-Staatsanleihen, mit einer Laufzeit von zehn Jahren um über 0,6 Prozent gestiegen. Entsprechend drastisch ging es mit den Kursen dieser Anleihen abwärts. Für Marktteilnehmer, die solche Bonds im Depot haben, bedeutet das Kursverluste, die man nur umgehen könnte, wenn man diese Anleihen bis zum Ende ihrer Laufzeit hält. Verluste realisieren oder Kapital womöglich länger binden als gedacht … eine unerfreuliche Wahl. Aber der volkswirtschaftliche Aspekt wiegt noch deutlich schwerer.
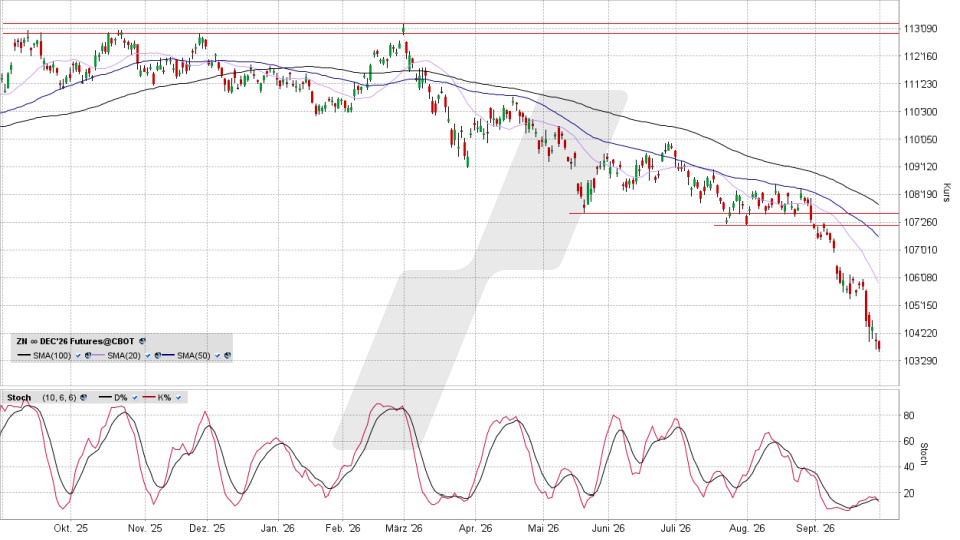
US T-Bonds-Future 10y: Chart vom 29.09.2026, Kurs 104 8/32 US-Dollar, Kürzel: ZN | Quelle: TWS | Online Broker LYNX
US T-Bonds-Future 10y: Chart vom 29.09.2026, Kurs 104 8/32 US-Dollar, Kürzel: ZN | Quelle: TWS

Denn das bedeutet für die US-Regierung, dass der ohnehin stetig anwachsende Schuldenberg immer teurer wird, weil man, um seine Anleihen an den Anleger zu bringen, eben immer höhere Zinsen zahlen muss … und das auf Jahre hinaus. Die Rendite der zehnjährigen US T-Bonds überbot am Dienstag knapp die Hochs des Jahres 2007 und liegt damit so hoch wie seit 2002 nicht mehr. Auch bei der langen Laufzeit über 30 Jahre, die gestern auf knapp über 5,6 Prozent anzog, hat man seit einem Vierteljahrhundert keine höheren Renditen mehr gesehen. Das ist ein Warnsignal, auch für den Aktienmarkt. Zumal sich dort eine der Ursachen dieser Entwicklung finden lässt. Was hat diesen massiven Abverkauf am US-Anleihemarkt ausgelöst?

Expertenmeinung: Dass die US-Notenbank den Leitzins anhob und man damit rechnet, dass ein weiterer Schritt womöglich sogar noch knapp vor den Anfang November anstehenden Zwischenwahlen erfolgt (die nächste US-Notenbanksitzung findet am 27./28.10. statt), ist nur ein Puzzleteilchen in diesem Szenario … und eher nicht das wichtigste.

Deutlich schwerer wiegt, dass es zu einem immens gestiegenen Angebot an Anleihen gekommen ist. Nicht nur die US-Regierung will immer mehr Geld von den Investoren, um sich zu refinanzieren, sondern auch der KI-Boom basiert großteils auf „aufgenommenem“ Geld. Und dort werden oft höhere Renditen geboten, sodass wir hier eine Art Wettrennen um das Geld der Investoren erleben. Wobei hinzukommen dürfte, dass das Vertrauen in die Sicherheit von in US-Bonds angelegtem Kapital, das jahrzehntelang unerschütterlich schien, derzeit erodiert.

Das Warnsignal, das die US T-Bonds an den Aktienmarkt übermitteln, lautet daher: Dieser gigantische Kapitalbedarf, der kurzfristig dazu führt, dass die USA durch die Effekte der KI-Expansion noch ein einigermaßen taugliches Wirtschaftswachstum generieren können, kann der Gesamtwirtschaft mittelfristig schwer auf die Füße fallen, weil die ohnehin von Zeitpunkt und Größe her offenen Gewinne mit KI durch die immer teurer werdenden Kredite deutlich verringert werden könnten. Wobei auch das Thema von Zahlungsausfällen mit ins Spiel kommen könnte.

Für den Moment versucht man das insbesondere im Bereich des Nasdaq 100 zu ignorieren. Aber das muss nicht so bleiben, denn was wir bei den T-Bonds derzeit sehen, ist eine Verkaufslawine mit Relevanz für so manches Zugpferd dieses technologielastigen Index. Und Lawinen lassen sich erfahrungsgemäß nicht so einfach aufhalten … schon gar nicht durch Wegsehen.

Informationen zum / zu den auf dieser Seite genannten Produkt(en) finden Sie hier:

PRIIPs / KIDs CME Futures

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 29.09.2026 um 21:16 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Ronald Gehrt
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Sie möchten täglich vor Börsenstart unsere Chartanalysen per E-Mail erhalten?

Dann abonnieren Sie jetzt unseren kostenlosen Börsennewsletter mit aktuellen Börsennews.

Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der US-T-Bonds (10 Jahre) Aktie

16.09.2026
07:40 Uhr

US T-Bonds 10y: Heute steht der Showdown an — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 15.09.2026 um 22:04 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

US-Staatsanleihen mit zehn Jahren Laufzeit erreichten zu Wochenbeginn die als kritisch angesehene Marke von fünf Prozent Rendite – der höchste Stand seit 2007. Heute entscheidet die US-Notenbank über den Leitzins … könnte diese Rendite danach noch höher laufen?

Im Jahr 2007 war die Rendite letztmals höher. Damals erreichte sie im Hoch 5,23 Prozent, aber damals lag auch die Fed Funds Rate, der Leitzins der US-Notenbank, bei 5,25 Prozent. Aktuell, vor der heutigen Entscheidung der US-Notenbank „Fed“, liegt er bei 3,75 Prozent.

Zwar rechnet man am Anleihemarkt tendenziell mit einer Anhebung um 0,25 Prozent und wäre auf die Andeutung einer weiteren Erhöhung in dieser Größenordnung gefasst. Aber damit wäre die Differenz zu den Anleiherenditen ja trotzdem so groß, dass man sich sagen könnte:

Die Renditen am Anleihemarkt sind jetzt derart weit gestiegen und die Kurse dieser US-T-Bonds mit zehn Jahren Laufzeit (siehe Chart) entsprechend drastisch gefallen, dass man auch im Fall einer Zinsanhebung nicht viel falsch machen könnte, wenn man da die Hand aufhält und damit auf wieder sinkende Renditen respektive steigende Kurse setzt. Aber ganz so einfach ist die Sache nicht.

US Treasury Bonds Future 10y: Chart vom 15.09.2026, Kurs 105 28/32 US-Dollar, Kürzel: ZN | Quelle: TWS | Online Broker LYNX
US Treasury Bonds Future 10y: Chart vom 15.09.2026, Kurs 105 28/32 US-Dollar, Kürzel: ZN | Quelle: TWS

Expertenmeinung: Denn dass wir hier eine so große Differenz zwischen Leitzinsen und Anleihemarktrenditen sehen, ist kein von niemandem bislang bemerkter Zufall. Die Anleihekurse folgen den Leitzinsen ja keineswegs sklavisch, weil es auch andere Einflussfaktoren gibt, denen sie unterliegen … das sind in erster Linie natürlich Angebot und Nachfrage.

Und es ist kaum zu übersehen, dass die Nachfrage nach diesen US-T-Bonds seit Anfang März zu klein ist, um diesen für Anleihekurse sehr umfassenden Abstieg zu stoppen. Und das hat Gründe, die außerhalb des Einflusskreises der US-Notenbank liegen.

Zum einen sind die steigenden Energiepreise ein erheblicher Inflationstreiber, der mit höheren Leitzinsen aber nicht zu stoppen wäre, was auch hieße: Es müsste nicht bei einer oder zwei Zinsanhebungen bleiben, falls die Inflationsrate nicht herunterkommt.

Aber vor allem registriert man eine zunehmende Skepsis internationaler Investoren gegenüber den US-Anleihen, die früher als absolut sicher galten. So meldete das Manager Magazin unter Berufung auf die „Financial Times“ am Dienstag, dass ausländische Anleger erstmals in diesem Jahrhundert deutlich mehr US-Aktien als US-Anleihen kaufen.

Das Vertrauen in die Sicherheit der US-T-Bonds schwindet mit den Beliebtheitswerten des US-Präsidenten und mit dem ungebremsten Anstieg der Staatsverschuldung. Keines von beidem könnte die US-Notenbank beeinflussen, daher:

Es ist durchaus möglich, dass die Kurse der zehnjährigen US-Staatsanleihen, deren Future wir im Chart sehen, heute im Anschluss an eine Zinsmaßnahme zulegen. Aber das wäre in diesem Umfeld zunächst einmal nur „Buying on bad News“ und nichts, was die Gründe für die Baisse dieser Anleihekurse vom Tisch bringen würde. Der heutige Showdown in Sachen Leitzinsen wird zwar von den Investoren weltweit mit Spannung erwartet. Aber zu einem „Game Changer“ dürfte er sich daher wohl nicht entwickeln.

Erst wenn diese zehnjährigen T-Bonds die den Abwärtstrend führenden 50-Tage- und 100-Tage-Linien überwinden würden, könnte man hier, zumindest auf charttechnischer Ebene, von einer Aufwärtswende sprechen. Aber das wäre, der Chart zeigt das deutlich, ein eher weiter und vermutlich auch steiniger Weg.

Quellenangaben:
Meldung über das Kaufverhalten ausländischer Anleger bei US-Aktien und US-Anleihen, 15.09.2026:
https://www.manager-magazin.de/finanzen/geldanlage/anleihen-ausverkauf-setzt-immobilienkaeufer-in-usa-und-deutschland-unter-druck-a-bb9e51bb-63d0-4ca6-be02-164dda3194c3

Informationen zum / zu den auf dieser Seite genannten Produkt(en) finden Sie hier:

PRIIPs / KIDs CME Futures

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

31.08.2026
07:51 Uhr

US T-Bonds 10y: Worte wie Donnerhall — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 28.08.2026 um 23:08 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

US-Notenbankchef Warsh hielt beim Notenbanker-Treffen in Jackson Hole eine Rede, in der er klarmachte, dass die „Fed“ die Leitzinsen anheben müsse, sollte die Inflation nicht zügig in die Zielzone zurückkehren. Die Anleihekurse sackten durch – wie stellt sich die Lage jetzt dar?

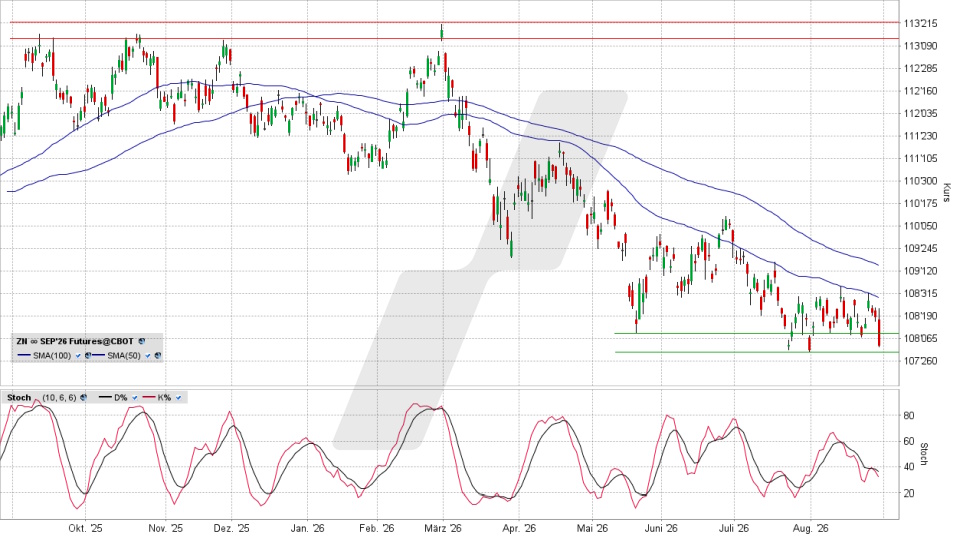
Die Antwort lässt sich auf ein Wort reduzieren: kritisch. Zumindest für diejenigen, die sich bei weiter steigenden Anleihezinsen in den USA Sorgen machen müssten. Denn die Rendite für die US-Staatsanleihen (T-Bonds) mit zehn Jahren Laufzeit stieg als Reaktion auf Kevin Warshs Aussagen am Freitagabend zum Handelsende auf 4,728 Prozent. Damit klopft sie erneut an die seit Ende Juli belagerte Marke von 4,75 Prozent, die von nicht wenigen als „marktkritisch“ angesehen wird. Der Kurs dieser „Zehnjährigen“, den Sie in unserem Chart abgebildet sehen, rutschte folgerichtig wieder nahe an das bisherige Jahrestief heran.

Zwar geht es hier weit weniger um die reine Charttechnik, als man das bei anderen Assets gewohnt ist. Aber dass sich die zehnjährigen T-Bonds in einem nahezu perfekten Abwärtstrend bewegen, macht es dennoch noch schwieriger, hier eine Wende zum Besseren, sprich zu steigenden Kursen und vice versa fallenden Renditen, hinzubekommen. Wir sehen, dass der Kurs des hier gezeigten Futures auf diese zehnjährige Laufzeit präzise entlang der 50-Tage- und 100-Tage-Linie nach unten geführt wird, wobei er im August gleich zweimal genau an der 50-Tage-Linie nach unten abgewiesen wurde. Ginge es alleine um das Chartbild, wäre man versucht zu sagen: Das schreit förmlich nach einem Ausbruch nach unten.

US-Staatsanleihen, Laufzeit 10 Jahre: Chart vom 28.08.2026, Kurs 108 2/32 US-Dollar, Kürzel: ZN | Quelle: TWS | Online Broker LYNX
US-Staatsanleihen, Laufzeit 10 Jahre: Chart vom 28.08.2026, Kurs 108 2/32 US-Dollar, Kürzel: ZN | Quelle: TWS

Expertenmeinung: Zwar geht es bei den Zinsen nie alleine um die Charttechnik, aber das Problem derer, die sich im Fall von Renditen über 4,75 Prozent bzw. Kursen unter 108 US-Dollar Sorgen machen müssten, ist: Eigentlich spricht nicht gerade wenig dafür, dass dieser Support bricht und sich die Anleiherendite in Richtung von fünf Prozent in Marsch setzt.

Die Tendenz zu einer Leitzinserhöhung wurde bereits anhand der drei Gegenstimmen zur Entscheidung, den Leitzins in der letzten Notenbanksitzung unverändert zu lassen, erkennbar. Aber so klar, wie „Fed“-Chef Warsh sich am Freitag in Jackson Hole ausdrückte, hatte man das noch nicht gehört, zumal ja immer noch viele hofften, Warsh, der ja von Donald Trump ausgewählt wurde, werde dessen Dauer-Forderung nach niedrigen Zinsen nachkommen oder zumindest den Leitzins nicht anheben, auch, wenn die Inflation ein gutes Stück über dem Ziel von zwei Prozent liegt. Es scheint, man hat sich geirrt.

Der Grund, warum weiter anziehende Anleiherenditen bzw. dadurch fallende Kurse „marktkritisch“ sind, verteilt sich auf vier Aspekte.

Zum einen bedeuten höhere Renditen bei US-Staatsanleihen, dass die US-Regierung entsprechend mehr Zinsen für die Finanzierung des schnell wachsenden Schuldenbergs bezahlen müsste. Was man dort natürlich höchst ungern sähe.

Darüber hinaus würden höhere Renditen bei Staatsanleihen auch tendenziell zu teureren Privatkrediten führen, bei einem Land, bei dem sehr viel über Kredite läuft, eine potenzielle Wachstumsbremse.

Dazu sehen internationale Investoren das in den fallenden Anleihekursen sichtbare, schwindende Vertrauen in US-Anleihen als früher sicher scheinendes Investment. Das kann dazu führen, dass ausländische, große Adressen solche Anleihen weniger nachfragen.

Und zuletzt können höhere Anleihezinsen den KI- und Halbleiterboom gefährden, denn der läuft großenteils auf Kredit.

Doch das sind Aspekte, die die Notenbank, wenn sie sich an ihre Aufgabenbereiche hält, wenig bis gar nicht zu interessieren haben. Dort geht es um Geldwertstabilität und, als weitere Aufgabe, die die EZB nicht hat, darum, ein wirtschaftliches Umfeld zu generieren, in dem nach Möglichkeit Vollbeschäftigung herrscht … was aber der Inflationsbekämpfung untergeordnet ist. Das weiß man am Markt, daher war die Reaktion recht deutlich … und sollte es Mr. Trump nicht gelingen, die US-Notenbanker doch noch irgendwie seinem Willen zu unterwerfen, könnte das bisherige Jahrestief dieser zehnjährigen US-T-Bonds, nach diesem doch sehr klaren Statement des US-Notenbankchefs zum Thema Inflation, durchaus fallen.

Informationen zum / zu den auf dieser Seite genannten Produkt(en) finden Sie hier:

PRIIPs / KIDs CME Futures

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

21.08.2026
08:28 Uhr

US T-Bonds 10y: Die große Angst vor neuen Rendite-Hochs — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 20.08.2026 um 22:07 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die US-Notenbank hat den Leitzins bislang trotz hoher Inflationsraten nicht erhöht, aber das muss nicht so bleiben. Am US-Anleihemarkt nimmt man höhere Zinsen bereits vorweg. Das US-Finanzministerium versucht, dagegenzuhalten … aber das scheint nicht zu klappen.

Am Mittwoch verkündete US-Finanzminister Bessent überraschend, dass das Volumen für Rückkäufe langlaufender US-Staatsanleihen ab dem 9. September von zwei auf vier Milliarden US-Dollar verdoppelt werde. Rückkäufe in nennenswerter Größenordnung führen im Prinzip dazu, dass die Kurse der Anleihen gestützt und der Anstieg der Anleiherenditen gebremst, gestoppt oder sogar umgekehrt wird. Man kann größere Rückkäufe also als Intervention sehen, um unerwünscht hohe Zinsen zu verhindern. Das kann klappen. Aber es muss nicht. Und in diesem Fall sah es am Donnerstag nicht so aus, als würde es funktionieren.

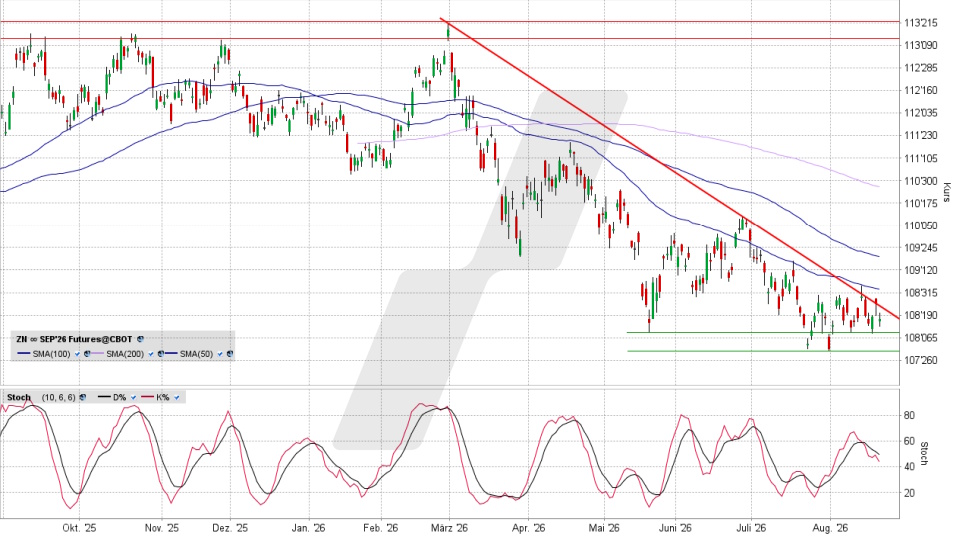
Die Rendite der US-Staatsanleihen (US-Treasury-Bonds oder kurz T-Bonds) hatte am Dienstag die als riskantes Level angesehene Rendite von 4,75 Prozent erreicht, der Kurs war entsprechend deutlich gefallen, wie unser Chart zeigt, der den Kurs der „Zehnjährigen“ abbildet. Durch Bessents Intervention sackte diese Rendite am Mittwoch als erste Reaktion bis auf 4,63 Prozent durch, der Kurs stieg also wieder ein Stück. Aber Sie sehen es im Chart: Schon gestern, einen Tag später also, fiel der Kurs wieder zurück, die Rendite lief im Tagesverlauf auf bis zu 4,71 Prozent nach oben.

US T-Bonds 10y: Chart vom 20.08.2026, Kurs 108 6/32 US-Dollar, Kürzel: ZN | Quelle: TWS | Online Broker LYNX
US T-Bonds 10y: Chart vom 20.08.2026, Kurs 108 6/32 US-Dollar, Kürzel: ZN | Quelle: TWS

Der Effekt ist verpufft, im Gegenteil könnte der Schuss sogar nach hinten losgehen. Denn die Marktteilnehmer scheinen in dieser Maßnahme des US-Finanzministeriums die Bestätigung dafür zu sehen, dass man dort langsam nervös wird. Zu hoch steigende Renditen sind riskant, das will man daher verhindern. Aber wie soll das auf Dauer funktionieren? Der Anleihemarkt ist ein freier Markt, die Akteure „machen“ den Trend. Und wenn eine Mehrheit der Trader der Ansicht ist, dass die Zinsrenditen steigen werden, steigen sie auch, denn so viele Milliarden, wie es bräuchte, um den Markt zu „überstimmen“, kann die Regierung nicht aufbringen. Aber warum ist man überhaupt so nervös, für wen sind hohe Renditen denn riskant?

Expertenmeinung: Zunächst einmal für die US-Regierung selbst. Gerade meldete das US-Finanzministerium, dass die Staatsverschuldung die unglaubliche Marke von 40 Billionen US-Dollar, also von 40.000 Milliarden, überschritten hat. Dieser wachsende Hunger nach Kapital wird über die Ausgabe von Staatsanleihen befriedigt. Und je höher der Zins wird, den man den Investoren bieten muss, damit sie diesem „Groschengrab“ weiter Geld geben, desto extremer fällt der Schuldendienst aus, sprich die Summe, die man an Zinsen zahlen muss. Was dazu führt, dass man noch mehr Anleihen ausgeben muss, um die Zinsen der bereits laufenden Anleihen zahlen zu können. Diesen Kreislauf zu stoppen, wäre natürlich im Interesse des Finanzministeriums … nur klappen müsste es halt.

Zum anderen ist der Bereich, der momentan entscheidend dafür verantwortlich ist, dass die US-Wirtschaft noch Wachstum ausweist, von Krediten abhängig. Die mittlerweile eine Billionensumme erreichenden Investitionen in KI zahlen die großen Konzerne nicht aus der Portokasse. Auch der Produktionsausbau bei den Halbleiterunternehmen und den Ausrüstern wird zum Teil mit Krediten finanziert. Je höher die Renditen am Anleihemarkt steigen, desto teurer wird das. Und es geht hier ja, genauso wie bei der Staatsfinanzierung, oft um längere bis lange Kreditlaufzeiten. Da machen ein Viertelprozent oder ein halbes Prozent Zins mehr oder weniger schon einiges aus, wenn es darum geht, ob und wann man diese Kosten wieder hereinholen könnte.

Das Motiv, den Anstieg der Zinsen und den mit ihm einhergehenden Abstieg der US-Anleihekurse zu stoppen, ist also nachvollziehbar. Aber wie gesagt: Der Markt ist stärker, das hat man bei Interventionen ein ums andere Mal gesehen. Und es scheint, dass es auch diesmal so sein könnte.

Der Chart zeigt, dass sich die Notierung der US-T-Bonds mit Laufzeit zehn Jahre weiter in einem intakten Abwärtstrend bewegt. Solange das so bleibt, indem der Kurs unter der mittelfristigen Abwärtstrendlinie und der 50-Tage-Linie (aktuell bei 109 2/32 US-Dollar) verharrt, hätte eine auf sinkende Renditen und steigende Anleihekurse ausgerichtete Position in dieser Anleihelaufzeit höchst magere Erfolgschancen.

Informationen zum / zu den auf dieser Seite genannten Produkt(en) finden Sie hier:

PRIIPs / KIDs CME Futures

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

10.08.2026
08:11 Uhr

US T-Bonds 10y: Divergierende Tendenz zum Aktienmarkt — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 07.08.2026 um 22:16 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Für viele Trader am Aktienmarkt ist der Anleihemarkt eine andere, langweiligere Welt. Doch die Rahmenbedingungen, auf die Aktien und Anleihen reagieren, sind die gleichen. Und wenn sich da, wie derzeit bei den US T-Bonds, Divergenzen auftun, sollte man genau hinsehen.

Am Aktienmarkt sorgte man sich eine Zeitlang, dass die US-Notenbank aufgrund der ein gutes Stück über dem Zielbereich liegenden Inflation die Leitzinsen anheben könnte. Vor allem, nachdem erkennbar wurde, dass der neue „Fed“-Chef Kevin Warsh kein williger Erfüllungsgehilfe für Donald Trumps ständigen Ruf nach deutlich sinkenden Zinsen sein würde. Doch nachdem seit Beginn des Iran-Kriegs nichts in diese Richtung passierte, nahm die Sorge wieder ab. Keine Bremse für die Unternehmensgewinne in Sicht, sagte man sich. Und am Freitag schlug das Barometer sogar in Richtung Zinssenkungen um, denn:

Die US-Arbeitsmarktdaten für den Juli waren fatal ausgefallen. Zwar reagierte die Arbeitslosenquote nicht, aber das dürfte nur an der gesunkenen Arbeitnehmer-Beteiligungsrate gelegen haben. Denn statt der im Vorfeld für den Juli geschätzten 85.000 neu geschaffenen Jobs meldete das US-Arbeitsministerium einen Stellenverlust von 23.000. Zwar entstand das Minus, weil im Bereich der öffentlichen Hand ganze 53.000 Arbeitsplätze verloren gingen, aber damit kam man im rein privaten Bereich trotzdem nur auf 30.000 neue Jobs … aufgrund der wachsenden US-Bevölkerung mit Abstand zu wenig, um das Beschäftigungsniveau real zu halten.

Das wiederum veranlasste einige am Aktienmarkt, stereotyp zu folgern: Das bedeutet Leitzinssenkungen … Leitzinssenkungen sind bullisch … also muss es aufwärts gehen. Es wurde gekauft … aber was dort manch einer übersehen hat oder übersehen wollte:

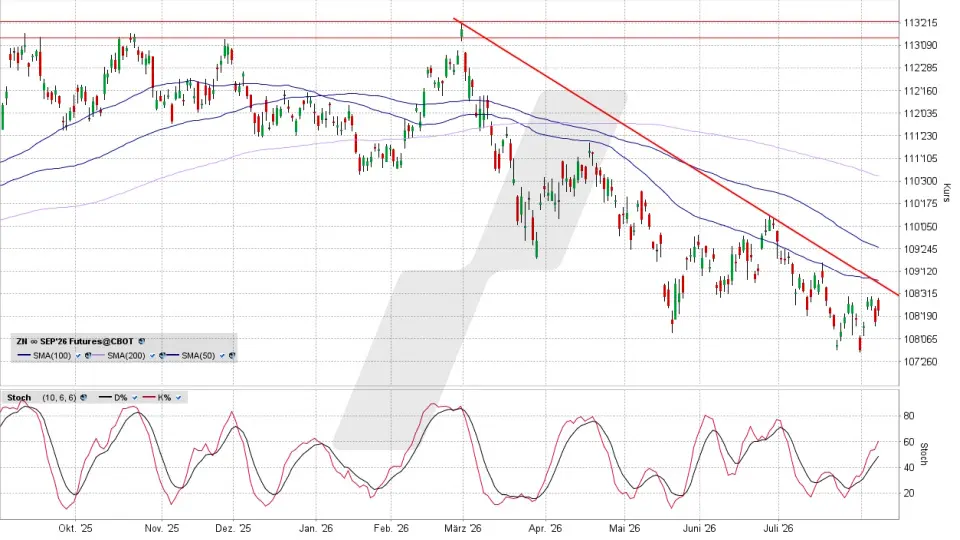
Expertenmeinung: Die Reaktion am US-Anleihemarkt passte dazu nicht. Zwar kam die Rendite der US-Staatsanleihen mit zehn Jahren Laufzeit, der sogenannten T-Bonds (Treasury Bonds), leicht zurück. Aber die Rendite dieser zehnjährigen US-Anleihen lag am Freitagabend mit 4,65 Prozent weiter ziemlich nahe am mehrjährigen Hoch von knapp fünf Prozent aus dem Jahr 2023. Die Kurse der Anleihen, die Sie in unserem Chart sehen, blieben somit gedrückt. Was übersetzt heißt:

US T-Bonds 10y: Chart vom 07.08.2026, Kurs 108 24/32 US-Dollar, Kürzel: ZN | Quelle: TWS | Online Broker LYNX
US T-Bonds 10y: Chart vom 07.08.2026, Kurs 108 24/32 US-Dollar, Kürzel: ZN | Quelle: TWS

Am US-Anleihemarkt gehen die Akteure derzeit nicht davon aus, dass die Leitzinsen sinken. Das aktuelle Kursniveau deutet eher an, dass man unverändert mit Leitzinsanhebungen rechnet. Was insofern denkbar wäre, als die US-Notenbank nicht zum ersten Mal in einer Zwickmühle zwischen Inflation und wackliger Konjunktur erst einmal die Inflation angehen würde, sprich die Zinsen anhebt. Nun ließe sich fragen, was es denn die Aktienmarkt-Trader interessieren müsste, was man „nebenan“, bei den Bonds, denkt und tut.

Es ist immer klug, dort hinzusehen, weil der US-Anleihemarkt schließlich die gleichen Fakten sieht und „abarbeitet“ wie der Aktienmarkt, bei den Bonds aber tendenziell erfahrene und besonnene, große Investoren das Geschehen dominieren. Was heißt: Hier dominiert meist die Vernunft, am Aktienmarkt meist die Emotionen. Und da sich die Vernunft … wenngleich es oft lange dauert … auch an der Börse meist durchsetzt, sollte man diese Skepsis, mit der man den US-Arbeitsmarktdaten am Anleihemarkt begegnete, nicht einfach vom Tisch wischen.

Die US T-Bonds mit zehn Jahren Laufzeit verharren in einem klaren Abwärtstrend. Solange diese Abwärtstrendlinie sowie die wichtigsten gleitenden Durchschnitte nicht nach oben durchbrochen wurden, spielt man hier die Karte zumindest potenziell für Aktien positiver Zinssenkungen nicht. Das muss nicht, kann aber dazu führen, dass am Aktienmarkt große Adressen mit erfahrenen Entscheidern, die dieses Warnsignal sehen und verstehen, bei steigenden Kursen eher auf die Verkäuferseite gehen, falls dieser Abwärtstrend bei den Bonds fortbesteht. Es wäre daher sicherlich kein Fehler für Aktienmarkt-Trader, das Geschehen bei den US T-Bonds im Auge zu behalten, statt es als „langweilig“ einzustufen und deshalb zu ignorieren.

Informationen zum / zu den auf dieser Seite genannten Produkt(en) finden Sie hier:

PRIIPs / KIDs CME Futures

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

20.04.2026
08:26 Uhr

US T-Bonds 10y: Zurück ans Jahreshoch? Diese Hürden stehen noch im Weg — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 18.04.2026 um 11:35 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

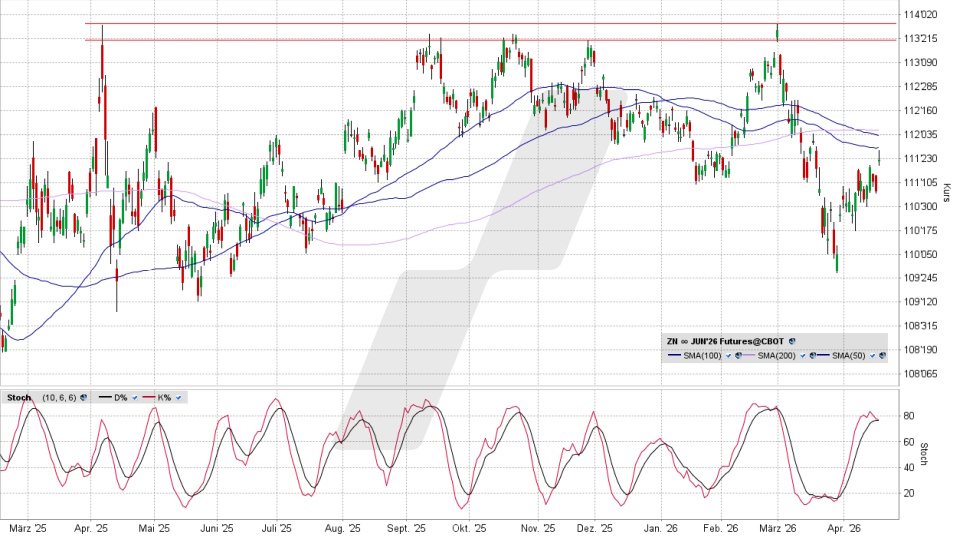
Die Kurse der im März erheblich gedrückten US-Staatsanleihen mit zehn Jahren Laufzeit (kurz Treasury Bonds oder T-Bonds) ziehen an. Und die aktuellen, geopolitischen News wirken, als könnten die US-Bonds wieder attraktiv werden. Doch zwei Faktoren stehen dem noch im Weg.

US T-Bonds 10y: Chart vom 17.04.2026, Kurs 111 22/32 US-Dollar, Kürzel: ZN | Online Broker LYNX
US T-Bonds 10y: Chart vom 17.04.2026, Kurs 111 22/32 US-Dollar, Kürzel: ZN | Quelle: TWS

Zum einen haben die zehnjährigen T-Bonds zwar, wie der Chart zeigt, nach einem markanten Abwärtsimpuls nach oben gedreht. Aber bislang ist das nur eine Gegenbewegung. Denn noch gab es bei dieser Ende März losgetretenen Aufwärtsbewegung keine wirklich markanten Widerstände zu überwinden. Und erst dort, an wichtigen Charthürden, ließe sich abschätzen, ob das bärische Lager wirklich das Feld geräumt hat oder genau dort, wo es darauf ankommt, wieder aktiv wird.

Diese charttechnisch entscheidende Zone wird von den drei wichtigen gleitenden Durchschnitten der letzten 50, 100 und 200 Handelstage gestellt. Die warten zwischen 111 29/32 und 112 6/32 US-Dollar (in den USA werden US-Anleihekurse immer noch traditionell mit Brüchen hinter dem Komma gerechnet). Würde diese Widerstandszone überboten, wäre der Weg aus charttechnischer Sicht bis an das bisherige Jahreshoch bei 113 29/32 US-Dollar frei. Ein Hoch, das Teil einer bis in den April 2025 zurückgehenden, aus fünf Zwischenhochs bestehenden Widerstandszone ist. Dort drehten die Anleihekurse immer wieder ab, im Gegenzug stiegen die spiegelbildlich laufenden Anleihe-Renditen, weil sich in dieser Zone die Zinssenkungserwartungen der Akteure bislang immer wieder erschöpften. Und das führt zur zweiten Hürde:

Expertenmeinung: Zinssenkungen oder zumindest die Erwartung solcher würden sinkende Renditen am Bond-Markt und damit steigende T-Bond-Kurse bedeuten. Richtig ist, dass die Meldung des Freitags, dass der Iran seinerseits die Passage durch die Straße von Hormus zumindest für die Dauer des Waffenstillstands im Libanon freigibt, dazu führt, dass sich der „Pfropf“ löst und die zahllosen bislang festsitzenden Öltanker passieren können. Das verleitet zu der Idee, dass ein Ende der Angebotsverknappung bei Rohöl den Inflationsdruck wegnimmt und das wiederum bedeuten würde, dass ein wichtiges Argument, das weiteren Leitzinssenkungen der US-Notenbank entgegensteht, vom Tisch käme. Der Haken dabei ist:

Davon abgesehen, dass die Reparaturen der im Zuge der Kampfhandlungen beschädigten Produktions- und Logistikeinrichtungen vermutlich Monate benötigen, ist ja keineswegs sicher, dass die Passage durch diese Meerenge auch weiterhin offen bleibt. Der Waffenstillstand Israel/Libanon soll erst einmal nur für zehn Tage gelten, drei davon sind per Montag bereits um. Und ob der Iran einlenkt und die aktuellen US-Forderungen erfüllt, sodass auch iranisches Öl wieder transportiert werden könnte, war zumindest am Freitagabend zum Handelsende der T-Bonds noch völlig offen.

Zwei Hürden, die einem größeren Aufwärtsimpuls entgegenstehen: Zum einen die Charttechnik mit dieser „Sperre“ zwischen 111 29/32 und 112 6/32 US-Dollar in Form der drei gleitenden Durchschnitte, zum anderen die Realität, die zwar den Hoffnungen auf wieder sinkenden Inflationsdruck und Leitzinssenkungen Nahrung gibt, aber bislang noch keine belastbaren Fakten zu liefern vermag:

Das ist genug, um sich hier erst einmal auf die Beobachterrolle zu beschränken. Die zehnjährigen T-Bonds könnten dieses bullische Signal schaffen. Aber bevor das nicht wirklich der Fall ist, sollte man hier eher die Füße stillhalten.

Informationen zum / zu den auf dieser Seite genannten Produkt(en) finden Sie hier:

PRIIPs / KIDs CME Futures

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

04.12.2025
08:50 Uhr

US T-Bonds 10y: Am US-Bondmarkt wartet man auf Fakten — Ronald Gehrt