Bitte wählen Sie:

EUR.USD Prognose Euro/US-Dollar: Folgerichtig abwärts … aber wie weit könnte das gehen?

Aktuelle Entwicklung des EUR.USD

In diesem Artikel
EUR.USD
ISIN: EU0009652759
|
Ticker: EUR.USD -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zum EUR.USD

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

Der Euro war zwar stark ins Jahr gestartet, aber seit Ende Januar verliert er gegenüber dem US-Dollar an Boden. Dass er nach der jüngsten US-Notenbank-Entscheidung weiter nachgab, war dabei folgerichtig. Aber könnte das auch den übergeordneten Aufwärtstrend brechen?

Nicht einmal der Iran-Krieg und dessen Folgen konnten die Tendenz eines stärkeren US-Dollars, die Ende Januar einsetzte, nachhaltig stoppen. Zwar gab es immer wieder Gegenbewegungen, aber die Tendenz blieb „pro Greenback“, was man gut an den sukzessiv tiefer liegenden Zwischenhochs seit Januar festmachen kann. Das ist bemerkenswert, nicht zuletzt, weil das Vertrauen in US-Anleihen zugleich sinkt: Dort steigen die Renditen recht konstant an, was andeutet, dass internationale Investoren in Bezug auf eine längere Bindung ihres Kapitals an den US-Dollar offenbar skeptischer werden.

Ist es dieser schon fast als „Urinstinkt“ zu bezeichnende Drang, in Phasen, in denen es geopolitisch kriselt, im Zweifel lieber in den US-Dollar zu gehen, weil hinter der Währung immerhin das weltweit mächtigste Militär steht? Es könnte ein Aspekt sein, ein anderer dürfte momentan aber noch schwerer wiegen: die Perspektive in Bezug auf die Zinsrenditen.

Zwar rutschen auch europäische Anleihen derzeit im Kurs ab, wodurch auch dort die Renditen attraktiver würden, aber in den USA haben wir jetzt eine US-Notenbank, die „hawkisher“ daherkommt, als man sich das vor Kurzem noch dachte. Die erste Leitzinsanhebung war zwar rein vom Umfeld und dem Pflichtenheft der US-Notenbank her nachvollziehbar. Aber es ist durchaus nicht typisch, dass die „Fed“ so relativ kurz vor einer US-Wahl (die am 3. November ansteht) die Leitzinsen verändert. Und erst recht nicht, dass man dezent über die eigene „Forward Guidance“ durchblicken ließ, dass da noch mehr nachkommen könnte. Dass der US-Dollar da zum Euro erneut zulegte, war folgerichtig, zumal:

Den aktuellen Kurs und Chart des Währungspaars EUR.USD und historische Wechselkurse finden Sie hier.

Expertenmeinung: Man muss sein Kapital in der derzeitigen Situation am US-Anleihemarkt ja nicht über viele Jahre hinweg binden, indem man Anleihen mit zehn oder sogar dreißig Jahren Laufzeit ins Depot packt. Aktuell rentieren Anleihen mit fünf Jahren Laufzeit mit 4,84, die mit zwei Jahren mit 4,76 Prozent Rendite. Kaum weniger als die langen Laufzeiten (10 Jahre aktuell 4,95 Prozent) und dafür mit überschaubarer Kapitalbindung. Dass die Nachfrage nach solchen „Kurzläufern“ da zunehmen könnte, wäre nicht überraschend.

Die Perspektive weiter steigender Zinsen ist indes ein Aspekt, der für das Währungspaar Euro/US-Dollar in Bezug auf die Dollar-Stärke ein zweischneidiges Schwert ist. Denn solange man erwartet, dass die Leitzinsen und mit ihnen die Anleiherenditen in den USA noch steigen, würde, wer jetzt bereits in US-Bonds investiert, mit Kursverlusten rechnen müssen. Erst wenn ein echtes Zinshoch zu vermuten wäre, dürfte die echte Nachfrage nach US-Anleihen deutlich anziehen. Was bedeutet: Der Anstieg des US-Dollars zum Euro bzw. die Schwäche der Euro/US-Dollar-Relation dürfte im Augenblick mehr von der Spekulation auf die kommende Entwicklung als durch faktische Nachfrage gestützt sein.

Was den Abwärtstrend des Euro aber nicht stoppen müsste – zumindest nicht auf kurzfristiger Ebene. Sollte die aktuell erreichte Supportzone 1,1325 zu 1,1469 US-Dollar pro Euro unterboten werden, könnte die Abwärtsbewegung erst einmal weitergehen. Aber ob diese Kombination aus bereits weit gestiegenen US-Renditen und der Problematik, mit zu stark steigenden Leitzinsen womöglich das US-Wachstum zu stoppen oder gar umzukehren, tatsächlich so weit ignoriert würde, dass der mittelfristig weiterhin intakte Aufwärtstrend des Euro zum US-Dollar bricht, ist aus heutiger Sicht sehr fraglich.
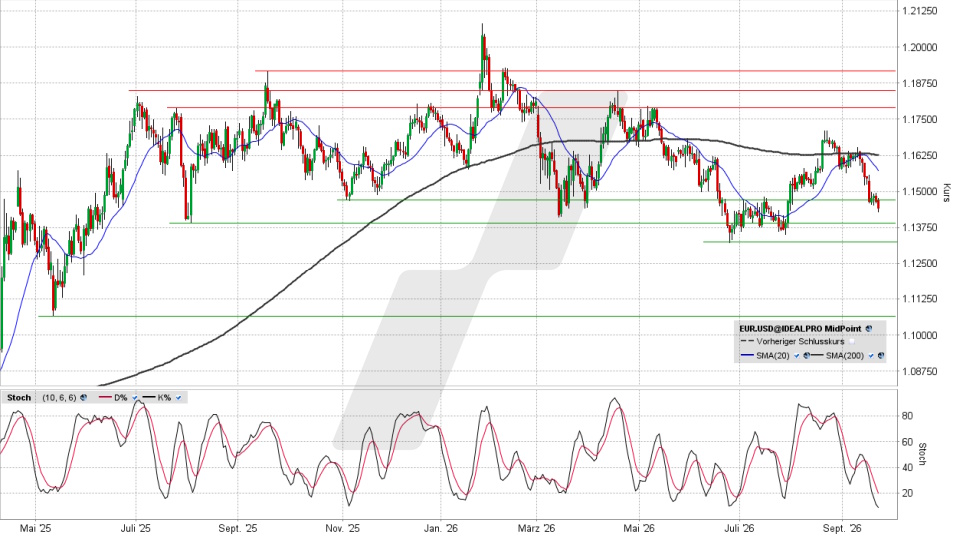
Euro/US-Dollar: Chart auf Tagesbasis vom 22.09.2026, Kurs 1,1441 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Tagesbasis vom 22.09.2026, Kurs 1,1441 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

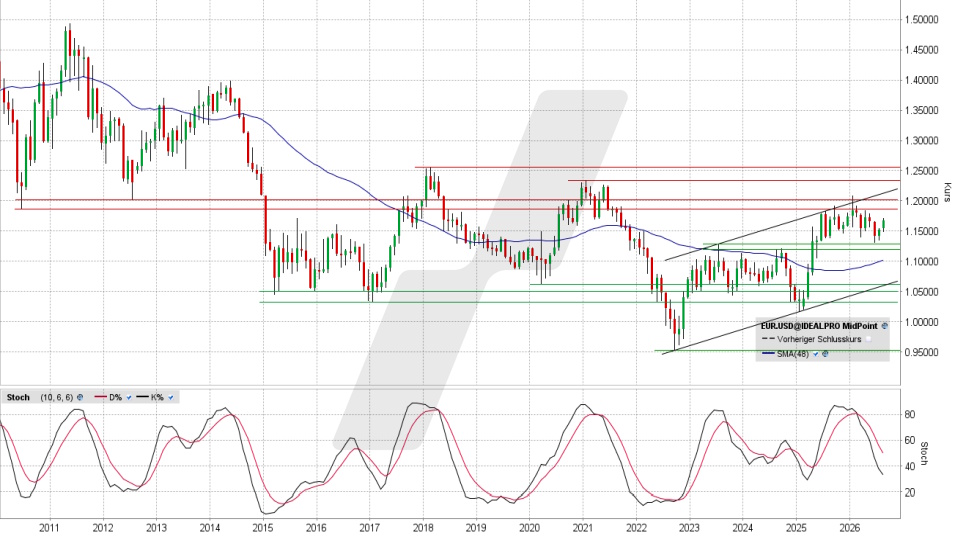
Unter 1,1325 US-Dollar würde innerhalb des 2022 etablierten Euro-Aufwärtstrendkanals (siehe Chart auf Monatsbasis) bereits im Bereich 1,1214/1,1276 US-Dollar eine bis ins Jahr 2023 zurückgehende Supportzone warten. Und um die ebenfalls zu unterschreiten, wäre vermutlich mehr nötig als die Erwartung noch höherer US-Zinsrenditen. Nicht zuletzt, weil die auch und gerade die Folge einer massiv steigenden Verschuldung der USA sind. Denn das wiederum ist nichts, das für ein nachhaltig steigendes Vertrauen in den US-Dollar als Investmentwährung sprechen würde.
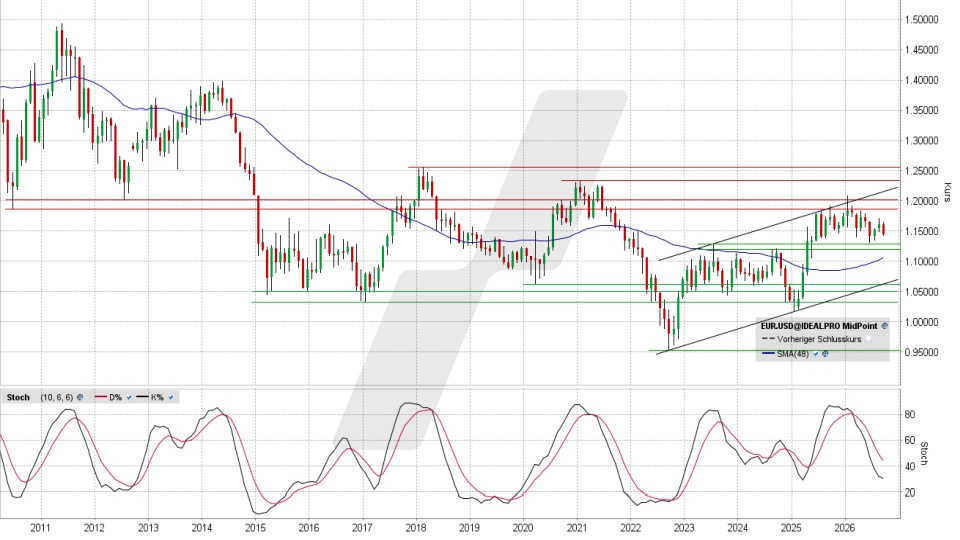
Euro/US-Dollar: Chart auf Monatsbasis vom 22.09.2026, Kurs 1,1441 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Monatsbasis vom 22.09.2026, Kurs 1,1441 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 22.09.2026 um 22:13 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Ronald Gehrt
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Top Flop Aktien – Übersicht der Gewinner und Verlierer

Welche Aktien in den wichtigen Indizes sind in letzter Zeit am meisten gestiegen oder gefallen? Was sind die Top-Aktien 2026? Welche Aktien haben die beste Performance über die letzten 5 Jahre und welche Aktien sind stark gefallen? Hier finden Sie es heraus: DAX Top Flop – MDAX Top Flop – Euro Stoxx Top Flop – Dow Jones Top Flop – Nasdaq 100 Top Flop

Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der EUR.USD Aktie

24.08.2026
08:33 Uhr

Euro/US-Dollar: Geht der Euro jetzt nach oben hinaus? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 21.08.2026 um 21:46 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Seit Ende Januar hatte der Euro zum US-Dollar an Boden verloren. Doch das änderte sich Ende Juli. Seither hat der Euro mehrere wichtige Charthürden überboten. Was die Devisen-Trader jetzt umtreibt, ist die Frage: Ist da noch mehr drin … womöglich sogar viel mehr?

Die Renditen am US-Anleihemarkt steigen, d. h. die Kurse fallen. Und es ist nichts, das von „Geisterhand“ entsteht, was da vorgeht. Dabei ist es nicht allein die Befürchtung, dass die US-Notenbank trotz der zuletzt schwachen Arbeitsmarktdaten die Leitzinsen anheben könnte, die Druck auf US-Staatsanleihen ausübt. Es ist ein zunehmendes Misstrauen in die Verlässlichkeit des Emittenten dieser Anleihen, sprich der US-Regierung.

Eine aggressive Außen- und Wirtschaftspolitik, die mehr und mehr planlos wirkt, und die Tendenz, die Verschuldung noch zu beschleunigen, was das Angebot an US-Treasury-Bonds noch erhöhen würde, beunruhigen die Adressen, die in großem Umfang solche Bonds halten.

Die US-Notenbank meldete in dieser Woche, dass die Bestände an von ihr für ausländische Regierungen verwahrten US-Staatsanleihen auf den niedrigsten Stand seit 14 Jahren gesunken sind. Das drückt auf die Anleihekurse, treibt die Renditen noch höher und kann, da diejenigen, die diese Bonds halten, dadurch Kursverluste erleiden, diesen Prozess noch verstärken. Und natürlich bedeutet Abgabedruck bei US-Anleihen, dass hier US-Dollar in großem Umfang erlöst werden, die von den Verkäufern in die Heimatwährung zurückgetauscht werden … und somit auch Druck auf den US-Dollar.

Das dürfte ein Faktor sein, der den Euro zum US-Dollar zuletzt nach vorne gebracht hat. Und es ist einer, der diese US-Dollar-Schwäche durchaus noch fortführen und intensivieren könnte. Denn im Moment zeichnet sich nichts ab, was das Vertrauen in die USA als Schuldner oder als „sicherer Hafen“ für Kapital wieder stärken könnte.

Euro/US-Dollar: Chart auf Monatsbasis vom 21.08.2026, Kurs 1,1682 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Monatsbasis vom 21.08.2026, Kurs 1,1682 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Expertenmeinung: Dabei sollte man nicht erwarten, dass eine Abkehr vom US-Dollar als „sicherer Hafen“ binnen weniger Wochen oder Monate abläuft. Da gilt eher „Steter Tropfen höhlt den Stein“. Aber mittelfristig spricht eben nicht mehr so viel für den US-Dollar wie in früheren Jahren. Und selbst steigende Leitzinsen müssten das nicht ausgleichen. Denn richtig wäre zwar, dass eine steigende Zinsdifferenz zugunsten des US-Dollar-Raums den Investoren dort mehr Rendite für Anleihe-Investments versprechen könnte. Aber wenn diese Anleihen dafür weniger sicher wirken, wird dieses Argument dann wirklich noch ziehen?

Zumal auch ausländische Investitionen in den USA, die ebenfalls eine höhere Dollar-Nachfrage generieren könnten, in diesem so unsicheren Umfeld vermutlich von vielen eher kritisch gesehen werden. Zumal man jetzt gesehen hat, dass sich das Zoll-Thema für das Weiße Haus als relativ zahnloser Tiger erwiesen hat, sodass viele der Investitionszusagen von Regierungen und Unternehmen im Rest der Welt die verbale Ebene womöglich nicht verlassen werden.

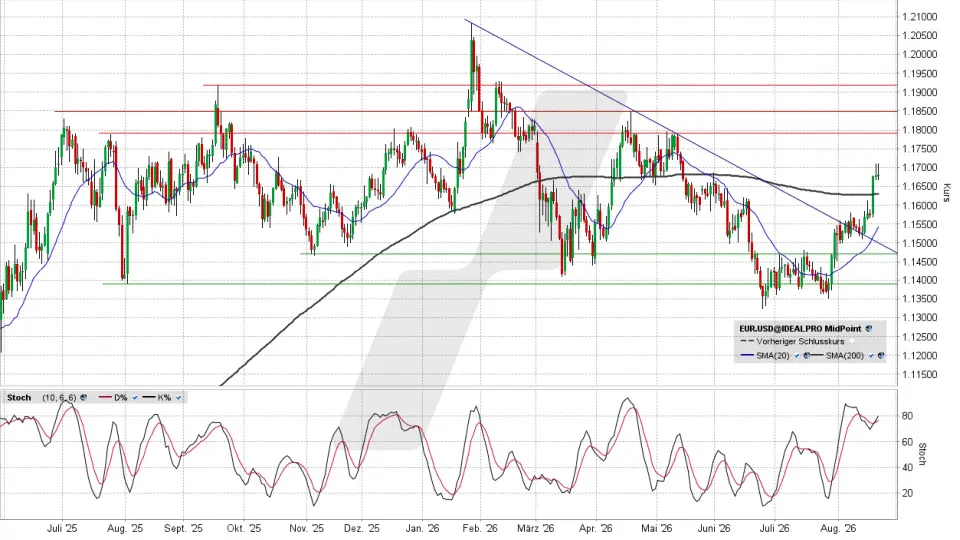
Ob dieser problematische Gesamteindruck für den US-Dollar erhalten bleibt, muss man abwarten. Für den Augenblick stimmt die Tendenz des zunehmenden Misstrauens mit der charttechnischen Entwicklung überein, die uns einen Euro zeigt, der zum US-Dollar auf langfristiger Ebene über der wichtigen Supportzone 1,1214/1,1276 US-Dollar pro Euro nach oben gedreht hat und, wie wir im Chart auf Tagesbasis sehen, bereits die im Januar etablierte Abwärtstrendlinie sowie die 200-Tage-Linie überwunden hat, nachdem es Ende Juli gelungen war, ein kleines Doppeltief zu vollenden.

Euro/US-Dollar: Chart auf Tagesbasis vom 21.08.2026, Kurs 1,1682 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart auf Tagesbasis vom 21.08.2026, Kurs 1,1682 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Aber der weitere Weg nach oben wäre aus charttechnischer Sicht nur noch ein eher überschaubares Stück frei, bevor sich zwischen 1,1789 und 1,1849 US-Dollar Widerstandslinien in Form vieler Zwischenhochs der vergangenen gut zwölf Monate in den Weg stellen.

Um da nach oben hinauszulaufen und den auf kurzfristiger Ebene bullischen Euro auf die mittelfristige Ebene zu tragen, müsste sich der Blick auf die USA als Investment-Ziel womöglich noch weiter eintrüben. Aber die Nachrichtenlage liefert in dieser Hinsicht ja aktuell durchaus diese steten Tropfen, die den Stein höhlen.

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

14.07.2026
08:14 Uhr

Euro/US-Dollar: Warum ist der Euro so schwach? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 13.07.2026 um 22:32 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die EZB hat den Leitzins unlängst angehoben, die US-Notenbank jedoch nicht. Eigentlich hätte das den Euro stärken können, aber die Ende Januar etablierte Abwärtstendenz der Relation Euro/US-Dollar blieb erhalten. Was könnte hinter dieser Euro-Schwäche stecken?

Man könnte es sich in Bezug auf eine Erklärung dieser relativen Stärke des US-Dollars zum Euro leicht machen und konstatieren: Die geopolitische Lage ist angespannt. Und das wird derzeit eher schlimmer als besser. In Krisenzeiten wird der US-Dollar traditionell als ein „sicherer Hafen“ angesehen, also legt er momentan zu. Punkt. Doch so simpel dürfte es nicht sein.

Denn immerhin sind die USA hinsichtlich der geopolitischen Probleme derzeit weniger der ruhende Pol, sondern eher das unberechenbare Element. Das ist nichts, das internationale Investoren dazu anhalten würde, den US-Dollar als Investmentwährung zu präferieren. Auch das Wachstum der US-Wirtschaft war im Vergleich zum langjährigen Mittel zuletzt unterdurchschnittlich: Kein Punkt für den Greenback.

Wenn dieser zum Euro trotzdem tendenziell weiter an Boden gutmacht, was dazu führt, dass der in den Charts abgebildete Preis, den man für einen Euro in US-Dollar zu bezahlen hat, sinkt, dürfte momentan eher ein anderer Faktor eine Rolle spielen: Die Erwartungen hinsichtlich der Rendite-Differenz zwischen europäischen und US-amerikanischen Anleihen als Folge unterschiedlicher Entwicklungen der Leitzinsen. Denn dass die US-Leitzinsen in den kommenden Monaten stärker anziehen als die im Euroraum, ist zumindest möglich.

Expertenmeinung: Zum einen wäre das denkbar, weil man entgegen vorheriger Vermutungen feststellt, dass auch der neue US-Notenbankchef Warsh keineswegs Anstalten macht, die Geldpolitik der „Fed“ den Wünschen von Mr. Trump anzupassen. Zum anderen sind die Aktivitäten eben dieses US-Präsidenten oft erheblich inflationstreibend. Seien es seine Importzölle, seine Versuche, den Konsum der Begüterten durch Steuererleichterungen anzufeuern, und, ganz aktuell, die Aussage, man werde als Gebühr für militärische Dienstleistungen in der Straße von Hormus 20 Prozent des Warenwerts aller Güter, die die Meerenge passieren, eintreiben.

Gerade erst gestern stellte US-Notenbankmitglied Waller fest, dass es womöglich bereits in naher Zukunft zu Zinserhöhungen kommen müsse, weil vor allem die Kerninflation zu hoch liege. In dieser Hinsicht … und damit auch in Bezug auf die weitere, kurzfristige Tendenz der Euro/US-Dollar-Relation sollte man sich die heute um 14:30 Uhr unserer Zeit erwarteten US-Verbraucherpreise für den Juni genauer ansehen. Sollten da zu hohe Werte auftauchen, würde das die Erwartung steigender Leitzinsen unterfüttern und könnte den US-Dollar deutlicher unter die aktuell umkämpfte Supportzone 1,1392/1,1469 US-Dollar drücken.

Euro/US-Dollar: Tages-Chart vom 13.07.2026, Kurs 1,1385 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Tages-Chart vom 13.07.2026, Kurs 1,1385 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Käme es so, wäre dadurch eine mehrmonatige Toppbildung vollendet, die, so scheint es zumindest im kurzfristigen Chartbild, Abwärtsspielraum bis in den Bereich 1,0654 US-Dollar auftun würde. Aber schaut man sich den langfristigen Chart auf Monatsbasis an, sieht man, dass im Bereich 1,1140/1,1276 US-Dollar eine in die Jahre 2023/2024 zurückreichende Unterstützungszone in Form der oberen Begrenzung der bis 2024 geltenden, mehrjährigen Seitwärtsrange des Währungspaars wartet. Bei knapp 1,10 US-Dollar würde dann die 200-Tage-Linie Unterstützung bieten, darunter folgt dann zwischen 1,0340 und 1,0636 US-Dollar eine äußerst massive Auffangzone. Fazit:

Euro/US-Dollar: Monats-Chart vom 13.07.2026, Kurs 1,1385 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Monats-Chart vom 13.07.2026, Kurs 1,1385 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Die durch die US-Politik geschürten Inflationsprobleme könnten die Zinserwartungen für den Dollar-Raum weiter hochhalten und dem US-Dollar zum Euro Rückenwind verleihen. Aber dass der US-Dollar derzeit wenig Argumente für seinen sonst üblichen „Safe-Haven“-Status liefert und der Euro nach unten charttechnisch gut unterfüttert ist, dürfte den weiteren Abwärtsspielraum des Euro aus heutiger Sicht zumindest so weit eingrenzen, dass man sich Short-Trades auf die europäische Gemeinschaftswährung eher zweimal überlegen sollte.

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

13.05.2026
08:20 Uhr

Euro/US-Dollar: Was wird denn jetzt mit dem Dollar? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 12.05.2026 um 22:47 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Zu Beginn von Donald Trumps zweiter Amtszeit legte der Euro zum US-Dollar deutlich zu, ein Zeichen des Misstrauens, das die Trader gegenüber Trumps Wirtschaftspolitik hegten. Doch jetzt tritt das Währungspaar unter dem Strich seit fast einem Jahr auf der Stelle – wieso?

Aktuell notiert der Euro zum US-Dollar in etwa dort, wo er zu Beginn des zweiten Halbjahres 2025 auch schon notierte. Da könnte man sich schon wundern. Immerhin hat sich seither einiges getan: Donald Trumps Beliebtheit ist deutlich gesunken, so dass die Wahrscheinlichkeit wächst, dass er in knapp sechs Monaten im Zuge der US-Zwischenwahlen seine Mehrheiten im Repräsentantenhaus und im Kongress verliert. Er hat den Iran-Krieg begonnen und findet derzeit den Ausgang nicht, während dadurch nicht nur die Inflation wiederbelebt wurde, sondern auch der ohnehin fragile Staathaushalt noch mehr ins Wanken gerät. Und nicht nur das:

Zwar müsste man normalerweise damit rechnen, dass die US-Notenbank auf die wieder höheren Inflationsraten reagiert und den Leitzins anhebt, was den US-Dollar stützen würde … vor allem, wenn die EZB nicht gleichziehen würde. Aber mit dem anstehenden Amtsantritt eines von Mr. Trump ausgewählten neuen Notenbankchefs vermutet man unter den Investoren, dass solche Zinsanhebungen ausbleiben könnten, während man bei der EZB frei von politischer Einflussnahme agiert. Auch das würde gegen den US-Dollar sprechen. Der aber trotzdem nicht weiter in die Knie geht, wie unser Chart auf Wochenbasis zeigt:

Euro/US-Dollar: Chart vom 12.05.2026, Kurs 1,1746 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart vom 12.05.2026, Kurs 1,1746 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Expertenmeinung: Das Währungspaar hat sich zwar oberhalb der Hochs der Jahre 2023 und 2024 festgesetzt, d.h. im Vergleich zu diesen Jahren ist der Euro zum US-Dollar durchaus stark. Aber an die nächste Widerstandszone in Form der beiden Hochs aus dem ersten Halbjahr 2021 bei 1,2266 zu 1,2349 US-Dollar pro Euro wagen sich die Euro-Bullen einfach nicht heran. Dabei wäre der schwindende Status der USA bzw. der US-Wirtschaft als „sicherer Hafen“ doch ein Argument dafür?

Das wäre es, aber offenbar bleiben genug Akteure am Devisenmarkt in der althergebrachten Denkweise verhaftet, dass man im US-Dollar am sichersten aufgehoben ist, wenn es in der Welt kriselt. Dass die USA einiges an diesen Krisen entscheidend angeschoben haben, spielt dabei keine entscheidende Rolle. Eigentlich.

Allerdings wäre diese Argumentation in der aktuellen Gemengelage trotzdem eher wacklig, weil die US-Wirtschaft diesmal nicht, wie oft bei geopolitischen Spannungen, wirtschaftlich profitiert. Einzelne Bereiche wie die Ölindustrie und der Rüstungssektor mögen davon derzeit Vorteile haben, aber die Gesamtwirtschaft sieht nicht mehr allzu gut aus, wie schwache Ergebnisse in Sachen Verbrauchervertrauen, das magere Wachstum der vergangenen zwei Quartale und der inflationsbereinigt kaum noch wachsende Einzelhandel andeuten. Dass der Euro zum US-Dollar weiter an Boden gewinnt, sprich die Euro/US-Dollar-Relation wieder Fahrt nach oben aufnimmt, wäre also allemal begründbar, nur:

Es passiert eben bislang nicht. Zwar mag der Euro/US-Dollar-Kurs nach unten derzeit argumentativ wie charttechnisch gleichermaßen nach unten abgesichert sein. Aber auf der Oberseite sehen wir bislang nach der Gegenbewegung des Euro im Anschluss an die „instinktiven“ Käufe im US-Dollar (d.h. die Euro/US-Dollar-Relation fiel) im März keine Anstalten eines Ausbruchs nach oben. Darauf auf Verdacht zu setzen, wäre vorerst vergebene Liebesmüh‘, daher, so unbefriedigend das für Euro-bullische Akteure auch klingen mag, kann man dieses ansonsten so spannende Währungspaar ausgerechnet in einer Phase wie dieser aktuell nur mit „neutral“ einstufen.

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

17.04.2026
08:19 Uhr

Euro/US-Dollar: Hier wird es jetzt wieder spannend! — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 16.04.2026 um 22:28 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die Stärke des US-Dollars zu Beginn des Iran-Kriegs war eine fast reflexhafte Flucht in einen vermeintlich „sicheren Hafen“. Doch die Euro/US-Dollar-Relation bildete schnell einen Boden, der in eine Aufwärtswende mündete. Aber kann sich der Euro wirklich wieder durchsetzen?

Die Frage ist, was die Akteure am Devisenmarkt motiviert hat, wieder vermehrt beim Euro zuzugreifen. Ist es die Einschätzung, dass die Krise in Nahost in absehbarer Zeit vorbei sein wird, so dass auch der „Krisenbonus“, den der US-Dollar gemeinhin genießt, obsolet würde? Oder vermutet man, dass die US-Wirtschaft durch diese Entwicklungen mehr geschwächt wurde als die der Eurozone, so dass es eher die Erwartung sinkender Zinsen und eines Rückgangs der Investitionen in den USA ist, die zu Abgaben beim US-Dollar, Käufen beim Euro und damit zu einem Anstieg der Euro/US-Dollar-Relation geführt hat?

Beides hätte so seine Haken. Was die Nahost-Krise angeht, gibt es zwar seitens des Weißen Hauses täglich neue Beteuerungen, dass man unmittelbar vor dem Ziel stehe. Aber die kommen schon seit Wochen. Bevor man nicht wirklich eine tragfähig wirkende Einigung seitens der Kontrahenten sieht, müsste man dieser Hoffnung eher misstrauen. Und eigentlich sind die Trader am Devisenmarkt erfahrungsgemäß eher vorsichtig und bauen selten Luftschlösser.

Und auch, wenn man davon ausgehen könnte, dass die US-Wirtschaft durch diese Entwicklung eigentlich erheblichen Schaden nehmen müsste: Bislang zeigt die Mehrzahl der für März eingelaufenen Konjunkturdaten das nicht an. Die Inflation lag zwar höher, lief aber bislang nicht aus dem Ruder. Die Arbeitsmarktdaten waren eher eine positive Überraschung. Die Konjunkturindizes der regionalen US-Notenbanken zeigen keine auffällige Schwäche. Und die Industrieproduktion, am Donnerstag für den März gemeldet, fiel zwar, dafür war sie aber im Februar gemäß einer gestrigen Aufwärtsrevision umso stärker gestiegen. Was hieße:

Expertenmeinung: Wirklich handfeste Argumente dafür, dass der Euro jetzt wieder zum Lieblingskind der Devisentrader wird, haben wir noch nicht. Und auch, wenn das Chartbild eine solide Bodenbildung innerhalb der Unterstützungszone 1,1392 zu 1,1469 US-Dollar pro Euro und die Rückeroberung der im Chart dick schwarz hervorgehobenen 200-Tage-Linie zeigt, gilt:

Euro/US-Dollar: Chart vom 16.04.2026, Kurs 1,1781 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart vom 16.04.2026, Kurs 1,1781 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Nach dem Widerstand ist vor dem Widerstand. Denn dadurch ist Euro/US-Dollar von unten an eine breite und massiv wirkende Widerstandszone zwischen 1,1761 und 1,1927 US-Dollar herangelaufen, die sich aus den Zwischenhochs seit Beginn des zweiten Halbjahrs 2025 zusammensetzt. Auffällig ist, dass der Anstieg am unteren Ende dieser Zone offenbar auf Widerstand trifft, denn da ging es seit Dienstag erst einmal nicht weiter. Damit ist die Sache ebenso offen wie spannend.

Erst wenn Euro/US-Dollar diese Zone als Widerstand herausnehmen sollte, ließe sich von einem Befreiungsschlag sprechen. Und auch nur dann von einem, dem man über den Weg trauen kann, wenn ihn Argumente für den Euro begleiten, die man bislang bestenfalls als „Vermutung“ einstufen darf, nämlich eine klar nach unten abdriftende US-Wirtschaft und/oder eine glaubwürdige Beruhigung der Lage in Nahost.

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

01.04.2026
08:26 Uhr

Euro /US-Dollar: Comeback-Chance für den Euro? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 31.03.2026 um 22:57 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die Nachrichtenlage deutet darauf hin, dass die USA nach Wegen suchen, um aus der verzettelten Lage in Sachen Iran ohne Gesichtsverlust herauszukommen. Falls das gelingt, würde der Krisenbonus des US-Dollars hinfällig, der Euro hätte die Chance auf ein Comeback.

Die Frage ist: Gelingt das auch wirklich? Wo wäre ein Punkt erreicht, an dem die Investoren weltweit zu der Erkenntnis kommen könnten: Es ist ausgestanden? Angenommen, die USA würden tatsächlich die gesteckten Ziele als erreicht ausrufen … vage genug waren sie ja, um das tun zu können, auch wenn vieles, was zeitweise als Ziel formuliert wurde, dann unerledigt bliebe: Würde das genügen, um den Krisenherd Ölpreis effektiv abzukühlen? Oder hat man womöglich die Büchse der Pandora schon so weit geöffnet, dass der Nahe Osten weiter in Aufruhr und die Energieversorgung unsicher bleibt?

Man könnte es hier und heute nicht einmal grob einordnen. Die kommenden Tage und Wochen müssen weisen, ob sich die Lage beruhigt, bevor mehr Lieferketten reißen und aufgrund zu knapper Energievorräte Produktionsausfälle entstehen. Und solange das offen bleibt, ist die Rückkehr der Euro/US-Dollar-Relation in ihren vorherigen Aufwärtstrend eine Option, eine Chance. Mehr nicht. Aber rein charttechnisch gesehen ist sie greifbar, wie das Chartbild zeigt:

Euro/US-Dollar: Chart vom 31.03.2026, Kurs 1,1553 US-Dollar, Kürzel: EUR.USD | Quelle: TWS | Online Broker LYNX
Euro/US-Dollar: Chart vom 31.03.2026, Kurs 1,1553 US-Dollar, Kürzel: EUR.USD | Quelle: TWS

Expertenmeinung: Die Andeutungen aus dem Weißen Haus, dass die militärischen Operationen womöglich bald eingestellt werden könnten, trafen natürlich auf Skepsis. Zu oft hatte man schon vernommen, der Krieg sei quasi schon gewonnen und bald vorbei. Ein paar Tage, dachten eingangs viele, mehr würden das nicht. Jetzt läuft die fünfte Woche. Zwar wird erkennbar, dass die USA aus der Grube, die sie sich selbst gegraben haben, zügig und möglichst schadlos wieder hinauswollen. Ob ihnen das aber gelingt, ist bis dato unsicher.

Daher hatten diese Meldungen über einen auf einmal eher „taubenhaft“ sprechenden US-Präsidenten zwar am Dienstag Abgaben beim US-Dollar und damit ein solides Plus bei Euro/US-Dollar zur Folge, aber ein bullisches Signal war das noch keines. Indes, dieser Zugewinn beim Euro hat das Währungspaar immerhin näher an ein solches Signal herangetragen.

So hätte man hier die Chance auf ein Doppeltief, das, wenn es mit Schlusskursen über 1,1676 US-Dollar pro Euro signifikant vollendet wäre, nicht nur die Ende Januar etablierte Abwärtstrendlinie, sondern auch die 200-Tage-Linie in einem Rutsch mit überwinden würde. Zwar würde im Bereich 1,1789 zu 1,1919 US-Dollar schon die nächste Widerstandszone warten. Aber immerhin wäre damit das Eis erst einmal gebrochen und das Risiko zunächst vom Tisch, dass die Währungsrelation nach unten ausbricht.

Noch aber ist dieses Risiko eben da. Sollte die Lage um den Iran doch entgegen jetzt aufkeimender Hoffnungen weiter eskalieren, wäre ein Bruch der bislang gehaltenen Supportzone 1,1392/1,1469 US-Dollar, der ein charttechnisches Kursziel in den Bereich 1,1201/1,1214 US-Dollar freigeben würde, keine Überraschung. Welches von beiden Szenarien wäre wahrscheinlicher?

In dieser aktuellen Situation wäre eine Positionierung innerhalb dieser derzeitigen Range zwischen 1,1392 und 1,1676 US-Dollar eine reine Wette. Denn letztlich hängt vieles, wenn nicht alles, was in den kommenden Tagen und Wochen hier passiert, von den Entscheidungen eines einzigen Mannes in Washington ab, der dafür bekannt ist, an Meinungen und Erkenntnissen nicht gerade eisern festzuhalten.

Aussicht: Neutral

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

18.03.2026
08:15 Uhr

Euro/US-Dollar: Der „Krisen-Indikator“ gibt noch keine Entwarnung — Ronald Gehrt

06.03.2026
08:31 Uhr

Euro/US-Dollar: Krisenreflex mit begrenzter Haltbarkeit? — Ronald Gehrt

25.02.2026
08:43 Uhr

Euro/US-Dollar: Die Charttechnik schwingt den Taktstock — Ronald Gehrt

27.01.2026
08:16 Uhr

Euro/US-Dollar: Die Schattenseiten der Euro-Stärke — Ronald Gehrt

05.11.2025
08:16 Uhr

Euro/US-Dollar: So langsam wirkt das hier „toppish“ — Ronald Gehrt

02.10.2025
08:09 Uhr

Euro/US-Dollar: Der Deckel wird immer schwerer — Ronald Gehrt