Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Plug Power ist ein Paradebeispiel dafür, wie man sich vor katastrophalen Investments schützen könnte und warum einfache Börsenregeln viel Geld wert sein können.
Die größten Fehler vermeiden
Man muss nicht jede Kursrakete erwischen, um an der Börse erfolgreich zu sein. Oft reicht es schon, die größten Fehler zu vermeiden. Eine der wirksamsten Strategien besteht darin, einen großen Bogen um substanzlose und dauerhaft unprofitable Unternehmen zu machen, die Jahr für Jahr gewaltige Summen verbrennen und ihren Kapitalbedarf regelmäßig durch die Ausgabe neuer Aktien decken müssen.
Es ist so simpel, dass man diese einfache Regel leicht überliest, daher wiederhole ich sie gerne: Keine substanzlosen und unprofitablen Unternehmen kaufen, die ständig neue Aktien ausgeben.
Das Geschäftsmodell mag noch so vielversprechend klingen und die Zukunftsfantasie noch so groß sein. Wenn ein Unternehmen dauerhaft kein Geld verdient, sondern immer neues Kapital benötigt, sollte man äußerst vorsichtig sein. Denn die Rechnung geht in den allermeisten Fällen nicht auf.
Die Altaktionäre bezahlen die Verluste gleich mehrfach: zunächst durch den Wertverlust des Unternehmens und anschließend durch die Verwässerung ihrer Anteile.
Selbst wenn das Geschäftsmodell irgendwann schwarze Zahlen schreibt, kann die Verwässerung so groß sein, dass der Kurs möglicherweise niemals wieder das damalige Niveau erreicht.
So schützt man sich vor solchen Aktien
Doch in der Regel kommt es ohnehin nicht dazu. Schwarze Zahlen bleiben häufig ein Traum. Die Börsengeschichte ist voll von solchen Beispielen. Vor Aktien wie Plug Power habe ich deshalb immer wieder gewarnt. Vor einigen Jahren hatte ich auf Guidants sogar einen Beitrag mit dem Titel „Kursziel 0? Varta, Nikola, Plug Power, Ballard Power, Nel“ veröffentlicht.
Varta ist für die Aktionäre ein Komplettverlust und Nikola hat Insolvenz angemeldet. Die drei verbliebenen Unternehmen Plug Power, Ballard Power und Nel haben allesamt mehr als 90 % ihres Börsenwerts eingebüßt.
Natürlich lässt sich nicht jede Pleite vorhersehen, und auch profitable Unternehmen können zu schlechten Investments werden, wenn man zu viel dafür bezahlt. Doch diese und ähnlich gelagerte Fälle bringen Risiken mit sich, die man nicht eingehen sollte.
Wer Unternehmen meidet, die dauerhaft Geld verbrennen, keine tragfähige Finanzierung haben und ihre Aktionäre immer wieder zur Kasse bitten, kann sich eine ganze Reihe schmerzhafter Verluste ersparen.
Doch davon lassen sich zahllose Kleinanleger nicht beirren. Irgendjemand muss all die Aktien von Plug Power in den Büchern haben. Das Unternehmen ist 1,55 Mrd. USD wert, obwohl aus meiner Sicht offensichtlich ist, was hier vor sich geht:
Plug Power ist nach wie vor unprofitabel und gleichzeitig steigt die Zahl der Aktien schneller als der Umsatz.
Die Zeche zahlen die Kleinanleger
In den vergangenen fünf Jahren ist der Umsatz von 502 auf 710 Mio. USD gestiegen. Das ist nicht schlecht. Dieses Wachstum wurde jedoch teuer erkauft: Die Zahl der Aktien ist in dieser Zeit von 558 Millionen auf 1,15 Milliarden Stück gestiegen.
Der Umsatz je Aktie ist demnach gefallen. So entsteht aus dieser Entwicklung keinerlei Mehrwert für Anleger, sondern ganz im Gegenteil. Die Zeche zahlen die Kleinanleger.
Gleichzeitig freuen sich die Insider über ihre Aktienpakete, die sie postwendend an der Börse zu Geld machen können. In der zweiten Jahreshälfte haben mehrere Insider in insgesamt zwölf Transaktionen 600.000 Aktien abgestoßen. Der Preis scheint dabei keine Rolle zu spielen, Hauptsache die Papierschnipsel sind möglichst schnell weg. Die Zeche zahlen die Kleinanleger.
Wer etwas tiefer in die Zahlen eintaucht, dürfte schnell jede Hoffnung verlieren. Denn die Herstellungskosten der verkauften Produkte liegen und lagen bislang regelmäßig über dem Verkaufspreis.
Im letzten Jahr lagen die Einnahmen bei 710 Mio. USD, die Herstellungskosten jedoch bei 952 Mio. USD.
Hinzu kommen 380 Mio. USD für Selling, General & Administration, 65 Mio. USD Zinsen und 921 Mio. USD „unusual Expenses“. Da die „unusual Expenses“ im Jahr zuvor bei 961 Mio. USD lagen, sind sie wohl nicht ganz so „unusual“ wie Plug Power suggerieren möchte. Die Zeche zahlen die Kleinanleger.
Die Ausgaben für Forschung & Entwicklung hat Plug Power im letzten Geschäftsjahr von 77,2 auf 58,0 Mio. USD eingestampft. Damit könnten die Zukunftsaussichten weiter erodieren.
Die Verwässerungsmaschine läuft weiter
Auch in diesem Jahr hat sich diese Entwicklung fortgesetzt. In den ersten neun Monaten hat das Unternehmen einen Umsatz von 542 Mio. USD erzielt, bei Umsatzkosten von 571 Mio. USD.
Der operative Verlust lag bei 248,9 Mio. USD und das Ergebnis lag bei -333,8 Mio. USD oder -0,24 USD je Aktie.
Die Zahl der ausstehenden Aktien kletterte von 1,08 auf 1,39 Milliarden Stück. Das ist ein Plus von 29 % und übersteigt damit das Umsatzwachstum von 12 % deutlich.
Dennoch waren die Barmittel im Jahresverlauf um 391 Mio. USD rückläufig. Das Unternehmen verbrennt trotz der laufenden Sparmaßnahmen mit großer Geschwindigkeit Cash – in den ersten neun Monaten lag der Cashburn im operativen Geschäft bei 320,5 Mio. USD.
Die Ausgaben für Forschung & Entwicklung wurden von 45,7 auf 38,1 Mio. USD reduziert. Im dritten Quartal lag das Budget nur noch bei 12,55 Mio. USD. Es grenzt an Selbstaufgabe.
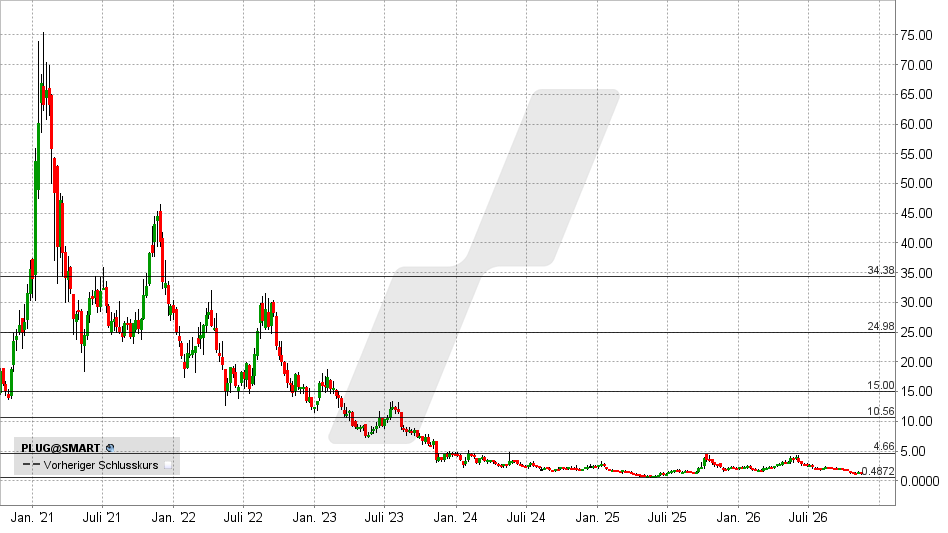
Seit 2021 warne ich vor der Aktie.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 16.11.2026 um 11:34 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Probleme mit Ihrem Broker? Ich bin bei LYNX.