
Damit unterscheidet sich der Box Spread von den meisten anderen Optionsstrategien: Er setzt nicht auf steigende oder fallende Kurse, sondern nutzt den Zinsanteil in den Optionspreisen. Anleger setzen ihn als Long Box Spread zur Geldanlage oder als Short Box Spread zur Finanzierung ein.
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Vier Optionen: zwei Calls und zwei Puts, zwei Strikes, ein gemeinsamer Verfallstermin mit identischer Abrechnung.
- Long Box Spread = Bull Call Spread + Bear Put Spread, Short Box Spread = Bear Call Spread + Bull Put Spread.
- Auszahlung bei Verfall = Strike-Differenz × Multiplikator, unabhängig vom Kurs. Die Long-Box erhält diesen Betrag, die Short-Box zahlt ihn.
- Der Long Box Spread wirkt wie eine synthetische Geldanlage, der Short Box Spread wie ein synthetischer Kredit.
- Geeignet sind europäische Optionen mit Barausgleich, etwa auf den S&P 500 (SPX) oder den Euro Stoxx 50.
Inhalt
Was ist ein Box Spread?
Ein Box Spread ist eine Kombination aus vier Optionen, deren Gesamtauszahlung bei Verfall unabhängig vom Kurs des Basiswerts feststeht.
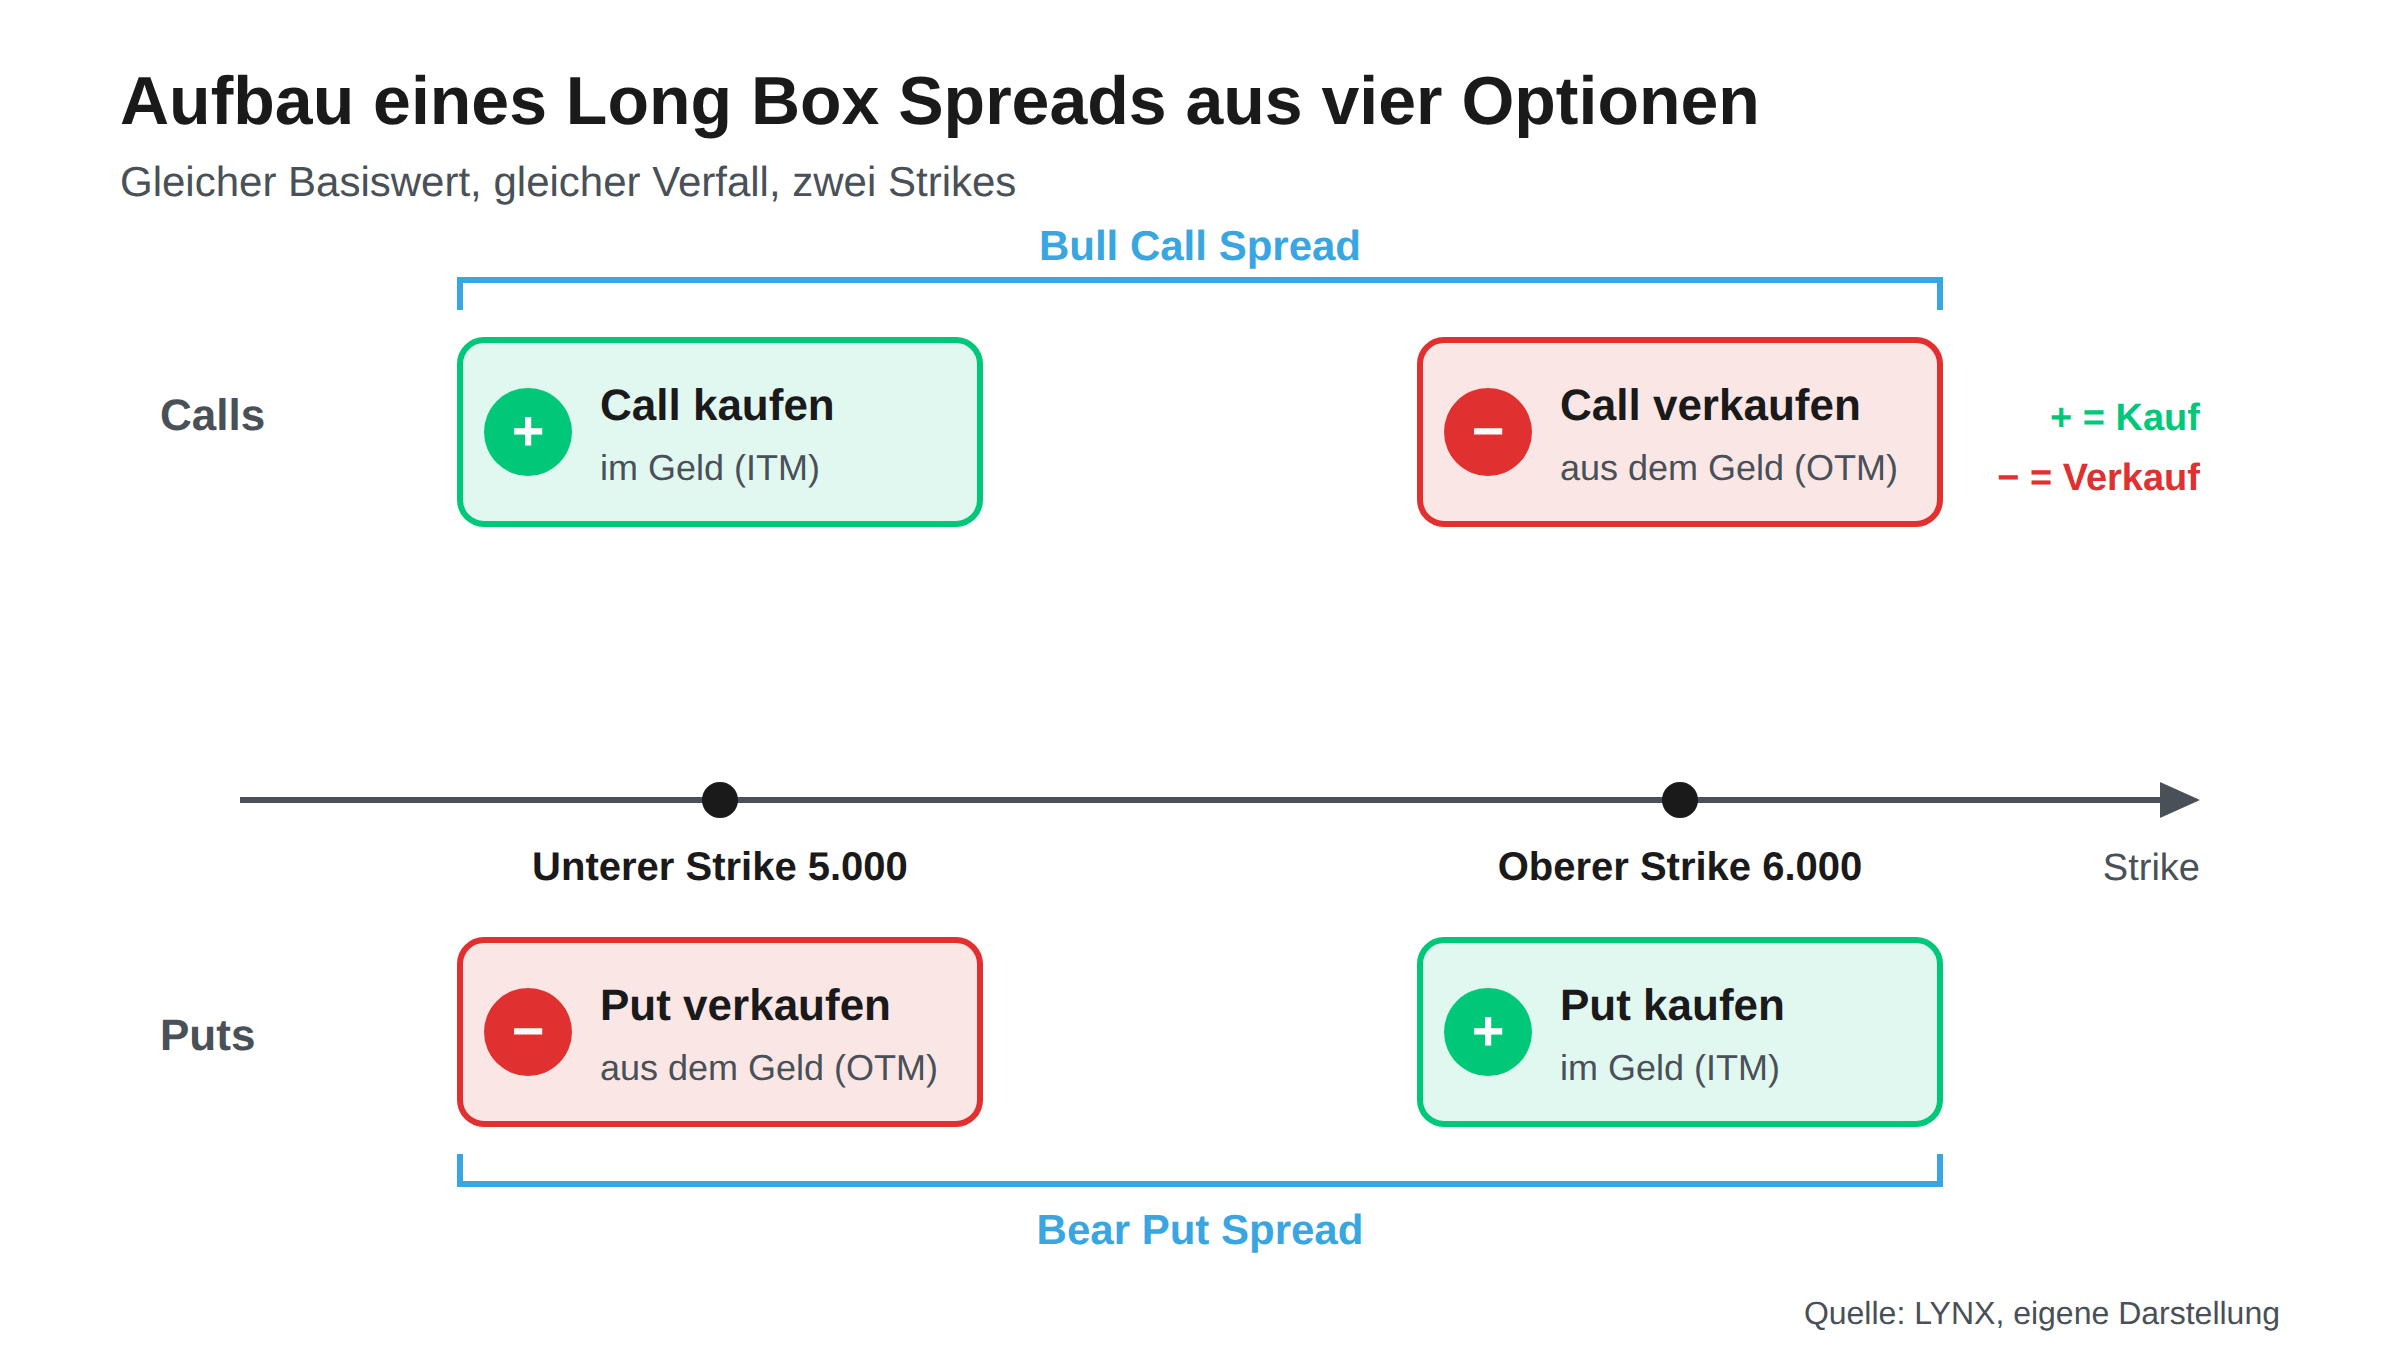
Technisch besteht ein Long Box Spread aus zwei Vertical Spreads mit denselben beiden Strikes: einem Bull Call Spread und einem Bear Put Spread. Der Bull Call Spread gewinnt bei steigenden Kursen, der Bear Put Spread bei fallenden. Zusammen heben sich beide Kursrichtungen auf. Übrig bleibt eine feste Zahlung in Höhe der Strike-Differenz mal Multiplikator.
Der Name „Box“ wird häufig damit erklärt, dass sich die vier Optionen als Kasten aus zwei Optionstypen (Call und Put) und zwei Strikes darstellen lassen.
Weil die Auszahlung feststeht, ist der Unterschied zwischen heutigem Preis und Auszahlung wirtschaftlich ein Zins. Deshalb wird die Box-Spread-Strategie vor allem zur Geldanlage und zur Finanzierung genutzt, kaum zur Spekulation.
Wie funktioniert ein Box Spread?
Ein Box Spread funktioniert, indem sich die Kursabhängigkeit von vier Optionen gegenseitig aufhebt.
Gekaufte Call-Optionen gewinnen bei steigenden Kursen, gekaufte Put-Optionen bei fallenden. Im Box Spread sind beide so kombiniert, dass bei Verfall immer derselbe Betrag übrig bleibt.
Für das Hauptbeispiel in diesem Artikel gilt: Optionen auf den Euro Stoxx 50 mit den Strikes 5.000 und 6.000 und einem Multiplikator von 10 € je Indexpunkt. Die Strike-Differenz beträgt 1.000 Punkte. Eine Long-Box aus je einem Kontrakt der vier Optionen zahlt bei Verfall also 10.000 € aus.
Wo der Index bei Verfall steht, ändert nur die Aufteilung: Unter 5.000 Punkten zahlt allein der Bear Put Spread die 10.000 €, über 6.000 Punkten allein der Bull Call Spread. Bei 5.400 Punkten kommen 4.000 € aus den Calls und 6.000 € aus den Puts.
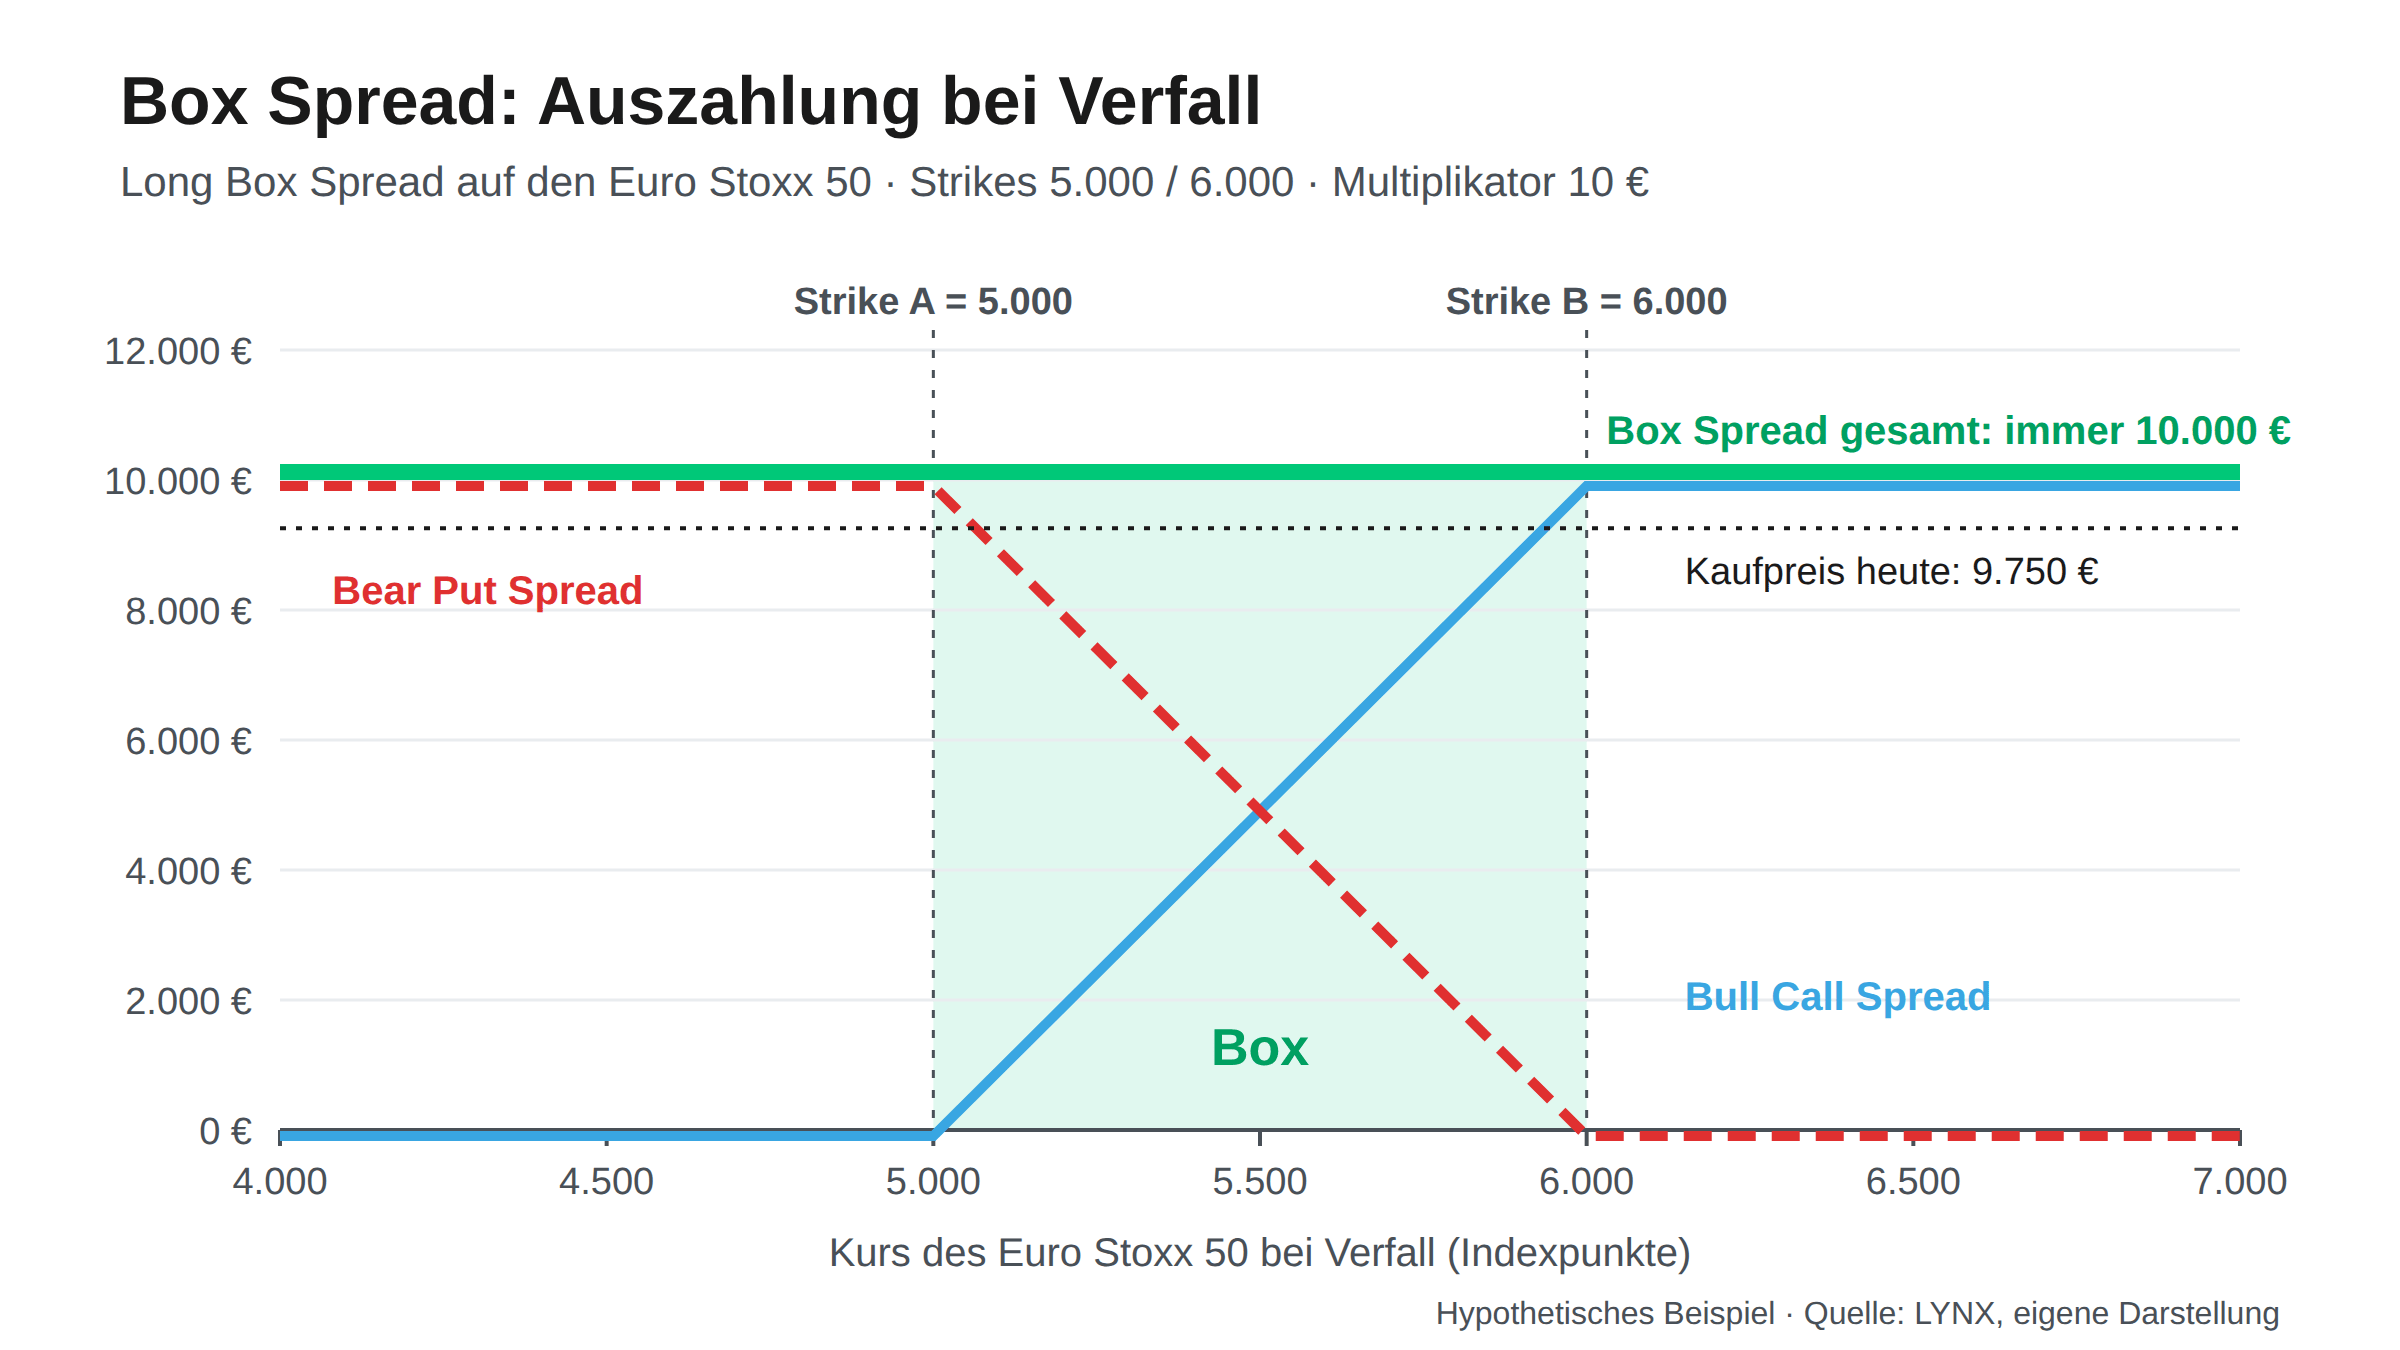
Die Tabelle zeigt die Auszahlung für fünf mögliche Indexstände bei Verfall:
| Euro Stoxx 50 bei Verfall | Bull Call Spread | Bear Put Spread | Box Spread gesamt | Bruttoergebnis nach Kaufpreis 9.750 €, vor Gebühren |
|---|---|---|---|---|
| 4.500 Punkte | 0 € | 10.000 € | 10.000 € | +250 € |
| 5.000 Punkte | 0 € | 10.000 € | 10.000 € | +250 € |
| 5.400 Punkte | 4.000 € | 6.000 € | 10.000 € | +250 € |
| 6.000 Punkte | 10.000 € | 0 € | 10.000 € | +250 € |
| 6.500 Punkte | 10.000 € | 0 € | 10.000 € | +250 € |
Die vier Optionslegs im Überblick
Ein Long Box Spread besteht aus vier Legs, also vier einzelnen Optionen innerhalb der Kombination. Liegt der Kurs zwischen den Strikes, sind die beiden gekauften Optionen im Geld (ITM) und die beiden verkauften aus dem Geld (OTM).
| Leg | Aktion | Optionstyp | Strike | Teil von |
|---|---|---|---|---|
| 1 | + kaufen | Call | 5.000 unterer Strike | Bull Call Spread |
| 2 | − verkaufen | Call | 6.000 oberer Strike | Bull Call Spread |
| 3 | + kaufen | Put | 6.000 oberer Strike | Bear Put Spread |
| 4 | − verkaufen | Put | 5.000 unterer Strike | Bear Put Spread |
Auszahlung und fairer Wert
Die Auszahlung eines Box Spreads bei Verfall ergibt sich aus der Strike-Differenz und dem Kontraktmultiplikator:
Auszahlung = (Koben − Kunten) × Multiplikator
Koben ist der höhere, Kunten der niedrigere Strike. Der Multiplikator gibt an, wie viel ein Indexpunkt wert ist; bei Optionen auf den Euro Stoxx 50 sind es 10 €.
Bei positivem Zins ist ein Box Spread vor Verfall weniger wert als seine Auszahlung. Sein fairer Wert entspricht dem Barwert, also der heute abgezinsten Auszahlung:
Fairer Wert = Auszahlung ÷ (1 + r × T ÷ 365)
r steht für den Jahreszins (einfache Verzinsung auf Basis von 365 Tagen) und T für die Restlaufzeit in Tagen. Bei einem Zins von 2,56 % p. a. und 365 Tagen Laufzeit ist die Box mit 10.000 € Auszahlung heute rund 9.750 € wert (10.000 € ÷ 1,0256).
Long Box Spread: synthetische Geldanlage
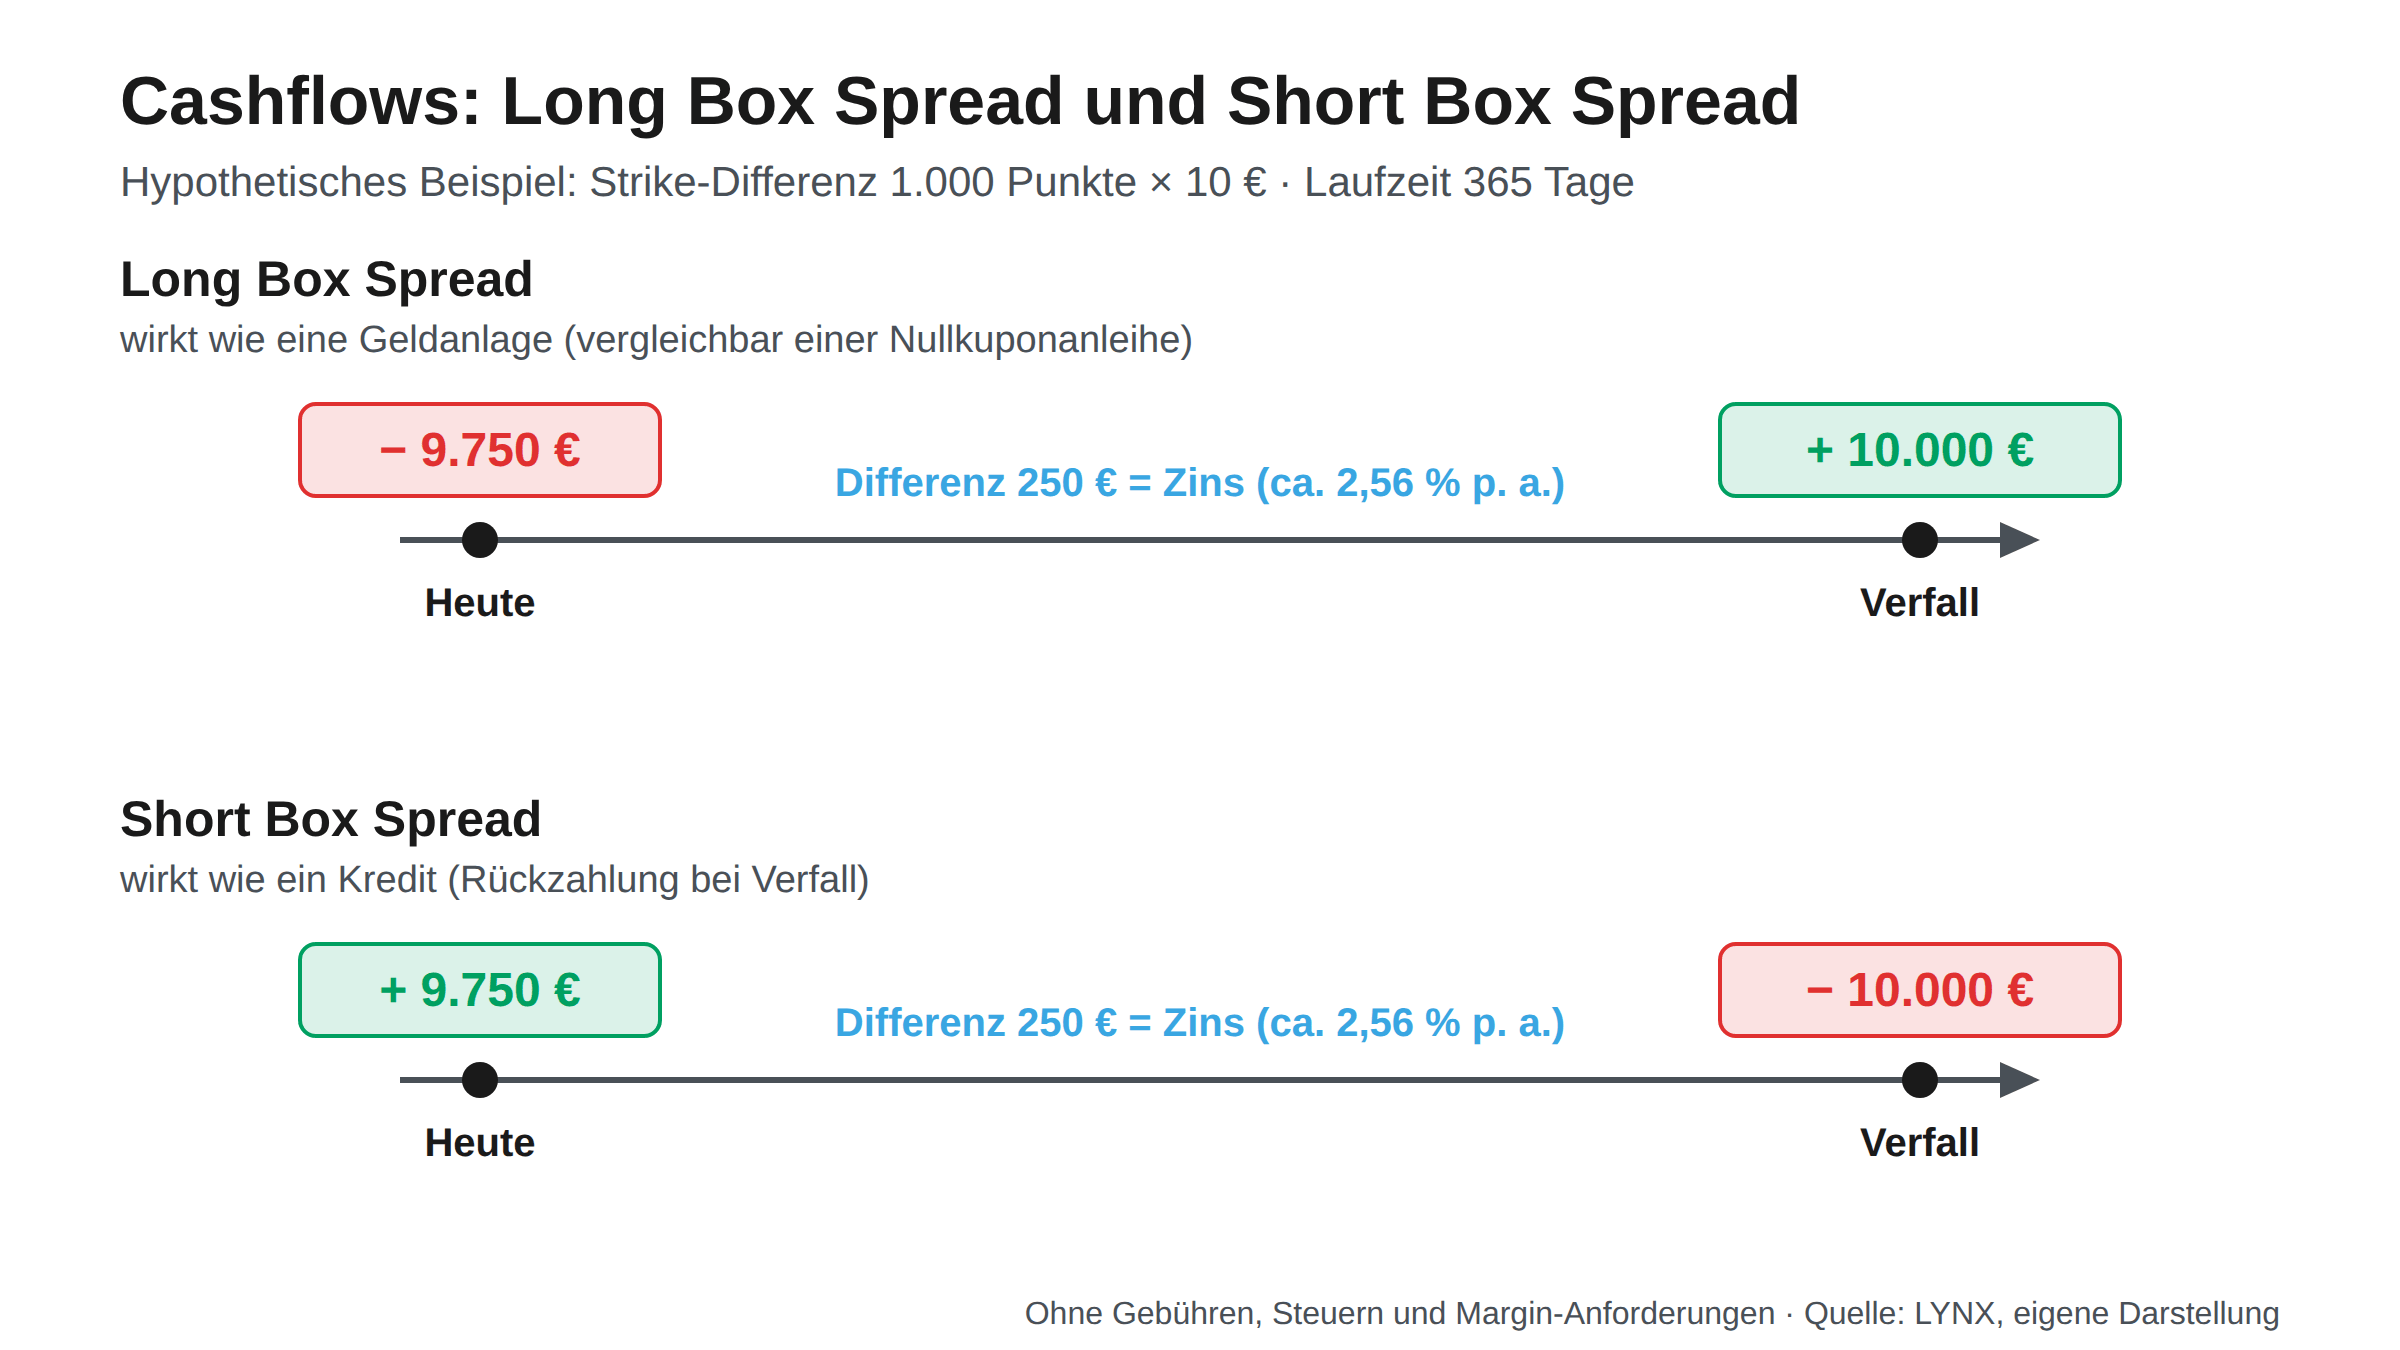
Ein Long Box Spread ist eine synthetische Geldanlage: Sie zahlen heute einen Preis und erhalten bei Verfall die Strike-Differenz mal Multiplikator. Bei positivem Zins ist das mehr als der Kaufpreis der Optionen. Wie viel nach Gebühren übrig bleibt, hängt von den Kosten ab.
Der Aufbau:
- Call mit unterem Strike kaufen
- Call mit oberem Strike verkaufen
- Put mit oberem Strike kaufen
- Put mit unterem Strike verkaufen
Die Legs 1 und 2 bilden einen Bull Call Spread, die Legs 3 und 4 einen Bear Put Spread. Weil die gekauften Optionen teurer sind als die verkauften, zahlen Sie zu Beginn eine Nettoprämie (Debit).
Wirtschaftlich ähnelt der Long Box Spread einer Nullkuponanleihe. Auch diese kaufen Sie bei positivem Zins unter Nennwert und erhalten bei Fälligkeit den vollen Betrag, ohne laufende Zinszahlungen.
Anleger nutzen den Long Box Spread, um Liquidität für einen festen Zeitraum nahe dem Geldmarktzins anzulegen. Ob das attraktiv ist, hängt von Preis, Gebühren und Alternativen wie Tagesgeld ab.
Short Box Spread: synthetischer Kredit
Ein Short Box Spread ist ein synthetischer Kredit: Sie erhalten heute eine Prämie und zahlen bei Verfall die Strike-Differenz mal Multiplikator zurück.
Alle vier Legs werden umgekehrt zum Long Box Spread gehandelt:
- Call mit unterem Strike verkaufen
- Call mit oberem Strike kaufen
- Put mit oberem Strike verkaufen
- Put mit unterem Strike kaufen
Die Calls bilden einen Bear Call Spread, die Puts einen Bull Put Spread. Weil die verkauften Optionen teurer sind als die gekauften, wird Ihrem Konto zu Beginn eine Nettoprämie gutgeschrieben (Credit). Im Beispiel erhalten Sie heute 9.750 € und zahlen nach 365 Tagen 10.000 € zurück. Die Finanzierung kostet 250 €, rund 2,56 % p. a. vor Gebühren. Mit 8 € Eröffnungsgebühren erhalten Sie netto nur 9.742 €, die Finanzierungskosten steigen dann auf rund 2,65 % p. a.
Short-Box-Strategie vs. Margin-Kredit
Die Short-Box-Strategie beschafft Liquidität zu einem impliziten Zins, der oft unter dem Margin-Zins eines Brokers liegt.
Ein Margin-Kredit ist variabel verzinst und enthält einen Aufschlag. Der implizite Zins orientiert sich dagegen am Marktzins und steht beim Einstieg für die gesamte Laufzeit fest.
Ein hypothetischer Vergleich: Ein Anleger benötigt 9.750 € für ein Jahr. Über den Short Box Spread fallen im Beispiel 250 € Zinsen vor Gebühren an. Bei einem angenommenen Margin-Zins von 5 % p. a. wären es rund 488 €. Der tatsächliche Abstand hängt vom Zinsniveau ab; die Konditionen für einen Wertpapierkredit über LYNX sind separat ausgewiesen.
Hinweis: Ein Short Box Spread unterliegt Margin-Anforderungen. Wie viel der vereinnahmten Prämie tatsächlich frei verfügbar ist, hängt von diesen Anforderungen ab. Ein Zinsvorteil gegenüber dem Margin-Kredit ist nicht garantiert.
Long vs. Short Box Spread im Vergleich
Long Box Spread und Short Box Spread unterscheiden sich vor allem in der Richtung der Zahlungsströme.
| Merkmal | Long Box Spread synthetische Geldanlage | Short Box Spread synthetischer Kredit |
|---|---|---|
| Prämie heute | − zahlen (Debit) | + erhalten (Credit) |
| Bei Verfall | + Strike-Differenz × Multiplikator erhalten | − Strike-Differenz × Multiplikator zahlen |
| Wirtschaftliche Entsprechung | Geldanlage, ähnlich einer Nullkuponanleihe | Kredit mit festem Zins |
| Kombination | Bull Call Spread + Bear Put Spread | Bear Call Spread + Bull Put Spread |
| Typischer Einsatzzweck | Liquidität verzinst anlegen | Liquidität beschaffen |
| Vergleichszins | Geldmarkt, kurzlaufende Staatsanleihen | Margin- bzw. Kreditzins des Brokers |
Box Spread Beispiel: Schritt für Schritt gerechnet
Das folgende hypothetische Beispiel rechnet einen Long Box Spread auf den Euro Stoxx 50 vollständig durch, einschließlich der Eröffnungsgebühren.
Optionen auf den Euro Stoxx 50 (OESX) werden an der Eurex gehandelt, sind europäisch ausübbar und werden bar abgerechnet. Der Index notiert bei 5.500 Punkten. Ein Anleger kauft je einen Kontrakt der vier Optionen mit den Strikes 5.000 und 6.000, gleichem Verfall und 365 Tagen Restlaufzeit:
- Strike-Differenz: 6.000 − 5.000 = 1.000 Punkte
- Auszahlung bei Verfall: 1.000 Punkte × 10 € = 10.000 €
- Preis der Box: Die vier Legs kosten netto 975 Punkte, also 975 × 10 € = 9.750 €
- Bruttoertrag: 10.000 € − 9.750 € = 250 €
- Impliziter Zins: Berechnung mit der folgenden Formel
rimpl = (Auszahlung ÷ Preis − 1) × 365 ÷ T
Eingesetzt ergibt sich: (10.000 € ÷ 9.750 € − 1) × 365 ÷ 365 = 2,56 % p. a. vor Kosten. T ist die Restlaufzeit in Tagen. Alle Zinssätze in diesem Artikel sind einfach auf Basis von 365 Tagen annualisiert (ACT/365).
Für Optionen auf den Euro Stoxx 50 berechnet LYNX 2 € je Kontrakt und Transaktion. Im vereinfachten Beispiel berücksichtigen wir nur die Eröffnung der vier Legs, also 8 €. Der gesamte Anfangseinsatz beträgt damit 9.758 €. Ohne weitere Kosten ergibt sich ein Nettoertrag von 242 € und ein Nettozins von rund 2,48 % p. a. (242 € ÷ 9.758 €). Bei Ausübung oder Zuteilung zum Verfall und bei vorzeitigem Schließen können weitere Gebühren anfallen, die den Nettozins zusätzlich senken. Die aktuellen Gebühren für Optionen finden Sie unter Preise & Konditionen.
Bei US-Optionen wie SPX sind es 3,50 US-Dollar je Kontrakt und Transaktion. Wegen des Multiplikators von 100 US-Dollar sind die Beträge dort größer: Eine SPX-Box mit 1.000 Punkten Strike-Differenz zahlt 100.000 US-Dollar aus, die Eröffnung kostet 14 US-Dollar. Wie stark Gebühren ins Gewicht fallen, hängt aber auch von der Laufzeit ab. Bei sehr kurzen Laufzeiten belasten selbst kleine Beträge den annualisierten Zins spürbar.
| Position | Wert |
|---|---|
| Basiswert | Euro Stoxx 50 Optionen OESX, europäisch, Barausgleich |
| Indexstand bei Eröffnung | 5.500 Punkte |
| Unterer Strike | 5.000 |
| Oberer Strike | 6.000 |
| Multiplikator | 10 € je Indexpunkt |
| Preis der Box | 975 Punkte |
| Preis der Optionen vor Gebühren | −9.750 € |
| Auszahlung bei Verfall | +10.000 € |
| Bruttoertrag vor Gebühren | +250 € |
| Laufzeit | 365 Tage |
| Impliziter Zins vor Kosten | ca. 2,56 % p. a. |
| Eröffnungsgebühren 4 Legs × 2 € | −8 € |
| Gesamter Anfangseinsatz inkl. Eröffnungsgebühren | −9.758 € |
| Nettoertrag ohne weitere Kosten | +242 € |
| Nettozins 242 € ÷ 9.758 €, ohne weitere Kosten | ca. 2,48 % p. a. |
Hinweis: Hypothetisches Beispiel zur Veranschaulichung, ohne Berücksichtigung von Steuern, Margin-Anforderungen und möglichen Gebühren bei Ausübung oder Zuteilung. Maßgeblich ist das aktuelle Preisverzeichnis von LYNX.
Impliziter Zinssatz und Put-Call-Parität
Der implizite Zinssatz eines Box Spreads liegt in der Regel nahe am Zins für Staatsanleihen gleicher Laufzeit und Währung.
Bei SPX-Optionen orientiert er sich an US-Staatsanleihen (Treasury Bills), bei Euro-Stoxx-50-Optionen am Euro-Zinsniveau. Weicht der Preis deutlich ab, nutzen professionelle Marktteilnehmer das Gegengeschäft. Verglichen wird mit gleicher Laufzeit, Währung und Zinskonvention: eine Box mit 90 Tagen Restlaufzeit mit einem 90-Tage-Zins.
Theoretische Grundlage ist die Put-Call-Parität. Sie beschreibt das Preisverhältnis von Call und Put mit gleichem Strike und gleichem Verfall, hier vereinfacht ohne Dividenden:
C − P = S − K ÷ (1 + r × T ÷ 365)
C und P sind die Preise von Call und Put, S ist der Kurs des Basiswerts und K der Strike. Ein Box Spread verbindet diese Gleichung für zwei Strikes. Der Kurs S und Dividendeneffekte fallen dabei heraus. Übrig bleibt der Barwert der Strike-Differenz. Preisabweichungen von der Parität sind selten und nach Gebühren und Geld-Brief-Spannen für Privatanleger meist nicht nutzbar.
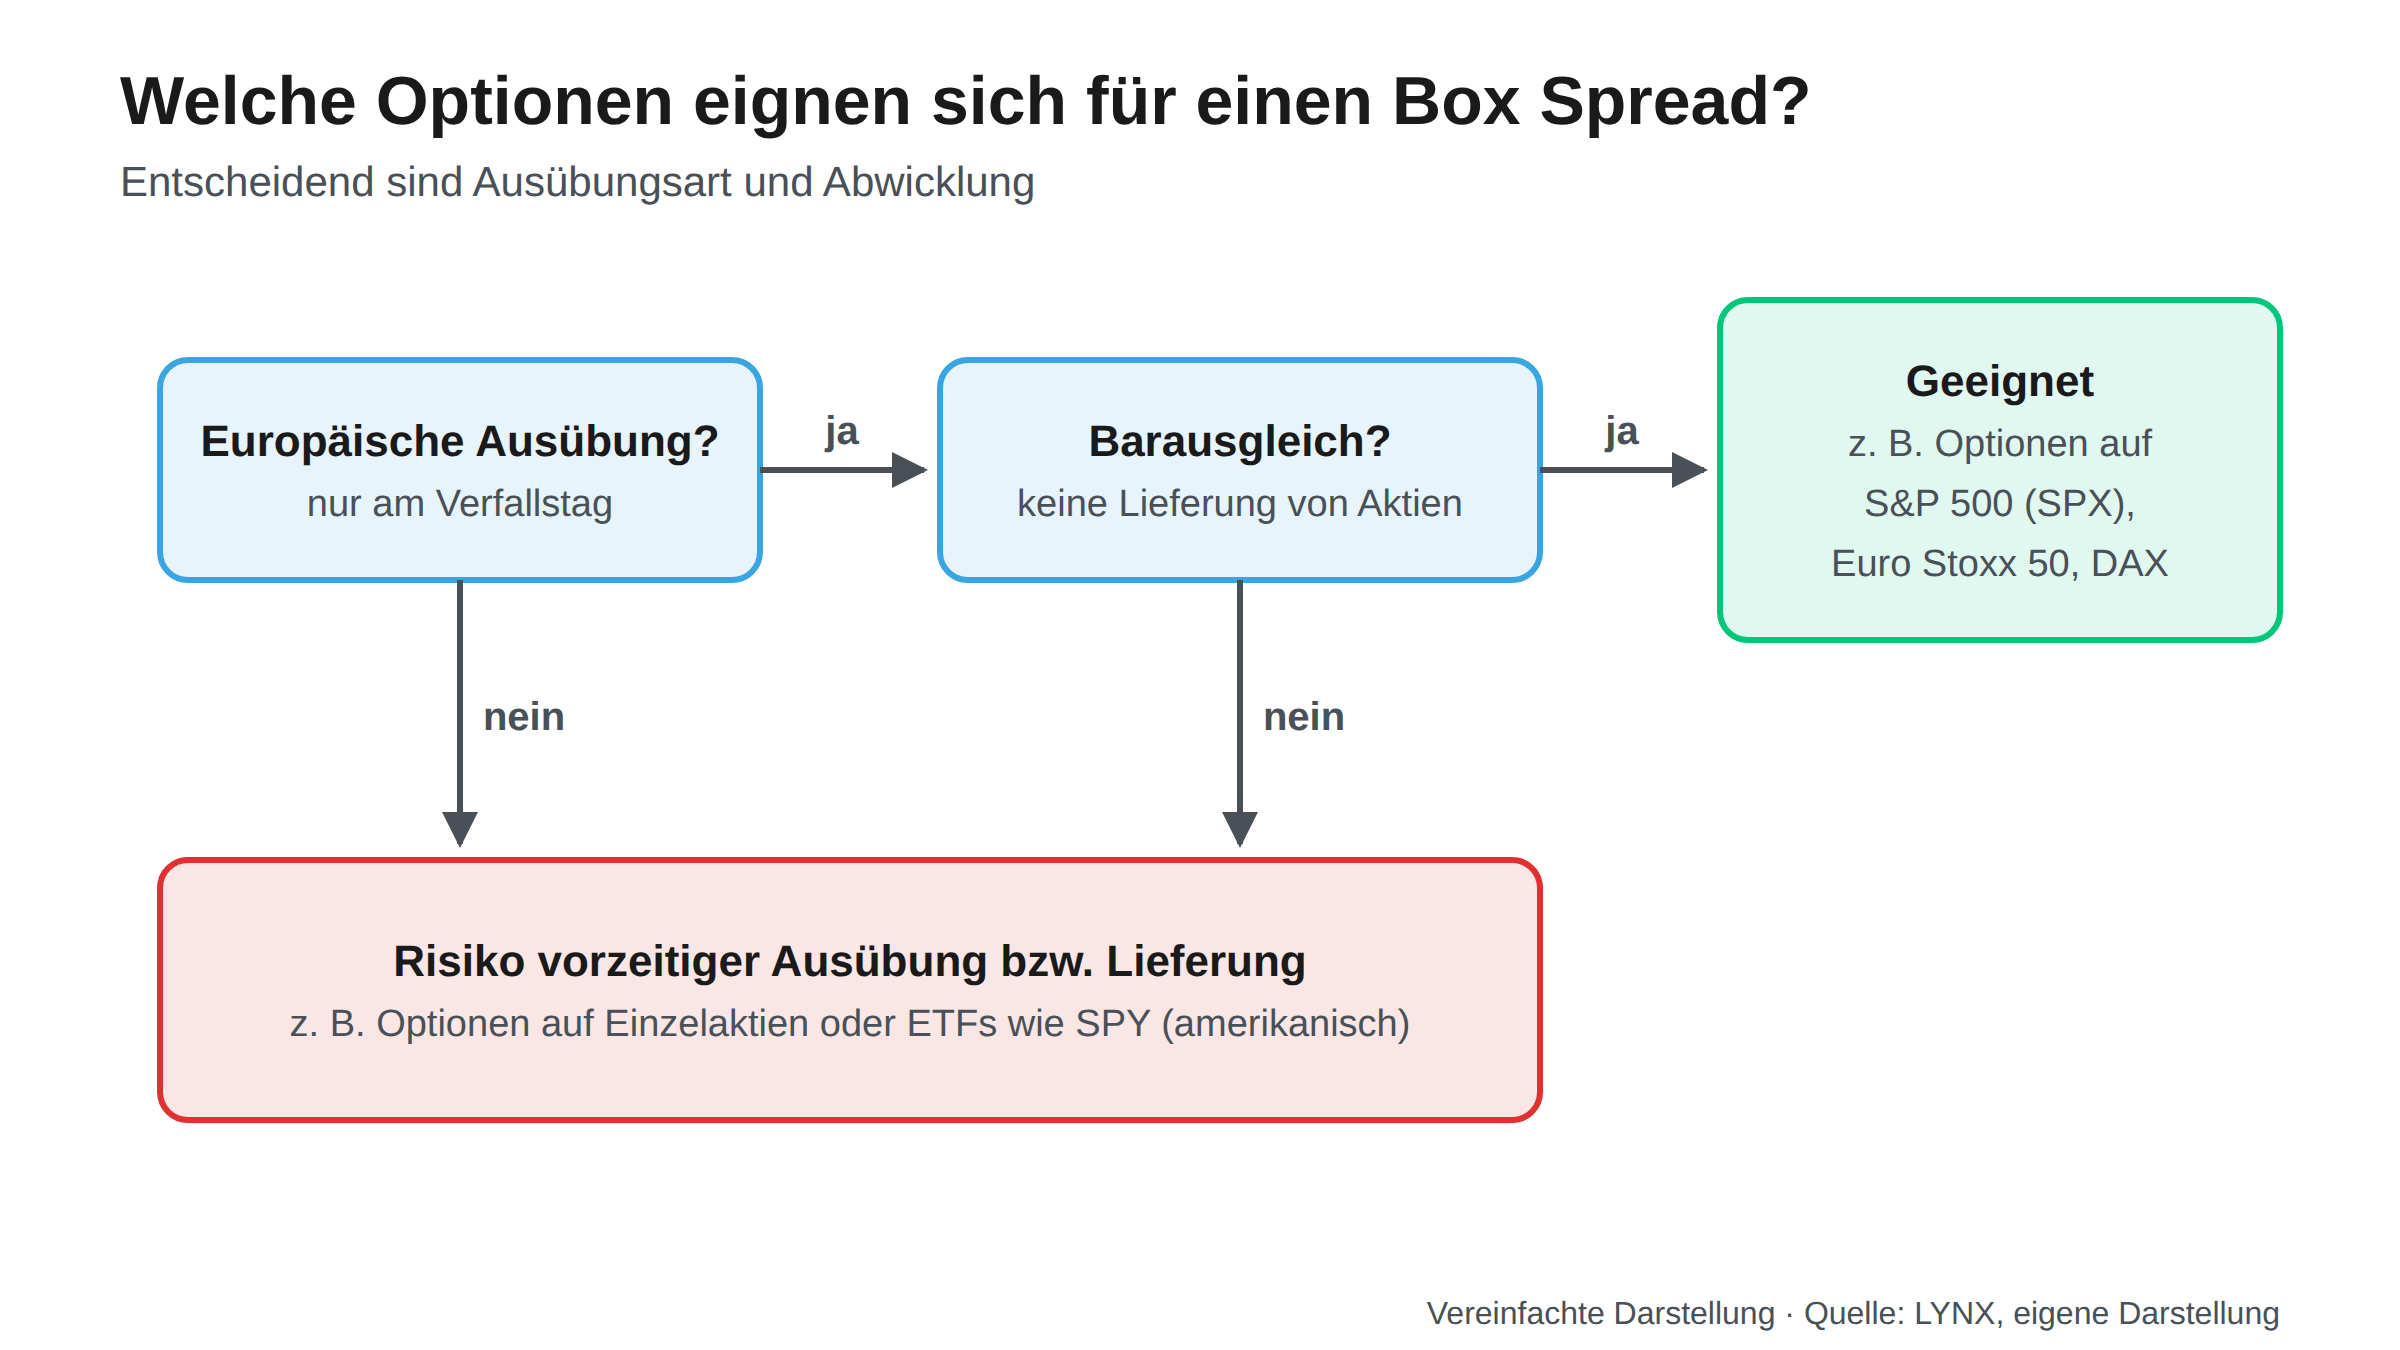
Welche Optionen eignen sich für einen Box Spread?
Für einen Box Spread eignen sich vor allem europäische Index-Optionen mit Barausgleich.
Europäische Optionen können nur am Verfallstag ausgeübt werden. Barausgleich bedeutet, dass bei Verfall nur Geld fließt und keine Aktien geliefert werden. Gängige Beispiele sind:
- Optionen auf den S&P 500 (SPX) an der Cboe, Multiplikator 100 US-Dollar
- Optionen auf den Euro Stoxx 50 (OESX) an der Eurex, Multiplikator 10 €
- Optionen auf den DAX (ODAX) an der Eurex, Multiplikator 5 €
Wichtig ist, dass alle vier Legs im Verhältnis 1:1:1:1 denselben Basiswert, Multiplikator und Verfallstermin sowie identische Abrechnungsbedingungen haben. Bei SPX gibt es zum Beispiel Standardoptionen, die zum Eröffnungskurs am Verfallstag abgerechnet werden (AM), und Wochenoptionen (SPXW), die zum Schlusskurs abgerechnet werden (PM), auch am selben Verfallstag. Werden beide Serien gemischt, ist die Auszahlung nicht mehr fest.
Amerikanische Optionen, etwa auf Einzelaktien oder auf ETFs wie den SPY, können dagegen jederzeit bis zum Verfall ausgeübt werden. Das betrifft vor allem verkaufte Optionen, die tief im Geld liegen, zum Beispiel einen Call kurz vor einem Dividendentermin. Wird ein verkauftes Leg vorzeitig ausgeübt, zerfällt die Box: Statt der festen Auszahlung entsteht eine Aktienposition, die zusätzliche Finanzierungs-, Dividenden- und Margin-Risiken mit sich bringen kann. Wie viel Kursrisiko verbleibt, hängt von den übrigen Legs ab. Die Folgen können den erwarteten Zinsertrag deutlich übersteigen.
Praxis-Tipp: Index-Optionen auf Euro Stoxx 50, DAX und S&P 500 können Sie über LYNX direkt handeln. Mehr dazu auf der Seite Optionen handeln über LYNX.
Risiken des Box Spreads
Ein Box Spread hat ein geringes Marktrisiko, ist aber nicht frei von Risiken.
Die feste Auszahlung gilt nur, wenn alle vier Legs bis zum Verfall bestehen bleiben:
| Risiko | Ursache | Gegenmaßnahme |
|---|---|---|
| Vorzeitige Ausübung | Amerikanische Optionen sind jederzeit ausübbar; bei vorzeitiger Zuteilung zerfällt die Box. | Europäische Optionen verwenden, bevorzugt mit Barausgleich |
| Unvollständige Ausführung | Einzeln eingegebene Legs oder nicht garantierte Kombinationen werden nur teilweise ausgeführt. | Kombinationsorder mit Nettolimit nutzen und prüfen, ob die Ausführung aller Legs garantiert ist |
| Kosten und Geld-Brief-Spanne | Vier Kontrakte verursachen Provisionen; die Geld-Brief-Spanne der Kombination schmälert den Zins. | Liquide Strikes wählen, alle Kosten inklusive Ausübung einrechnen |
| Zinsänderung (Rho) | Steigende Zinsen senken den Wert der Long-Box vor Verfall, sinkende Zinsen belasten die Short-Box. | Laufzeit passend zum Anlagehorizont wählen |
| Abweichende Abrechnung | Legs mit unterschiedlichem Abrechnungszeitpunkt (z. B. SPX AM und SPXW PM) zahlen keinen festen Betrag. | Alle Legs aus derselben Serie mit identischer Abrechnung wählen |
| Margin und Liquidität | Beim Short Box Spread können Margin-Anforderungen steigen. | Puffer auf dem Konto halten, Margin-Bedarf vorab prüfen |
Das Zinsänderungsrisiko betrifft vor allem Anleger, die vor Verfall schließen. Ein Long Box Spread reagiert auf Zinsen wie eine Anleihe; bei den Optionsgriechen heißt diese Kennzahl Rho. Steigt der Marktzins kurz nach dem Kauf von 2,56 % auf 3,56 % p. a., sinkt der faire Wert der Box von 9.750 € auf rund 9.656 €. Wer dann verkauft, realisiert rund 94 € Verlust vor Gebühren; bei Verfall sind es dagegen wieder 10.000 €. Beim Short Box Spread ist es umgekehrt: Sinkende Zinsen verteuern den Rückkauf vor Verfall.
Vor- und Nachteile auf einen Blick
Der Box Spread bietet eine kalkulierbare Auszahlung, verlangt aber eine sorgfältige Ausführung.
| Vorteile | Nachteile |
|---|---|
| ✓ Feste Auszahlung bei Verfall, unabhängig vom Kurs | ✗ Geringe Marge: Provisionen und Geld-Brief-Spanne schmälern die Rendite bzw. verteuern die Finanzierung |
| ✓ Zinsniveau nahe an Staatsanleihen gleicher Laufzeit | ✗ Praktisch nur mit europäischen Optionen sinnvoll, bevorzugt mit Barausgleich |
| ✓ Short Box Spread: impliziter Zins oft unter dem Margin-Zins (nicht garantiert) | ✗ Komplexer Aufbau aus vier Legs mit Ausführungsrisiko |
| ✓ Abwicklung über die zentralen Gegenparteien der Börsen (z. B. Eurex Clearing, OCC) | ✗ Wertschwankungen vor Verfall durch Zinsänderungen (Rho) |
Box Spread über LYNX umsetzen
Über LYNX geben Sie einen Box Spread als Kombinationsorder ein, damit alle vier Legs gemeinsam zu einem Nettolimit gehandelt werden.
Prüfen Sie dabei, ob die gewählte Kombination und ihr Routing eine gemeinsame Ausführung aller Legs gewährleisten (garantierte Kombination). Bei nicht garantierten Kombinationen können unvollständige Positionen entstehen. Ein Werkzeug für die Eingabe ist der ComboTrader. Vor dem Absenden prüfen Sie außerdem Nettolimit und Margin-Bedarf.
Praxis-Tipp: Das Nettolimit lässt sich aus dem Zielzins ableiten. Für 2,5 % p. a. nach Eröffnungsgebühren bei 10.000 € Auszahlung, 365 Tagen Laufzeit und 8 € Gebühren gilt: 10.000 € ÷ 1,025 − 8 € = rund 9.748,10 €. Ein Limit von 974,8 Punkten (9.748 €) erreicht damit mindestens 2,5 % p. a. Fallen bei Verfall weitere Gebühren an, muss das Limit entsprechend niedriger liegen.
Häufige Fragen zum Box Spread
Was ist ein Box Spread einfach erklärt?
Ein Box Spread ist eine Optionsstrategie aus vier Optionen. Die Long-Box zahlt bei Verfall unabhängig vom Kurs immer die Differenz der beiden Strikes mal Kontraktmultiplikator aus. Die Differenz zwischen heutigem Preis und Auszahlung entspricht einem Zins, ähnlich einer Geldanlage oder einem Kredit.
Ist ein Box Spread risikolos?
Nein. Ein Box Spread hat ein geringes Marktrisiko, doch es bleiben Risiken: vorzeitige Ausübung bei amerikanischen Optionen, unvollständige Ausführung der Legs, unterschiedliche Abrechnungsbedingungen, Gebühren, Zinsänderungen bei vorzeitigem Schließen und Margin-Anforderungen beim Short Box Spread. Die feste Auszahlung gilt nur bei Verfall.
Was ist der Unterschied zwischen Long Box Spread und Short Box Spread?
Beim Long Box Spread zahlen Sie heute einen Preis und erhalten bei Verfall die Strike-Differenz mal Multiplikator, ähnlich einer Geldanlage. Beim Short Box Spread erhalten Sie heute eine Prämie und zahlen bei Verfall diesen Betrag zurück, ähnlich einem Kredit mit festem Zins.
Wofür nutzt man eine Short-Box-Strategie?
Die Short-Box-Strategie dient der Finanzierung. Anleger beschaffen sich damit Liquidität zu einem impliziten Zins, der sich am Marktzins der Laufzeit orientiert und oft unter dem Margin-Zins liegt. Ein Vorteil ist nicht garantiert.
Welche Box Spread Option eignet sich: europäisch oder amerikanisch?
Für einen Box Spread eignen sich europäische Optionen mit Barausgleich, etwa auf den S&P 500 (SPX), den Euro Stoxx 50 oder den DAX. Amerikanische Optionen können vorzeitig ausgeübt werden. Dann zerfällt die Box, und es können zusätzliche Risiken und Kosten entstehen.
Wie hoch ist der Zins bei einem Box Spread?
Der Zins eines Box Spreads liegt meist nahe am Zins für Staatsanleihen gleicher Laufzeit und Währung. Berechnet wird er einfach annualisiert mit: (Auszahlung ÷ Preis − 1) × 365 ÷ Laufzeit in Tagen. Gebühren senken die Nettorendite des Long Box Spreads und erhöhen die Finanzierungskosten des Short Box Spreads, besonders bei kleinen Positionen und kurzen Laufzeiten.
Fazit
Ein Box Spread ist eine Optionsstrategie, die das Kursrisiko weitgehend ausschaltet und den Zinsanteil der Optionspreise nutzbar macht.
Der Long Box Spread wirkt wie eine Geldanlage, der Short Box Spread wie ein Kredit mit festem Zins. Entscheidend sind europäische Optionen mit Barausgleich, eine Kombinationsorder und eine realistische Kostenrechnung. Risiken entstehen vor allem durch vorzeitige Ausübung, Zinsänderungen bei vorzeitigem Schließen und Margin-Anforderungen beim Short Box Spread.
Strategie erst ausprobieren: Mit einem Paper-Trading-Testzugang über LYNX lernen Sie die Handelsplattform kennen und können die Eingabe einer Kombinationsorder ohne echtes Kapital üben.
Weiterlesen
Risikohinweis: Optionen sind komplexe und riskante Anlageprodukte, die nicht für alle Anleger geeignet sind. Ihr Verlust kann Ihre Einlage übersteigen. Die Beispiele dienen der Veranschaulichung, berücksichtigen Transaktionskosten nur dort, wo sie ausdrücklich genannt sind, und stellen keine Anlageberatung dar.