
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Das Rho gibt an, um wie viel sich der Optionspreis verändert, wenn der risikofreie Zinssatz um einen Prozentpunkt steigt oder fällt.
- Calls haben ein positives Rho, Puts ein negatives: Steigende Zinsen verteuern Calls und verbilligen Puts.
- Der Betrag des Rhos wächst in der Regel mit der Restlaufzeit. Bei kurzlaufenden Optionen ist der Effekt meist gering.
- Wichtig wird Rho vor allem bei langlaufenden Optionen und wenn sich das Zinsniveau deutlich ändert.
Inhalt
Was ist das Rho einer Option?
Das Rho einer Option gibt an, um wie viel sich der Optionspreis theoretisch verändert, wenn der risikofreie Zinssatz um einen Prozentpunkt steigt oder fällt.
Gemeint ist der Zins für eine sichere Geldanlage mit gleicher Laufzeit und Währung, etwa für kurzlaufende Staatsanleihen. Er geht in Optionspreismodelle wie das Black-Scholes-Modell ein, weil bei einer Option Zahlungen zu unterschiedlichen Zeitpunkten fließen: die Prämie heute, der Ausübungspreis erst bei Ausübung.
Rho wird üblicherweise je Prozentpunkt Zinsänderung angegeben. Ein Rho von 2,90 bedeutet: Steigt der Zinssatz um einen Prozentpunkt, steigt der Optionspreis um etwa 2,90 Geldeinheiten (zum Beispiel Euro oder US-Dollar) je Einheit des Basiswerts. Für den Wert eines Kontrakts wird das Rho mit dem Multiplikator multipliziert. Als Symbol dient das griechische ρ.
Wie verändert Rho den Optionspreis?
Steigt der Zinssatz, steigt der Wert von Call-Optionen um etwa das Rho je Prozentpunkt, während der Wert von Put-Optionen um den Betrag ihres Rhos sinkt.
Beispiel Call: Eine Index-Call-Option am Geld mit Ausübungspreis 560 und einem Jahr Restlaufzeit kostet 36,80 Euro, ihr Rho liegt bei 2,90. Steigt der Zinssatz von 2 auf 3 Prozent, erhöht sich die Prämie theoretisch auf 39,77 Euro.
36,80 € + 2,90 € ≈ 39,70 €
Die genaue Neuberechnung ergibt 39,77 Euro, weil sich das Rho bei der Zinsänderung selbst leicht verändert. Für kleine Zinsänderungen ist das Rho eine gute Näherung.
Beispiel Put: Die Put-Option mit gleichem Ausübungspreis und gleicher Laufzeit kostet 25,71 Euro und hat ein Rho von −2,59. Steigt der Zinssatz um einen Prozentpunkt, sinkt ihre Prämie auf rund 23,22 Euro.
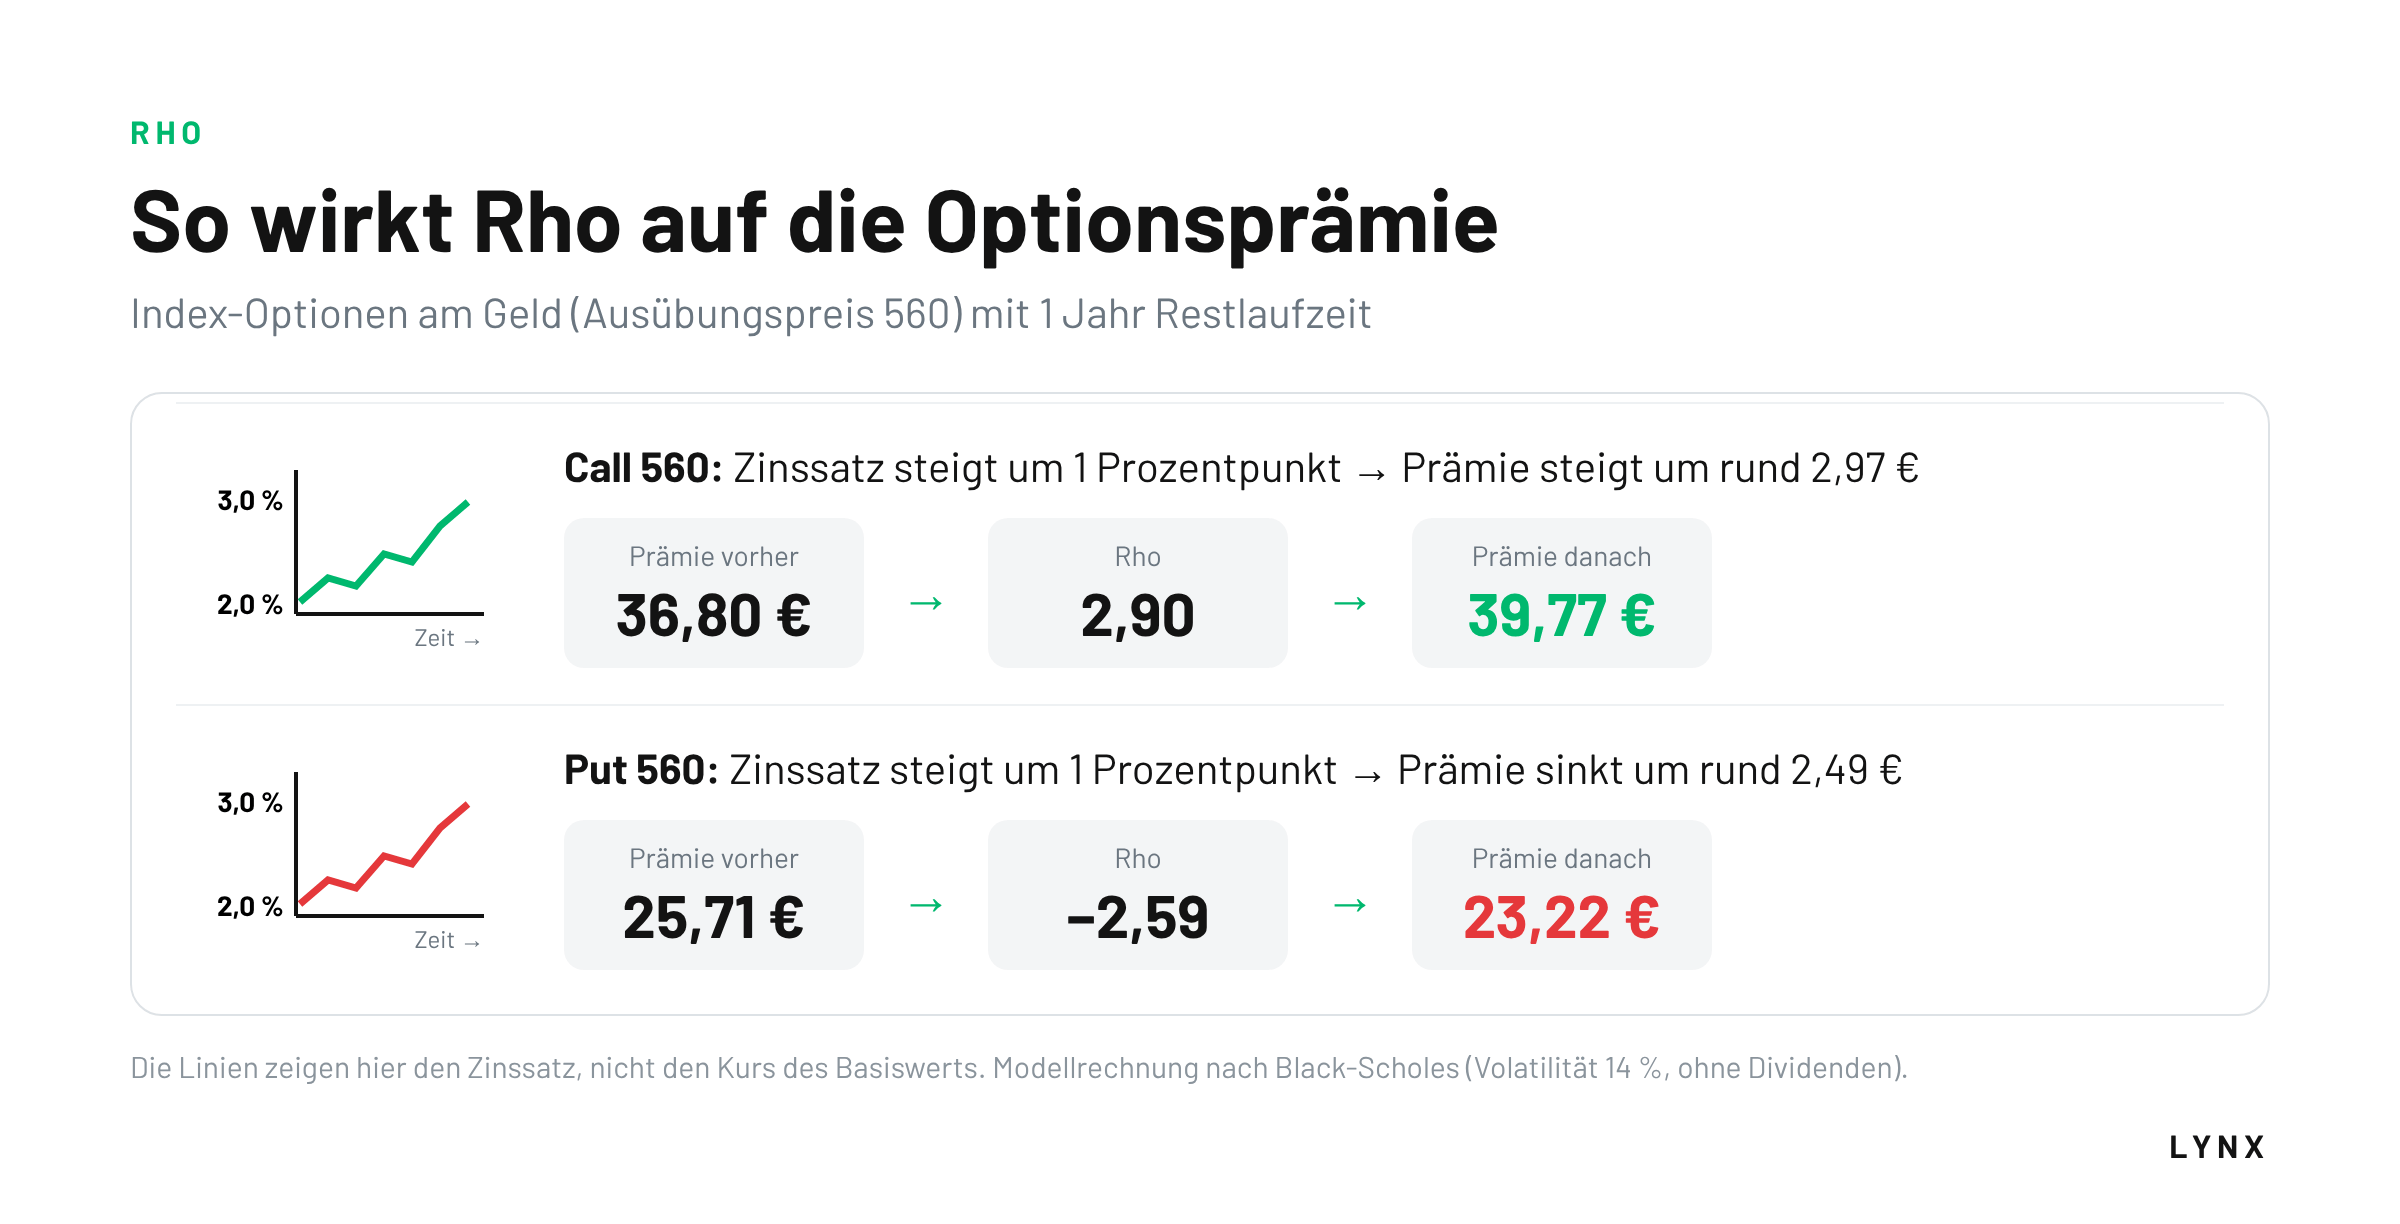
Bei einer Zinssenkung kehrt sich die Wirkung um: Fällt der Zinssatz von 2 auf 1 Prozent, sinkt die Prämie des Calls auf rund 33,96 Euro, die Prämie des Puts steigt auf rund 28,39 Euro. Bei sinkenden Zinsen verlieren Calls also an Wert, Puts gewinnen.
Zum Vergleich: Dieselbe Call-Option hat ein Vega von rund 2,18. Eine Zinsänderung um einen Prozentpunkt wirkt hier also etwa so stark wie eine Veränderung der impliziten Volatilität um rund 1,3 Prozentpunkte. Zinsen ändern sich allerdings meist deutlich langsamer als die Volatilität.
Warum haben Calls ein positives und Puts ein negatives Rho?
Calls haben ein positives Rho, weil höhere Zinsen den Kapitalvorteil gegenüber dem Direktkauf des Basiswerts vergrößern; Puts haben ein negatives Rho, weil der später erhaltene Ausübungspreis bei höheren Zinsen heute weniger wert ist.
Call: Wer einen Call kauft statt des Basiswerts, zahlt heute nur die Prämie. Den Ausübungspreis zahlt er erst bei Ausübung und kann das Kapital bis dahin verzinst anlegen. Je höher der Zins, desto wertvoller ist dieser Aufschub, und desto mehr ist der Call wert.
Put: Wer einen Put besitzt, kann den Basiswert zum Ausübungspreis verkaufen, erhält das Geld aber erst bei Ausübung. Je höher der Zins, desto geringer ist der heutige Wert (Barwert) dieser späteren Zahlung, und desto weniger ist der Put wert.
Bei bar abgerechneten Index-Optionen wird statt Basiswert und Ausübungspreis nur der Differenzbetrag ausgezahlt. Am Zinseffekt auf den Optionspreis ändert das nichts.
Den Zusammenhang veranschaulicht die Put-Call-Parität. Sie verbindet Call (C), Put (P), den Kurs des Basiswerts (S) und den Ausübungspreis (K), der mit dem Zinssatz r über die Restlaufzeit T (in Jahren) abgezinst wird. Für europäische Optionen ohne Dividenden gilt bei stetiger Verzinsung:
C − P = S − K × e−r × T
Im Beispiel: 36,80 − 25,71 = 11,09 und 560 − 560 × e−0,02 × 1 ≈ 11,09.
Steigt der Zins r, wird der abgezinste Ausübungspreis kleiner, und die Differenz C − P wird größer: Der Call wird im Verhältnis zum Put teurer. Diesen Zusammenhang nutzt auch der Box Spread, dessen Preis fast ausschließlich vom Zinsniveau abhängt.
Wie hängt Rho von der Restlaufzeit ab?
Je länger die Restlaufzeit einer Option, desto stärker reagiert sie in der Regel auf Zinsänderungen; bei kurzlaufenden Optionen wirken Zinsänderungen kaum.
Die Tabelle zeigt Prämie und Rho von Index-Optionen am Geld (Ausübungspreis 560) bei unterschiedlichen Restlaufzeiten. Das Rho des Calls steigt von 0,23 bei 30 Tagen auf 5,82 bei zwei Jahren, das Rho des Puts dem Betrag nach von 0,23 auf 4,94:
| Restlaufzeit | Call-Prämie | Rho Call | Put-Prämie | Rho Put |
|---|---|---|---|---|
| 30 Tage | 9,43 € | 0,23 | 8,51 € | −0,23 |
| 90 Tage | 16,91 € | 0,71 | 14,15 € | −0,67 |
| 180 Tage | 24,71 € | 1,42 | 19,21 € | −1,31 |
| 1 Jahr | 36,80 € | 2,90 | 25,71 € | −2,59 |
| 2 Jahre | 55,15 € | 5,82 | 33,19 € | −4,94 |
Der Grund: Je länger die Laufzeit, desto länger wirkt der Zinsvorteil, und desto stärker wird der Ausübungspreis abgezinst. Auch der Geldstatus spielt eine Rolle: Bei gleichem Ausübungspreis ist das Rho eines Calls umso höher, je weiter der Indexstand über dem Ausübungspreis liegt, weil die Option dann mit höherer Wahrscheinlichkeit ausgeübt wird. Liegt ein Call weit aus dem Geld, geht sein Rho gegen null. Bei Puts ist es umgekehrt: Je weiter der Indexstand unter dem Ausübungspreis liegt, desto höher ist der Betrag ihres Rhos; Puts weit aus dem Geld haben ein Rho nahe null.
Die Grafik zeigt das Rho einer Index-Call-Option mit Ausübungspreis 560 bei einem Jahr und bei 60 Tagen Restlaufzeit. Anders als Gamma und Vega erreicht Rho sein Maximum nicht in der Nähe des Geldes, sondern steigt mit dem Indexstand weiter an:
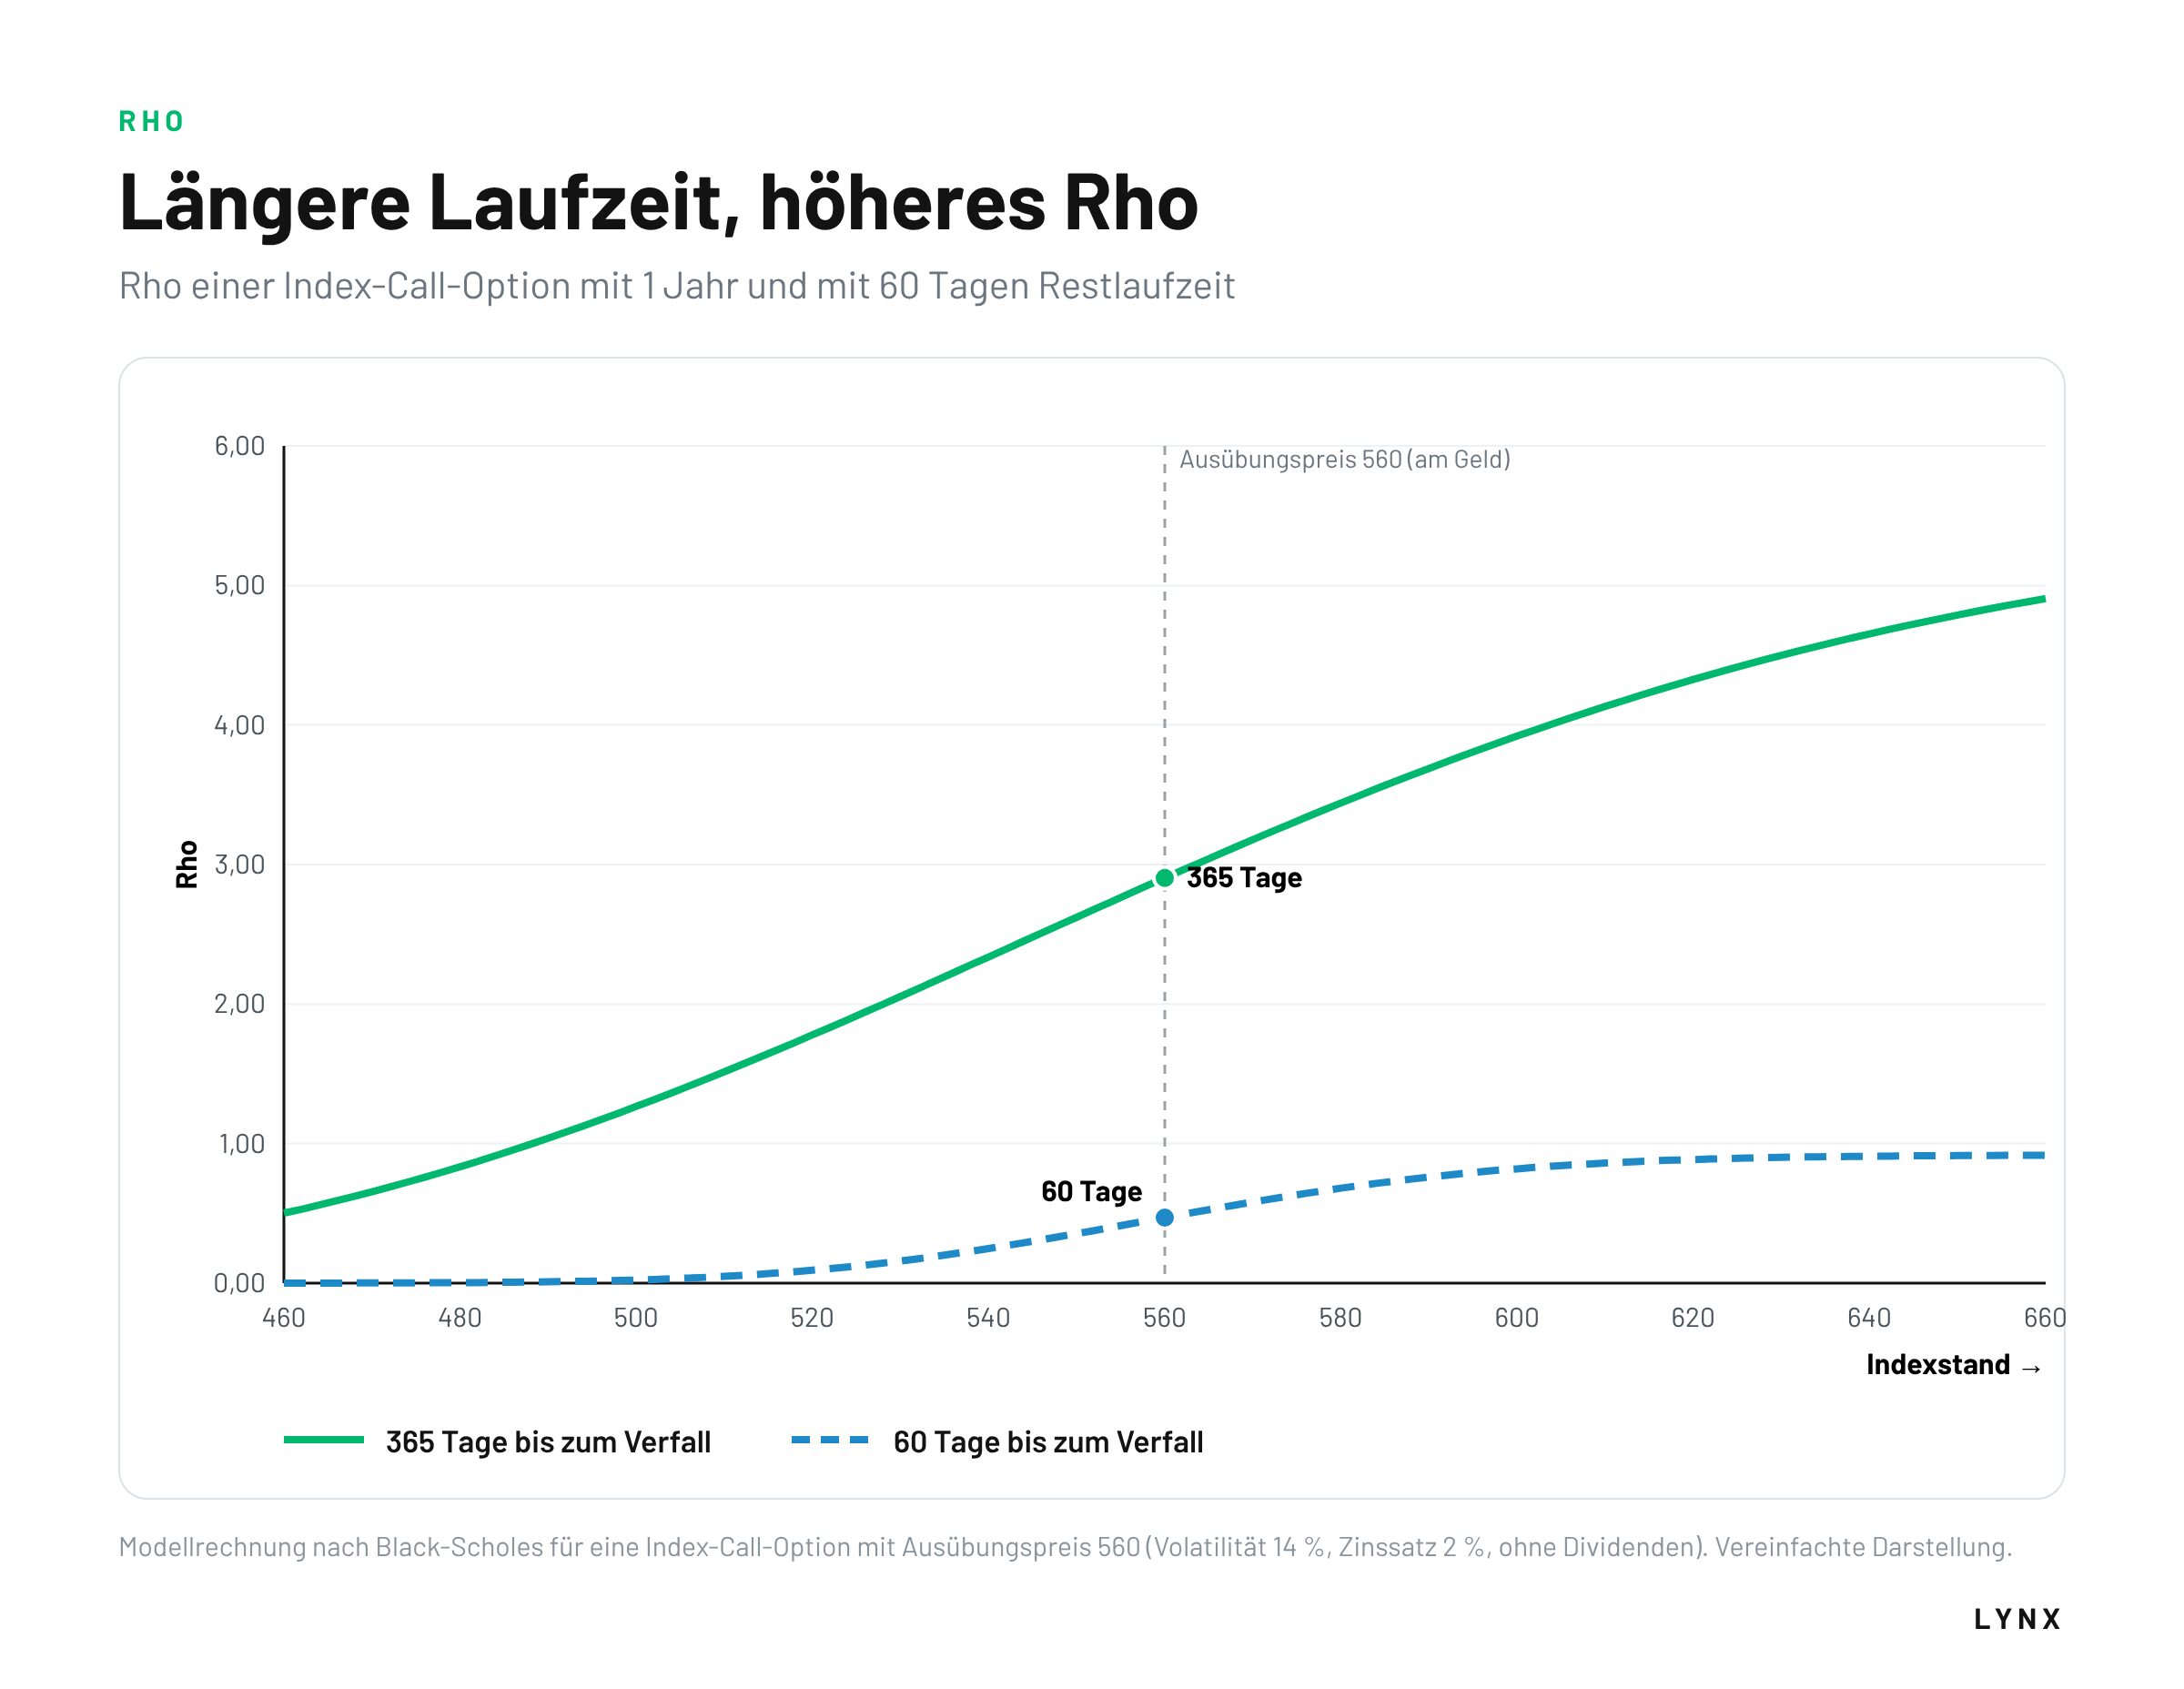
Hinweis: Die Werte sind eine Modellrechnung nach Black-Scholes (europäische Index-Optionen, Ausübungspreis 560, Volatilität 14 %, Zinssatz 2 % bei stetiger Verzinsung, ohne Dividenden). Reale Optionsgriechen hängen von Markt, Laufzeit, Volatilität und Dividenden ab.
In der Praxis wird Rho deshalb vor allem bei langlaufenden Optionen beachtet, in den USA etwa bei sogenannten LEAPS, die häufig mehrjährige Laufzeiten haben. Bei Tages-, Wochen- und Monatsoptionen spielt es meist keine nennenswerte Rolle.
Was bedeutet Rho für Käufer und Stillhalter?
Käufer von Calls und Verkäufer von Puts profitieren von steigenden Zinsen; Käufer von Puts und Verkäufer von Calls profitieren von fallenden Zinsen.
| Position | Rho | Zinsen steigen | Zinsen fallen |
|---|---|---|---|
| Call Long Call | + | Wert steigt | Wert sinkt |
| Call Short Call | − | Wert der Position sinkt | Wert der Position steigt |
| Put Long Put | − | Wert sinkt | Wert steigt |
| Put Short Put | + | Wert der Position steigt | Wert der Position sinkt |
Für die meisten Optionsstrategien ist Rho eine Nebengröße: Kurs, Zeit und Volatilität wirken in der Regel deutlich stärker. Relevant wird es, wenn Positionen lange laufen oder sich das Zinsniveau schnell verändert, etwa nach überraschenden Entscheidungen der Notenbanken. Wer langlaufende Optionen hält, sollte das Rho deshalb im Blick behalten.
Das Rho zeigt dabei das Zinsänderungsrisiko einer Position. Bei mehreren Optionen lassen sich die Rho-Werte zusammenrechnen: Ein Depot aus zehn langlaufenden Calls mit einem Rho von je 2,90 (Multiplikator 100) gewinnt bei einem Zinsanstieg um einen Prozentpunkt theoretisch rund 2.900 Euro an Wert und verliert bei einer Zinssenkung in ähnlicher Größenordnung. Wer dieses Risiko nicht tragen möchte, kann es mit Positionen mit entgegengesetztem Rho, etwa gekauften Puts, verringern. Dabei verändern sich allerdings auch Delta und die übrigen Kennzahlen der Position.
Häufige Fragen zum Rho
Warum wird Rho oft vernachlässigt?
Bei kurzen Laufzeiten ist das Rho klein, und Zinsen ändern sich meist langsam. Im Vergleich zu Delta, Theta und Vega hat Rho bei den meisten Optionen deshalb nur geringen Einfluss auf den Preis. Bei langlaufenden Optionen kann der Effekt aber spürbar werden.
Was passiert mit Optionspreisen, wenn die Notenbank die Zinsen erhöht?
Unter sonst gleichen Bedingungen steigen die Preise von Call-Optionen, und die Preise von Put-Optionen sinken. Wie stark, zeigt das Rho je Prozentpunkt Zinsänderung. Senkt die Notenbank die Zinsen, gilt das Umgekehrte: Calls verbilligen sich, Puts werden teurer. In der Praxis wird der Zinseffekt oft von Kurs- und Volatilitätsbewegungen überlagert. Zudem wirkt eine Leitzinsänderung nicht eins zu eins auf den Zins im Optionspreis, und erwartete Zinsschritte sind oft schon in den Preisen enthalten.
Welcher Zinssatz wird für Rho verwendet?
Optionspreismodelle verwenden einen risikofreien Zinssatz mit passender Laufzeit und Währung. Für Optionen in Euro orientiert er sich am Euro-Geldmarkt, für US-Optionen zum Beispiel an kurzlaufenden US-Staatsanleihen (Treasury Bills).
Spielen Dividenden eine ähnliche Rolle wie Zinsen?
Ja, aber mit umgekehrter Wirkung. Erwartete Dividenden senken den Wert von Calls und erhöhen den Wert von Puts, weil der Kurs am Ex-Tag rechnerisch um die Dividende sinkt. Die Empfindlichkeit gegenüber der Dividendenrendite wird teils als eigene Kennzahl (Phi oder Epsilon) angegeben.
Weiterlesen

Alles über Optionen:

Volatilität
Griechen