
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Das Omega gibt an, um wie viel Prozent sich der Optionspreis verändert, wenn der Basiswert um 1 Prozent steigt oder fällt.
- Berechnung: Omega = Delta × Kurs des Basiswerts ÷ Optionspreis.
- Der Hebel ist in der Regel bei Optionen aus dem Geld mit kurzer Restlaufzeit und niedriger Volatilität am höchsten.
- Die Hebelwirkung gilt in beide Richtungen: Prozentuale Verluste fallen ähnlich stark aus wie Gewinne.
Inhalt
Was ist das Omega einer Option?
Das Omega einer Option gibt an, um wie viel Prozent sich der Optionspreis theoretisch verändert, wenn der Kurs des Basiswerts um 1 Prozent steigt oder fällt.
Während das Delta die absolute Veränderung des Optionspreises angibt, misst das Omega die Veränderung in Prozent. Es wird deshalb auch als Elastizität oder effektiver Hebel bezeichnet, in englischsprachigen Quellen meist als Lambda (λ). Bei Optionsscheinen ist der Begriff „Omega“ für den effektiven Hebel weit verbreitet.
Ein Omega von 31,7 bedeutet: Steigt der Basiswert um 1 Prozent, steigt der Optionspreis unter sonst gleichen Bedingungen um etwa 31,7 Prozent. Calls haben ein positives Omega, Puts ein negatives, weil ihr Wert bei steigenden Kursen sinkt.
Wie berechnet man das Omega?
Das Omega ergibt sich aus dem Delta, multipliziert mit dem Kurs des Basiswerts und geteilt durch den Optionspreis.
Omega = Delta × Kurs des Basiswerts ÷ Optionspreis
Beispiel: Ein Index notiert bei 560 Punkten. Eine Call-Option mit Ausübungspreis 560 und 30 Tagen Restlaufzeit kostet 8,97 Euro und hat ein Delta von 0,508. Daraus folgt:
0,508 × 560 ÷ 8,97 ≈ 31,7
Delta und Optionspreis zeigen Handelsplattformen in der Regel in der Optionskette an. Mit der Formel lässt sich das Omega daraus schnell selbst berechnen.
Wie verändert Omega den Optionspreis?
Steigt der Basiswert um 1 Prozent, steigt der Preis eines Calls um etwa das Omega in Prozent; fällt der Basiswert, verliert der Call ähnlich stark an Wert.
Im Beispiel steigt der Index um 1 Prozent auf 565,60 Punkte. Der Call verteuert sich von 8,97 Euro auf 12,09 Euro, das sind 34,8 Prozent. Fällt der Index um 1 Prozent auf 554,40 Punkte, sinkt der Call auf 6,40 Euro, ein Verlust von rund 28,6 Prozent.
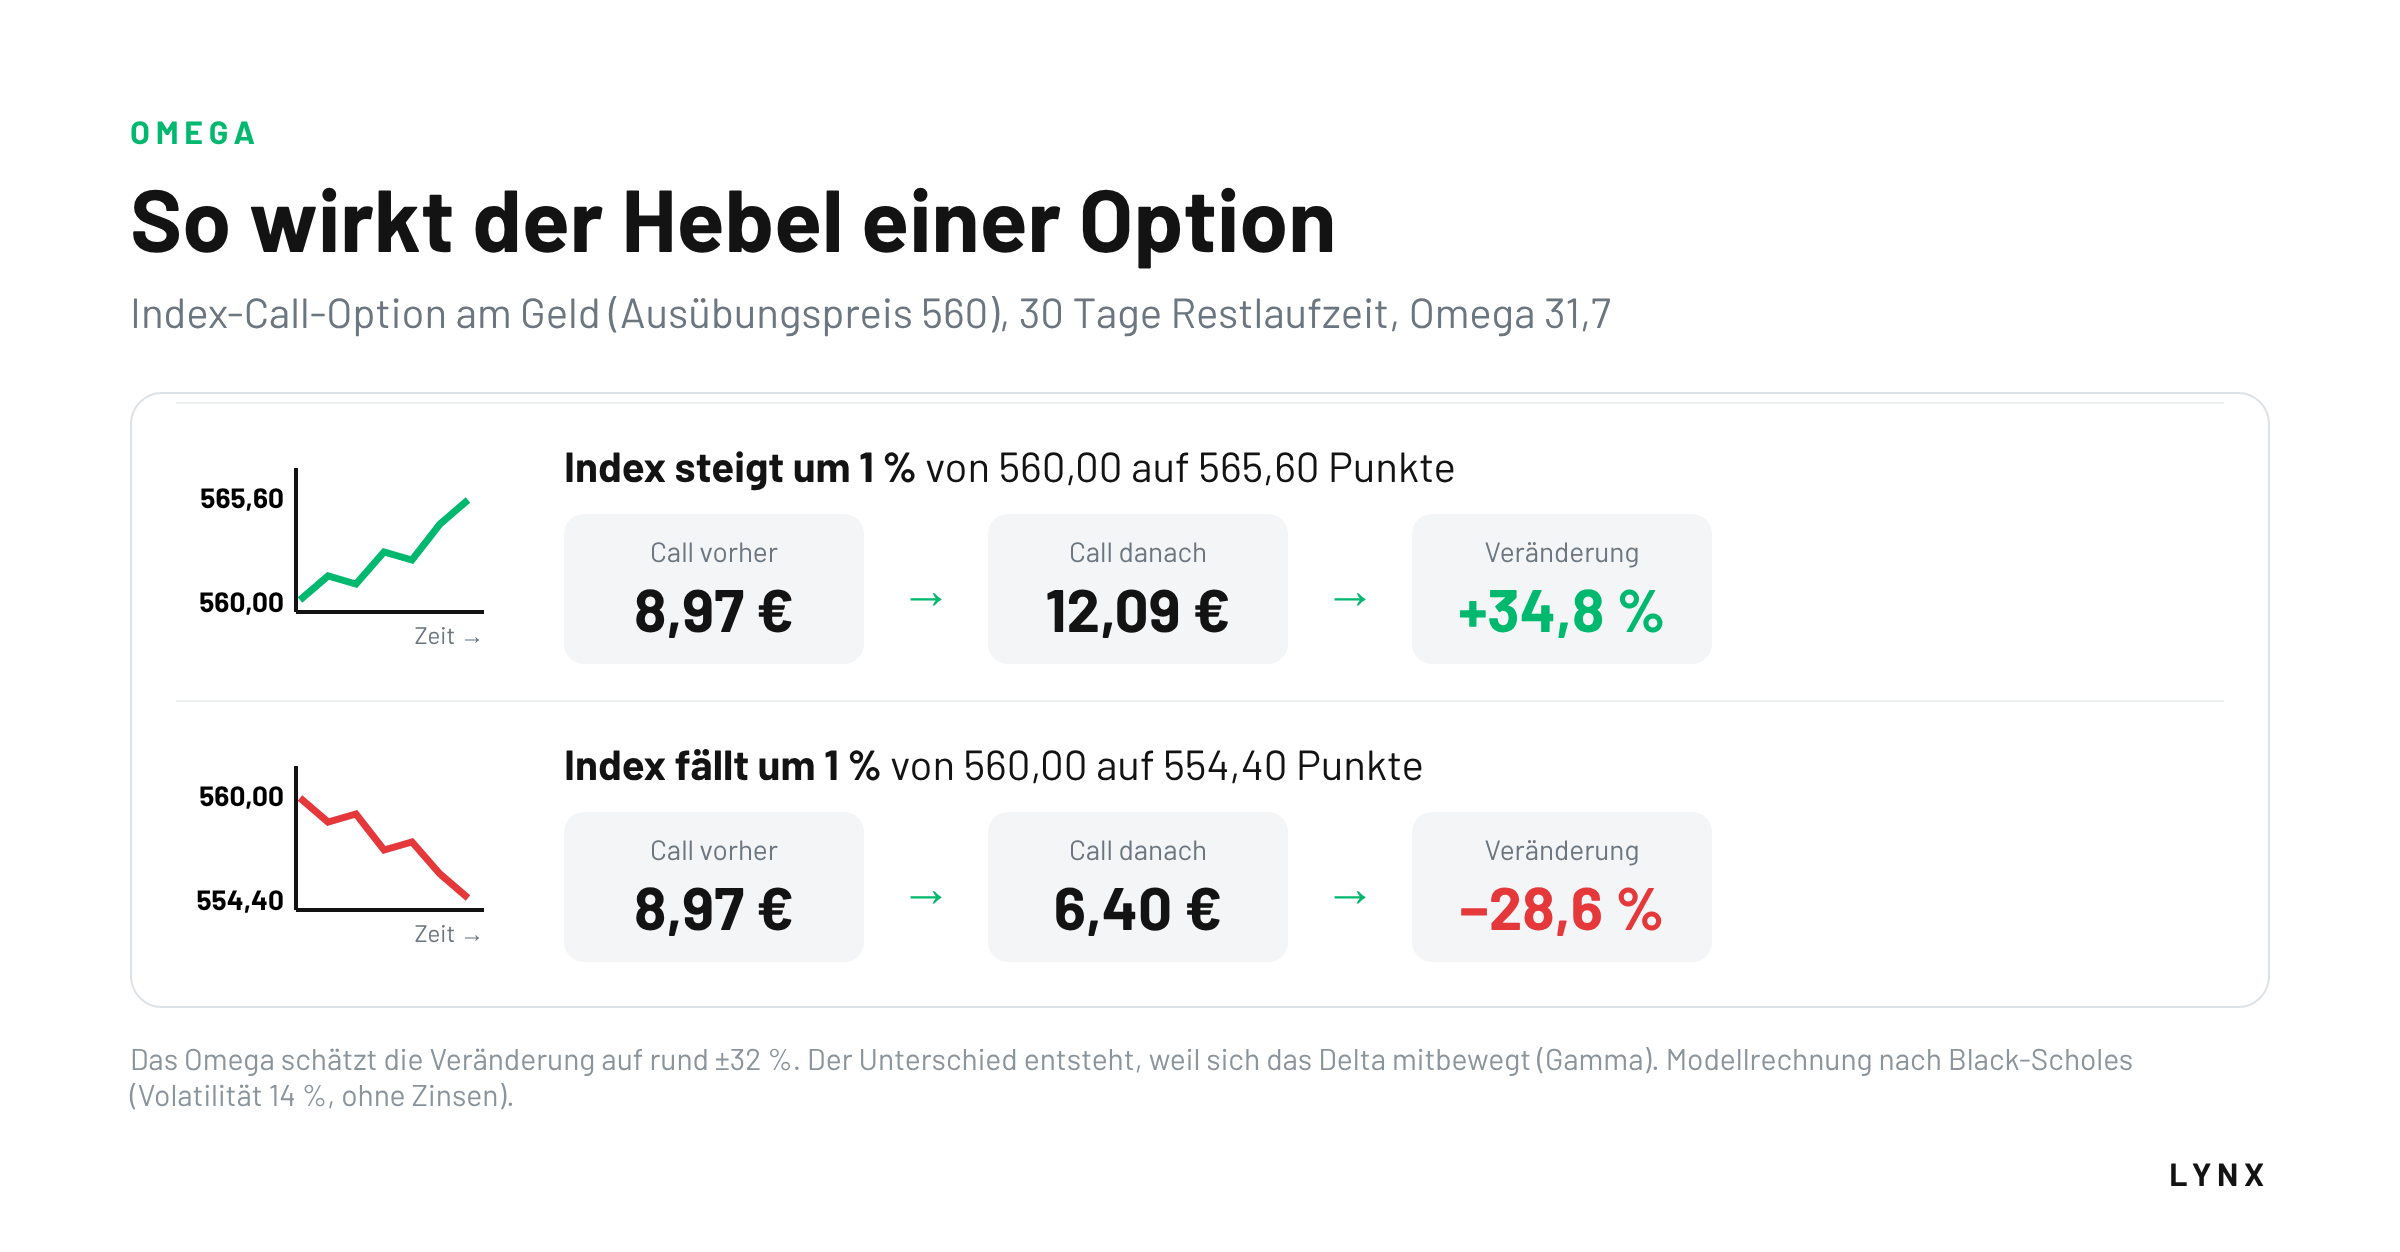
Das Omega von 31,7 trifft beide Werte nur näherungsweise. Der Grund ist das Gamma: Steigt der Index, wird das Delta größer, deshalb fällt der Gewinn etwas höher aus als mit dem ursprünglichen Delta geschätzt. Fällt der Index, wird das Delta kleiner, und der Verlust fällt etwas geringer aus. Das Omega selbst verändert sich dabei ebenfalls: Nach dem Anstieg auf 565,60 Punkte liegt es nur noch bei rund 28,3, weil der Optionspreis prozentual stärker gestiegen ist als das Delta. Wie alle Optionsgriechen ist das Omega eine Momentaufnahme für kleine Kursveränderungen.
Vergleich mit dem Direktkauf: Ein Anleger setzt rund 8.970 Euro ein. Variante A: Er kauft 16 Anteile eines ETFs, der den Index eins zu eins abbildet und angenommen 560 Euro je Anteil kostet (8.960 Euro). Variante B: Er kauft zehn Call-Kontrakte zu je 8,97 Euro (Multiplikator 100, also 897 Euro je Kontrakt). Steigt der Index um 1 Prozent, gewinnt Variante A rund 90 Euro, Variante B rund 3.120 Euro. Fällt der Index um 1 Prozent, verliert Variante A rund 90 Euro, Variante B rund 2.570 Euro. Bei gleichem Kapitaleinsatz ist das Ergebnis der Optionen also etwa 30-mal so stark, in beide Richtungen.
Beispiel Put: Die Put-Option mit gleichem Ausübungspreis und gleicher Laufzeit kostet ebenfalls 8,97 Euro, ihr Delta liegt bei −0,492. Daraus ergibt sich ein Omega von −0,492 × 560 ÷ 8,97 ≈ −30,7. Steigt der Index um 1 Prozent, sinkt der Put auf 6,49 Euro, also um rund 28 Prozent. Fällt der Index um 1 Prozent, steigt er auf 12,00 Euro, also um rund 34 Prozent. Beim Put wirkt der Hebel damit in die Gegenrichtung.
Wovon hängt das Omega ab?
Das Omega ist in der Regel umso höher, je weiter eine Option aus dem Geld liegt, je kürzer ihre Restlaufzeit und je niedriger die Volatilität ist.
Die Tabelle zeigt Index-Call-Optionen mit 30 Tagen Restlaufzeit bei einem Indexstand von 560 Punkten. Mit steigendem Ausübungspreis sinken Prämie und Delta, das Omega steigt:
| Ausübungspreis | Optionsprämie | Delta | Einfacher Hebel | Omega |
|---|---|---|---|---|
| 540 | 22,19 € | 0,823 | 25,2 | 20,8 |
| 550 | 14,77 € | 0,680 | 37,9 | 25,8 |
| 560 | 8,97 € | 0,508 | 62,4 | 31,7 |
| 570 | 4,91 € | 0,337 | 114,1 | 38,4 |
| 580 | 2,41 € | 0,196 | 232,4 | 45,5 |
Optionen aus dem Geld haben zwar ein kleines Delta, sind aber sehr günstig. Gemessen am eingesetzten Kapital reagieren sie deshalb am stärksten. Die Kehrseite: Ihre Prämie besteht vollständig aus Zeitwert, und sie verfallen häufiger wertlos (siehe Theta). Bei Puts gilt das für den Betrag des Omegas: Aus dem Geld liegt ein Put, wenn der Kurs über dem Ausübungspreis liegt.
Die Grafik zeigt das Omega einer Index-Call-Option mit Ausübungspreis 560 heute (60 Tage Restlaufzeit) und 30 Tage später. Je weiter der Index unter dem Ausübungspreis liegt und je näher der Verfall rückt, desto höher ist das Omega. Die Restlaufzeit wirkt dabei nicht immer gleich stark, weil sie Prämie und Delta gleichzeitig verändert:
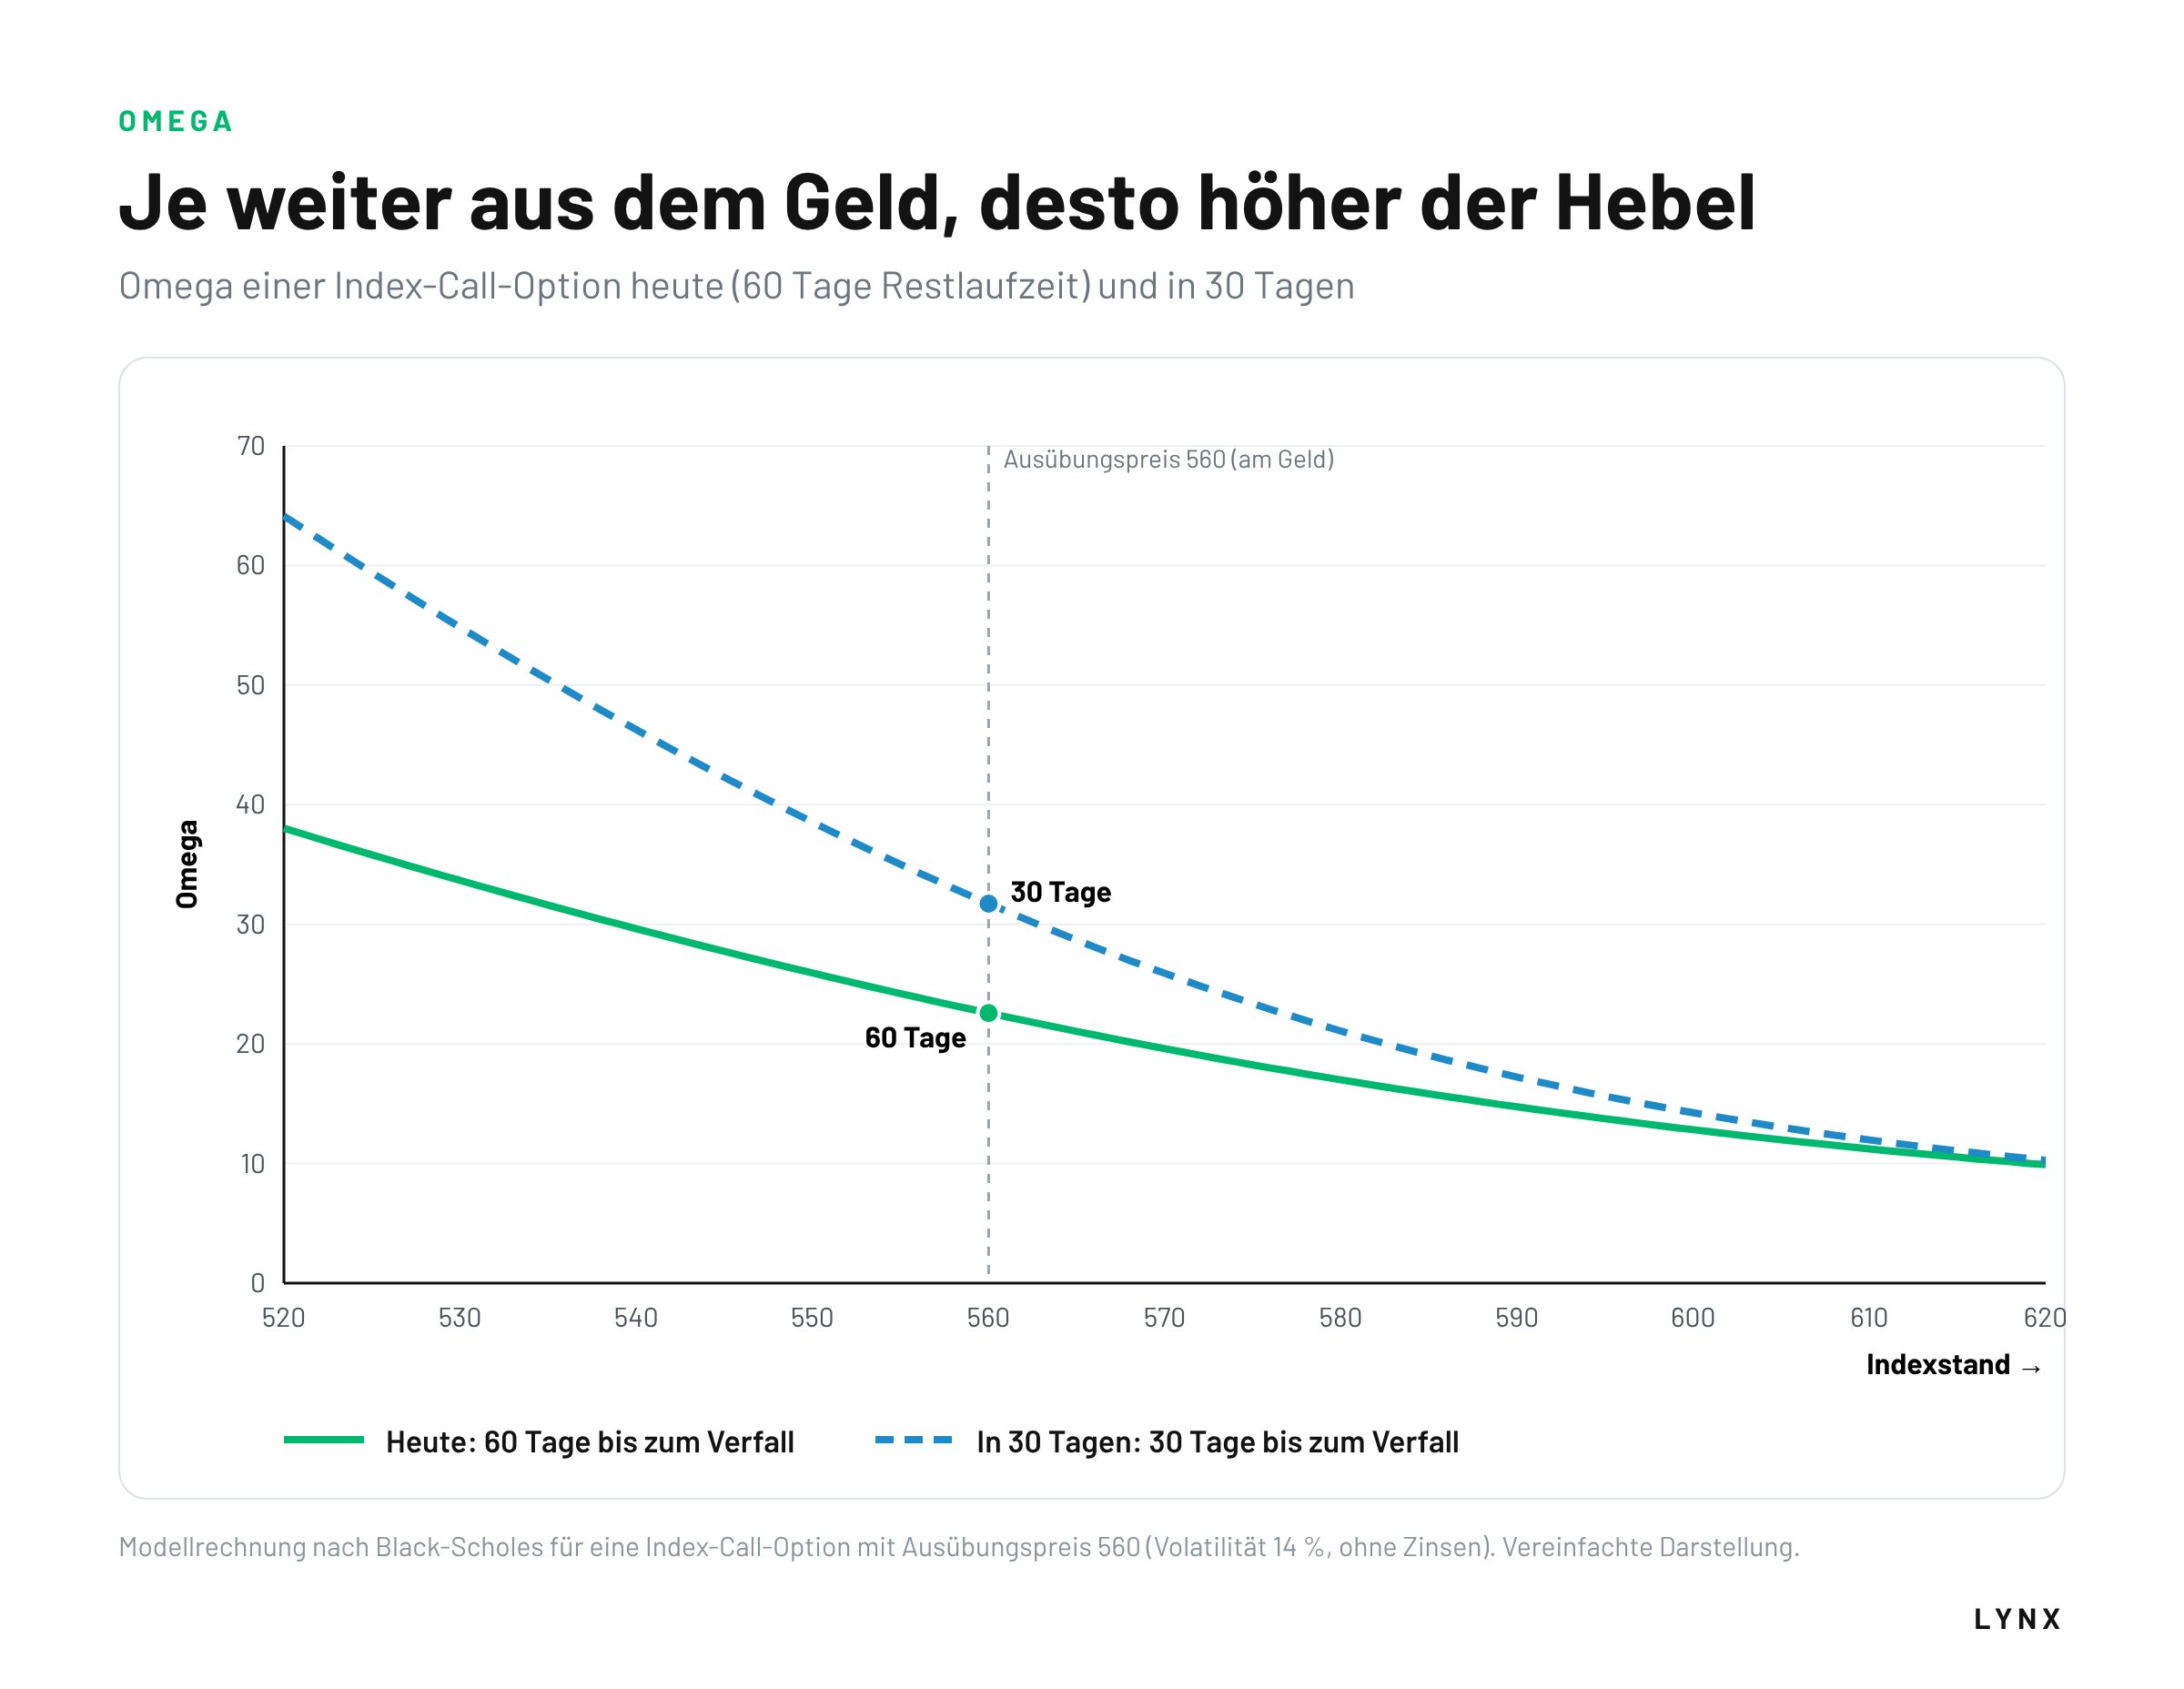
Hinweis: Die Werte sind eine Modellrechnung nach Black-Scholes (europäische Index-Optionen, Volatilität 14 %, ohne Zinsen und Dividenden). Einfacher Hebel und Omega in der Tabelle sind aus den angezeigten, gerundeten Prämien und Deltas berechnet. Reale Optionsgriechen hängen von Markt, Laufzeit und Volatilität ab.
Auch die Volatilität wirkt: Steigt sie, werden Optionen teurer, und das Omega sinkt. Bei niedriger Volatilität ist der Hebel entsprechend höher.
Was ist der Unterschied zwischen Omega und einfachem Hebel?
Der einfache (auch: theoretische) Hebel setzt nur den Kurs des Basiswerts ins Verhältnis zum Optionspreis; das Omega berücksichtigt zusätzlich das Delta und zeigt deshalb, wie stark die Option bei kleinen Kursbewegungen prozentual tatsächlich reagiert.
| Kennzahl | Berechnung | Aussage | Beispiel Call 560 |
|---|---|---|---|
| Einfacher Hebel | Kurs des Basiswerts ÷ Optionspreis | Wie viel Basiswert man mit dem Kapital einer Option bewegt. Das Delta bleibt unberücksichtigt. | 62,4 |
| Omega effektiver Hebel | Delta × Kurs des Basiswerts ÷ Optionspreis | Um wie viel Prozent sich der Optionspreis bei 1 % Kursänderung des Basiswerts ändert. | 31,7 |
Im Beispiel liegt der einfache Hebel bei 62,4, das Omega aber nur bei 31,7. Der einfache Hebel überschätzt die Wirkung, weil sich der Optionspreis nicht eins zu eins mit dem Basiswert bewegt, sondern nur im Umfang des Deltas. Nur bei Calls tief im Geld mit einem Delta nahe 1 liegen beide Werte nah beieinander. Bei Puts tief im Geld (Delta nahe −1) gilt das für den Betrag des Omegas.
Was bedeutet Omega für Käufer und Stillhalter?
Für Käufer zeigt das Omega Chance und Risiko ihres Kapitaleinsatzes; für Stillhalter ist es weniger aussagekräftig, weil ihr Risiko nicht auf die erhaltene Prämie begrenzt ist.
Käufer sollten ein hohes Omega nicht mit einer hohen Gewinnchance verwechseln. Ein hoher Hebel bedeutet, dass schon kleine Kursbewegungen große prozentuale Veränderungen auslösen, in beide Richtungen. Bewegt sich der Basiswert nicht oder in die falsche Richtung, kann die Prämie schnell und vollständig verloren gehen.
Stillhalter erhalten die Prämie, ihr Risiko bemisst sich aber nicht in Prozent dieser Prämie. Steigt der Kurs bei einem verkauften Call deutlich, kann der Verlust ein Vielfaches der Prämie betragen. Für sie sind die absoluten Werte, also Delta und Gamma, sowie die Margin-Anforderungen aussagekräftiger.
Häufige Fragen zum Omega
Ist Omega ein Optionsgrieche?
Ja. Omega wird zu den Optionsgriechen gezählt und ist nach dem griechischen Buchstaben Ω benannt; in englischsprachigen Quellen heißt es meist Lambda. Es ist eine aus dem Delta abgeleitete Kennzahl, die die prozentuale Reaktion des Optionspreises misst. Viele Handelsplattformen zeigen es nicht direkt an, es lässt sich aber aus Delta, Kurs und Optionspreis berechnen.
Was bedeutet ein Omega von 10?
Steigt der Basiswert um 1 Prozent, steigt der Optionspreis um etwa 10 Prozent. Fällt der Basiswert um 1 Prozent, sinkt der Optionspreis um etwa 10 Prozent. Das gilt näherungsweise für kleine Kursbewegungen.
Ist ein hohes Omega gut?
Ein hohes Omega bedeutet, dass schon kleine Kursbewegungen große prozentuale Gewinne oder Verluste der Option auslösen. Dass ein Gewinn wahrscheinlicher wird, folgt daraus nicht. Optionen mit hohem Omega liegen meist aus dem Geld und verfallen häufiger wertlos.
Warum ist das Omega bei Puts negativ?
Puts verlieren an Wert, wenn der Basiswert steigt. Ihr Delta ist negativ und damit auch ihr Omega. Ein Omega von −30 bedeutet: Fällt der Basiswert um 1 Prozent, steigt der Put um etwa 30 Prozent.
Weiterlesen

Alles über Optionen:


Volatilität
Griechen