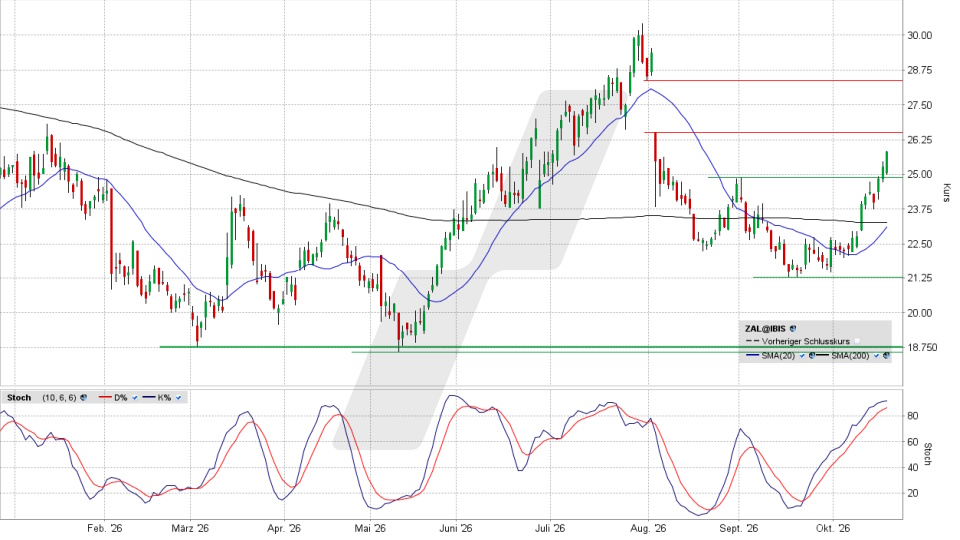
In zwei Wochen werden die Quartalsergebnisse von Zalando erwartet. Im Vorfeld legt die Aktie kräftig zu, vom Tief des 30. Septembers bis zum Montagabend steht hier ein Anstieg von gut 20 Prozent zu Buche. Doch worauf basiert dieses Plus?
Das Konsumumfeld in der für Zalando entscheidenden „DACH-Region“ (Deutschland, Österreich und die Schweiz) ist von großer Zurückhaltung und gestiegener Sparneigung geprägt. Und Zalando als Online-Modehändler bietet Waren an, an die ein zum Sparen geneigter oder dazu gezwungener Verbraucher als Erstes denken könnte, wenn es darum geht, eine Ausgabe zu verschieben oder sogar zu streichen. Dass die Aktie da im Vorfeld der Bilanz des dritten Quartals derart kräftig anzieht, überrascht. Zumal sich diese Dynamik am Gesamtmarkt nicht wiederfinden ließe; der DAX hat im genannten Zeitraum seit dem 30.9. gerade mal ein halbes Prozent gutgemacht.
Damit nicht genug, war die Reaktion auf das Ergebnis des zweiten Quartals bzw. des ersten Halbjahres auffallend negativ, basierend darauf, dass Zalandos Wachstum eher mager ausgefallen war, wenn man den übernommenen Konkurrenten AboutYou herausrechnete. Ist es da wirklich eine gute Idee, jetzt, im Vorfeld der nächsten Quartalszahlen, durch den Kauf der Aktie darauf zu wetten, dass diese Zahlen, dem trüben Umfeld zum Trotz, entscheidend besser ausfallen werden?
Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur Zalando Aktie finden Sie hier.
Expertenmeinung: Diese Frage mit einem überzeugten „Ja“ zu beantworten, dürfte schwerfallen. Man könnte da auf die Analysten verweisen, die Zalando im Schnitt bei 35 Euro sehen. Aber die Analysten hatten die Hausse 2020/2021 entscheidend durch stetig angehobene Kursziele mit befeuert und die Rückkehr zu den „kleinen Brötchen“ in Bezug auf Wachstum und Margen mehrheitlich weder vorhergesehen noch, als das erkennbar wurde, entsprechend reagiert. Warum sollten sie also jetzt richtig liegen?
Zwar wirkt das Argument für die mehrheitlich bullische Meinung der Experten in Form einer niedrigen Bewertung stichhaltig. Aber ein hohes Kurs-/Gewinn-Verhältnis ist nur gerechtfertigt, wenn man dynamisches Gewinnwachstum vorfindet. Und ob man das bei Zalando konstatieren kann, wird man eben erst am 3. November anhand der neuesten Quartalsergebnisse beurteilen können.
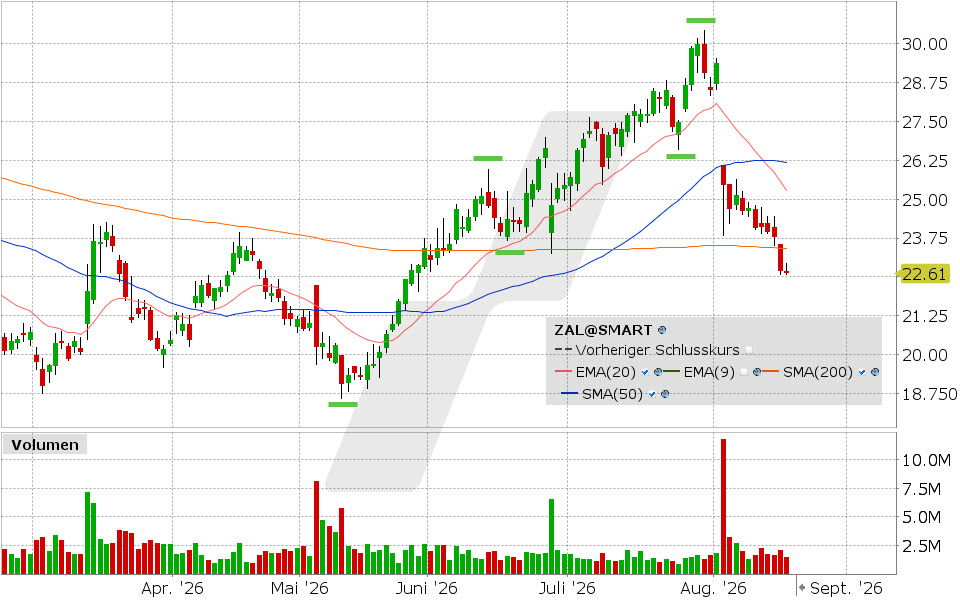
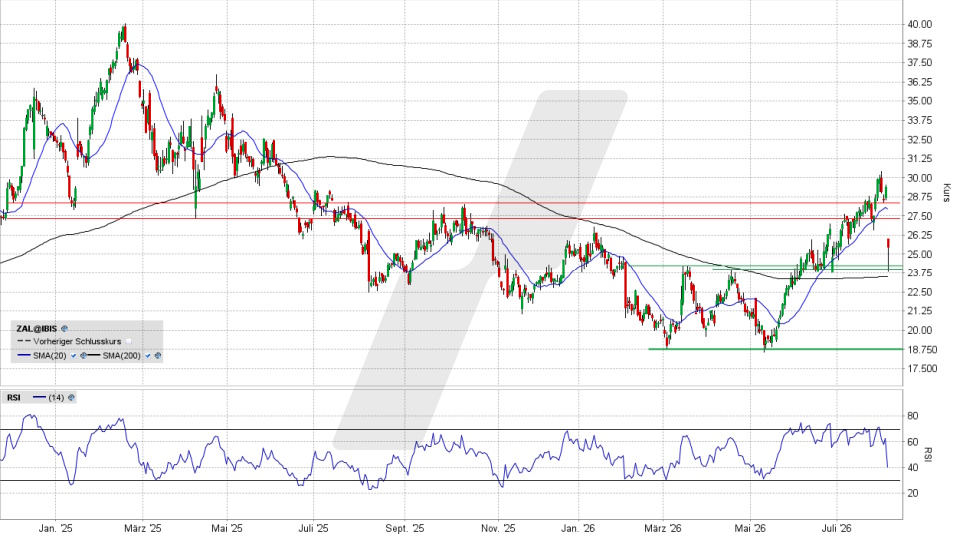
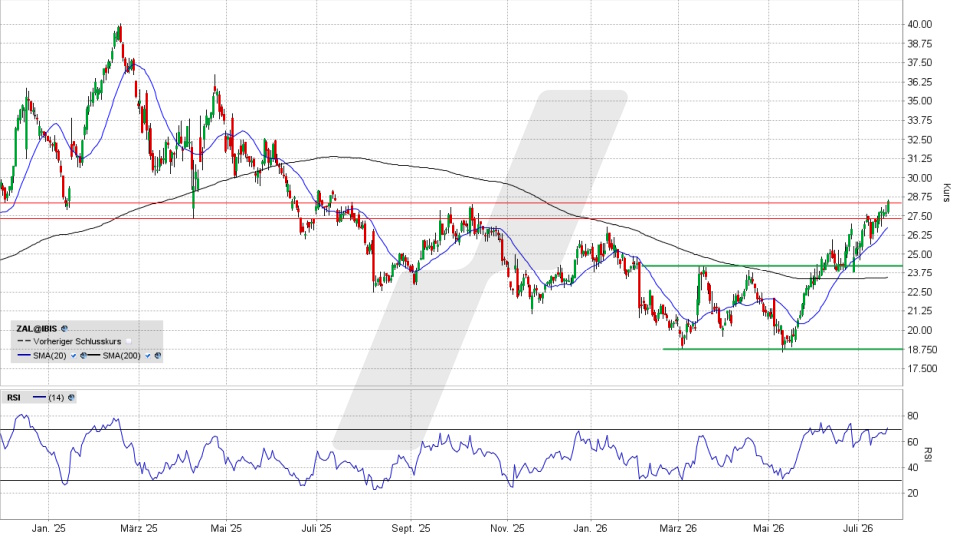
So gesehen sind diejenigen, die hier gerade kräftig zugreifen, in der Tat auf einem riskanten Weg. Zumal man damit genau das erneut tut, womit man im Vorfeld der Halbjahresbilanz Anfang August grandios auf die Nase gefallen war. Denn auch da wurde im Vorfeld der Ergebnisse massiv gekauft. Und als diese dann auf dem Tisch lagen, kam es zu einem heftigen Abverkauf, der binnen zwei Wochen den Großteil des vorherigen Anstiegs eliminierte. Jetzt probiert man es offenbar unverdrossen genauso noch einmal.
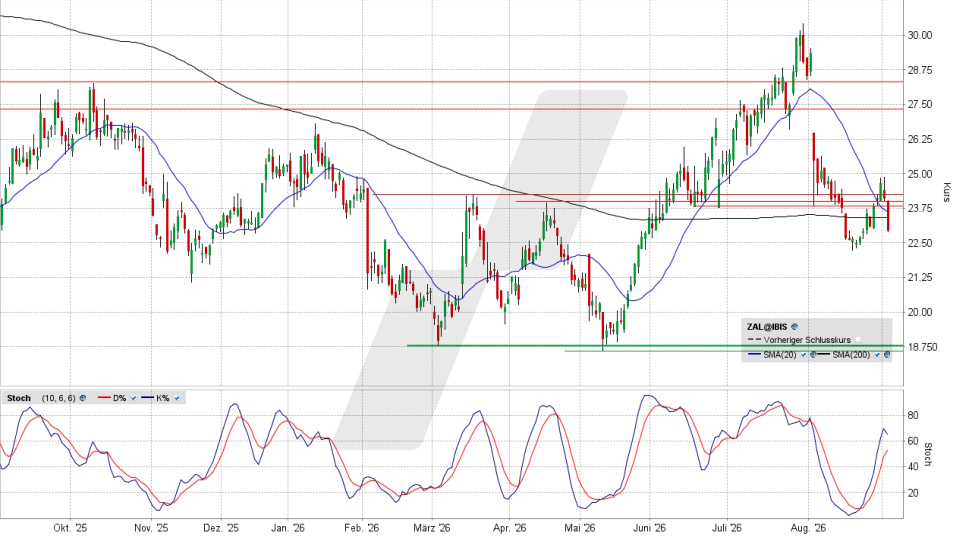
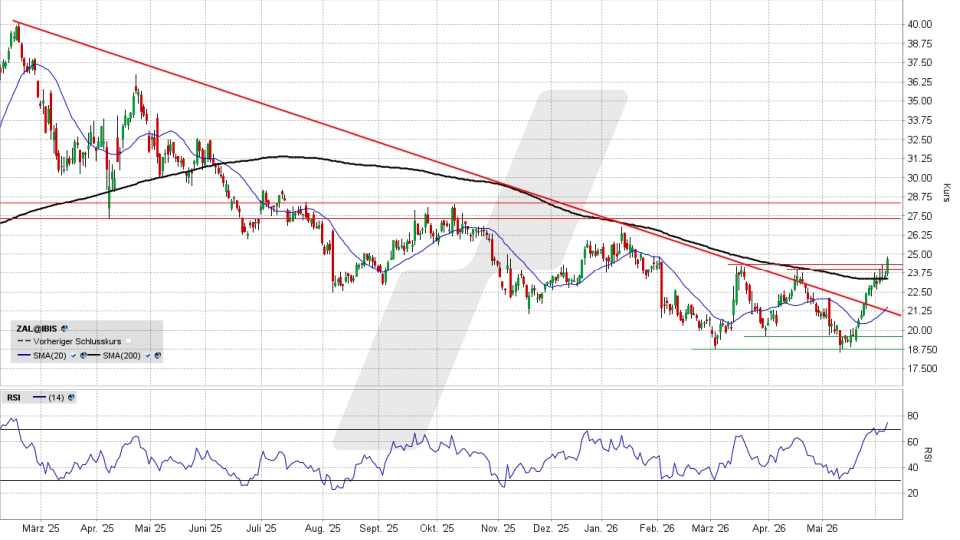
Rein aus charttechnischer Sicht präsentiert sich die Aktie durchaus positiv. Die Rückeroberung der 200-Tage-Linie und des Zwischenhochs von Ende August waren positive Signale, jetzt nähert sich der Kurs dem unteren Ende der großen Abwärts-Kurslücke, die aufgerissen wurde, als die Zalando-Aktie auf die Halbjahreszahlen reagierte. Sollte es gelingen, mit Schlusskursen über 26,49 Euro in dieses „Gap“ hineinzulaufen, wäre dessen oberes Ende im Bereich von 28,40 Euro das nächste Kursziel. Aber nur getragen von Hoffnungen, ohne die anstehenden Fakten zu kennen, mit dieser Spekulation mitzulaufen, wäre eine Entscheidung, bei der man sich der Risiken auf jeden Fall voll bewusst sein sollte.
Quellenangaben:
Analysten-Einschätzungen: https://finance.yahoo.com/quote/ZAL.DE/analyst-insights/
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 19.10.2026 um 21:48 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Dann abonnieren Sie jetzt unseren kostenlosen Börsennewsletter mit aktuellen Börsennews.