Der Kurs hat sich in etwa halbiert, der Gewinn könnte sich verdoppeln. Hat die Aktie einen Boden ausgebildet und steht jetzt vor dem Ausbruch?
Europa will seine Verteidigungsfähigkeit stärken. Rheinmetall profitiert von dieser Entwicklung wie kaum ein anderer Konzern. Daher sind die Auftragsbücher prall gefüllt und die Produktion wird massiv ausgebaut. Doch an der Börse ist die Begeisterung zuletzt deutlich abgekühlt. Ist das eine Gelegenheit?
Zeitenwende
Der russische Angriff auf die Ukraine hat Europas Sicherheitspolitik grundlegend verändert. Was lange als ausreichend galt, erweist sich inzwischen als erhebliche Lücke: Munition, moderne Waffensysteme, gepanzerte Fahrzeuge und eine leistungsfähige Luftverteidigung stellen in vielen Armeen einen Schwachpunkt dar.
Rheinmetall zählt zu den bekanntesten deutschen Rüstungskonzernen. Wer Investitionen in die Rüstungsindustrie aus ethischen Gründen grundsätzlich ausschließt, kann an dieser Stelle aufhören zu lesen. Das anhaltend hohe Interesse an der Aktie zeigt allerdings, dass viele Anleger die Branche aus einer anderen Perspektive betrachten.
Auf Rheinmetall hatte ich beispielsweise schon am 28.02.2022 hingewiesen. Das damalige Fazit: Man muss keine Rüstungsaktien kaufen, um eine gute Rendite zu erzielen, aber mathematisch ergab ein Investment Sinn. Ich kann es gerne vorwegnehmen. Das Fazit ist heute dasselbe.
Seitdem hat sich die Bedeutung des Unternehmens für die europäische Sicherheitsarchitektur weiter erhöht.
Wenn aus politischen Versprechen konkrete Aufträge werden
Rheinmetall blickt auf eine mehr als hundertjährige Unternehmensgeschichte zurück. Heute liegt der Schwerpunkt auf militärischen Landfahrzeugen und Waffensystemen. Dazu zählen Kampfpanzer, Haubitzen, Artilleriesysteme und gepanzerte Transportfahrzeuge. Hinzu kommen Munition, Waffen und die dazugehörigen Systeme für unterschiedlichste militärische Anwendungen.
Der Konzern hat sich längst von einem klassischen Rüstungsunternehmen zu einem breit aufgestellten Anbieter von Verteidigungstechnologie entwickelt.
Das Unternehmen entwickelt unter anderem Lösungen für Radar, Aufklärung und Überwachung. Damit deckt der Konzern weite Teile der Wertschöpfungskette im Bereich der landgestützten Verteidigung ab.
Die Produkte gelten als hochwertig und sind bei zahlreichen Streitkräften im Einsatz. Zu den wichtigsten Abnehmern zählen die Bundeswehr sowie Streitkräfte anderer NATO-Mitgliedstaaten.
Um der stark gestiegenen Nachfrage gerecht zu werden, hat Rheinmetall seine Produktionskapazitäten erheblich ausgebaut und arbeitet nach wie vor am Ausbau. Besonders gefragt sind Artilleriemunition, moderne Kampffahrzeuge und Systeme zur Drohnenabwehr.
Das operative Geschäft nimmt Fahrt auf
Darüber hinaus führt die starke Nachfrage dazu, dass höhere Preise durchgesetzt werden können und gleichzeitig die Auslastung hoch ist. In Kombination haben diese Faktoren dazu geführt, die Profitabilität zu verbessern.
Rheinmetall dürfte in diesem Jahr das sechsten Mal in Folge ein neues Rekordergebnis und einen zweistelligen Gewinnsprung erzielen.
In Summe hat sich der Gewinn seit 2021 von 6,72 auf 15,38 Euro je Aktie mehr als verdoppelt. Im laufenden Geschäftsjahr hat die Dynamik weiter zugenommen, auch wenn die Kursentwicklung an der Börse etwas anderes suggeriert.
In den ersten sechs Monaten des laufenden Geschäftsjahres konnte der Umsatz von 3,75 auf 5,23 Mrd. Euro erheblich gesteigert werden.
Gleichzeitig verbesserte sich die Profitabilität. Die EBIT-Marge kletterte von 10,3 % auf 12,7 %.
Das Ergebnis aus fortgeführten Aktivitäten konnte dementsprechend überproportional von 260 auf 455 Mio. Euro zulegen, was einem Plus von 75 % entspricht.
Gleichzeitig wurde jedoch der Verkauf des zivilen Geschäfts (Automobilsparte / Division Power Systems) durchgeführt, was zu einer Belastung aus nicht fortgeführten Aktivitäten in Höhe von 170 Mio. Euro geführt hat.
Daher kletterte das gemeldete Ergebnis nur um 12 % auf 295 Mio. Euro.
Diese Belastung fällt aber einmalig an und hat mit dem operativen Geschäft nun nichts mehr zu tun.
Das bereinigte Ergebnis aus fortgeführten Aktivitäten hat sich im ersten Halbjahr von 5,78 auf 10,38 Euro je Aktie nahezu verdoppelt, wobei etwa drei Viertel des Gewinns im zweiten Quartal angefallen sind.
Die Auftragsbücher sind prall gefüllt
In Zukunft dürfte sich die gute Entwicklung fortsetzen. Derzeit erhält Rheinmetall mehr als doppelt so viele Aufträge, wie abgearbeitet werden können.
Der Auftragsbestand ist in den vergangenen 12 Monaten von 56,0 auf 80,5 Mrd. Euro gestiegen. Derzeit entspricht das in etwa dem Achtfachen des Jahresumsatzes.
Der hohe Auftragsbestand sorgt für eine ungewöhnlich gute Planbarkeit. Für Rheinmetall geht es vor allem darum, bestehende Aufträge effizient abzuarbeiten und die Fertigung hochzufahren. Mit zunehmender Auslastung können Skaleneffekte die Profitabilität zusätzlich verbessern.
Allerdings ist ein Auftrag noch kein Gewinn. Neue Werke, Maschinen, Personal und Material müssen zunächst finanziert werden.
Den Konsensschätzungen zufolge könnte sich der Konzerngewinn im laufenden Geschäftsjahr auf 33,20 Euro je Aktie mehr als verdoppeln.
Rheinmetall kommt demnach auf ein KGVe von 32,0.
Sollte das Ergebnis im kommenden Jahr wie erwartet auf 50 Euro je Aktie steigen, würde das KGV auf 21,2 sinken.
Seit dem Ausbruch des Ukraine-Kriegs lag das KGV durchschnittlich bei etwa 26, allerdings war die Spanne in dieser Zeit außergewöhnlich hoch. Anfangs lag das KGV tendenziell unter 20 und am Hoch bei über 100.
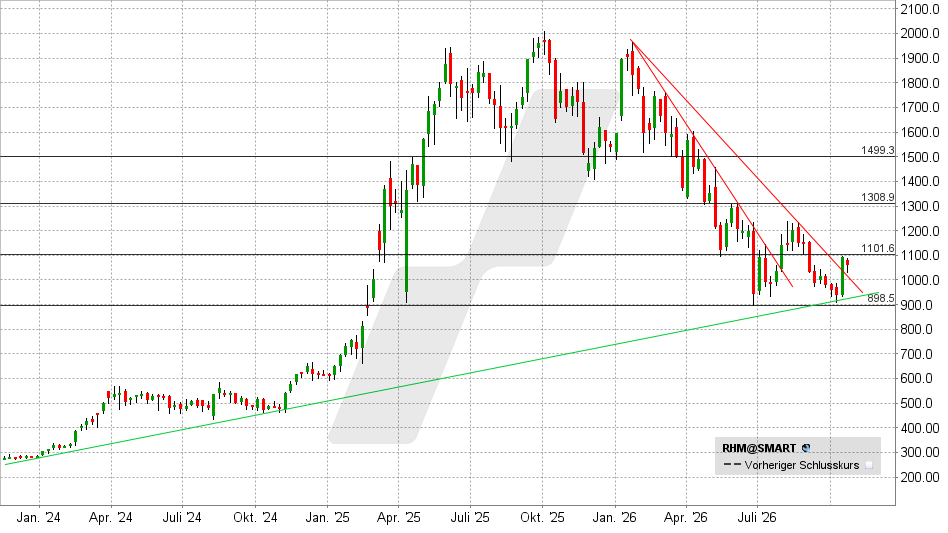
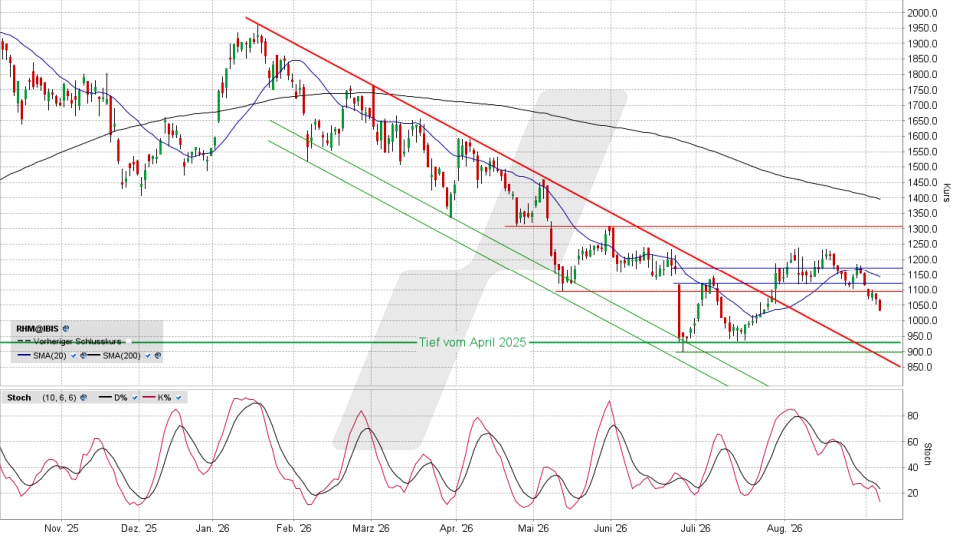
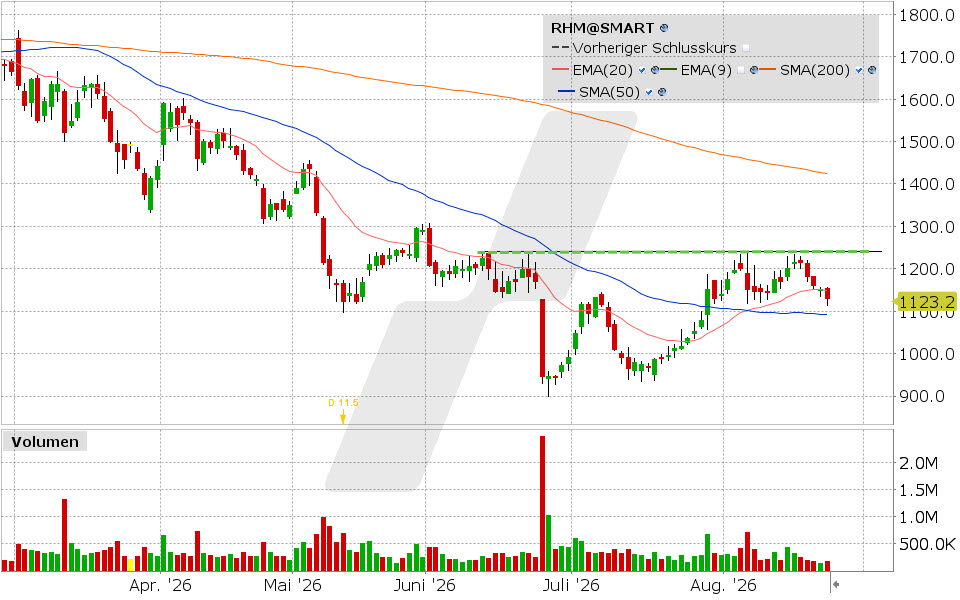
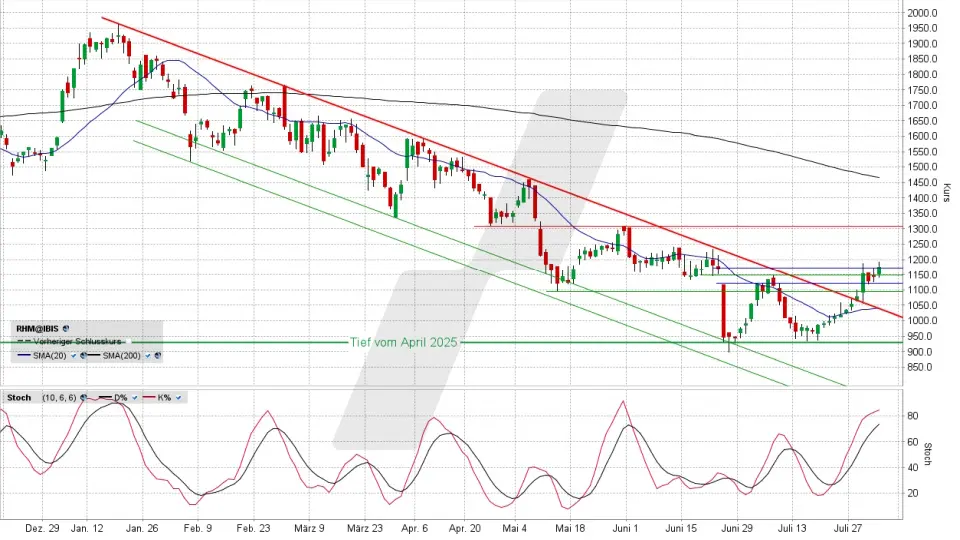
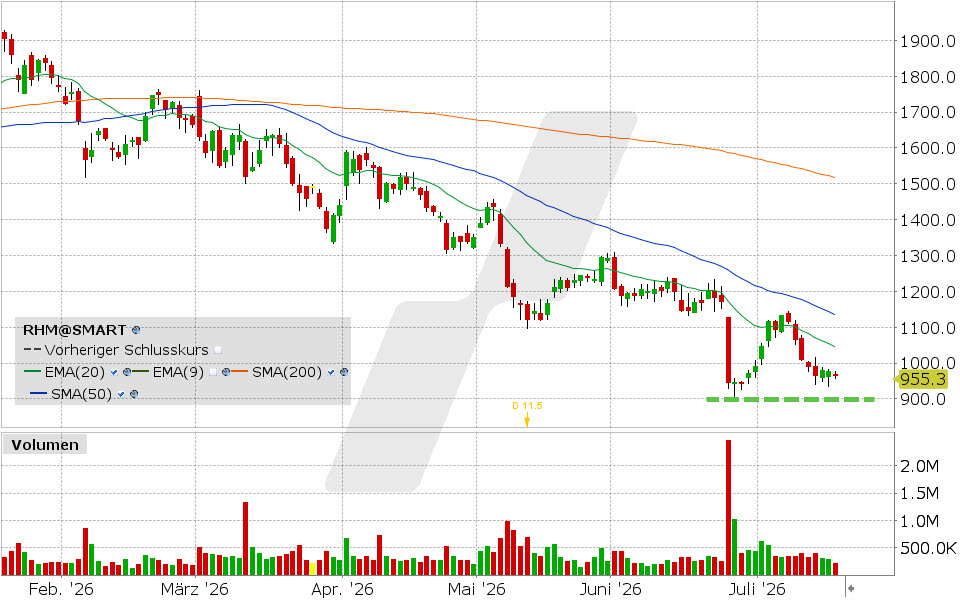
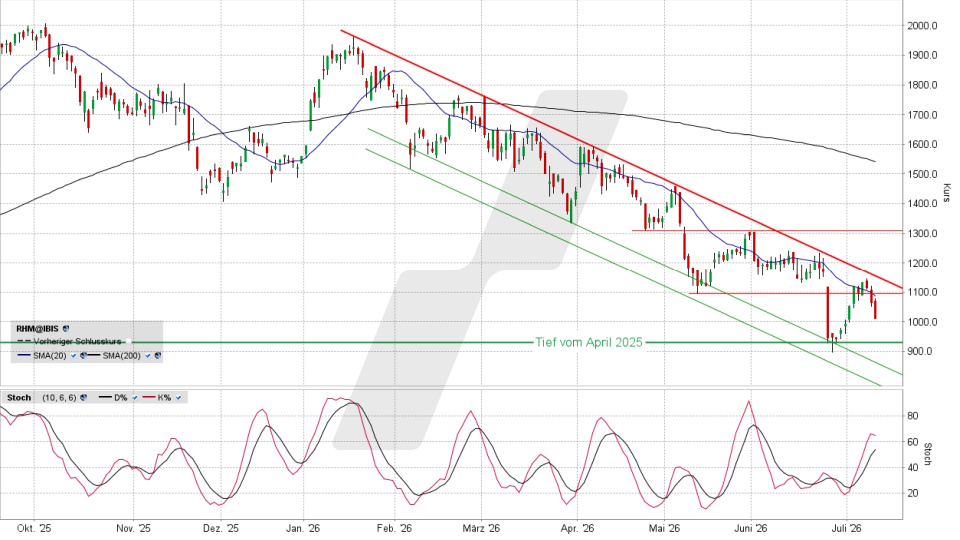
Aus technischer Sicht könnte die Situation ebenfalls interessant sein. Die Aktie hat den mittelfristigen Abwärtstrend überwunden und könnte einen Doppelboden ausgebildet haben.
Gelingt jetzt ein Ausbruch über 1.100 Euro, kommt es zu einem Kaufsignal mit möglichen Kurszielen bei 1.230 auf 1.300 – 1.330 Euro.
Fällt die Aktie jedoch unter 900 Euro, trübt sich das Chartbild weiter ein.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 19.10.2026 um 15:16 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Stabilität in stürmischen Zeiten. Bei LYNX selbstverständlich.