Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Expedia hat die Erwartungen übertroffen und die Prognose erhöht. Das Timing war jedoch schlecht, denn mitten im Crash hat das wohl niemanden interessiert.
Im Börsencrash unter die Räder gekommen
Nach den Midterms standen die US-Börsen massiv unter Druck und haben am Donnerstag einen regelrechten Abverkauf erlebt. Der S&P 500 beendete den Tag mit einem Minus von 4,36 % und der Nasdaq Composite sogar mit einem Verlust von 5,52 %.
Nach dem Wahlsieg der Demokraten und der Übernahme beider Kongresskammern gerieten insbesondere Technologie- und Halbleiteraktien unter Druck. Mehrere demokratische Kandidaten hatten sich im Wahlkampf gegen den rasanten Ausbau von KI-Rechenzentren ausgesprochen. Befürchtet werden strengere Auflagen, lokale Bauverbote und Verzögerungen bei neuen Projekten.
Der Philadelphia Semiconductor Index brach um 12,2 % ein, Nvidia verlor 9,3 % und AMD rund 17 %. Insgesamt wurden an den US-Börsen rund 3 Billionen USD an Börsenwert vernichtet.
Es kamen aber auch Aktien unter Druck, die mit dem Thema KI wenig zu tun haben und für die ein langsamerer Ausbau von Rechenzentren kaum eine Rolle spielen.
Mehr als nur ein Reiseportal
Expedia Group gehört zu den weltweit größten Online-Reiseunternehmen. Der Konzern betreibt mit Expedia, Hotels.com und Vrbo gleich mehrere bekannte Buchungsplattformen. Das Geschäftsmodell ist dabei deutlich breiter, als es auf den ersten Blick erscheint.
Expedia vermittelt Hotels, Ferienwohnungen, Flüge, Mietwagen, Kreuzfahrten und Pauschalreisen. Besonders wichtig ist das Hotelgeschäft. Hier verdient das Unternehmen entweder über Vermittlungsprovisionen oder durch Margen aus dem sogenannten Merchant-Modell. Dabei kauft Expedia Übernachtungskontingente ein und verkauft sie auf eigene Rechnung weiter.
Mit Vrbo ist Expedia zudem im Markt für Ferienwohnungen vertreten und konkurriert unmittelbar mit Airbnb. Hotels.com wiederum ist stark auf Hotelbuchungen spezialisiert.
In den vergangenen Jahren hat das Unternehmen eine konsequente Umstellung auf eine gemeinsame technologische Plattform durchgeführt. Dadurch sind die Kosten gesunken und dies ermöglicht Cross-Selling.
Der unterschätzte Wachstumstreiber
Expedia ist längst nicht mehr nur ein Reiseportal. Über seine Technologieplattform Rapid stellt der Konzern Hotels, Fluggesellschaften, Banken und Reiseveranstaltern Buchungstechnologie und Reiseangebote zur Verfügung. Partner können damit auf das globale Angebot von Expedia zugreifen, ohne selbst eine entsprechende Infrastruktur aufbauen zu müssen.
Dieses Geschäft wächst besonders dynamisch und ist strategisch interessant, weil es weniger stark von den eigenen Verbrauchermarken abhängig ist.
Ich hatte alle diese Themen in den vorangegangenen Analysen bereits ausführlich besprochen.
Aus der Krise stärker hervorgegangen
Expedia hat die Krise 2020 für sich genutzt und sich grundlegend neu aufgestellt. Dadurch konnte der Umsatz im Vergleich zu 2019 von 12,07 auf 14,73 Mrd. USD gesteigert werden.
Gleichzeitig hat sich die Marge von etwa 8 % auf fast 15 % erheblich verbessert. Darüber hinaus wurde die Zahl der ausstehenden Aktien von 147 auf 125 Millionen Stück reduziert.
Dadurch ist ein Anstieg des Gewinns von 6,15 auf 15,86 USD je Aktie gelungen. Die einstigen Rekorde von 2019 hat das Unternehmen längst hinter sich gelassen. Heute ist Expedia profitabler als jemals zuvor.
Gute Zahlen, schlechter Zeitpunkt
Dieser Trend hat sich auch im laufenden Geschäftsjahr fortgesetzt. Am 4. November hat das Unternehmen nachbörslich Quartalszahlen vorgelegt, die im Zuge der Börsenturbulenzen weitgehend untergegangen sind.
Der Gewinn lag mit 9,39 USD je Aktie über den Erwartungen von 8,90 USD. Mit einem Umsatz von 4,94 Mrd. USD wurden die Prognosen von 4,74 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 12 % und einem Gewinnsprung um 24 %.
Die B2B-Sparte verzeichnete ein Umsatzplus von 23 % auf 1,71 Mrd. USD. Inzwischen entfällt mehr als ein Drittel des Konzerngeschäfts auf diesen Bereich.
Im dritten Quartal wurden 2 Millionen Aktien zurückgekauft. Auf Jahressicht ist die Zahl der ausstehenden Aktien von 127,1 auf 122,3 Millionen Stück gesunken.
Die Umsatzprognose für das laufende Geschäftsjahr wurde von 16,05 – 16,22 Mrd. USD auf 16,37 – 16,43 Mrd. USD erhöht. Die EBIT-Marge soll um 180 bis 200 Basispunkte steigen statt bisher 150 – 175 Basispunkte.
In einem normalen Umfeld hätten diese Zahlen und die Erhöhung der Prognose wohl zu steigenden Kursen geführt. Am Donnerstag ist Expedia jedoch in der allgemeinen Panik untergegangen und hat 13,74 % an Wert verloren.
Den Konsensschätzungen zufolge könnte das Ergebnis in diesem Jahr um 34 % auf 21,20 USD je Aktie steigen. Expedia kommt demnach auf ein Forward-P/E von 12,9. In den letzten fünf Jahren lag die P/E durchschnittlich bei 16,3.
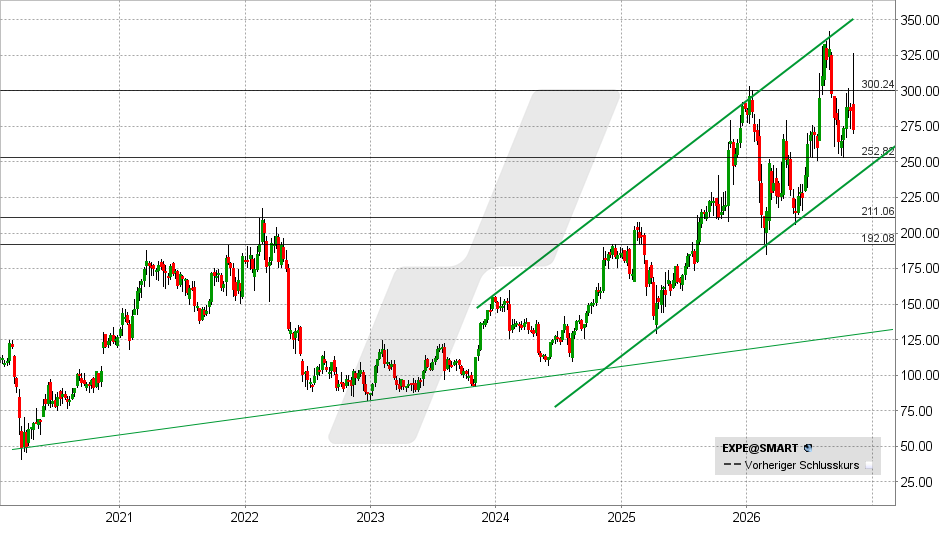
Aus technischer Sicht befindet sich die Aktie nach wie vor in einem Aufwärtstrendkanal. Es wäre jedoch möglich, dass es jetzt zu einem Rücksetzer bis zur Unterstützung bei 253 USD oder zur Aufwärtstrendlinie im Bereich von 245 USD kommt.
Gelingt hingegen eine Rückkehr über 275 USD, könnte das eine Erholung in Richtung 290 – 300 USD einleiten. Darüber käme es zu einem prozyklischen Kaufsignal.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 06.11.2026 um 11:25 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Auf der Suche nach dem optimalen Broker? Ich empfehle LYNX.