Bitte wählen Sie:

USD.JPY Prognose US-Dollar/Yen: Noch ist der Trend intakt

Aktuelle Entwicklung des USD.JPY

In diesem Artikel
USD.JPY
ISIN: XC0009659910
|
Ticker: USD.JPY -,-- %
|
Börse: --

--- JPY
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Bärisch
Zum USD.JPY

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

Sobald die Relation zweier Währungen zum Politikum wird, wird die Sache knifflig. Dann beginnen schnell zu viele Köche im Brei herumzurühren. Im Fall der Relation US-Dollar/Yen rührt man in Washington, Tokio und sogar in Brüssel. Die Frage ist: Wie geht das aus?

Die US-Notenbank hat mit dem Problem, das die USA und Japan mit der dramatischen Schwäche des japanischen Yen haben, nichts zu tun. Daher wirkte die gestern Abend vorgenommene Zinserhöhung mit der, durch die Forward Guidance ausgedrückten, Erwartung eines zweiten Zinsschritts noch in diesem Jahr kontraproduktiv. Denn daraufhin zog der US-Dollar an, zum Euro, aber auch zum Yen, wie wir in den beiden Charts sehen, die abbilden, wie viel Yen man für einen US-Dollar bezahlt. Und genau das, die Stärke des US-Dollars, würde man gerne stoppen, ggf. sogar umkehren. Wo liegt das Problem?
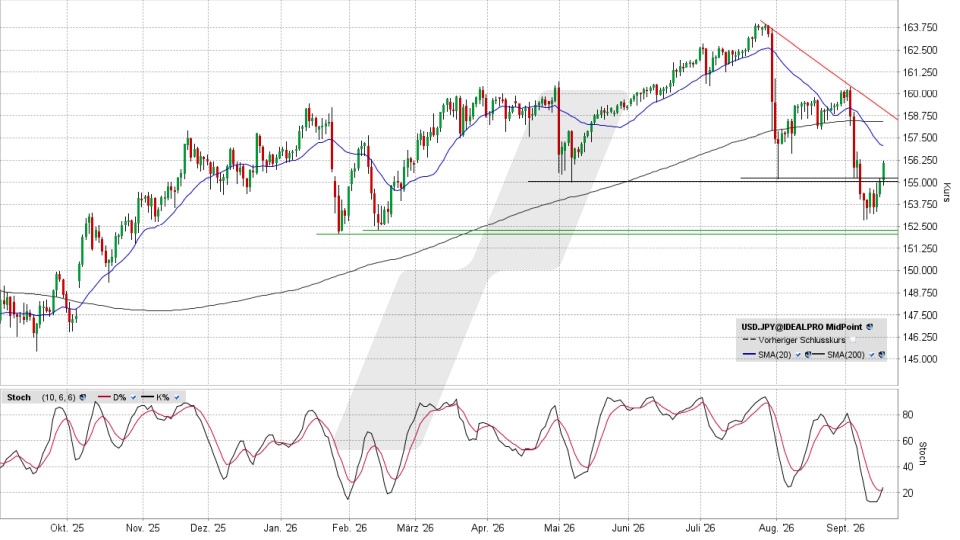
US-Dollar / Japanischer Yen: Chart auf Tagesbasis vom 16.09.2026, Kurs 156,12 Yen, Kürzel: USD.JPY | Quelle: TWS | Online Broker LYNX
US-Dollar / Japanischer Yen: Chart auf Tagesbasis vom 16.09.2026, Kurs 156,12 Yen, Kürzel: USD.JPY | Quelle: TWS

Aus US-Sicht ist ein starker US-Dollar bzw. ein zum US-Dollar schwacher Yen deswegen unerfreulich, weil er US-Exportwaren in Japan teurer macht oder, wenn die US-Exporteure die Preise bei weiter nachgebendem Yen nicht anheben, die Gewinnmargen verringert. Zugleich bietet der aus japanischer Sicht sukzessiv im Wert steigende US-Dollar den japanischen Unternehmen, die in den USA verkaufen, Vorteile.

Aus japanischer Sicht hat diese Yen-Schwäche aber den großen Haken, dass der schwache Yen die Inflation befeuert, weil Japan nahezu alle Rohstoffe, vor allem Energierohstoffe, importieren muss und diese in US-Dollar fakturiert werden. Eigentlich wären also beide Seiten daran interessiert, den Anstieg des US-Dollars zum Yen bzw. umgekehrt dessen Schwäche zu stoppen. Eigentlich.

Den aktuellen Kurs und Chart des Währungspaars USD.JPY und historische Wechselkurse finden Sie hier.

Expertenmeinung: Doch obwohl die japanische Notenbank bereits den Leitzins angehoben hat und dies für morgen erneut erwartet wird, ist eine echte Abwärtswende noch nicht vollzogen. Auch Interventionen am Devisenmarkt durch die USA, Japan und selbst seitens der EU brachten zwar kurze Abwärtsschübe des Werts des US-Dollars (und des Euros) zum Yen zuwege, aber der übergeordnete Aufwärtstrend, den wir im Chart auf Wochenbasis sehen und der aktuell um 151 Yen pro US-Dollar verläuft, hält bislang trotzdem. Durch das Erstarken des US-Dollars als Folge der gestrigen US-Notenbankentscheidung hat sich das Währungspaar sogar wieder ein gutes Stück von dieser Linie gelöst.
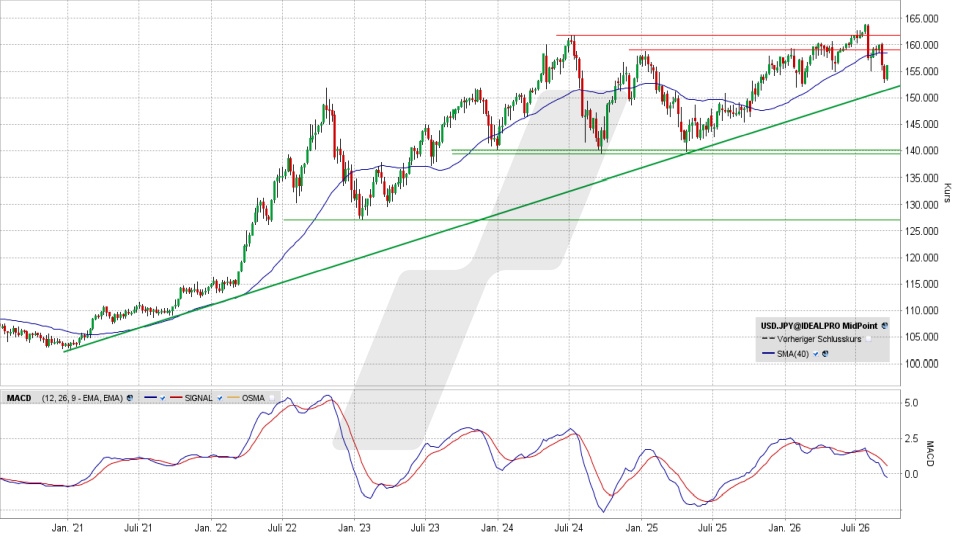
US-Dollar / Japanischer Yen: Chart auf Wochenbasis vom 16.09.2026, Kurs 156,12 Yen, Kürzel: USD.JPY | Quelle: TWS | Online Broker LYNX
US-Dollar / Japanischer Yen: Chart auf Wochenbasis vom 16.09.2026, Kurs 156,12 Yen, Kürzel: USD.JPY | Quelle: TWS

Ein nicht unwesentlicher Grund dafür, dass es bislang misslingt, den Yen deutlicher zu stärken, ist, dass den vorgenannten, grundsätzlichen wirtschaftlichen Interessen der beiden beteiligten Länder monetäre Interessen großer Investoren bis hin zu privaten Spekulanten gegenüberstehen, und zwar in Form der sogenannten „Carry-Trades“.

Dabei nimmt man einen Kredit in einer Währung auf, in der man besonders niedrige Zinsen zahlen muss, und investiert dieses Geld in einer Währung mit höheren Zinsen. In diesem Fall nimmt man billige Yen-Kredite auf, bei denen der Zins niedriger liegt als die Rendite von US-Staatsanleihen, investiert in diese und macht dadurch ein scheinbar risikoloses Geschäft. Das bringt umso mehr Gewinn, wenn die Kreditwährung, also der Yen, während der Laufzeit im Verhältnis zur Investmentwährung US-Dollar an Wert verliert, denn dann kommen zur Zinsdifferenz auch noch Währungsgewinne hinzu. Es sei denn …

… der Yen würde unerwartet teurer. Dann müsste man auf einmal mehr US-Dollar in die Hand nehmen, um die Yen-Kreditsumme zurückzuzahlen. Dann könnte auch der Gewinn über die Zinsdifferenz schnell aufgezehrt sein und ein Verlust entstehen. Und bei den immensen Summen, die man in diesen Carry-Trades vermutet, will man das natürlich verhindern. Doch das hieße: Eine echte Abwärtswende des US-Dollars zum Yen und damit eine nachhaltige Stärkung des Yen ist in Finanzkreisen tendenziell unerwünscht. Und die Erfahrung lehrt, dass sich die Politik mit Interventionen selten durchsetzt, wenn die Finanzmärkte sich dagegen stemmen.

Fazit: Sollte es tatsächlich zu einem Bruch der Anfang 2021 etablierten Aufwärtstrendlinie bei derzeit 151 Yen kommen, könnte die US-Dollar/Yen-Relation zwar aus rein charttechnischer Sicht schnell in Richtung 140 Yen pro US-Dollar weiter nachgeben. Aber die eher planlos wirkenden Interventionen und das große Interesse am Finanzmarkt daran, dass die Wende ausbleibt, machen das unwahrscheinlich genug, um hier nicht vor einem solchen, glasklaren Chartsignal auf die Wende setzen zu wollen.

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 16.09.2026 um 21:59 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Ronald Gehrt
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Aktien verleihen und Rendite steigern

Steigern Sie die Rendite Ihres Depots, indem Sie Ihre Aktien verleihen und dafür Zinsen erhalten. Nutzen Sie das Aktienrendite-Optimierungs­programm über LYNX. Jetzt informieren: Aktien verleihen

Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der USD.JPY Aktie

30.06.2026
08:17 Uhr

US-Dollar/Japanischer Yen: Kann die Hausse wirklich weitergehen? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 29.06.2026 um 23:10 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die Relation US-Dollar/Yen schickt sich an, den höchsten Stand seit 40 Jahren zu erreichen. Aber schon jetzt hat der US-Dollar gegenüber dem Yen in den letzten fünfeinhalb Jahren gut 50 Prozent zugelegt. Was befeuert die Hausse? Und wie lange kann das noch weitergehen?

Wenn der Kurs der hier im Chart gezeigten Währungsrelation steigt, bedeutet das, dass man immer mehr Yen für einen US-Dollar bezahlen muss. Aktuell muss man für einen Dollar fast 162 Yen auf den Tisch legen. Anfang 2021 bekam man ihn noch für 105 Yen. Zwar war der Yen zum US-Dollar in den Siebziger- und Achtzigerjahren noch deutlich „billiger“, so lag die Relation 1971 sogar bei sagenhaften 350 Yen für einen US-Dollar.

US-Dollar/Japanischer Yen: Chart vom 29.06.2026, Kurs 161,94 Yen, Kürzel: USD.JPY | Quelle: TWS | Online Broker LYNX
US-Dollar/Japanischer Yen: Chart vom 29.06.2026, Kurs 161,94 Yen, Kürzel: USD.JPY | Quelle: TWS

Aber das war ein völlig anderes, weltwirtschaftliches Umfeld und der US-Dollar war gegenüber allen Währungen weitaus mehr wert als heute. Daher fragt man sich schon:

Warum ist der Yen so schwach? Und wieso greift die Bank of Japan, die japanische Notenbank, nicht ein? Denn diese schwache Währung ist zwar gut für die japanischen Exporteure, weil die Verkäufe im Ausland beim Rücktausch der Einnahmen in Yen mehr erlösen. Aber Japan ist ein Land fast ohne eigene Rohstoffe. Und deren Import wird, da Rohstoffe in US-Dollar fakturiert werden, durch den Abstieg des Yen immer teurer. Was zuletzt auch dazu führte, dass Japan in den vergangenen Jahren kurzzeitig Inflationsraten von bis zu vier Prozent hatte, Größenordnungen, die es seit vielen Jahren nicht mehr gegeben hatte.

Expertenmeinung: Im Prinzip hat die Bank of Japan durchaus eingegriffen, immerhin hat sie ab 2024 schrittweise die Leitzinsen angehoben. Zwar nur auf 1,0 Prozent, für unsere Verhältnisse nahezu paradiesisch niedrig … für Japan aber ungewohnt hoch: Lange Jahre hatte der japanische Leitzins bei -0,1 Prozent gelegen. Den Verfall des Yen gestoppt hat das, der Chart zeigt es, aber nicht.

Und damit ist eine entscheidende potenzielle Bremse für den Anstieg von US-Dollar/Yen aus dem Rennen. Denn noch „radikalere“ Zinsanhebungen sind derzeit nicht wahrscheinlich. Erstens, weil es gelungen ist, die japanische Inflationsrate in den vergangenen Monaten wieder in den Bereich von 1,5 Prozent zu drücken. Zweitens, weil höhere Zinsen unter anderem politisch wenig erwünscht sind, weil der aktuelle, massive Wachstumskurs der Regierung dadurch behindert würde.

„Unter anderem“, weil noch ein zweiter, womöglich noch wichtigerer Aspekt mit hineinspielt: die sogenannten „Carry Trades“. Hier werden immense Kredite in Yen zu niedrigen Zinsen aufgenommen, um sie in höher verzinsten Anleihen anderer Währungen, wie z.B. in US-Dollar, anzulegen. Die Zinsdifferenz ist ein sicherer Gewinn … vorausgesetzt, der Währungsaspekt ruiniert die Sache nicht. Denn in dem Moment, in dem die Kreditwährung, also der Yen, an Wert zur Anlage- oder Heimatwährung des Kreditnehmers, in diesem Fall dem US-Dollar, teurer wird, erleidet der Kreditnehmer Währungsverluste, die Zinsdifferenz-Gewinne leicht übersteigen können. Das würde nicht nur den Spekulanten mit ihrem Kredit schaden, sondern oft auch den japanischen Banken, die dann, vor allem bei einem starken Anstieg des Yen, auch komplette Kreditausfälle befürchten müssten.

So gesehen sind derart viele daran interessiert, dass die US-Dollar/Yen-Relation nicht nennenswert nach unten abdreht, dass auch der jetzt anstehende Sprung über das markante 2024er-Hoch bei 161,95 Yen pro US-Dollar gelingen und diese Hausse weiterlaufen könnte. Wie lange das gutgeht und wie weit das führt, könnte niemand vorhersagen. Aber klar wird: Sich hier gegen den Trend zu stellen, wäre eine äußerst verwegene Idee!

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

16.01.2026
08:13 Uhr

US-Dollar/Japanischer Yen: Verkehrte Welt? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 15.01.2026 um 22:03 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Mitte 2024 hatte die Relation des US-Dollars zum Yen den höchsten Stand seit 1987 erreicht. Aktuell steuert das Währungspaar wieder auf dieses Hoch zu. Und das, obwohl die japanische Notenbank die Zinsen anhebt – wie kann das sein, warum ist der Yen derart schwach?

Normalerweise ist eine Währung dann stark, wenn die Perspektiven für das Wirtschaftswachstum gut sind und die Anleiherenditen attraktiv sind bzw. noch weiter steigen könnten. Und mit der neuen Premierministerin Takaichi steigt die Erwartung, dass diese durch gezielte fiskalische Stimuli das Wachstum ankurbeln wird. Zugleich ist die Inflation in Japan so hoch, dass die japanische Notenbank nach nahezu ewig wirkender Zeit tatsächlich die Leitzinsen angehoben hat … und noch weiter anheben könnte.

Zum einen, weil eine anziehende Wirtschaftsaktivität meist auch die Preise treibt. Zum anderen, weil die Bank of Japan den Verfall des Yen zu anderen wichtigen Währungen wie US-Dollar und Euro, für den man sich jahrelang als nicht zuständig sah, langsam laut Insidern doch mit hinreichender Sorge betrachtet, um ihn in die geldpolitischen Entscheidungen mit einzubeziehen.

All das zusammengenommen hätte der Yen zum US-Dollar in den letzten Wochen eigentlich stärker werden sollen. Aber man zahlt immer mehr Yen für einen US-Dollar. Sprich der Greenback wird teurer, nicht der Yen. Wie kann das angehen? Immerhin bedeutet ein für Japan immer stärker werdender US-Dollar ja auch, dass Importe teurer werden, die in US-Dollar fakturiert werden. Und das sind vor allem Rohstoffe, die Japan kaum selbst hat und deswegen großenteils einführen muss. Ein zusätzliches Inflationsrisiko also. Aber:

Expertenmeinung: Eine schwache Währung hat andererseits den Vorteil, dass die Exporteure eine höhere Gewinnmarge erzielen, weil die Währungen, in denen die Güter verkauft werden, im Wert steigen. Das ist für jede Regierung ein Faktor, den man immer mit einem Auge verfolgt, so dass man in Tokio vermutlich nicht gerade bedauert, dass der Yen trotz anziehender Leitzinsen schwach ist. Und noch ein weiterer Faktor führt dazu, dass die internationalen Trader den Yen bislang nicht „drehen“ mögen: die Carry-Trades.

Bei Carry-Trades nehmen Investoren einen Kredit in einer Währung auf, in der sie wenig Zinsen bezahlen müssen, tauschen das Geld in Währungen, in denen es höhere Zinsen zu holen gibt, und investieren es dort in Anleihen oder sogar in Aktien. Das funktioniert so lange hervorragend, wie die Kreditwährung, in diesem Fall also der Yen, schwach bleibt. Steigt er indes an, können Verluste entstehen, weil der Yen bei Rückzahlung des Kredites dann so viel teurer ist als bei Aufnahme der Verbindlichkeit, dass die dann entstehenden Währungsverluste höher ausfallen als die durch den Zinsvorteil erzielten Gewinne. Und an diesen Carry-Trades verdienen die japanischen Banken gut – auch da möchte man also keinen erstarkenden Yen.

Letzten Endes bewegt sich die japanische Währung damit aber in der Tat gegen steigende Leitzinsen und die Erwartung höheren Wachstums. Die Argumente, warum das so ist, klingen nachvollziehbar, aber als stabil genug für neue Carry-Trade-Spekulationen kann man diese Dauer-Schwäche nicht einordnen.

Es ist zwar durchaus denkbar, dass das Währungspaar zunächst das 2025er-Hoch bei 158,88 und danach das 2024er-Hoch bei 161,95 Yen pro US-Dollar überbietet und damit neue, knapp 40-Jahres-Hochs markiert. Aber es ist ein riskanter Weg, auf dem die Devisentrader da gerade unterwegs sind … riskant genug, um diesen grundsätzlich intakten Aufwärtstrend des US-Dollars zum Yen als äußerst spekulativ anzusehen!

US-Dollar/Japanischer Yen: Chart vom 15.01.2026, Kurs 158,62 Yen, Kürzel: USD.JPY | Quelle: TWS | Online Broker LYNX
US-Dollar/Japanischer Yen: Chart vom 15.01.2026, Kurs 158,62 Yen, Kürzel: USD.JPY | Quelle: TWS
Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.