Meta investiert massiv in KI: Ist das eine ungewisse Wette auf die Zukunft oder zahlt es sich längst aus? Eine Kennzahl könnte die Antwort liefern.
Meta steckt gewaltige Summen in künstliche Intelligenz, Rechenzentren und neue Hardware. An der Börse wächst deshalb die Skepsis. Dabei könnte ausgerechnet die Technologie, die den Kapitalbedarf explodieren lässt, das bestehende Werbegeschäft profitabler machen als je zuvor.
Der Markt sieht vor allem die Risiken
An der Börse kann sich die Stimmung selbst bei den größten Technologiekonzernen erstaunlich schnell drehen.
Zeitweise galt Alphabet als KI-Verlierer und der Kurs kam nicht von der Stelle. Doch dann änderte sich das Narrativ und plötzlich ging die Aktie durch die Decke.
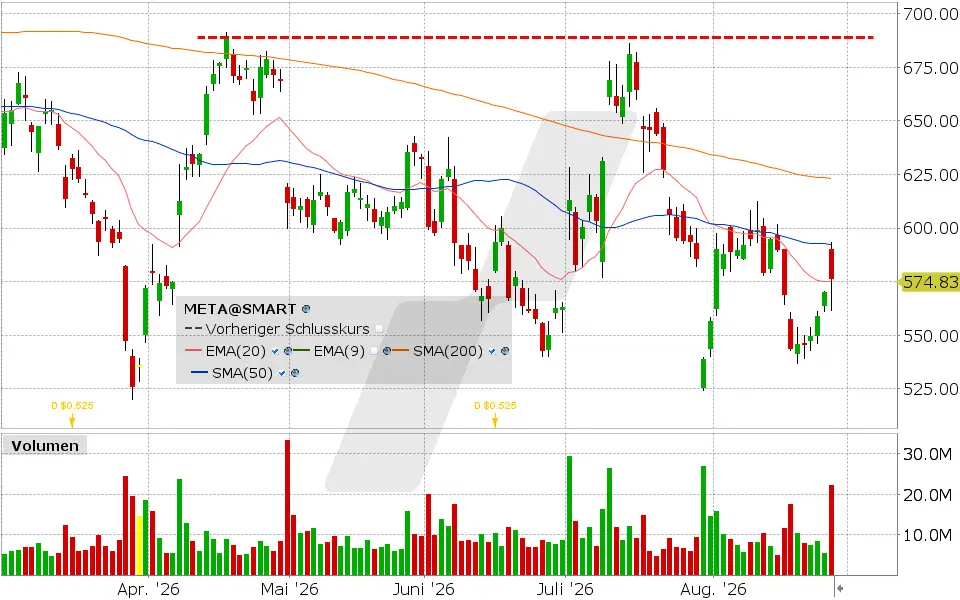
Auch Microsoft und Apple wurden zeitweise kritisch beäugt und kürzlich traf es auch Meta. Der Kurs brach in kürzester Zeit von 800 auf 520 USD ein. Auch Meta muss beweisen, dass sich die gewaltigen KI-Investitionen auszahlen.
Auf diese Frage könnte eine Kennzahl die Antwort liefern.
Gleichzeitig läuft das Kerngeschäft sehr ordentlich. Facebook, Instagram, WhatsApp und Messenger erreichen Milliarden Menschen. Im zweiten Quartal 2026 nutzten durchschnittlich 3,6 Milliarden Menschen täglich mindestens einen Dienst des Konzerns.
Darüber hinaus stieg die Zahl der ausgelieferten Werbeanzeigen um 14 Prozent, während der durchschnittliche Preis je Anzeige um 12 Prozent zulegte. Entwickeln sich beide Kennzahlen in die richtige Richtung, entsteht dadurch ein enormer operativer Hebel, der aber durch die hohen KI-Investitionen verschleiert wird – er ist für die Mehrheit der Anleger nicht sichtbar.
Hinzu kommt, dass ein positiver Netzwerkeffekt entsteht. Milliarden Nutzer erzeugen Interaktionen und Daten, die Meta dabei helfen, Inhalte und Werbung immer gezielter auszuspielen. Je besser die Anzeigen funktionieren, desto attraktiver wird die Plattform für Werbetreibende.
Und je höher deren Werbeerfolg ausfällt, desto größer ist ihre Zahlungsbereitschaft. Künstliche Intelligenz könnte diesen Kreislauf erheblich verstärken.
KI macht das Kerngeschäft effizienter
Der größte Hebel liegt vorerst nicht in futuristischen KI-Assistenten, sondern im bestehenden Werbegeschäft. Meta setzt zunehmend auf leistungsfähigere Modelle, um Nutzerinteressen besser zu erkennen, Inhalte passender zu empfehlen und Werbung präziser auszuspielen.
Und die neuen KI-Systeme, die Meta dafür nutzt, scheinen damit sehr erfolgreich zu sein.
Der wirtschaftliche Effekt ist unmittelbar nachvollziehbar. Führt eine Anzeige häufiger zu einem Kauf, steigt ihr Wert für den Werbekunden. Dieser kann mit demselben Budget mehr erreichen oder seine Ausgaben erhöhen, um zusätzliche Kunden zu gewinnen. Meta könnte damit gleich mehrfach profitieren: durch höhere Werbepreise, wachsende Budgets und eine bessere Auslastung seiner Plattformen.
Auch die Automatisierung verspricht erhebliche Vorteile. Mit Advantage+ übernimmt Meta bereits heute Teile der Kampagnensteuerung, Zielgruppenauswahl und Werbemitteloptimierung. KI kann diese Prozesse weiter verbessern und den Aufwand für Werbetreibende reduzieren. Besonders kleinere Unternehmen könnten dadurch professionelle Kampagnen schalten, ohne dafür große Marketingabteilungen zu benötigen.
Dadurch wird das Werbegeschäft von Meta für eine ganz neue Zielgruppe zugänglich.
WhatsApp: Der nächste Milliardenmarkt?
Zusätzlich eröffnet sich mit WhatsApp ein interessanter Wachstumsmarkt. Unternehmen nutzen den Messenger längst für Kundenservice und Vertrieb. KI-Agenten könnten daraus einen weitgehend automatisierten Verkaufskanal machen. Sie beantworten Fragen, empfehlen Produkte und begleiten Kunden im Kaufprozess.
Meta zufolge setzen bereits mehr als eine Million Unternehmen Business Agents über WhatsApp und Messenger ein. Gelingt es, diese Nutzung auszuweiten, könnte neben der Werbung eine weitere bedeutende Erlösquelle entstehen.
Die Abrechnung erfolgt derzeit vor allem nutzungsabhängig über Tokens. Mit zunehmender Nutzung könnte daraus ein skalierbares Geschäft mit attraktiven Margen und einem starken Cashflow entstehen.
Wie groß das Geschäft werden kann, ist noch offen. Das Potenzial ist jedoch erheblich. Ein Blick auf die große Nutzerbasis reicht aus, um das zu erkennen.
Das macht die Plattform auch für Unternehmenskunden so interessant.
Die große Wette
Deutlich schwieriger einzuschätzen sind die langfristigen Ambitionen. Meta will nicht nur seine Werbemaschine optimieren, sondern auch persönliche KI-Assistenten entwickeln und sich als Anbieter einer neuen digitalen Plattform positionieren. Auch dafür werden Rechenzentren gebaut und Milliarden investiert – gleichzeitig kostet die Entwicklung dieser Technologien Milliarden.
Für Zuckerberg sollen dabei vor allem Smart Glasses eine wichtige Rolle spielen. Sie sollen digitale Assistenz stärker in den Alltag integrieren und langfristig eine Alternative zu Smartphone und Computer eröffnen. Ob sich daraus ein Massenmarkt mit attraktiven Renditen entwickelt, ist allerdings noch längst nicht ausgemacht.
Persönlich bin ich hier sehr skeptisch. Und selbst im Erfolgsfall dürfte der Wettbewerb mit Google, Apple & Co. intensiv sein.
Die Skepsis der Börse ist deshalb nachvollziehbar. Meta hat mit dem Metaverse bereits gezeigt, dass Mark Zuckerberg bereit ist, enorme Summen in langfristige Visionen zu investieren – auch wenn sich über Jahre hinweg kein Erfolg einstellt.
Für 2026 werden inzwischen Investitionen von 130 bis 145 Milliarden USD erwartet. Das ist eine gewaltige Belastung, selbst für einen Konzern dieser Größenordnung.
Allerdings sollte man nicht alles in einen Topf werfen. Der Großteil der Investitionen dient dem Ausbau der Rechenkapazitäten und der Verbesserung bestehender Geschäftsmodelle und nicht den Visionen von Zuckerberg.
Die Rechnung geht scheinbar auf
Die operative Entwicklung zeigt das recht eindeutig. Im ersten Quartal 2026 stieg der Umsatz um 33 Prozent auf 56,31 Milliarden USD, im zweiten Quartal um weitere 28 Prozent auf 60,80 Milliarden USD. Das Kerngeschäft wächst also trotz seiner bereits enormen Größe mit beeindruckendem Tempo.
Noch wichtiger ist aber eine andere Kennzahl: Der operative Cashflow. Der operative Cashflow zeigt, wie viel Geld ein Unternehmen im laufenden Geschäft generiert.
Im ersten Halbjahr konnte der operative Cashflow von 49,59 auf 64,09 Mrd. USD gesteigert werden, ein Plus von rund 29 Prozent. Zwar verschlingen die Investitionen erhebliche Summen, der operative Cashflow zeigt jedoch, wie groß die Ertragsbasis ist.
Daher korreliert der Aktienkurs von Meta auch stark mit dem operativen Cashflow. Derzeit wird erwartet, dass der operative Cashflow in diesem Jahr um 14 % auf 51,45 USD je Aktie steigen wird.
Fällt das zweite Halbjahr ähnlich stark wie das erste, könnten es aber auch 59 USD je Aktie werden.
Das entspricht einem P/OCF zwischen 12,6 und 14,4. Im langjährigen Durchschnitt lag der P/OCF bei etwa 17.
Darüber hinaus wird im kommenden Jahr eine Beschleunigung der Wachstumsdynamik erwartet.
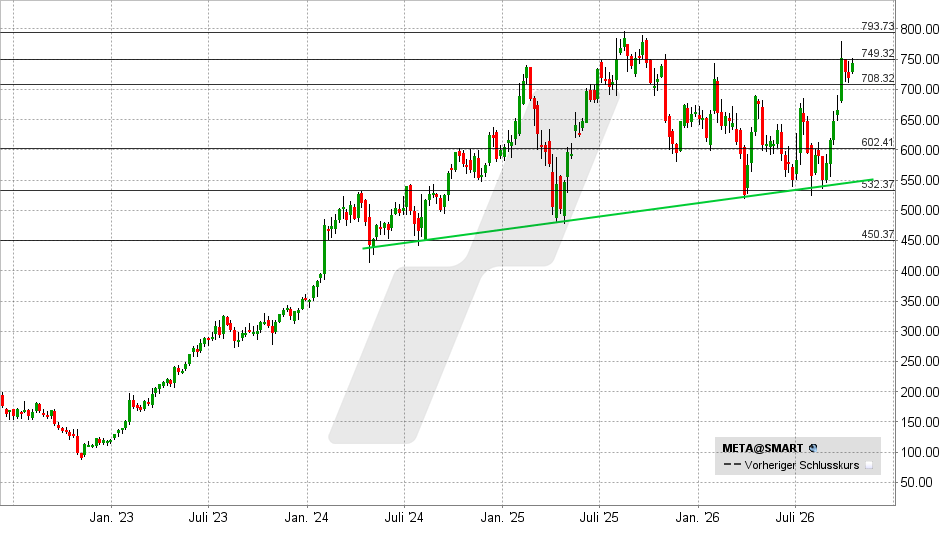
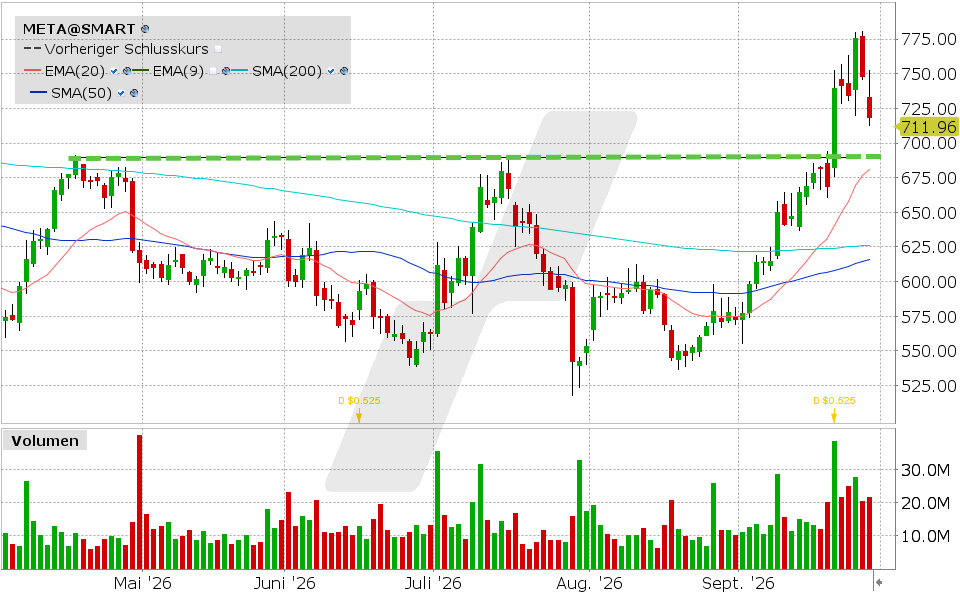
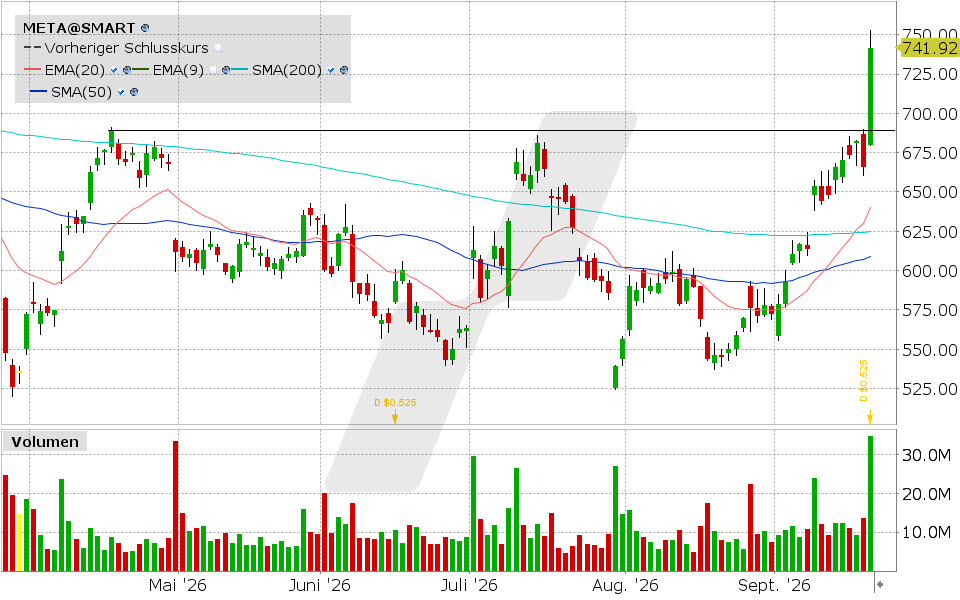
Gelingt jetzt ein nachhaltiger Ausbruch über 750 USD, kommt es zu einem prozyklischen Kaufsignal mit Kursziel Allzeithoch. Darüber ergeben sich extrapolierte Kursziele bei 830 – 840 und 880USD.
Fällt die Aktie hingegen unter 708 USD, könnte das eine Korrektur in Richtung 675 oder 630 USD einleiten.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 13.10.2026 um 11:24 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Probleme mit Ihrem Broker? Ich bin bei LYNX.