Bitte wählen Sie:

DHL Group (ex Deutsche Post) Aktie Prognose DHL Group: Prognose rauf, Aktie runter … warum?

News: Aktuelle Analyse der DHL Group (ex Deutsche Post) Aktie

In diesem Artikel
DHL Group (ex Deutsche Post)
ISIN: DE0005552004
|
Ticker: DHL -,-- %
|
Börse: --

--- EUR
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur DHL Group (ex Deutsche Post) Aktie

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

Ein besser als erwartet gelaufenes drittes Quartal und ein robuster Start ins laufende Quartal bewogen die DHL Group, ihre Gesamtjahresprognose anzuheben. Gute Nachrichten, die am Freitagabend kamen … und am Montag dann zu Abgaben bei der Aktie führten. Warum?

Die am Freitagabend nach Handelsende gemeldeten, vorläufigen Ergebnisse des dritten Quartals waren respektabel: Der Umsatz hat nach noch ungeprüften Zahlen um gut 12, der Gewinn vor Zinsen und Steuern (EBIT) um rund 16 Prozent zugelegt. Das veranlasste den Logistikkonzern, seine 2026er-Prognose nach oben zu korrigieren: Jetzt sieht man das EBIT bei mehr als 7,0 Milliarden Euro, bislang galt hier die Guidance „über 6,5 Milliarden Euro“.

Dabei war DHL Express wieder einmal das Zugpferd des Wachstums, während „Post & Paket Deutschland“ weiter nur leicht über der Nulllinie agiert und zum Vorjahr im dritten Quartal einen gesunkenen Gewinn auswies. Insgesamt präsentiert sich die Entwicklung also besser als im Vorfeld avisiert. Normalerweise würde man in einem solchen Fall damit rechnen, dass die Aktie ein gutes Stück anzieht, doch im Fall der DHL-Aktie ging es in die Gegenrichtung. Was könnte dahinterstecken?

Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur DHL Group (ex Deutsche Post) Aktie finden Sie hier.

Expertenmeinung: Ein entscheidender Faktor dürfte sein, dass die Aktie bereits am durchschnittlichen Kursziel der Analysten (derzeit bei 56,90 Euro) angekommen war und die Experten für die DHL-Aktie keineswegs überschwänglich sind. Nur ein Drittel der 21 die Aktie aktuell einstufenden Analysten bewertet sie mit „Übergewichten“ oder „Kaufen“, die Mehrheit wertet mit „Halten“, drei haben sogar ein „Verkaufen“-Rating. Was daran liegt, dass die Bewertung über das Kurs-/Gewinn-Verhältnis mit etwa 16 bereits am oberen Ende der in den vergangenen Jahren geltenden KGV-Spanne angekommen ist. Und um eine höhere Bewertung zu rechtfertigen, war die Aufwärtskorrektur des erwarteten Gewinns vor Zinsen und Steuern einfach nicht groß genug.

Womöglich wäre der Montag anders gelaufen, wenn es gleich zu Handelsbeginn genug Kaufinteresse gegeben hätte, um den Kurs aus der seit Beginn des zweiten Halbjahres geltenden Handelsspanne zwischen 54,06 und 58,90 Euro nach oben hinauszutragen.

Da diese Käufe jedoch ausbleiben, dürften sich einige entschieden haben, so nahe am bisherigen Jahresverlaufshoch, das zudem vom bisherigen Rekordhoch (61,38 Euro im Jahr 2021) nicht weit entfernt liegt, besser mal Gewinne zu sichern. Denn jetzt liegen die „Good News“ ja auf dem Tisch, was soll da kurzfristig noch an Argumenten kommen, die einen Ausbruch bewirken, den die Anhebung der Prognose nicht vollbringen konnte?

Damit bleibt die Aktie in dieser Handelsspanne „gefangen“, aber wenn man sich den Chart ansieht, stellt man andererseits fest: Am Ende des Tages wurde ein zeitweise deutlich größeres Minus deutlich eingegrenzt. Nach einem Minus von bis zu 2,4 Prozent standen zum Handelsschluss nur noch -0,9 Prozent zu Buche, wobei der Kurs fast auf den Cent genau auf Höhe der 20-Tage-Linie drehte. Das deutet an, dass die Tür nach oben noch nicht geschlossen ist, „Bärenfutter“ hat dieser Tag nach der Prognose-Anhebung aus der Aktie also noch nicht gemacht.
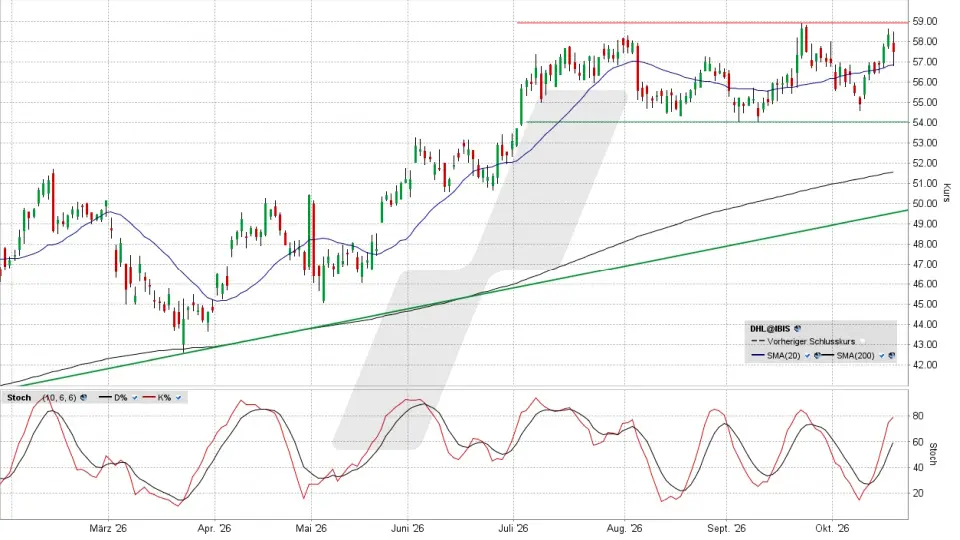
DHL Group Aktie: Chart vom 19.10.2026, Kurs 57,70 Euro, Kürzel: DHL | Quelle: TWS | Online Broker LYNX
DHL Group Aktie: Chart vom 19.10.2026, Kurs 57,70 Euro, Kürzel: DHL | Quelle: TWS

Nichtsdestotrotz stehen Analysten-Einschätzungen und die bereits nicht mehr günstige Bewertung der Aktie einem weitreichenden Hausse-Impuls eher entgegen. Daher sollte, wer über einen Trade in Ausbruchsrichtung nachdenkt, mit einem konsequent engen Stoppkurs agieren, sofern es zu diesem charttechnischen Befreiungsschlag doch noch kommen sollte.

Quellenangaben:
Vorläufiges Ergebnis des 3. Quartals, 16.10.2026: https://group.dhl.com/de/presse/pressemitteilungen/2026/dhl-group-erhoeht-ergebnisprognose-fuer-das-gesamtjahr-2026.html
Analysten-Einschätzungen: https://finance.yahoo.com/quote/DHL.DE/analyst-insights/

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 19.10.2026 um 21:48 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Ronald Gehrt
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.


Sie möchten vor Börsenstart über spannende Aktien informiert werden?

Wir beobachten für Sie regelmäßig die interessantesten Aktien am Markt. Die Besten stellen wir Ihnen jeden Morgen kostenfrei im LYNX Börsenblick vor. Aktuell ermöglichen wir so über 35.000 Lesern täglich einen schnellen Überblick über die spannendsten Aktien.

Machen Sie sich selbst ein Bild und abonnieren Sie unseren täglichen Newsletter Börsenblick oder einen anderen auf unserer Seite Börsennews.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der DHL Group (ex Deutsche Post) Aktie

17.07.2026
08:23 Uhr

DHL Group: Jetzt wird die Luft nach oben langsam dünn — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 16.07.2026 um 18:18 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Wenn man sich bei den Analysten umschaut, ist es eher selten der Fall, dass dort eine nennenswerte Zahl von Experten eine Aktie im Aufwärtstrend als nicht mehr kaufenswert einstuft. Bei der Aktie der DHL Group ist das so – ein Hinweis, den man nicht ignorieren sollte.

Das Geschäft mit der internationalen Logistik läuft bei der Deutsche-Post-Mutter DHL Group weiter tadellos, zumindest konnte man da im Zuge der Ergebnisse zum ersten Quartal nicht klagen. Zwar rechnen die Analysten für das laufende Jahr nur mit einem leichten Gewinnanstieg. Aber das scheint denen, die in den vergangenen Monaten immer weiter zugegriffen haben, zu genügen. Die Frage ist, warum die Analysten das anders sehen und wer da womöglich falsch liegen könnte.

Dass die Experten für den Aufwärtsspielraum der DHL Group zusehends skeptisch werden, zeigt sich daran, dass von den 20 diese Aktie aktuell einstufenden Analysten nur noch fünf eine „Kaufen“-Empfehlung aussprechen. Zwölf sagen „Halten“, drei plädieren sogar für den Verkauf. Das durchschnittliche Kursziel liegt derzeit bei gut 52,40 Euro und ist klar überboten, das höchste, aktuell geltende Kursziel von 62 Euro immerhin nahe. Dabei sind Analysten tendenziell ja eher bullisch, nicht selten werden Kursziele einfach mit dem Anstieg der Aktie nach oben genommen. Hier aber eher nicht – wieso?

Expertenmeinung: Das dürfte vor allem daran liegen, dass die Bewertung auf Basis des im Schnitt von den Analysten geschätzten 2026er-Gewinns pro Aktie mit einem Kurs-/Gewinn-Verhältnis von 16 bereits ungewöhnlich hoch ist. Zwar würde sich diese Bewertung moderieren, wenn man auf die Schätzungen der Experten für den Gewinn in zwei Jahren schaut. Aber erstens ist das DHL-Geschäftsfeld nicht ganz unwesentlich konjunktursensibel – und die Konjunkturlage schwankt bisweilen auch zum Schlechten. Zum anderen wäre das Kurs-/Gewinn-Verhältnis 2028 bei höheren Gewinnen pro Aktie ja nur dann normalisiert, wenn die Aktie als das andere Element der Berechnung da bliebe, wo sie aktuell ist. Steigt sie weiter, wird auch die Bewertung teurer.

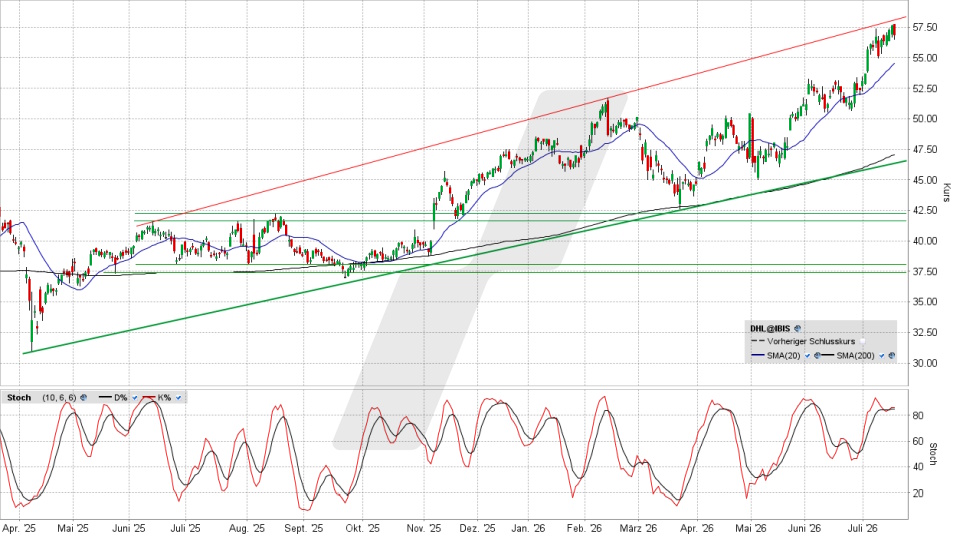
Das zweite Element, das auch Analysten oft nicht kalt lässt, ist die Charttechnik. Und da sehen wir, dass die DHL-Aktie ab dem Tief vom Frühjahr 2025 einen Aufwärtstrendkanal ausgebildet hat, dessen Begrenzungslinien leicht auseinanderdriften. An dessen oberer Begrenzung ist der Kurs jetzt angekommen, wäre damit also auch aus charttechnischer Sicht „oben“.

DHL Group Aktie: Chart vom 16.07.2026, Kurs 56,98 Euro, Kürzel: DHL | Quelle: TWS | Online Broker LYNX
DHL Group Aktie: Chart vom 16.07.2026, Kurs 56,98 Euro, Kürzel: DHL | Quelle: TWS

Natürlich wäre es nicht ausgeschlossen, dass die Aktie aus diesem Trendkanal nach oben ausbricht. Aber mit Blick auf die eher hohe Bewertung und die mehrheitlich skeptischen Analysten hätte man dann nicht gerade üppigen Rückenwind. Zugleich sollte man sich daran erinnern – ein Aspekt, der in Aufwärtstrends gerne komplett ausgeblendet wird –, dass ein Kurs grundsätzlich beide Enden eines Trendkanals touchieren könnte … und es oft auch tut.

Zwar haben Aufwärtstrends den Vorteil, dass die entscheidenden Chartmarken nach oben laufen. Und in diesem Fall wird die untere Begrenzung des Trendkanals auch noch durch die 200-Tage-Linie verstärkt. Der Haken ist aber, dass dieser doppelte Leitstrahl im Bereich 46,60/47,10 Euro liegt – das ist problematisch weit entfernt.

Ob man sich hier mit sukzessiv nachgezogenen, engen Stoppkursen absichert oder auch mal ein wenig an Beständen verkauft, ist von der persönlichen Risikoneigung abhängig, aber wenn man sich dieses Gesamtbild ansieht, kommt einem schon der alte, platte und trotzdem nicht so ganz verkehrte Börsenspruch in den Sinn: „Durch Gewinnmitnahmen ist noch niemand arm geworden“.

Quellenangaben: Analysten-Einschätzungen: https://finance.yahoo.com/quote/DHL.DE/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

28.05.2026
08:08 Uhr

DHL Group: Mut zur Lücke? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 27.05.2026 um 21:23 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Die Aktie der Deutsche Post-Mutter DHL Group hätte jetzt die Chance, das bisherige Jahreshoch zu überwinden. Dabei hätten die Bullen durch das aktuelle Chartbild zwar Rückenwind. Aber seitens der Analysten eher nicht. Das wird jetzt also spannend.

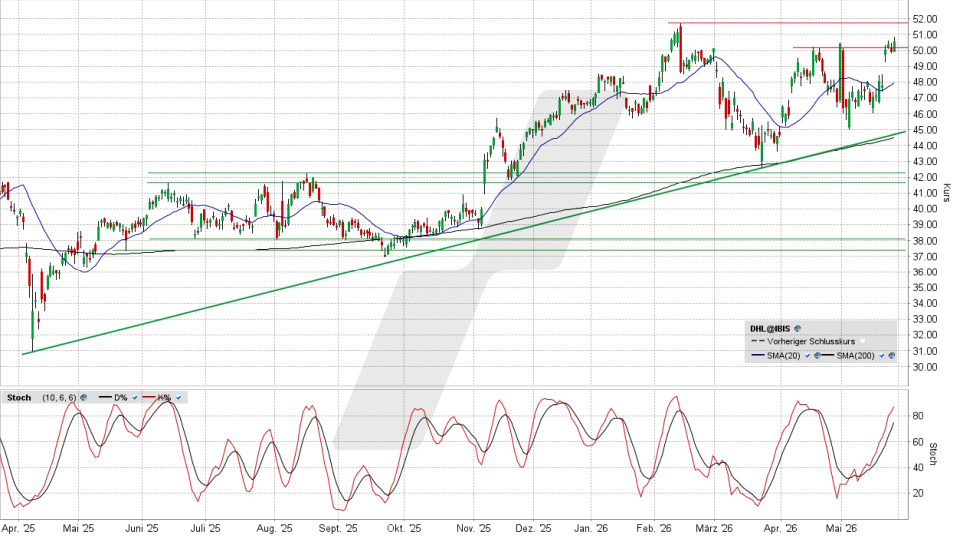
Klare Signale im Chartbild können Skeptiker bisweilen dazu bringen, ihre Zweifel aufzugeben und auf den fahrenden Zug aufzuspringen. Die Chance dazu würde das Chartbild der DHL Group-Aktie jetzt durchaus bieten:

Die am 30. April vorgelegten Ergebnisse des ersten Quartals zeigten einen unerwartet solide gestiegenen Gewinn vor Zinsen und Steuern (EBIT) trotz niedrigerer Umsätze. Das wurde im ersten Moment positiv honoriert. Aber der Versuch, die Widerstandszone bei 50,14/51,72 Euro zu bezwingen, wurde gleich am Folgetag abgewiesen. Da kamen die „ja, aber“-Argumente zum Tragen: Schwieriges Umfeld, hohe Energiekosten, wachsende Konkurrenz. Die Aktie fiel deutlich zurück. Das hätte es für die Bullen gewesen sein können, aber:

Expertenmeinung: Sie kamen genau da zurück, wo es darauf ankam: Noch klar oberhalb des doppelten, mittelfristig relevanten Supports aus der im April 2025 etablierten Aufwärtstrendlinie und der 200-Tage-Linie (aktuell im Bereich 44,50/44,90 Euro) drehte die DHL-Aktie wieder nach oben. Und nachdem der Kurs zwei Wochen eher unentschlossen seitwärts tendierte, kam es am vergangenen Freitag zu einem Kurssprung, der jetzt erneut an diese wichtige Widerstandszone 50,14/51,72 Euro führte. Eine Zone, die, wenn sie überboten werden sollte, aus rein charttechnischer Sicht den Weg bis an das 2021 bei 61,38 Euro markierte Rekordhoch freigeben würde.

DHL Group Aktie: Chart vom 27.05.2026, Kurs 50,58 Euro, Kürzel: DHL | Quelle: TWS | Online Broker LYNX
DHL Group Aktie: Chart vom 27.05.2026, Kurs 50,58 Euro, Kürzel: DHL | Quelle: TWS

Doch zum Selbstläufer wird die Sache wohl nicht, auch, wenn es die Skeptiker beeindrucken dürfte, dass das bullische Lager sich nicht zurückgezogen hat, sondern gleich wieder zur Attacke bläst, denn:

Das Argument, von dem dieser Aufwärtsimpuls getragen wird, ist nicht wirklich ein „Game Changer“. Vergangene Woche hob die Deutsche Bank ihr Kursziel für die Aktie von 48 auf 56 Euro an und stufte die Einschätzung von „Halten“ auf „Kaufen“ herauf. Die Argumentation einer starken Position insbesondere im einträglichen Expressgeschäft und die Meinung, dass die Bedenken wegen starker Konkurrenz überzogen seien, ist aber nur eine von vielen. Und viele der Analysten teilen diese positive Sicht der Dinge bislang eben nicht:

Von den 20 Analysten, die diese Aktie mit einer aktuellen Einschätzung führen, stufen sie nur fünf als kaufenswert ein – das ist dünn. Und mit den 56 Euro als Kursziel liegt die Deutsche Bank nahe am oberen Ende der von 39 bis 58 Euro reichenden Kursziel-Spanne der Analysten. Das durchschnittliche Kursziel findet sich momentan bei knapp 50 Euro … und wäre momentan also schon überboten. Fazit:

Das Chartbild bietet Rückenwind, das Gesamtbild der Analystenmeinungen aber nicht. Das wird also in Bezug auf diese angesteuerte, wichtige Widerstandszone eine interessante Sache. Und sollte es gelingen, mit dem Ausbruch über die Zone 50,14/51,72 Euro ein bullisches Signal zu generieren, sollte man im Hinterkopf behalten, dass die derzeitige Skepsis der Experten für das Aufwärtspotenzial nicht zwingend als Bleigewicht an den Füßen wirken muss … aber könnte.

Quellenangaben: Analysten-Einschätzungen: https://finance.yahoo.com/quote/DHL.DE/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

04.05.2026
08:24 Uhr

DHL Group: Die Luft wird zwar dünner … aber ist sie schon zu dünn? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 01.05.2026 um 22:27 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Steigende Energiepreise belasten auch die Margen von Logistikunternehmen, hinzu kommt in konjunkturell schwierigen Phasen oft ein vermindertes Frachtaufkommen. Doch die Zahlen der DHL Group waren stark – das beeindruckte die Anleger. Was könnte man hier jetzt tun?

Ein Kursanstieg von satten 7,51 Prozent als Reaktion auf das Ergebnis des ersten Quartals macht schon im Vorfeld der Lektüre der Bilanzmeldung klar: Da muss vieles richtig gelaufen sein. Und in der Tat, was die Deutsche-Post-Mutter DHL Group vorzuweisen hatte, war respektabel:

Der Umsatz fiel zwar gegenüber dem ersten Quartal 2025 um 1,9 Prozent, aber der Gewinn nicht. Das EBIT (Gewinn vor Zinsen und Steuern) legte um 8,3 Prozent zu. Und das real, ohne die derzeit so verbreitete Herausrechnung negativer Währungseffekte. Die EBIT-Gewinnmarge wurde von 6,6 auf 7,3 Prozent gesteigert, der Gewinn pro Aktie kletterte von 0,68 Euro im Vorjahreszeitraum auf 0,73 Euro.

Dabei war es vor allem das Express-Geschäft, das deutlich durchstartete. In diesem vom Umsatz her ca. 30 Prozent ausmachenden Bereich kam der Umsatz zwar auch zurück (-1,9 Prozent), aber das EBIT stieg beeindruckend um 20,6 Prozent.

Den Ausblick auf das Gesamtjahr ließ die DHL Group unverändert. Aber die Anleger dürften sich – zu Recht – gesagt haben: Wer in einem derart kniffligen gesamtwirtschaftlichen Umfeld imstande ist, die Margen spürbar zu verbessern, würde in einem wieder ruhigeren konjunkturellen Fahrwasser umso mehr wachsen … und griffen zu. Die Frage, die sich nach der ersten Reaktion des Marktes jetzt stellt, ist klar:

Expertenmeinung: Was könnte man jetzt tun? Ist der Zug nach oben gerade erst im Begriff loszufahren oder im Gegenteil schon abgefahren? Müsste man womöglich sogar fürchten, dass da schon zu viel des Guten passiert ist und größere Rückschläge im Raum stehen, weil die Aktie bereits zu teuer bewertet ist?

Zu teuer wäre sie, um damit zu beginnen, eher noch nicht. Die bisherigen Gewinnerwartungen erscheinen, zumindest mit Blick auf diese Q1-Zahlen, angemessen und könnten sich womöglich sogar ein wenig nach oben bewegen. Auf Basis der bestätigten Jahresziele käme die Aktie auf ein Kurs-/Gewinn-Verhältnis von knapp 15, das ist für diese Aktie ein normaler Bereich. Also nicht „billig“, aber in einem optimistischen Umfeld könnte da durchaus noch etwas drin sein. Allerdings sind die Analysten bislang eher zurückhaltend, die Mehrheit wertet hier nur mit „Halten“, das durchschnittliche Kursziel von momentan 48,40 Euro wäre mit diesem jüngsten Kurssprung bereits leicht überboten.

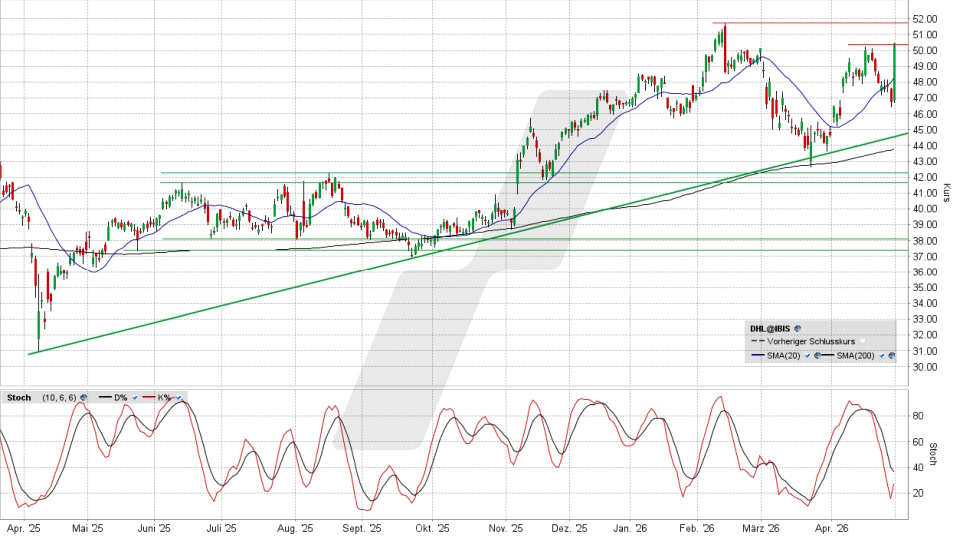
DHL Group Aktie: Chart vom 30.04.2026, Kurs 50,38 Euro, Kürzel: DHL | Quelle: TWS | Online Broker LYNX
DHL Group Aktie: Chart vom 30.04.2026, Kurs 50,38 Euro, Kürzel: DHL | Quelle: TWS

Hinzu kommt das Chartbild: Die Aktie bewegt sich bereits am oberen Ende ihrer Handelsspanne seit Jahresbeginn, wobei das jetzt als nächster Widerstand wartende Jahres-Verlaufshoch, im Februar bei 51,72 Euro markiert, den höchsten Kurs der Aktie seit Anfang 2022 darstellt. Einfach so nach oben durchzulaufen, könnte also knifflig werden, so dass ein Einstieg jetzt, nach diesem deutlichen Plus des Donnerstags, gewagt wirkt, aber:

Deswegen im Umkehrschluss bereits Gewinne mitzunehmen oder sogar ganz auszusteigen, sollte man sich zumindest genau überlegen, denn immerhin bewegt sich die Aktie in einem tadellos intakten Aufwärtstrend. Und wie immer, wenn man in Trendrichtung agiert, arbeitet die Charttechnik für einen, indem die entscheidenden Trendlinien und gleitenden Durchschnitte sukzessiv nach oben laufen und so das regelmäßige Nachziehen des Stoppkurses erlauben. Im Fall der DHL-Aktie sind die beiden entscheidenden Linien die parallellaufenden Linien des mittelfristigen Aufwärtstrends bei derzeit 44,50 Euro und der 200-Tage-Linie bei 43,70 Euro. Beide Linien sind damit nahe genug, um ein „Dranbleiben“ trotz bereits leicht überbotenem, durchschnittlichen Analysten-Kursziel durchaus erwägen zu können.

Quellenangaben: Ergebnis des ersten Quartals 2026, 30.04.2026:
https://reporting-hub.group.dhl.com/2026-q1/de/geschaeftsverlauf/#headline-70866

Analysten-Einschätzungen: https://finance.yahoo.com/quote/DHL.DE/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

26.03.2026
08:23 Uhr

DHL Group: Das Sprungtuch hat gehalten … vorerst? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 25.03.2026 um 22:22 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Zu Wochenbeginn testete die DHL Group-Aktie eine mittelfristig entscheidende Supportzone. Eine Linie wurde zwar unterboten, die nächste aber hielt. Damit hätte man die Chance, sich nach oben abzusetzen – falls die jetzt im Fokus stehende Charthürde bezwungen wird.

Die zu Anfang des Monats vorgelegten Ergebnisse des Vorjahres, vor allem aber der Ausblick auf das laufende Jahr, hatten die Marktteilnehmer nicht gerade in Euphorie versetzt. Zwar hatte die Deutsche Post-Mutter die eigenen Ziele des Vorjahres leicht übertroffen, für 2026 sieht man aber nur geringfügig anziehende Gewinne. Die Prognose eines EBITs (Gewinn vor Zinsen und Steuern) von 6,2 Milliarden nach 6,1 Milliarden in 2025 lag weit genug unter der bisherigen, durchschnittlichen Analysten-Prognose von 6,4 Milliarden, um den Kurs unter Druck zu setzen.

Angefangen hatte der Abstieg, als am 12. Februar die „KI-Angst“ den Logistiksektor erfasste und Marktteilnehmer Aktien dieses Sektors fallen ließen wie eine heiße Kartoffel, nachdem ein kleines US-Unternehmen mitteilte, man hätte eine KI-Anwendung entwickelt, die um ein Vielfaches effektiver sei als bisherige Frachtabläufe. Was zwar eigentlich hieße, dass, wenn das so wäre, die Logistik-Firmen mit diesem KI-Tool einiges an Kosten sparen und so ihren Gewinn steigern könnten … aber die Reaktionen fallen ja in dieser Hinsicht oft nicht gerade rational aus. Unter dem Strich blieb:

Die seit April 2025 laufende Hausse war unterbrochen. Und mit dem eher mageren 2026er-Ausblick ging es weiter abwärts – bis in die Zone, auf die es ankam. Und da waren die Käufer dann zu Stelle:

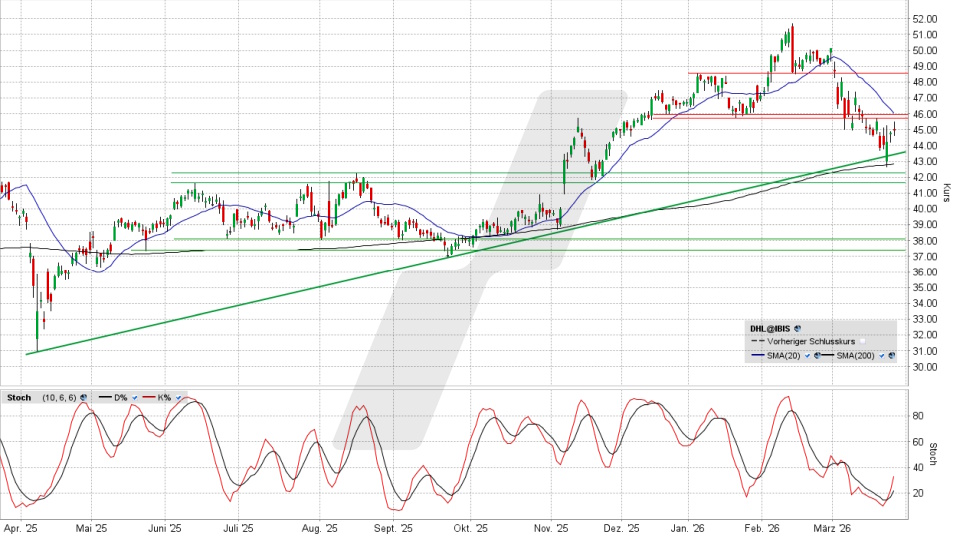
Expertenmeinung: Die DHL Group-Aktie fiel zwar kurzzeitig unter die im April 2025 etablierte Aufwärtstrendlinie, drehte dann aber auf Höhe der knapp darunter als „Sprungtuch“ fungierenden 200-Tage-Linie nach oben. Wobei noch ein wenig tiefer die Supportzone 41,65 zu 42,26 Euro als weiterer Rettungsanker gewartet hätte. Die Frage ist: Kann das halten, oder müsste man damit rechnen, dass die zu Wochenbeginn aufgekommenen Käufe erneut Abgaben weichen?

DHL Group Aktie: Chart vom 25.03.2026, Kurs 44,98 Euro, Kürzel: DHL | Quelle: TWS | Online Broker LYNX
DHL Group Aktie: Chart vom 25.03.2026, Kurs 44,98 Euro, Kürzel: DHL | Quelle: TWS

Die Analysten sind bezüglich der DHL Group aktuell nicht wirklich begeistert. Von den 20, die die Aktie derzeit überwachenden Experten sehen sie nur fünf als kaufenswert an, das durchschnittliche Kursziel liegt mit momentan gut 48 Euro nicht weit über dem aktuellen Kursniveau. Richtig ist zudem, dass dieser Aufwärtsschwenk im Zuge einer Gegenbewegung des Gesamtmarkts entstand, also kein „ureigenes Gewächs“ in Bezug auf die Aktie ist, aber:

Was für die DHL-Aktie sprechen könnte, wäre der Gedanke, dass gestiegene Energiepreise zwar Logistik-Unternehmen besonders heftig treffen. Reißende Lieferketten dann aber eher nicht, denn was verspätet oder gar nicht eintrifft, wird trotzdem transportiert – nur eben etwas später – während Industrieunternehmen wie z. B. die Autobauer in solchen Fällen größere Probleme durch Produktionsausfälle hätten, die weniger leicht aufzuholen wären.

Aber dieser Gedanke, dass Aktien aus dem Logistikbereich wie die DHL Group ein wenig resilienter sein könnten als die aus besonders zyklischen Branchen, ist nicht zwingend genug, um nur, weil ein wichtiger Support erst einmal gehalten hat, die Aufwärtswende auszurufen. Hier müsste man überbotene Charthürden sehen, wodurch man erkennen könnte, dass das bärische Lager, das an solchen Widerständen normalerweise antreten würde, um die Bullen abzuweisen und idealerweise einen neuen Baisseschub zu lancieren, hier nicht mehr dagegenhalten kann oder will. Und immerhin wäre ein solcher Bereich jetzt nahe genug, um die Aktie im Auge zu behalten:

Gelingt es, die durch die 20-Tage-Linie verstärkte Widerstandszone 45,74/46,08 Euro klar auf Schlusskursbasis zu überwinden, wäre das zumindest auf kurzfristiger Ebene ein klarer Punkt für die Bullen. Aber bevor das nicht erreicht ist und, idealerweise, durch positivere Nachrichten in Bezug auf die Iran-Problematik begleitet wird, sollte man das Fell der Bären hier besser noch nicht verkaufen wollen!

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

06.03.2026
08:33 Uhr

DHL Group: Deckel drauf … aber auch kein Fass ohne Boden — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 05.03.2026 um 23:09 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Der 2026er-Ausblick der DHL Group lag zwar unter den bisherigen Analysten-Erwartungen. Aber die Aktie landete dennoch bei den gestrigen DAX-Verlierern in einem schwachen Gesamtumfeld nicht an der Spitze. Ist das ein gutes Zeichen … oder nicht?

Das vergangene Jahr war eines, für das man rückblickend als Erfolg verbuchen muss, dass es gelang, den Vorjahreslevel zu halten. Der Umsatz kam um 1,6 Prozent zurück, das operative Ergebnis vor Zinsen und Steuern (EBIT) stieg trotzdem um immerhin 3,7 Prozent auf 6,1 Milliarden Euro. Das war zumindest ein bisschen mehr als das von der Deutsche Post-Mutter selbst gesteckte Ziel von 6,0 Milliarden. Das Problem war: Damit hatte man gerechnet, die Aktie war ja monatelang recht deutlich gestiegen. Und man hatte auch mit etwas anderem gerechnet: mit einem Wachstum implizierenden Ausblick. Und den bekam man gestern nicht.

DHL sieht für 2026 ein EBIT von 6,2 Milliarden Euro. Zwar mit dem Zusatz „mindestens“, aber wäre man bereits sicher, dass da deutlich mehr drin wäre, hätte man die Zahl auch höher angesetzt. Die Analysten hatten im Schnitt aber bislang mit 6,4 Milliarden Euro gerechnet, so gesehen war das dünn genug, um Kursabschläge begründen zu können. Aber was wird daraus jetzt? Kommt es zu einer Abwärtswende? Kommen die Käufer schon in Kürze mit Macht zurück? Oder wird die DHL Group-Aktie jetzt vorerst in einer Seitwärts-Spanne gefangen sein?

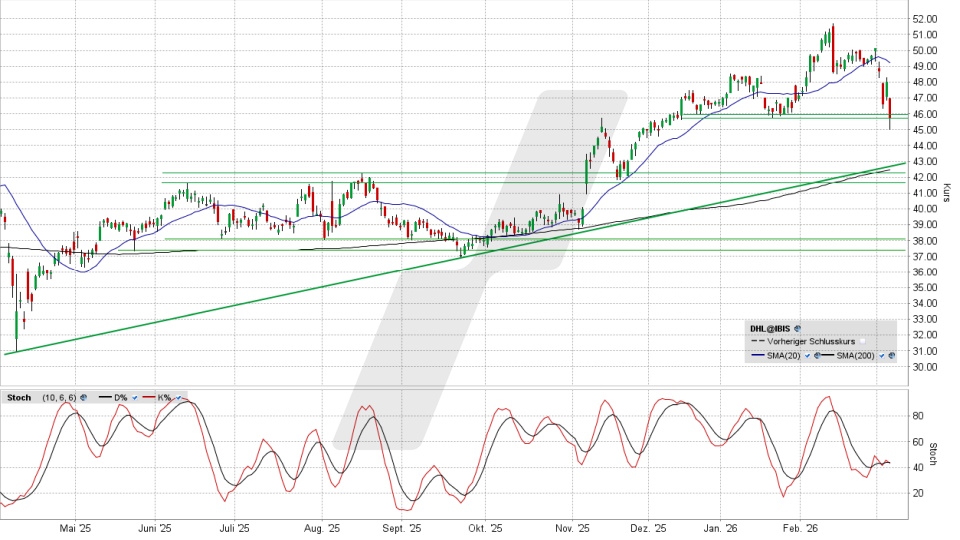
Expertenmeinung: So unspektakulär ein Seitwärts-Szenario auch sein mag: Hier ist es momentan die wahrscheinlichste der drei Varianten. Denn das niedriger als gedacht ausgefallene Gewinnziel ist nichts, das die Bewertung der Aktie auf den Kopf stellen würde. Die DHL Group ist derzeit „normal“ bewertet, bewegt sich auf Höhe des durchschnittlichen Analysten-Kursziels und die Dividendenrendite ist mit den für 2025 ausgelobten 1,90 Euro pro Aktie klar überdurchschnittlich. Für einen größeren Abverkauf, der imstande wäre, die mittelfristig entscheidende Unterstützungszone 41,65 zu 42,80 Euro zu durchschlagen, fehlt, solange sich die Rahmenbedingungen nicht erheblich weiter eintrüben, die rationale Basis. Dass sich das Bären-Lager ausgerechnet über die DHL-Aktie gezielt hermacht, ist daher, Stand jetzt, nicht allzu wahrscheinlich.

DHL Group Aktie Aktie: Chart vom 05.03.2026, Kurs 45,89 Euro, Kürzel: DHL | Online Broker LYNX
DHL Group Aktie Aktie: Chart vom 05.03.2026, Kurs 45,89 Euro, Kürzel: DHL | Quelle: TWS

Auf der anderen Seite sind vorstehende Aspekte, die gegen einen großen Abstieg des Kurses sprechen, zugleich ein Argument, um sich auf der Long-Seite lukrativere Kandidaten zu suchen. Es wäre zwar denkbar, dass es – vorausgesetzt, der Gesamtmarkt zieht die Aktie nicht mit nach unten – zu einer Verteidigung der jetzt auf Schlusskursbasis zunächst gehaltenen Supportzone 45,74 zu 46,00 Euro käme. Aber dass die Käufer umgehend zurückkehren und es gelingt, das bisherige Jahreshoch bei 51,72 Euro zu überbieten, ist angesichts dieses 2026er-Ausblicks ebenso wenig wahrscheinlich wie ein Schwenk in Richtung Baisse, daher:

Vorerst dürfte die DHL-Aktie weder auf den Listen der Bären noch der Bullen weit oben stehen. Der aktuelle Kurslevel ist grundsätzlich angemessen, großes Potenzial wäre daher in beide Richtungen erst einmal nicht wahrscheinlich genug, um aktiv zu werden. Wer engagiert ist, könnte die Aktie mit einem Stopp knapp unterhalb der vorgenannten, mittelfristig wichtigen Zone 41,65/42,80 Euro halten, Neuengagements drängen sich im Augenblick aber nicht auf.

Quellen:
Ergebnis des Jahres 2025, Ausblick auf 2026, 05.03.2026:
https://group.dhl.com/de/presse/pressemitteilungen/2026/dhl-group-geschaeftsjahr-2025.html
Analysten-Einschätzungen: https://finance.yahoo.com/quote/DHL.DE/analyst-insights/

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

09.12.2025
08:30 Uhr

DHL Group: Wird die Luft hier nicht langsam dünn? — Ronald Gehrt