Großaufträge über 2,8 Milliarden Dollar und ein 11,6 Milliarden-Dollar-Deal mit Anthropic könnten Akamai in eine neue Ära befördern.
Akamai erfindet sich neu
Die Wurzeln von Akamai Technologies liegen im Content Delivery Network. Akamai betreibt ein riesiges, weltweit verteiltes Netzwerk, über das digitale Inhalte möglichst schnell und zuverlässig zum Nutzer gelangen. Dieses Geschäft ist etabliert und hochprofitabel, wächst allerdings kaum noch.
Das Netzwerk umfasst inzwischen mehr als 4.400 Edge-Standorte in über 130 Ländern.
Akamai hat deshalb früh begonnen, das eigene Netzwerk anders zu nutzen. Heute steht das Unternehmen gewissermaßen zwischen Internetnutzern und den Servern seiner Kunden. Genau diese Position ist wertvoll, denn Akamai kann Datenverkehr nicht nur beschleunigen, sondern gleichzeitig analysieren und absichern.
Damit entstand neben dem klassischen Delivery-Geschäft ein zweites Standbein: Cybersecurity. Akamai schützt Websites, Anwendungen, APIs und Netzwerke vor Angriffen und kann Bedrohungen erkennen, bevor sie den Nutzer erreichen.
Das Sicherheitsgeschäft ist inzwischen ein wesentlicher Wachstumstreiber. Gleichzeitig ergänzen sich beide Bereiche. Wer seinen Datenverkehr über Akamai leitet, kann Performance und Sicherheit aus einer Hand beziehen. Das erhöht die Kundenbindung und erleichtert den Verkauf zusätzlicher Produkte.
Der nächste Schritt: Cloud
Daher war die Entwicklung eines eigenen Cloud-Angebots der logische nächste Schritt.
Mit Akamai Cloud entwickelt sich das Unternehmen zunehmend zu einem Anbieter von Rechenleistung, Speicher und Netzwerkdiensten. Der entscheidende Unterschied zu klassischen Hyperscalern wie Amazon, Microsoft oder Google liegt in der Verteilung der Infrastruktur.
Rechenleistung kann näher am Endnutzer bereitgestellt werden. Das ist insbesondere für Anwendungen interessant, bei denen Latenz oder eine dezentrale Architektur eine wichtige Rolle spielen.
Milliardenaufträge als Wendepunkt?
Am 24. September gab Akamai eine siebenjährige Vereinbarung mit Anthropic über 11,6 Milliarden US-Dollar bekannt. Der KI-Anbieter will Akamai Cloud für seine wachsenden CPU-Workloads nutzen. Der Vertrag sieht die Möglichkeit einer Erweiterung um 9 Mrd. USD vor.
Für Akamai ist das mehr als nur ein Großauftrag, die Zusammenarbeit mit Anthropic könnte eine neue Ära einleiten.
Das Unternehmen investiert dafür rund 5,5 Mrd. USD in zusätzliche Infrastruktur. Die Umsätze sollen ab 2027 anlaufen und bis Ende 2028 auf eine jährliche Größenordnung von rund 1,7 Mrd. USD steigen.
Um das einordnen zu können, muss man wissen, dass Akamai im letzten Geschäftsjahr einen Umsatz von 4,21 Mrd. USD erzielt hat. Der Auftrag von Anthropic könnte demnach dazu führen, dass der Umsatz innerhalb von zwei Geschäftsjahren von 4,2 auf 5,9 Mrd. USD klettern würde, was einem Anstieg um etwa 40 % entspricht.
Hinzu kommt das Wachstum abseits dieses Deals. Akamai hat seit Jahresbeginn eine ganze Reihe von mehrjährigen Cloud-Verträgen mit einem Gesamtwert von 2,8 Mrd. USD abgeschlossen.
Akamai hatte bereits vor Bekanntgabe des Großauftrags von Anthropic damit gerechnet, dass sich das Umsatzwachstum 2027 auf einen niedrigen zweistelligen Prozentsatz beschleunigen wird.
Ist eine Neubewertung notwendig?
Dank Anthropic dürfte es noch wesentlich mehr werden. In den letzten Jahren verzeichnete das Unternehmen ein durchschnittliches Umsatzwachstum von 4 % pro Jahr – in der näheren Zukunft dürften es eher 20 – 30 % sein.
Damit ändert sich die Gesamtsituation von Akamai grundlegend.
Das spiegelt sich in den Erwartungen für den operativen Cashflow wider. Den Konsensschätzungen zufolge soll der operative Cashflow im kommenden Jahr um 25 % auf 12,80 USD je Aktie steigen und im darauffolgenden Jahr um weitere 36 % auf 17,40 USD.
Es wäre durchaus möglich, dass das eine Neubewertung des Unternehmens auslösen wird. Im langjährigen Durchschnitt wurde Akamai mit einem P/OCF von 12,4 gehandelt.
Sollte das in Zukunft auch der Fall sein, entspräche das auf Sicht von 12 – 16 Monaten einem Kursziel von 158,72 USD.
Auf LYNX Broker hatten wir die positive Entwicklung von Akamai bereits frühzeitig bei Kursen von 75,50 USD antizipiert:
Akamai: Die Zeit könnte mal wieder gekommen sein
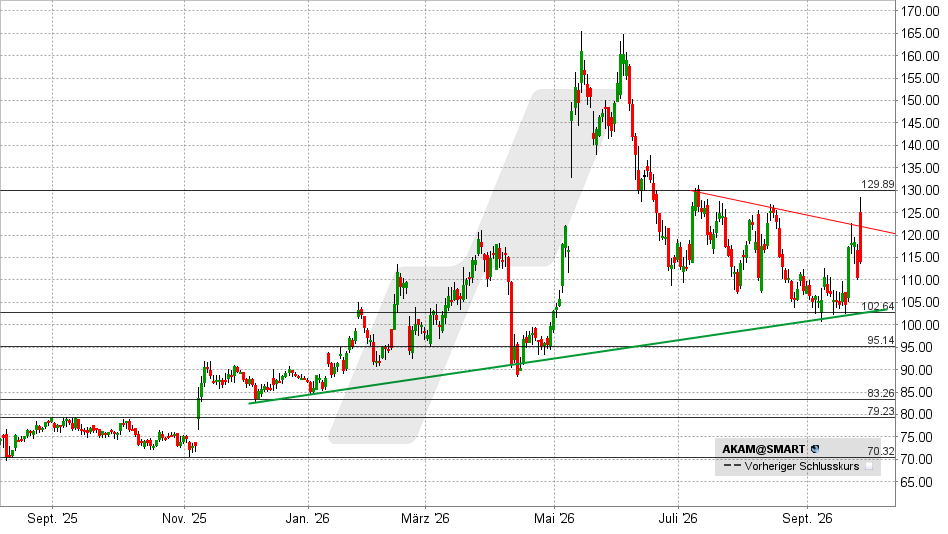
Als Reaktion auf den Anthropic-Deal kam es zunächst zu einem Kurssprung, der dann aber im Handelsverlauf wieder abverkauft wurde. Womöglich, weil am Freitag bereits Gerüchte kursierten, wonach es bei OpenAI abermals zu einem Sicherheitsvorfall gekommen sei.
Inzwischen haben sich diese Gerüchte teilweise bestätigt, was unmittelbar Druck auf Chip-Werte und andere Aktien im Umfeld von OpenAI ausgeübt hat.
Kann der korrektive Abwärtstrend bei 122 USD dennoch überwunden werden, kommt es zu einem Kaufsignal mit einem Kursziel bei 130 USD. Darüber würde sich das Chartbild spürbar aufhellen.
Für antizyklische Anleger könnte hingegen der Bereich zwischen 112 und 102 USD interessant sein.
Unter 102 USD würde sich das Chartbild hingegen eintrüben.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 28.09.2026 um 11:44 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Probleme mit Ihrem Broker? Ich bin bei LYNX.