Bitte wählen Sie:

FactSet Research Systems Aktie Prognose FactSet: Es könnte interessant werden

News: Aktuelle Analyse der FactSet Research Systems Aktie

In diesem Artikel
FactSet Research Systems
ISIN: US3030751057
|
Ticker: FDS -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur FactSet Research Systems Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).

Eine Aktie verliert rund 60 % ihres Wertes, während der Gewinn weiter von Rekord zu Rekord steigt. Genau solche Situationen können für Anleger interessant werden.

FactSet ist kein gewöhnlicher Datenanbieter 

FactSet ist ein Finanzdaten- und Analyseanbieter, der vor allem institutionelle Anleger mit den Informationen und Werkzeugen versorgt, die sie für ihre tägliche Arbeit benötigen.  

Das Unternehmen bündelt Finanzmarktdaten, Unternehmensinformationen, Research, Portfolioanalysen und verschiedene Analysewerkzeuge in einer zentralen Plattform. Kunden sind unter anderem Vermögensverwalter, Fondsmanager, Banken, Versicherungen und Investmentgesellschaften. 

FactSet verkauft aber nicht einfach Daten, sondern bietet einen kompletten digitalen Arbeitsplatz für Finanzprofis.  
Ein Fondsmanager kann beispielsweise Unternehmenskennzahlen analysieren, Research abrufen, Portfolios überwachen, Bewertungen vergleichen und eigene Modelle erstellen, ohne dafür zwischen zahlreichen Anwendungen wechseln zu müssen. Je stärker solche Prozesse in die Arbeitsabläufe eines Kunden integriert sind, desto schwieriger wird es, den Anbieter auszutauschen. 

Kunden zahlen für den Zugang zu Daten, Anwendungen und Analysefunktionen, wobei der Preis unter anderem von der Anzahl der Nutzer und dem Umfang der gebuchten Leistungen abhängt. Das sorgt für eine vergleichsweise hohe Planbarkeit und macht FactSet weniger abhängig vom täglichen Handelsvolumen an den Finanzmärkten als klassische Börsen- oder Brokerplattformen. 

Zwei Jahrzehnte wie ein Uhrwerk 

Das ist ein einträgliches Geschäft. Soweit die Daten zurückreichen, hat das Unternehmen über zwei Dekaden hinweg in jedem einzelnen Jahr ein Rekordergebnis erzielt. Das dürfte auch in diesem Jahr wieder gelingen und, darf man den Prognosen Glauben schenken, auch im kommenden Jahr.  

Die durchschnittlichen Gewinnsteigerungen lagen bei etwa 12 % und dementsprechend war die Aktie in dieser Zeit ein erheblicher Outperformer. Doch die Angst vor KI hat zu einem Abverkauf von etwa 500 auf unter 200 USD geführt. 

Zuletzt hat sich der Kurs wieder stabilisiert, doch von den einstigen Hochs ist die Aktie noch weit entfernt – obwohl der Konzerngewinn in dieser Zeit weiter gestiegen ist. 

Die Zahlen sprechen eine deutliche Sprache 

Auch operativ gibt es wenig Anlass, von einer strukturellen Krise zu sprechen. Der Gewinn lag im vierten Quartal mit 4,51 USD je Aktie weit über den Erwartungen von 4,32 USD. Mit einem Umsatz von 635 Mio. USD wurden die Analystenschätzungen von 628 Mio. USD ebenfalls übertroffen. 

Der Gewinn konnte im gerade abgeschlossenen Geschäftsjahr um 6 % auf einen Rekordwert von 18,01 USD je Aktie gesteigert werden – und in der näheren Zukunft wird eine Beschleunigung des Wachstums erwartet. 

Im vierten Quartal des Geschäftsjahres 2026 stieg der Annual Subscription Value (ASV, jährlicher Abonnementwert) um 7 %. Damit erzielte FactSet das stärkste Quartal seiner Geschichte bei dieser wichtigen Kennzahl, die man auch frei als Auftragsbestand bezeichnen könnte. Gleichzeitig blieb die Kundenbindung mit mehr als 95 % auf einem hohen Niveau. 

Noch interessanter ist jedoch, woher das Wachstum kommt. KI-bezogene Lösungen machten im vierten Quartal mehr als 10 % des neu gewonnenen ASV aus. 

Damit entfiel in diesem Quartal mehr Neugeschäft auf KI-Lösungen als im gesamten Geschäftsjahr 2025. Das ist ein ziemlich deutlicher Hinweis darauf, dass FactSet nicht nur versucht, sich gegen KI zu verteidigen, sondern zunehmend selbst davon profitieren könnte. 

Ausblick und Bewertung 

Besonders spannend ist die Entwicklung bei den sogenannten Model Context Protocols, kurz MCP. Darüber können KI-Anwendungen auf Daten und Funktionen von FactSet zugreifen.  
Mehr als 650 Kunden waren zum Geschäftsjahresende bereits mit MCP aktiv. Gleichzeitig hat sich das Volumen der API-Aufrufe im vierten Quartal vervielfacht – nicht auf Jahressicht, sondern im Vergleich zum vorherigen Quartal. 

Darüber hinaus erhöhten die meisten Kunden, die ihre bestehenden FactSet-Arbeitsplätze um MCP erweitert haben, ihre Ausgaben. Das spricht dafür, dass KI eher eine Ergänzung als eine Kannibalisierung des klassischen Geschäfts darstellt („most existing workstation clients that added MCP increased total ASP, suggesting AI is complementary rather than cannibalizing core products“). 

Für das Geschäftsjahr 2027 wird ein organisches ASV-Wachstum von 5 bis 6,5 % erwartet. Der Umsatz soll um etwa 5 bis 6 % steigen, während sich die bereinigte operative Marge leicht verbessern soll. 

Dazu passen die Konsensschätzungen, die im Geschäftsjahr 2027 einen Gewinnsprung um 9 % auf 19,60 USD je Aktie vorsehen.

Daher kauft FactSet massiv eigene Aktien zurück. Im abgelaufenen Geschäftsjahr wurden für rund 644 Mio. USD Aktien zurückgekauft, wodurch sich die Zahl der ausstehenden Aktien um nahezu 7 % reduziert hat. 
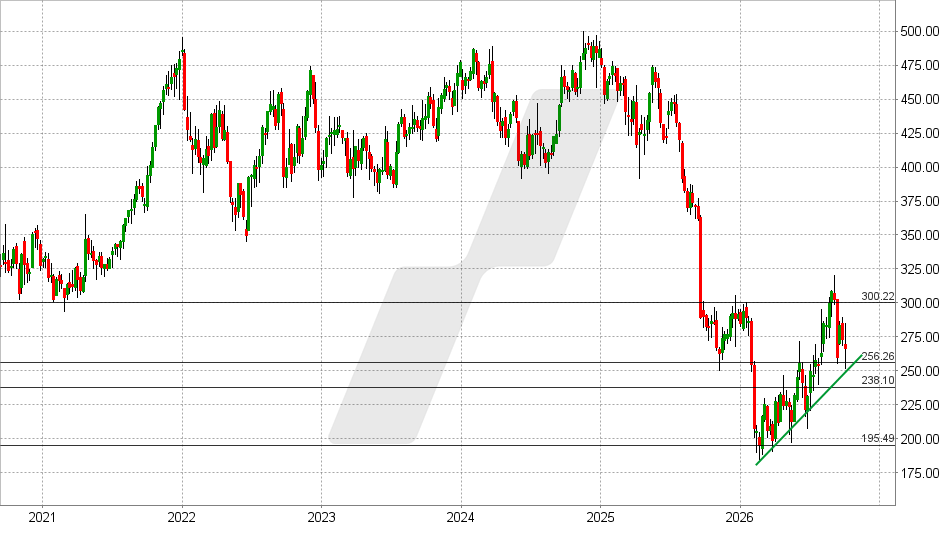
FactSet Aktie: Chart vom 05.10.2026, Kurs: 266,00 USD – Kürzel: FDS | Quelle: TWS | Online Broker LYNX
FactSet Aktie: Chart vom 05.10.2026, Kurs: 266,00 USD – Kürzel: FDS | Quelle: TWS

Hält der Aufwärtstrend, könnte die Aktie wieder auf 285 oder 300 USD steigen. Gelingt ein nachhaltiger Ausbruch über die Widerstandszone bei 200 – 210 USD, würde sich das Chartbild spürbar aufhellen. 

Wird der Aufwärtstrend jedoch durchbrochen, haben die Bullen ihre Chance vorerst vertan.

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 05.10.2026 um 15:10 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Stabilität in stürmischen Zeiten. Bei LYNX selbstverständlich.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der FactSet Research Systems Aktie

07.07.2026
11:37 Uhr

FactSet: Folgt jetzt das große Comeback? — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 07.07.2026 um 11:14 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Hat die Börse FactSet vorschnell zum KI-Verlierer erklärt? Ist die laufende Erholung nur ein Strohfeuer oder der Beginn eines großen Comebacks?

FactSet zwischen den Fronten

An der Börse dreht sich seit Monaten alles um eine einzige Frage: Ist ein Unternehmen ein KI-Verlierer oder Gewinner?
Welchen Stempel eine Aktie erhalten hat, hat oft mehr Einfluss auf den Aktienkurs gehabt als die eigentlichen Geschäftszahlen. So ist es auch FactSet ergangen.

In einigen Fällen wird sich am Ende herausstellen, dass die Sorgen wenig Substanz hatten und so manche Aktie wird wie der Phönix aus der Asche wieder emporsteigen.
An der Börse kommt es in unregelmäßigen Abständen immer wieder zu derartigen Entwicklungen.

Rückblickend sind sie kaum zu erklären. Nehmen wir beispielsweise das Jahr 2022, als Tech-Aktien in Ungnade gefallen waren. Aktien wie Alphabet, Netflix oder Spotify wurden abverkauft, nur um sich anschließend zu vervielfachen.

Bei einigen vermeintlichen KI-Verlierern könnte dasselbe geschehen.

Warum FactSet für die Finanzbranche nahezu unverzichtbar ist

FactSet Research Systems zählt zu den weltweit führenden Anbietern von Finanzdaten, Analysesoftware und Informationslösungen für den Kapitalmarkt. Das Unternehmen stellt Investmentprofis eine zentrale Plattform zur Verfügung, auf der Markt- und Unternehmensdaten, Geschäftsberichte, Nachrichten sowie Analystenschätzungen aus zahlreichen Quellen zusammengeführt werden.

Statt Informationen mühsam aus unterschiedlichen Systemen zusammenzusuchen, erhalten Nutzer sämtliche relevanten Daten in einer einheitlichen Umgebung.

Diese Integration gehört zu den größten Stärken von FactSet. Die Plattform ermöglicht individuelle Analysen, den Aufbau eigener Bewertungsmodelle und die Erstellung maßgeschneiderter Berichte.

Ergänzt wird das Angebot durch leistungsfähige Werkzeuge für Risikoanalysen, Portfolioauswertungen und die Identifikation von Markttrends. Hinzu kommen umfangreiche Schulungs- und Supportleistungen, damit Kunden die Möglichkeiten der Software vollständig ausschöpfen können.

Nur eine vorübergehende Delle?

Zum Kundenkreis gehören Investmentmanager, Portfoliomanager, Analysten, Vermögensverwalter, Investmentbanken und Risikomanager. Viele Privatanleger kommen ebenfalls regelmäßig mit FactSet in Berührung, ohne es überhaupt zu bemerken.
Zahlreiche Finanzportale beziehen ihre Fundamentaldaten sowie Konsensschätzungen für Umsatz, Gewinn und andere Kennzahlen direkt von FactSet. Damit ist das Unternehmen ein wichtiger Datenlieferant im Hintergrund der Finanzbranche. Auch ich nutze FactSet täglich.

Die starke Stellung in der Branche schlägt sich auch in den Geschäftszahlen nieder. In den letzten fünf Geschäftsjahren konnte der Umsatz von 1,59 auf 2,32 Mrd. USD gesteigert werden.

Gleichzeitig hat sich die Profitabilität verbessert. Zuletzt lag die operative Marge bei etwa 30 %.
Der Gewinn konnte in dieser Zeit von 11,20 auf 16,98 USD je Aktie gesteigert werden. Die Dividende wurde von 3,13 auf 4,22 USD je Aktie erhöht.

Umso überraschender war der kräftige Kurseinbruch der vergangenen Monate. Dabei hatte FactSet für das bis Ende August abgeschlossene Geschäftsjahr sogar neue Rekordwerte erzielt. Wer ausschließlich auf Umsatz- und Gewinnentwicklung blickt, dürfte sich fragen, weshalb die Aktie derart unter Druck geraten ist. Auf den ersten Blick wirkt der Rücksetzer daher wie eine attraktive Einstiegschance.

Historisch günstig bewertet?

Der Markt blickt jedoch nach vorne. Die große Unsicherheit besteht darin, wie stark Künstliche Intelligenz das Geschäftsmodell künftig verändern könnte. Während professionelle Investoren auch künftig auf verlässliche, strukturierte und rechtssichere Datenquellen angewiesen sein dürften, könnte sich das Verhalten vieler Privatanleger deutlich verändern.

Dadurch könnten Plattformen, die FactSet-Daten aufbereiten und an Endkunden vermarkten, an Bedeutung verlieren. Sinkt dort die Nachfrage, könnte sich das langfristig auch auf FactSet auswirken. Wie groß dieser Effekt tatsächlich sein wird, lässt sich derzeit kaum seriös abschätzen.

Tatsächlich ist es im Geschäftsjahr 2024 zu einem spürbaren Rückgang der Wachstumsdynamik gekommen. In der Regel steigert FactSet den Gewinn im zweistelligen Prozentbereich, 2024 waren es jedoch nur 3 %.

Es ist schwer abzuschätzen, ob dieser Einbruch wirklich auf KI zurückzuführen ist oder nicht. Denn es ist auch nicht der erste Rückgang dieser Art.
Im Geschäftsjahr 2021 konnte der Gewinn beispielsweise auch nur um 3 % gesteigert werden, in den drei darauffolgenden Jahren jedoch wieder durchschnittlich um fast 14 %. Ähnlich sah es bei anderen Schwächephasen aus.

Die jüngsten Quartalszahlen liefern neue Hoffnung

Im laufenden Geschäftsjahr scheint die Wachstumsdynamik ebenfalls wieder etwas zuzunehmen, jedenfalls sinkt sie nicht weiter.

Im letzten Quartal lag der Gewinn mit 4,53 USD je Aktie über den Erwartungen von 4,45 USD. Mit einem Umsatz von 623 Mio. USD wurden die Analystenschätzungen von 618 Mio. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus und einem Anstieg des Gewinns um jeweils 6 %.
Der freie Cashflow verbesserte sich sogar um 11 % auf 254 Mio. USD.

Gleichzeitig laufen nennenswerte Buybacks. Im letzten Quartal hat FactSet für 203,1 Mio. USD 926.370 eigene Aktien zurückgekauft, was etwa 2,5 % aller ausstehenden Papiere entspricht.

Die Prognose für das laufende Geschäftsjahr wurde bestätigt. FactSet stellt weiterhin einen Umsatz von 2,45 – 2,47 Mrd. USD und einen Gewinn von 17,25 – 17,75 USD je Aktie in Aussicht.

Die Konsensschätzungen sehen einen Gewinn von 17,80 USD je Aktie vor, was einer forward P/E von 14,2 entspricht.

Für das im September anbrechende Geschäftsjahr hat das Unternehmen noch keine Prognose vorgelegt. Den Konsensschätzungen zufolge wird das Ergebnis um 10 % auf 19,60 USD je Aktie steigen.
Sollte das eintreffen, würde die P/E dadurch auf 12,9 sinken. Im langjährigen Durchschnitt lag die P/E bei 28.

FactSet Aktie: Chart vom 07.07.2026, Kurs: 252,20 USD – Kürzel: FDS | Quelle: TWS | Online Broker LYNX
FactSet Aktie: Chart vom 07.07.2026, Kurs: 252,20 USD – Kürzel: FDS | Quelle: TWS

Womöglich hat die zentrale Unterstützung bei 195 USD gehalten. Ausgehend von dieser Basis kommt es aktuell zu einer Erholung. Gelingt jetzt ein Ausbruch über die Widerstandszone bei 255 – 260 USD, wird ein prozyklisches Kaufsignal mit möglichen Kurszielen bei 280 und 300 USD ausgelöst.

Fällt die Aktie hingegen unter 238 USD zurück, haben die Bullen ihre Chance vorerst vertan.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.