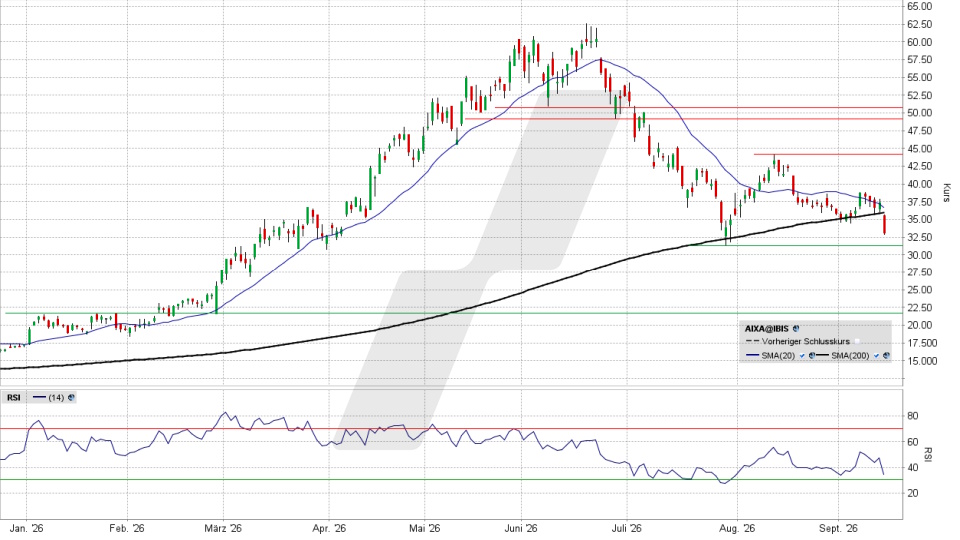
Am Montag schloss Aixtron erstmals seit fast einem Jahr nennenswert unter der 200-Tage-Linie. Noch würde das bisherige Korrekturtief die Chance bieten, die Aktie aufzufangen. Aber ob dieses Sprungtuch wirklich hält, ist zumindest offen.
Aixtron stellt Spezialanlagen für die Halbleiterindustrie her. Dass diese Aktie am Montag unter Druck geriet, ist also keine Überraschung. Denn die Anleger schlugen den Bogen von den Warnungen einiger KI-Größen vor einem zu schnellen und zu wenig kontrollierten Wachstum des KI-Bereichs über eine dadurch womöglich weniger stark ausfallende Nachfrage nach Halbleitern bis hin zu den Unternehmen, die als Zulieferer vom Halbleiterboom profitieren … und landeten unter anderem bei Aixtron.
Und während man bei mancher am Montag kräftig verkauften Aktie durchaus zweifeln könnte, ob der Abgabedruck wirklich rational unterfüttert war, ist die Situation bei Aixtron in der Tat eine, die man genau beobachten sollte. Denn hier geht es zum einen nicht darum, dass bereits rasant steigende Unternehmensgewinne in den kommenden Jahren weniger stark weiter zulegen könnten als bislang unterstellt, denn da geht momentan noch wenig voran. Zum anderen geht es bei Produktionsanlagen um Investitionen, die, wenn das Umfeld nicht so bleibt, wie derzeit bei manchem Chiphersteller erwartet, auch gestrichen werden könnten.
Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur AIXTRON Aktie finden Sie hier.
Expertenmeinung: Aixtron hat nach der Boomphase der Jahre zuvor 2024 und 2025 sinkende Gewinne pro Aktie verbuchen müssen. Mit dem Halbleiterboom, der sich seit Ende März an der Börse niederschlug, ging man davon aus, dass viele Chiphersteller aufgrund des deutlich steigenden Bedarfs an Halbleitern als Folge der rasanten Expansion der KI ihre Produktionskapazitäten schnell und umfassend ausbauen werden, sodass die von Aixtron angebotenen Depositionsanlagen auf Jahre hinaus stark nachgefragt sein würden.
Aber für 2026 sehen die Analysten derzeit noch keinen größeren Anstieg beim Unternehmensgewinn. Zwar lag der Auftragseingang im ersten Halbjahr 54 Prozent über dem des Vorjahreszeitraums. Aber der operative Gewinn lag unter dem des Vorjahres. Erst ab 2027 erwarten die Experten einen nennenswerten Gewinnanstieg, der auf Basis dessen, wovon man bislang ausging, 2028 weiter steigen soll. Doch angenommen, es ginge bei der KI-Entwicklung wirklich langsamer zu, indem man mehr Zeit für Überwachung und Risikomanagement aufwendet, könnten die Engpässe bei den Halbleitern so weit gelindert werden, dass so mancher Chiphersteller seine Produktion auch entsprechend weniger ausbauen muss. Immerhin überlegt man sich das dort sehr gründlich, weil man weiß: Geht der Boom zurück, würde man auf teuer erkauften Überkapazitäten sitzen.
So betrachtet können die Meldungen vom Wochenende, dass es auch einigen Entscheidern dieser Branche mit dem KI-Wachstum zu schnell geht, für Aixtron durchaus eine Belastung sein, was hieße:
Nachdem der Kurs am Montag die zuvor zweimal getestete und verteidigte 200-Tage-Linie durchschlagen hat, ist das bisherige, Ende Juli markierte Korrekturtief bei 31,42 Euro eine Unterstützung, die halten kann, aber mit Blick auf ein teures Kurs-Gewinn-Verhältnis von 48 für die 2026er-Gewinnerwartung (die nur tragfähig wäre, wenn die „Wachstumsstory“ keine Kratzer abbekommt) keineswegs halten muss.
— —
— (—%)Displaying the — chart
Heutigen Chart anzeigen