
Optionen sind komplexe Finanzinstrumente und mit erheblichen Risiken verbunden. Anleger sollten sorgfältig prüfen, ob sie für ihre Anlageziele und ihre Risikobereitschaft geeignet sind. Zudem sollten Anleger ihre Kenntnisse über den Optionsmarkt und Handelsstrategien vertiefen, bevor sie mit dem Optionshandel beginnen.
- Die implizite Volatilität ist die vom Markt erwartete künftige Schwankungsbreite eines Basiswerts.
- Sie wird aus den aktuellen Optionspreisen abgeleitet und verändert sich laufend.
- Bei 16 % impliziter Volatilität erwartet der Markt an rund zwei von drei Tagen eine Bewegung von höchstens ± 1 %.
- Der VIX misst die implizite Volatilität des S&P 500, der VDAX die des DAX.
Inhalt
Was ist die implizite Volatilität?
Die implizite Volatilität ist die vom Markt erwartete künftige Schwankungsbreite eines Basiswerts bis zum Verfall der Option; sie wird aus den aktuellen Optionspreisen zurückgerechnet und als Prozentsatz pro Jahr angegeben.
Im Unterschied zur historischen Volatilität, die vergangene Kursbewegungen misst, blickt die implizite Volatilität nach vorn. Sie ergibt sich, wenn man in ein Optionspreismodell alle bekannten Faktoren und den aktuellen Marktpreis der Option einsetzt und nach der Volatilität auflöst. Deshalb verändert sie sich während des Handels fortlaufend.
Was beeinflusst die implizite Volatilität?
Die implizite Volatilität steigt bei zunehmender Unsicherheit und hoher Nachfrage nach Optionen, insbesondere nach Put-Optionen zur Absicherung, und sinkt in ruhigen Marktphasen.
- Angebot und Nachfrage: Wollen viele Anleger Optionen kaufen, etwa zur Absicherung mit Put-Optionen, steigen die Prämien und damit die implizite Volatilität.
- Marktphase: In fallenden Märkten und bei wachsender Unsicherheit steigt die implizite Volatilität häufig an, in ruhigen, steigenden Märkten geht sie oft zurück.
- Ereignisse: Wichtige Wirtschaftsdaten, Quartalszahlen oder unerwartete Nachrichten können die implizite Volatilität unmittelbar verändern. Nach dem Ereignis fällt sie oft deutlich.
Wie stark eine Option auf Veränderungen der impliziten Volatilität reagiert, zeigt der Optionsgrieche Vega.
Zwei Beispiele aus der Praxis
- Gekaufter Put, Volatilität steigt: Ein Anleger kauft eine Put-Option aus dem Geld und rechnet mit fallenden Kursen. Fällt der Kurs, wirkt das negative Delta zu seinen Gunsten. Steigt gleichzeitig die implizite Volatilität, erhöht auch der positive Vega-Effekt den Optionswert.
- Gekaufter Call, Volatilität sinkt: Ein Anleger kauft eine Call-Option aus dem Geld und rechnet mit steigenden Kursen. Der Kursanstieg wirkt über das Delta zu seinen Gunsten. Sinkt aber gleichzeitig die implizite Volatilität, kann der Vega-Verlust einen Teil des Gewinns wieder aufzehren.
Die implizite Volatilität sollte deshalb in jede Handelsentscheidung einfließen, da sie die Prämie und damit das Chance-Risiko-Profil einer Position wesentlich beeinflusst.
Wie interpretiert man die implizite Volatilität?
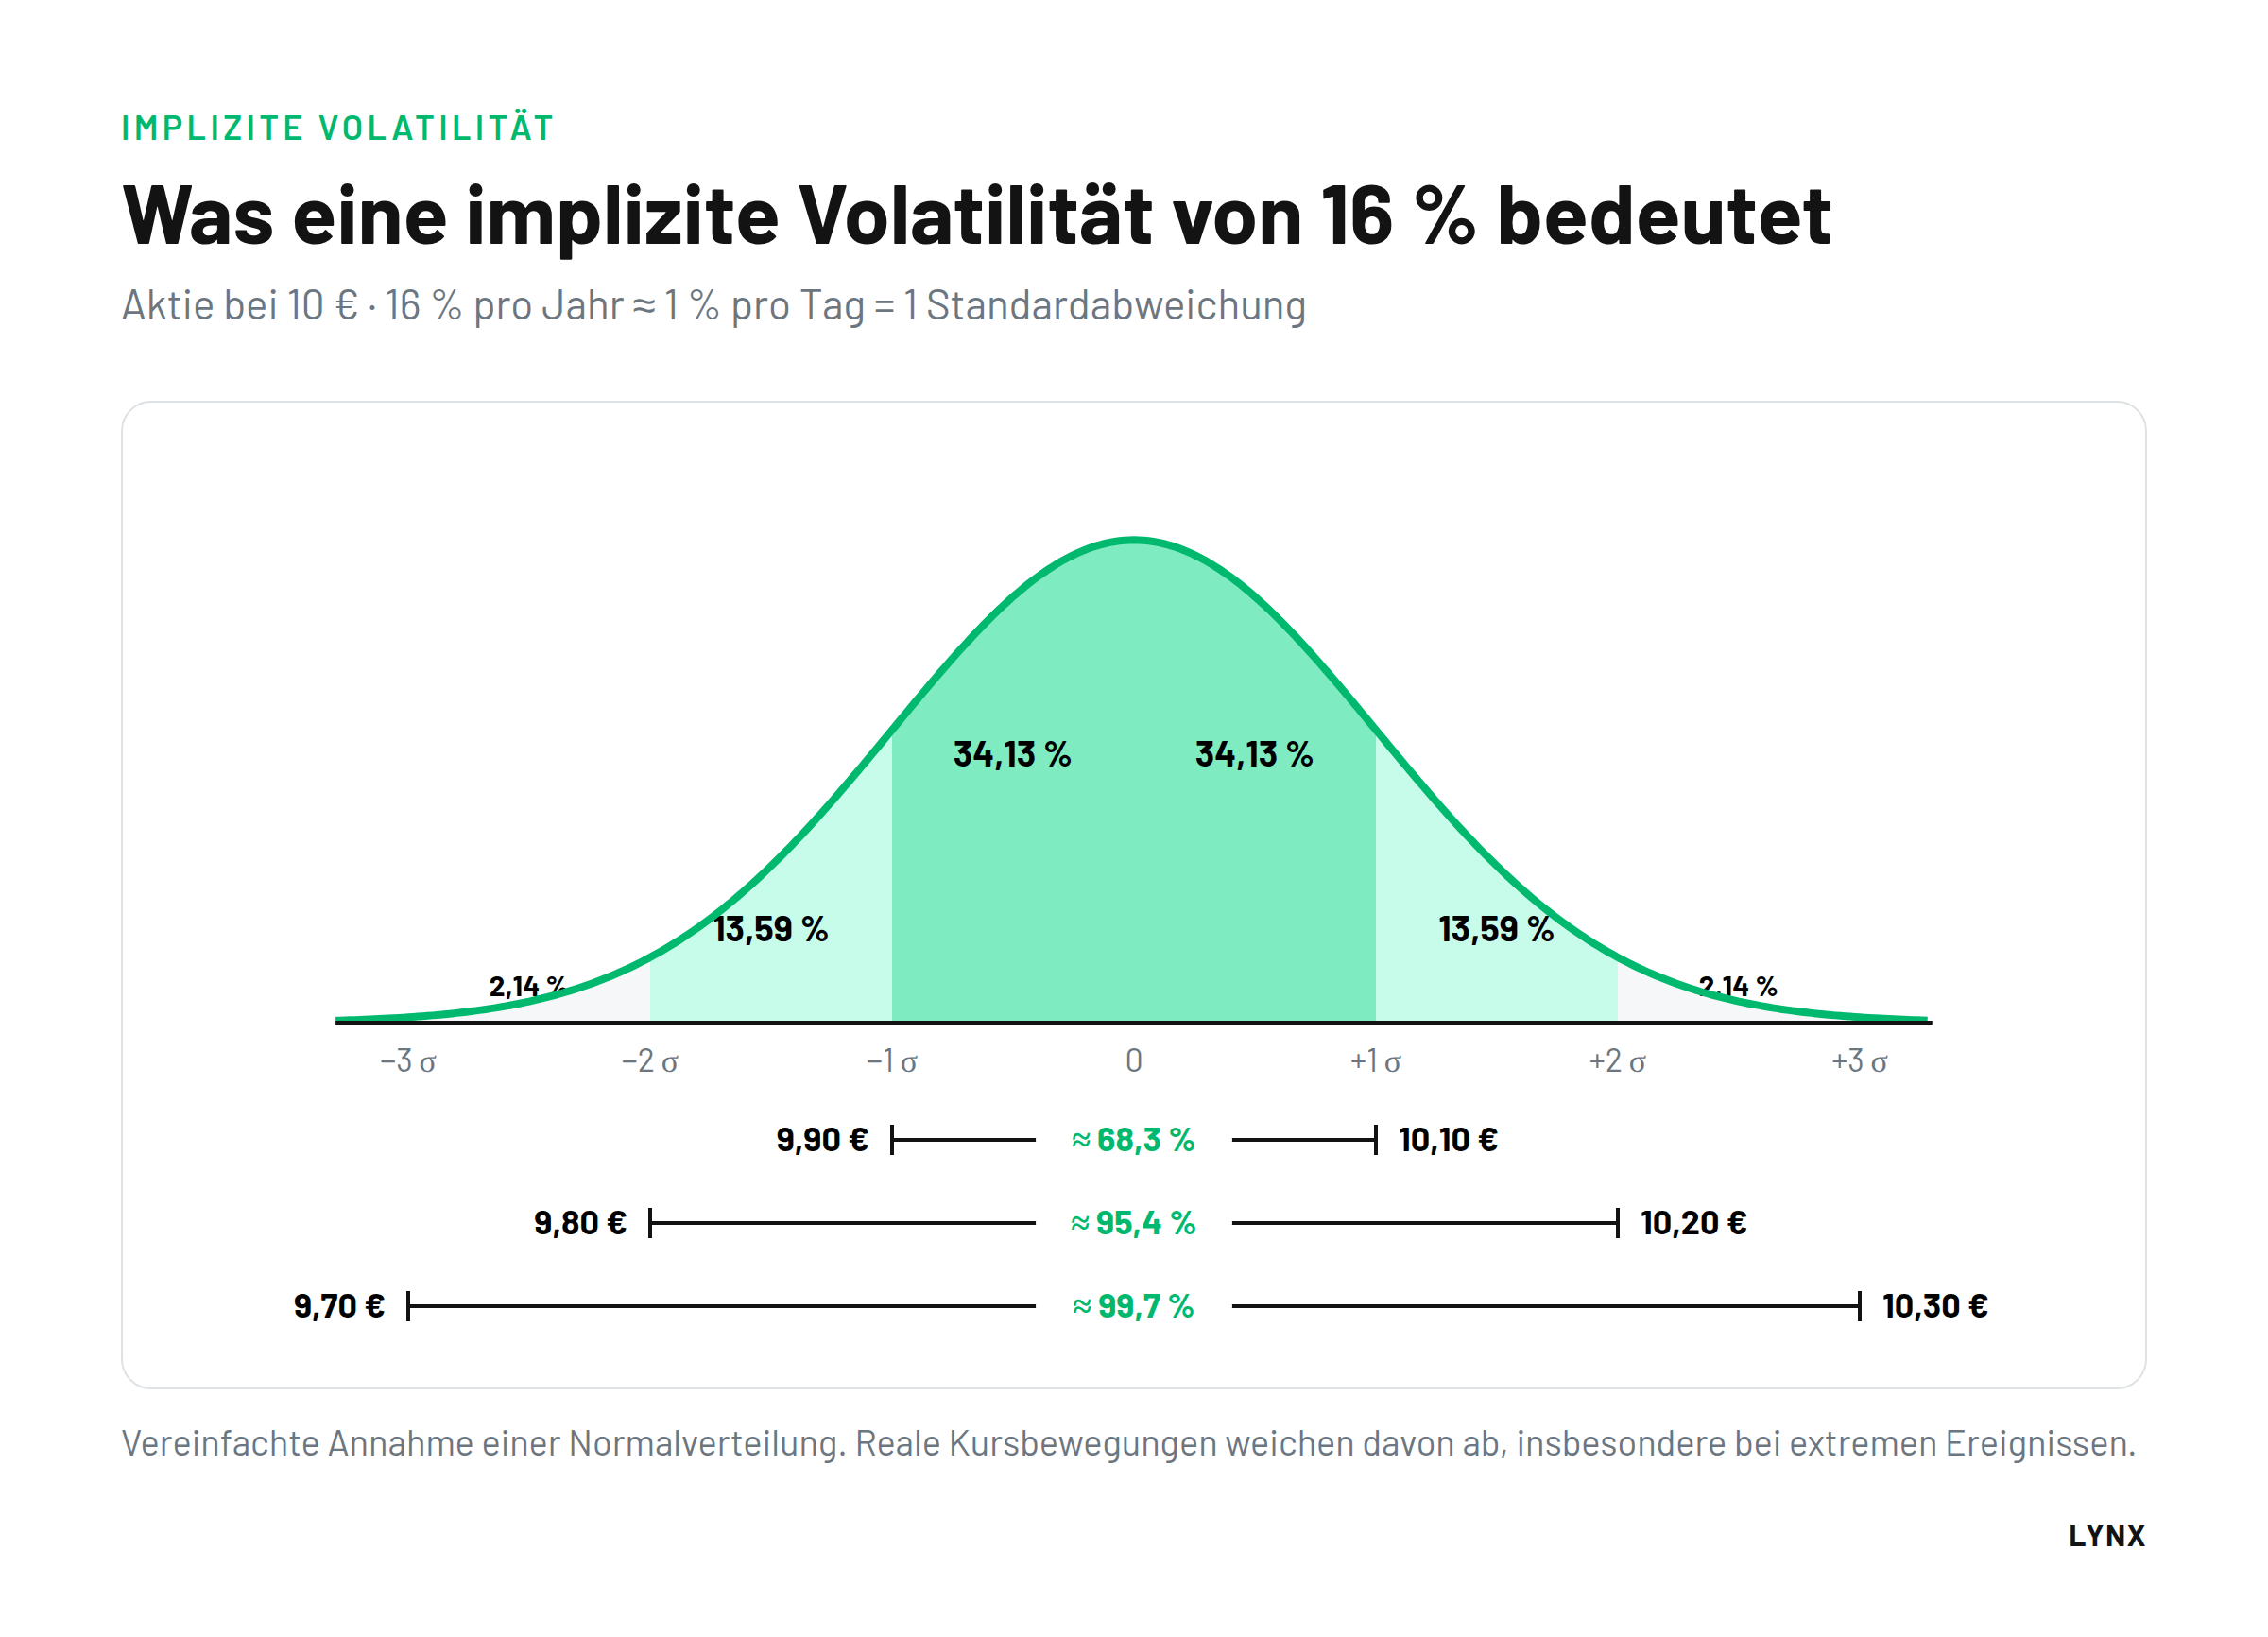
Teilt man die implizite Volatilität durch 16, erhält man die erwartete Tagesbewegung, die einer Standardabweichung entspricht; innerhalb dieser Spanne bleibt der Kurs unter Annahme einer Normalverteilung an etwa 68 Prozent der Handelstage.
Ein Beispiel: Bei einer impliziten Volatilität von 16 Prozent entspricht eine Tagesbewegung von 1 Prozent einer Standardabweichung. Nach der Normalverteilung bleibt der Kurs an etwa 68,3 Prozent der Handelstage innerhalb von −1 bis +1 Prozent gegenüber dem Vortag, an rund 95,4 Prozent innerhalb von ± 2 Prozent.
| Bereich | Anteil der Handelstage | Beispiel: Aktie 10 €, implizite Volatilität 16 % |
|---|---|---|
| ± 1 Standardabweichung | ca. 68,3 % | 9,90 € bis 10,10 € (± 1 %) |
| ± 2 Standardabweichungen | ca. 95,4 % | 9,80 € bis 10,20 € (± 2 %) |
| ± 3 Standardabweichungen | ca. 99,7 % | 9,70 € bis 10,30 € (± 3 %) |
| außerhalb ± 3 Standardabweichungen | ca. 0,27 % | unter 9,70 € oder über 10,30 € |
Das bedeutet auch: An rund 27,2 Prozent der Tage bewegt sich der Kurs zwischen 1 und 2 Prozent, an etwa 4,3 Prozent zwischen 2 und 3 Prozent. Nur an rund 0,27 Prozent der Tage sind Bewegungen von mehr als 3 Prozent zu erwarten. Eine Garantie ist das nicht: Reale Kurse zeigen häufiger extreme Ausschläge, als die Normalverteilung annimmt.
Beispiel: Erwartete Bandbreite eines Index
Je höher die implizite Volatilität, desto größer die Bandbreite, die der Markt für den nächsten Tag erwartet. Bei einem Indexstand von 400 Punkten:
| Implizite Volatilität | Erwartete Tagesbewegung 1 Standardabweichung | Bandbreite bei Index 400 an ca. 68 % der Tage |
|---|---|---|
| 8 % | ± 0,5 % | 398 bis 402 Punkte |
| 16 % | ± 1,0 % | 396 bis 404 Punkte |
| 24 % | ± 1,5 % | 394 bis 406 Punkte |
| 32 % | ± 2,0 % | 392 bis 408 Punkte |
Bei 8 Prozent erwartet der Markt an zwei von drei Handelstagen eine Bewegung von höchstens einem halben Prozent, also zwischen 398 und 402 Punkten. Bei 32 Prozent sind es 2 Prozent pro Tag, also zwischen 392 und 408 Punkten.
Was ist der VIX-Index?
Der VIX ist ein Index der Cboe, der die aus S&P-500-Optionen abgeleitete erwartete Volatilität für die kommenden 30 Tage abbildet und häufig als „Angstbarometer“ bezeichnet wird.
Die Chicago Board Options Exchange führte den VIX 1993 ein, zunächst auf Basis von S&P-100-Optionen; seit 2003 wird er aus S&P-500-Optionen berechnet. Hohe Werte gehen meist mit großer Unsicherheit einher, deshalb gilt er als Stimmungsindikator. Das deutsche Gegenstück ist der VDAX, der die Volatilitätserwartungen auf Basis von DAX-Optionen widerspiegelt.
| Merkmal | VIX |
|---|---|
| Anbieter | Chicago Board Options Exchange (Cboe) |
| Einführung | 1993 |
| Grundlage | Optionen auf den S&P 500 (seit 2003, zuvor S&P 100) |
| Misst | erwartete Volatilität der kommenden 30 Tage |
| Durchschnitt (ca. 15 Jahre) | rund 20 Punkte |
| Rekord (intraday) | 89,53 Punkte, Oktober 2008 |
| Futures und Optionen | VIX-Futures seit 2004, VIX-Optionen seit 2006 |
| Deutsches Gegenstück | VDAX, auf Basis von DAX-Optionen |
Im Oktober 2008 erreichte der VIX während der Finanzkrise einen Schlussstand von über 80 Punkten. Durch 16 geteilt entspricht das einer erwarteten Tagesschwankung von rund 5 Prozent. Rechnet man den VIX nach seiner ursprünglichen Methode (heute als VXO fortgeführt) auf den Schwarzen Montag am 19. Oktober 1987 zurück, käme man sogar auf über 150 Punkte. In den Jahren nach der Finanzkrise kehrte das Volatilitätsniveau allmählich auf das Vorkrisenniveau zurück, unterbrochen von einzelnen Spitzen.
Häufige Fragen zur impliziten Volatilität
Was ist eine hohe implizite Volatilität?
Das hängt vom Basiswert ab. Für große Aktienindizes gelten Werte um 15 bis 20 Prozent als normal, bei Einzelaktien sind 30 bis 50 Prozent üblich. Aussagekräftiger ist der Vergleich mit der eigenen Historie des Basiswerts.
Warum fällt die implizite Volatilität nach Quartalszahlen?
Vor Quartalszahlen preist der Markt eine mögliche große Kursbewegung ein. Sobald die Zahlen veröffentlicht sind, fällt diese Unsicherheit weg, und die implizite Volatilität sinkt häufig deutlich. Gekaufte Optionen können dadurch an Wert verlieren.
Ist die implizite Volatilität eine Prognose?
Sie ist die Erwartung, die in den aktuellen Optionspreisen enthalten ist, keine Garantie. Die tatsächliche Schwankung kann höher oder niedriger ausfallen.
Was misst der VDAX?
Der VDAX misst die implizite Volatilität des DAX auf Basis von DAX-Optionen. Er ist das deutsche Gegenstück zum VIX und steigt typischerweise, wenn der DAX fällt.
Weiterlesen

Alles über Optionen:


Volatilität
Griechen