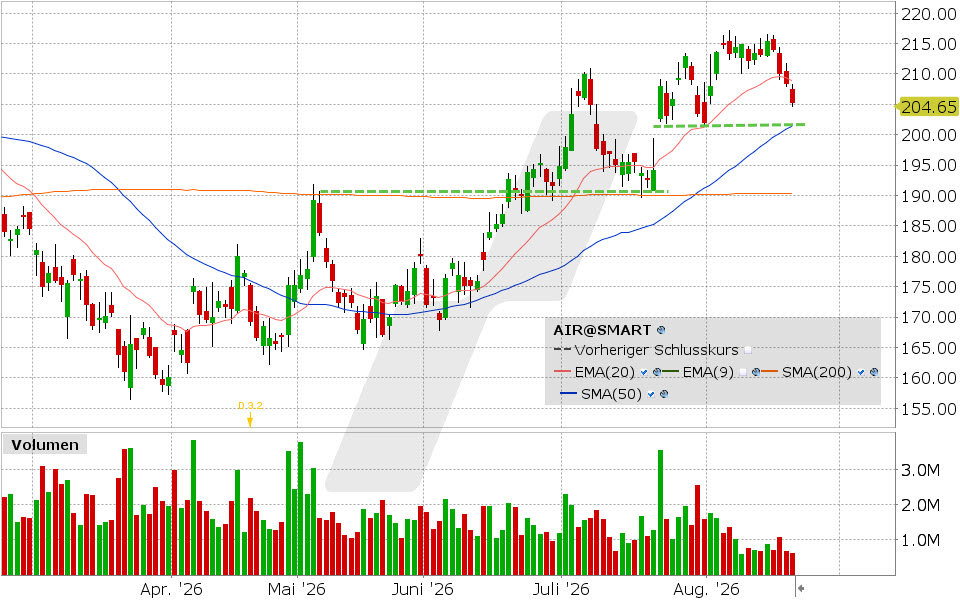
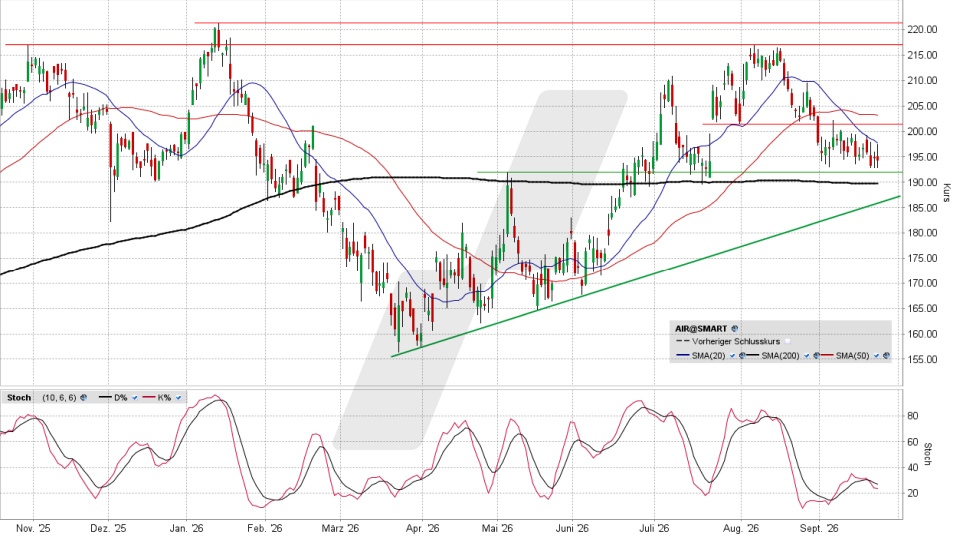
Das Chartbild wirkt, als stünde die Airbus-Aktie unmittelbar vor einem massiv bärischen Signal. Richtig ist: Mittelfristig relevante Unterstützungen sind nahe – und die Käufer rühren sich nicht. Aber würde ein Bruch der Unterstützungen wirklich lohnendes Abwärtspotenzial auftun?
Der Versuch, das im Januar markierte Rekordhoch zu überwinden, scheiterte im August. Seither bröckelt die Aktie des Flugzeugkonzerns ab, ohne dass man ein Aufbäumen des bullischen Lagers erkennen könnte. Das sieht aus bullischer Sicht nicht gut aus, denn dadurch gerät eine mittelfristig bedeutsame Auffangzone in unmittelbare Reichweite.
Es geht um den Bereich zwischen 186 und 192 Euro, eine schmale Zone, in der sich die Unterstützungen in Form des Mai-Hochs, der Ende März etablierten Aufwärtstrendlinie und der 200-Tage-Linie zu einer Schlüsselzone vereinen. Da durchzurutschen, erweckt den Anschein, als wäre dies das Tor zum freien Fall. Aber warum geht das bärische Lager dann nicht zum Angriff über und „schubst“ den Kurs über die Klippe?
Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur Airbus Aktie finden Sie hier.
Expertenmeinung: Man könnte vermuten, dass man im Trader-Lager den Eindruck hat, dass ausgerechnet Airbus als Short-Kandidat keine zwingend gute Wahl wäre. Denn auch wenn es Argumente gäbe, warum die Aktie ein gutes Stück tiefer notieren könnte … es gibt eben auch welche, die einen höheren Kurslevel ermöglichen würden. Warum ist die Sache hier so kompliziert?
Weil es darauf ankommt, wie weit man als Anleger vorausblicken will. Was auch in Bezug auf die Einschätzungen der Analysten gilt. Das niedrigste Kursziel liegt derzeit bei 183 Euro, das höchste aber bei 260 Euro und damit deutlich über dem bisherigen Rekordhoch (221,25 Euro). Die Mehrzahl der Analysten (18 von 24) ist für Airbus bullisch gestimmt, aber einige eben auch nicht – alles eine Frage des Zeithorizonts.
Aktuell könnte man Skepsis äußern, weil sich der Konzern vermutlich schwertun wird, das eigene Ziel, 2026 870 Flugzeuge auszuliefern, zu erreichen. Bis Ende August und damit über die Zeitspanne von zwei Dritteln des Jahres wurden 475 Maschinen ausgeliefert, das sind nur knapp 55 Prozent des Ziels. Und wenn man sich ansieht, dass Airbus auf Basis der durchschnittlichen Analystenschätzung für den 2026er-Gewinn pro Aktie ein Kurs-/Gewinn-Verhältnis von 26 ausweist, kommt man nicht umhin, dies angesichts der nicht anspringenden Auslieferungen als eher teuer einzustufen. Das wirkt derzeit wie ein Deckel für die Aktie.
Aber das ist eben der Blick auf das Hier und Jetzt. Schaut man nach vorne, sieht man, dass allein bis Ende August abzüglich Stornierungen 1.091 Bestellungen für neue Flugzeuge eingegangen sind. Und der Auftragsbestand im Bereich Verkehrsflugzeuge liegt derzeit bei über 9.000 Stück. Was bedeutet: Airbus mag derzeit gegen Lieferprobleme ankämpfen, aber nicht gegen eine Flaute beim Auftragseingang. Der Konzern hat auf Jahre hinaus ein volles Auftragsbuch … und das wirkt für die Aktie, sofern nicht neue negative Nachrichten das aktuelle Bild negativ einfärben, wie ein Sprungtuch, das potenzielle Short-Seller abschrecken dürfte.
Nicht umsonst läuft die 200-Tage-Linie als übergeordnete Orientierung für die Trendrichtung hier seit Monaten wie ein Strich seitwärts – der „Deckel“ und das „Sprungtuch“ neutralisieren sich sozusagen gegenseitig. Schlusskurse über 203 Euro (50-Tage-Linie) und unter 186 Euro (Aufwärtstrendlinie) wären auf Trading-Ebene womöglich interessant, aber große Impulse sollte man hier aktuell nicht erwarten … zumindest für den Augenblick nicht, denn an den Börsen ist bekanntlich nichts für die Ewigkeit gemacht, auch Deckel und Sprungtücher nicht.
Quellenangaben:
Analysten-Einschätzungen: https://finance.yahoo.com/quote/AIR.PA/analyst-insights/
— —
— (—%)Displaying the — chart
Heutigen Chart anzeigen