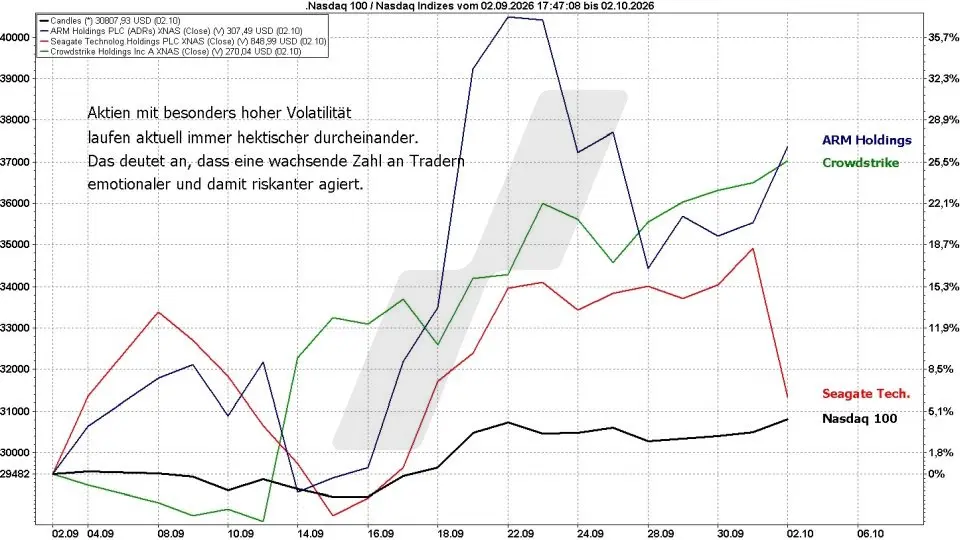
Die reinen Kursveränderungen der großen Aktienindizes zeigen uns zwar, in welche Richtung der Trend weist, aber hinter dem Vorhang des reinen Kursgeschehens finden sich weitere, wichtige Indikationen, die hilfreich sein können, Chancen und Risiken besser einzuschätzen. Die folgenden Charts liefern Hinweise, wie es um die innere Struktur des Aktienmarkts bestellt sein könnte.
In gut einer Woche werden durch die US-Zwischenwahlen möglicherweise die Weichen für die kommenden Monate gestellt, die dann auch den Aktienmarkt betreffen dürften. Man sieht an dem aktuell eher ziellosen, zugleich aber volatilen Kursverhalten, dass die Marktteilnehmer nicht zuletzt wegen dieser Wahlen und dem bislang ungebrochen aufwärts weisenden Trend des Ölpreises recht nervös sind. Allzu weit entfernt sind die im Sommer markierten Rekorde bei den wichtigsten Aktienindizes jedoch andererseits nicht. Wie könnte es weitergehen?
Die Kurse alleine können bisweilen ein trügerisches Bild abliefern, daher kann es nicht schaden, ab und an auch einen Blick auf die Daten hinter den Kursen zu werfen, die Hinweise geben können, wie stabil die Struktur des Marktes ist. Und die folgenden Charts zeigen: Da finden sich durchaus Risiken, die zur Vorsicht mahnen.
Die Marktbreite ist weiterhin auffällig schwach
Wenn große Aktienindizes nahe an ihren Rekordhochs notieren, sollte man annehmen, dass der eindeutig größere Teil der in ihnen enthaltenen Aktien in einem mittelfristigen, stabilen Aufwärtstrend läuft. Eine zwar recht simple, aber grundsätzlich taugliche Einschätzung erhält man, wenn man sich ansieht, wie hoch der prozentuale Anteil an Aktien ist, die über ihrer 200-Tage-Linie notieren.
Aktien, deren Kurs darunter liegt, könnten zwar, wenn sie vorher deutlich eingebrochen sind, gegebenenfalls auch unter der 200-Tage-Linie bereits in einem mittelfristigen Aufwärtstrend verlaufen, aber das wäre eher eine Ausnahme. Daher könnte man, wenn man sich ansieht, wie nahe Dow Jones, Nasdaq 100 oder auch der DAX an ihren bisherigen Hochs liegen, einen Anteil von mindestens zwei Dritteln der Aktien vermuten, die über dieser Linie notieren. Doch das ist keineswegs so, wie die beiden folgenden Charts zeigen, die abbilden, wie viel Prozent der deutschen und der US-Aktien am Freitagabend über diesem gleitenden Durchschnitt geschlossen haben:
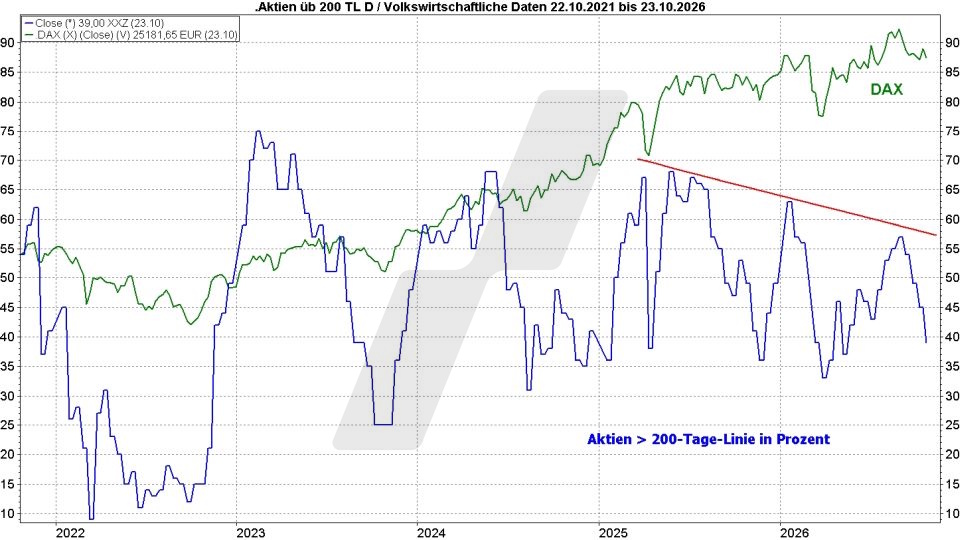
Derzeit liegt der Anteil dieser „über dem Strich“ notierenden deutschen Aktien gerade einmal bei 39 Prozent. Das bedeutet, dass die Marktbreite des übergeordneten Aufwärtstrends schwach ist, d. h., zu wenige Aktien tragen den Trend … der dadurch verwundbarer wird. Auffällig ist zudem eine negative Divergenz dieses prozentualen Anteils der Aktien über der 200-Tage-Linie zum Kursverlauf: Beim letzten Rekordhoch des Index lag der Anteil der über der 200-Tage-Linie notierenden Aktien niedriger als beim vorherigen Hoch des Index.
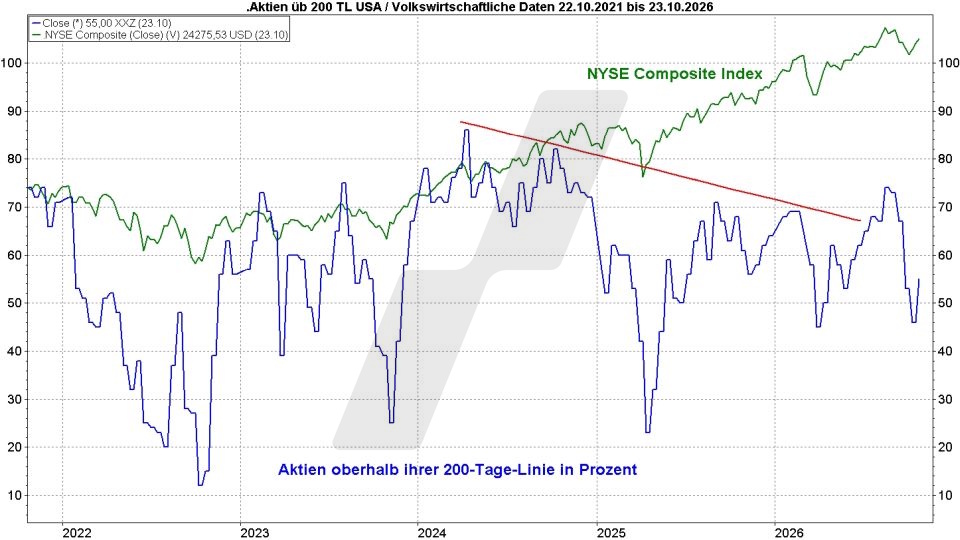
Etwas besser sieht es zwar bei den US-Aktien aus, aber die aktuell 55 Prozent sind dennoch wenig. Sehen Sie sich dazu einmal die Phase des Jahres 2024 an: Da lag der Anteil der Aktien „über dem Strich“ durchgängig bei über zwei Dritteln. Das zeigte eine „gesunde“ Marktbreite an. Das, was wir aktuell sehen, deutet hingegen nicht auf eine solche Marktbreite hin.
Die Zahl neuer Tiefs am US-Markt liegt weit über der der neuen Hochs
Wenn die Zahl neuer 52-Wochen-Hochs ungewöhnlich niedrig ist, ist das alleine noch kein Grund, die Stirn zu runzeln. Wenn es zu einer Konsolidierungsphase kommt, ist es normal, dass Aktien, die kurz zuvor neue Hochs erreicht haben, ein wenig zurückkommen, weil Gewinne mitgenommen werden. Dann ist die Liste neuer Hochs eine Zeit lang kurz, ohne dass dies Risiken indizieren würde, aber:
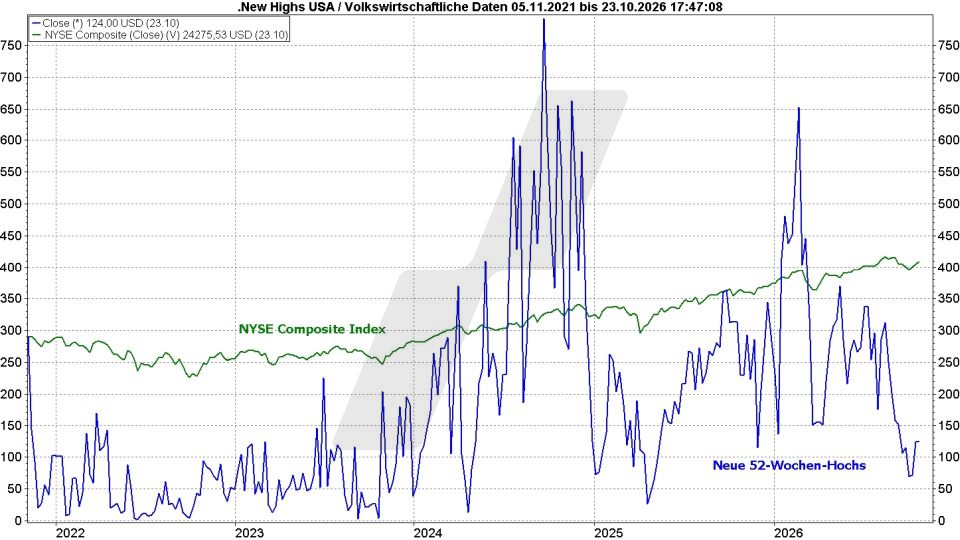
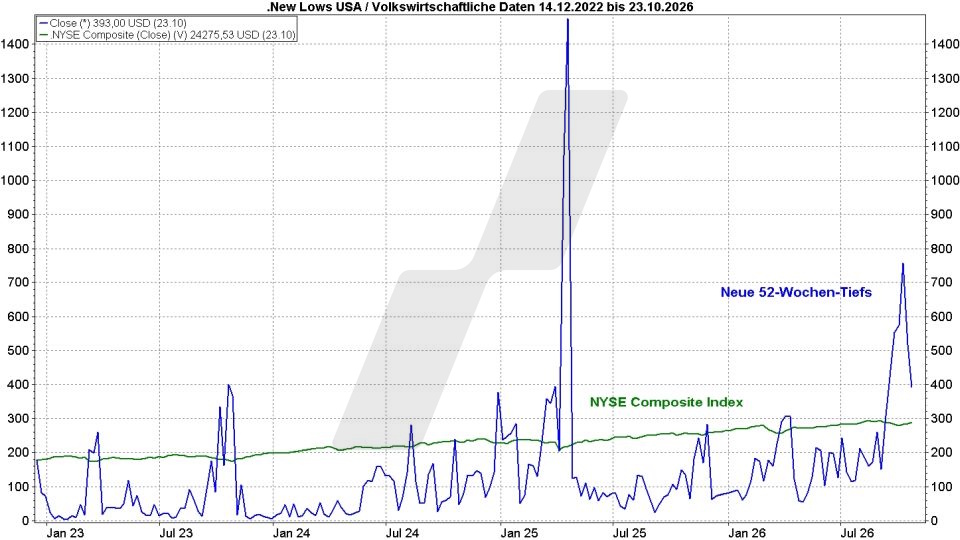
Die Sache präsentiert sich in dem Moment als etwas, das man im Auge behalten muss, wenn die Zahl neuer 52-Wochen-Tiefs zugleich ungewöhnlich hoch ist – und das ist sie. Wir sehen im folgenden Chart den aktuellen Stand der Dinge: Die Zahl neuer 52-Wochen-Tiefs liegt mit 393 Titeln am Freitag weit über der der neuen Hochs, deren Zahl sich zugleich auf nur 124 belief. Das verstärkt die Bedenken, die sich aus dem geringen Anteil an Aktien über ihrer 200-Tage-Linie ergeben: Ein großer, möglicherweise zu großer Teil des Gesamtmarkts ist nicht im Aufwärtstrend und teilweise sogar aktiv in der Gegenrichtung unterwegs.
Die Fonds fahren mit vollen Segeln durch gefährliche Gewässer
Man könnte vermuten, dass die Profis bei den US-Fonds diese Risiken erkennen und deswegen Vorsorge treffen, indem sie ihre Bargeldreserve anheben, um fallenden Kursen im Fall eines deutlicher abrutschenden Markts weniger stark ausgesetzt zu sein. Denn da hier immenses Kapital gebunden ist, kann man nicht davon ausgehen, in einer kritischen Situation ohne größere Verluste davonzukommen, wenn man erst beginnt, die Kapitalexposition zu reduzieren, sobald es bereits deutlich abwärts geht. Denn wer dann mit großen Positionen aussteigen will, während kaum jemand kaufen will, drückt die Kurse unfreiwillig umso deutlicher. Aber Sie sehen:
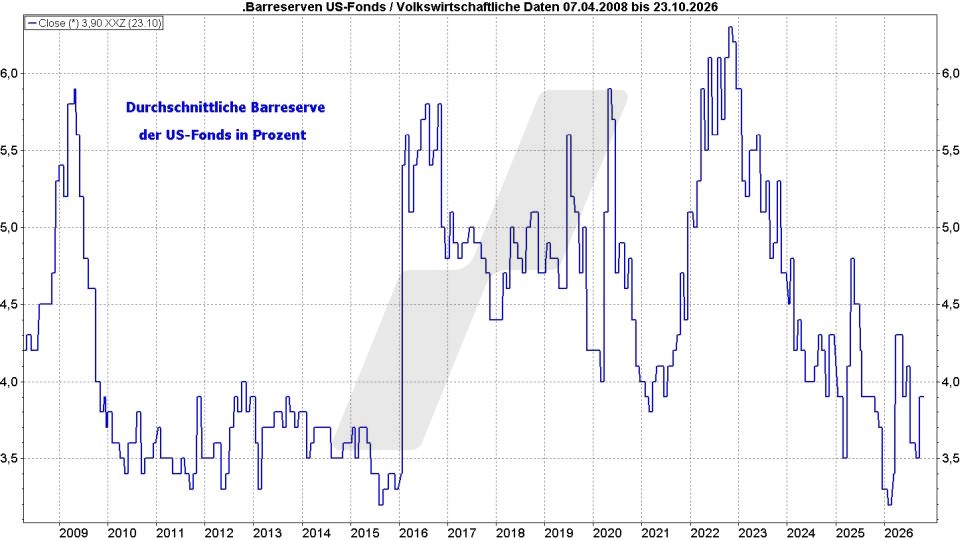
Die Barreserve der US-Fonds liegt zwar leicht über dem Tief, das wir zu Jahresbeginn gesehen haben, als mit einer durchschnittlichen Cash-Quote von nur 3,2 Prozent das Rekordtief von 2015 eingestellt wurde (Beginn der Datenreihe: 1985), aber keineswegs so hoch, dass man unterstellen könnte, dass sich die US-Fonds auf eine kritische Phase eingestellt hätten. Wobei die Schlussfolgerung sehr unterschiedlich ausfallen könnte. Man kann das so sehen, dass die Fonds hohe Risiken eingehen. Man kann es aber auch so auslegen, dass diese niedrige Barreserve darauf hindeutet, dass die Risiken gering sind, weil die Profis, die es ja wissen sollten, keine solchen Risiken sehen.
Eine Hausse auf Pump: Margin-Kreditvolumen nahe dem Rekordhoch
Es gibt eine uralte Börsenregel: Spekuliere niemals auf Kredit! Natürlich gibt es genug Trader, die sich in keiner Weise daran halten und die Sicherheitsleistungen für Derivate, die sogenannten Margins, über Kredite finanzieren. Zwar handelt es sich dabei oftmals um erfahrene Akteure, die ihre Risiken kennen und zu kontrollieren versuchen, aber:
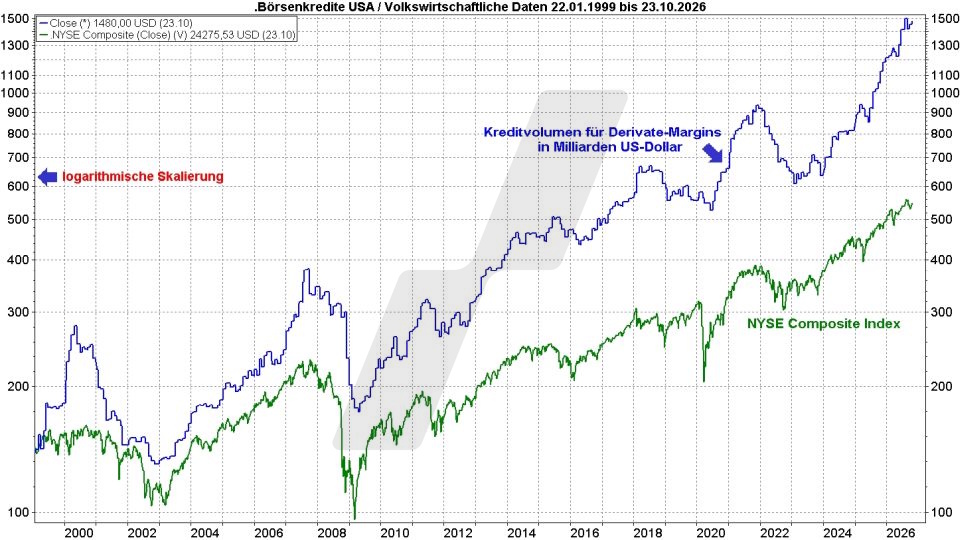
Nichtsdestotrotz ist ein steigender Anteil von fremdfinanzierten Derivate-Positionen für den Gesamtmarkt ein sich sukzessive füllendes Pulverfass. Denn wenn da etwas schiefgeht, könnten solche Trader zu einem schnellen Ausstieg gezwungen sein, was starke Impulse an den Märkten noch intensivieren würde. Und aktuell, wir sehen das im Chart, bewegt sich das Volumen dieser Margin-Kredite nahe an einem Allzeithoch.
Das Umfeld präsentiert sich derzeit eher schwierig
Die vorstehenden Grafiken zeigen, dass sich der Aktienmarkt aktuell in relativ riskantem Fahrwasser bewegt. Was indes kein Grund für schlaflose Nächte wäre, wenn das Umfeld passen würde. Solides Wirtschaftswachstum, entspannte Verbraucher und „billiges Geld“ in Form niedriger Zinsen würden ein „Mehr“ an Risiko abfedern. Die folgenden Charts aber zeigen: Das Gegenteil ist der Fall.
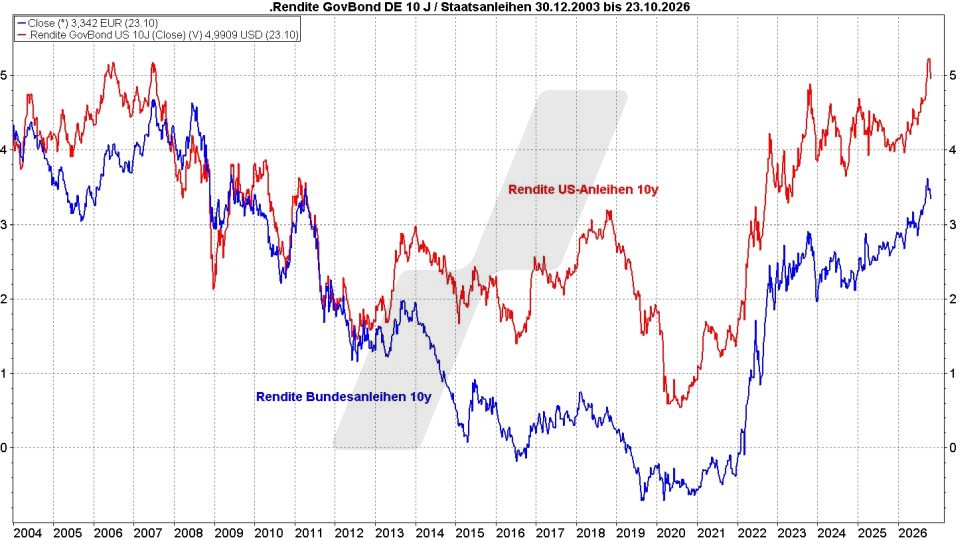
Sie sehen den deutlichen Anstieg der Zinsen, hier abgebildet durch die Renditen der Staatsanleihen Deutschlands und der USA mit zehn Jahren Laufzeit. Anziehende Zinsen sind nicht zwingend ein Problem für den Aktienmarkt. Aber das wären sie nur dann nicht, wenn sie als eine Art „Prophylaxe“ steigen, um ein zu starkes Wirtschaftswachstum zu dämpfen, bevor dieses zu einer zu hohen Inflation führt. Doch wir wissen es ja: Aktuell ist von starkem Wachstum wenig zu sehen, von einer zu hohen Inflation aber sehr wohl. Dieser Renditeanstieg spiegelt eine problematische Wirtschaftslage wider … und das wiederum ist grundsätzlich durchaus ein Problem für den Aktienmarkt.
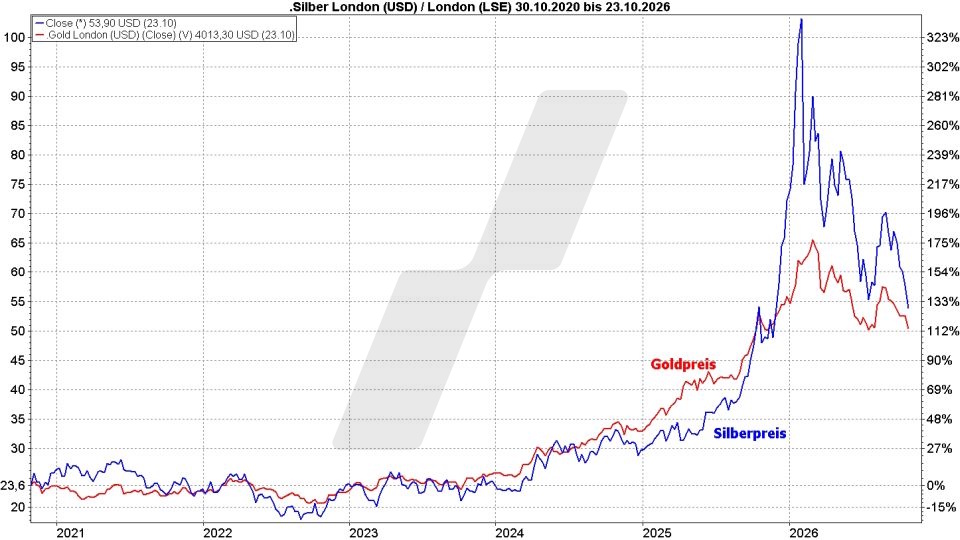
Interessant ist auch die derzeitige Entwicklung bei den Edelmetallen. Seit einigen Wochen ist hier deutlicher Abgabedruck zu sehen. Das könnte den Aktienmärkten grundsätzlich zugutekommen, immerhin könnte das hier freigesetzte Kapital in Aktien umgeschichtet werden. Aber wohin Geld, das in einem Bereich frei wird, am Ende wirklich fließt, ist immer offen. Zumal es genauso gut „geparkt“ – also als Cash-Reserve gehalten – werden könnte. Eines aber erscheint angesichts der fallenden Kurse bei Gold und Silber weniger wahrscheinlich: Dass hier verkauft wird, weil sehr viele Anleger momentan keinen Grund sehen, diese gerne als „sichere Häfen“ angesehenen Edelmetalle als solche aufzusuchen. Denn dazu ist die Stimmung unter den Verbrauchern zu schlecht, wie wir im nachfolgenden Chart sehen.
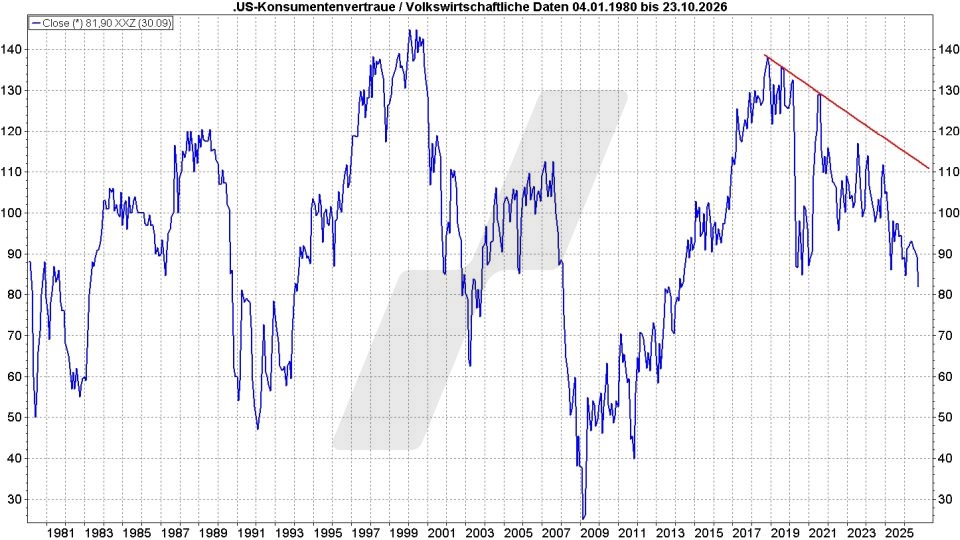
Nicht jeder Verbraucher ist ein Anleger. Aber jeder Anleger ist ein Verbraucher. Und wenn man sich in der folgenden Grafik ansieht, wie negativ die Stimmung unter den US-Konsumenten derzeit ist (die jüngsten Daten stammen von Ende September), wäre es überraschend, wenn sich die Anleger über die Rahmenbedingungen keine Gedanken machen würden. Was genauso wie steigende Zinsen kein Garant für einen Abwärtsschwenk der Aktienmärkte ist, aber als Belastungsfaktor besser nicht einfach ignoriert werden sollte.
Ein stürmischer Herbst ist möglich … aber nicht „sicher“!
Schlaflose Nächte muss man deshalb trotzdem nicht haben. Denn zwischen Zahlen, Fakten und den Kursen steht immer der Mensch. Und jeder von uns ist nicht davor gefeit, Informationen subjektiv einzuordnen, sodass wachsende Risiken ebenso wenig zwangsläufig zu fallenden Kursen am Aktienmarkt führen müssen, wie es zwingend wäre, dass ein positives Umfeld eine Hausse nach sich zieht. Wichtig wäre es nur, wachsam zu agieren. Aber solange man als Anleger pragmatisch und konsequent handelt statt emotional, ist man auch imstande, besonnen und angemessen zu reagieren, wenn sich an den Börsen etwas entwickelt, mit dem viele nicht gerechnet haben … was, wie wir wissen, keineswegs selten vorkommt.
Ich wünsche Ihnen eine erfolgreiche Börsenwoche!
Ihr
Ronald Gehrt
Der Inhalt dieses Artikels wurde erstellt am 25.10.2026 um 18:52 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Welche Aktien in den wichtigen Indizes sind in letzter Zeit am meisten gestiegen oder gefallen? Was sind die Top-Aktien 2026? Welche Aktien haben die beste Performance über die letzten 5 Jahre und welche Aktien sind stark gefallen? Hier finden Sie es heraus: DAX Top Flop – MDAX Top Flop – Euro Stoxx Top Flop – Dow Jones Top Flop – Nasdaq 100 Top Flop