Indizes, Ratings, Finanzdaten: S&P Global sitzt an zahlreichen entscheidenden Stellen der Kapitalmärkte und hat wieder die Erwartungen übertroffen.
Wer wissen möchte, wie kreditwürdig ein Unternehmen ist, wie sich die Preise am Energiemarkt entwickeln oder welche Aktien in einem Index vertreten sind, landet mit hoher Wahrscheinlichkeit bei S&P Global.
Der Konzern verdient sein Geld nicht mit Finanzprodukten, sondern mit Informationen, Analysen und Bewertungsmaßstäben, auf die sich die Finanzwelt und zahlreiche Unternehmen verlassen. Die Produkte sind häufig tief in den Arbeitsabläufen der Kunden verankert, werden regelmäßig benötigt und lassen sich entsprechend gut monetarisieren.
Vier tragende Säulen
Der größte Geschäftsbereich ist Market Intelligence. In diesem Bereich liefert S&P Finanzdaten, Unternehmensanalysen, Bewertungsmodelle und Software für Banken, Vermögensverwalter, Investmentgesellschaften und Unternehmen. Die Kunden erhalten damit Werkzeuge, um Märkte zu analysieren, Risiken einzuschätzen und Anlageentscheidungen zu treffen.
Das Geschäft ist vergleichsweise breit aufgestellt und profitiert von langfristigen Kundenbeziehungen. Wer seine Prozesse auf bestimmte Datenbanken und Analysewerkzeuge ausgerichtet hat, wechselt nicht ohne Weiteres den Anbieter.
Im Ratinggeschäft ist die weltweite Bedeutung von S&P besonders ausgeprägt. S&P Global Ratings gehört neben Moody’s und Fitch zu den drei dominierenden Ratingagenturen der Welt.
Die Gesellschaft beurteilt die Kreditwürdigkeit von Unternehmen und Staaten und bewertet unter anderem Anleihen. Die Einschätzungen spielen für institutionelle Investoren eine wichtige Rolle und beeinflussen, zu welchen Konditionen sich Schuldner finanzieren können. Bezahlt werden die Ratings überwiegend von den Emittenten der Wertpapiere.
Die Ratings wiederum werden von Banken, Fonds, Versicherungen und anderen Investoren verwendet. Ein Fonds kann beispielsweise darauf beschränkt sein, nur Anleihen mit Investment-Grade-Rating zu halten. Ein Pensionsfonds hat in der Regel ähnliche Vorgaben, zum Beispiel für den Anteil von Anleihen unterhalb einer bestimmten Bonitätsstufe.
Der S&P 500 ist der Standard
Ein weiterer Geschäftsbereich ist S&P Global Energy. Hier geht es um Daten, Analysen und Preisbenchmarks für Energie- und Rohstoffmärkte. Das Spektrum reicht von Öl und Gas über Strom bis hin zu Metallen und weiteren Rohstoffen. Händler, Produzenten und institutionelle Investoren benötigen diese Informationen, um Preise zu kalkulieren, Geschäfte abzuschließen und Risiken abzusichern.
Abschließend wäre da noch das Indexgeschäft, das wohl jeder Börsianer kennen dürfte. Über S&P Dow Jones Indices betreibt der Konzern unter anderem den S&P 500 und den Dow Jones Industrial Average. S&P verdient an der Lizenzierung seiner Indizes, beispielsweise wenn ETF-Anbieter diese nachbilden oder Finanzinstitute sie als Grundlage für strukturierte Produkte verwenden.
Je mehr Kapital in entsprechende ETFs fließt, desto höher fallen in der Regel die umsatzabhängigen Lizenzgebühren aus. Für S&P selbst entstehen dabei keine nennenswerten Kosten. Der Geschäftsbereich ist daher ein Paradebeispiel für ein gut skalierbares Geschäft.
Der ehemals fünfte Geschäftsbereich wurde am 1. Juli 2026 abgespalten und als eigenständiges Unternehmen unter dem Namen Mobility Global (MBGL) an die Börse gebracht. Das Geschäft mit Fahrzeugdaten, Produktionsprognosen und Informationen zum Gebrauchtwagenmarkt gehört damit nicht mehr zum Konzern.
Die Zahlen sprechen eine klare Sprache
Seit der Übernahme von IHS Markit im Geschäftsjahr 2022 konnte S&P den Umsatz von 11,18 auf 15,34 Mrd. USD steigern.
Gleichzeitig hat sich die operative Marge von 27 auf über 40 % verbessert. Durch die Übernahme war die Profitabilität im Geschäftsjahr 2022 kurzzeitig gedämpft.
Darüber hinaus wurde die Zahl der ausstehenden Aktien in dieser Zeit von 317 auf 305 Millionen Stück reduziert. In Summe haben diese Faktoren einen Anstieg des Gewinns von 10,58 auf 16,86 USD je Aktie ermöglicht.
Besonders bemerkenswert ist die Profitabilität einzelner Geschäftsbereiche. Ratings kam auf einen Segmentumsatz von rund 4,7 Mrd. USD und einen operativen Segmentgewinn von gut 3 Mrd. USD. Das entspricht einer Marge von etwa 64 %.
Im Indexgeschäft standen rund 1,85 Mrd. USD Umsatz einem Segmentgewinn von 1,27 Mrd. USD gegenüber. Die operative Marge lag somit bei knapp 69 %.
Ganz ohne Schwachstellen ist das Geschäftsmodell allerdings nicht. Das Ratinggeschäft hängt auch von der Aktivität am Kapitalmarkt ab. Werden weniger Anleihen emittiert, sinkt der Bedarf an neuen Ratings. In wirtschaftlich schwierigen Phasen kann das Geschäft deshalb unter Druck geraten.
Dasselbe gilt für das Indexgeschäft. Es wäre durchaus möglich, dass der S&P irgendwann eine langwierige Seitwärtsbewegung oder einen langanhaltenden Bärenmarkt erlebt, in dem Anleger Kapital aus den Indizes und den entsprechenden ETFs abziehen.
Erwartungen erneut übertroffen
Doch bisher kann davon keine Rede sein. Im letzten Quartal lag der Gewinn mit 4,58 USD je Aktie über den Erwartungen von 4,42 USD. Mit einem Umsatz von 3,68 Mrd. USD wurden die Analystenschätzungen von 3,64 Mrd. USD ebenfalls übertroffen. Auf Jahressicht entspricht das einem Umsatzplus von 7 % und einem Gewinnsprung von 9 %.
Dem Vorstand zufolge hat der Iran-Konflikt das Geschäft zeitweise belastet. Der Absatz habe sich inzwischen aber wieder normalisiert, vor allem nach dem Ende des dritten Quartals.
Zum Wachstum haben alle vier Konzernsparten beigetragen. Das Ratinggeschäft konnte den Umsatz um 2 % auf 1,27 Mrd. USD steigern. Der Bereich Energy legte um 6 % auf 645 Mio. USD zu und Market Intelligence um 7 % auf 1,26 Mrd. USD. Das stärkste Wachstum verzeichnete mit einem Umsatzplus von 20 % auf 554 Mio. USD das Indexgeschäft.
Darüber hinaus wurde die Prognose für das Umsatzwachstum von 5,9 – 7,9 % auf 7,4 – 8,4 % erhöht und die Gewinnerwartungen von 17,50 – 17,75 auf 17,70 – 17,95 USD je Aktie.
S&P kommt demnach auf eine Forward P/E von 26,1. In den zurückliegenden fünf Jahren lag die P/E durchschnittlich bei 31,3 und langjährig bei 27,8.
Sollte sich das Wachstum im kommenden Jahr wie erwartet beschleunigen und der Gewinn um 13 % auf 20,20 USD je Aktie steigen, würde die P/E dadurch auf 23,1 sinken.
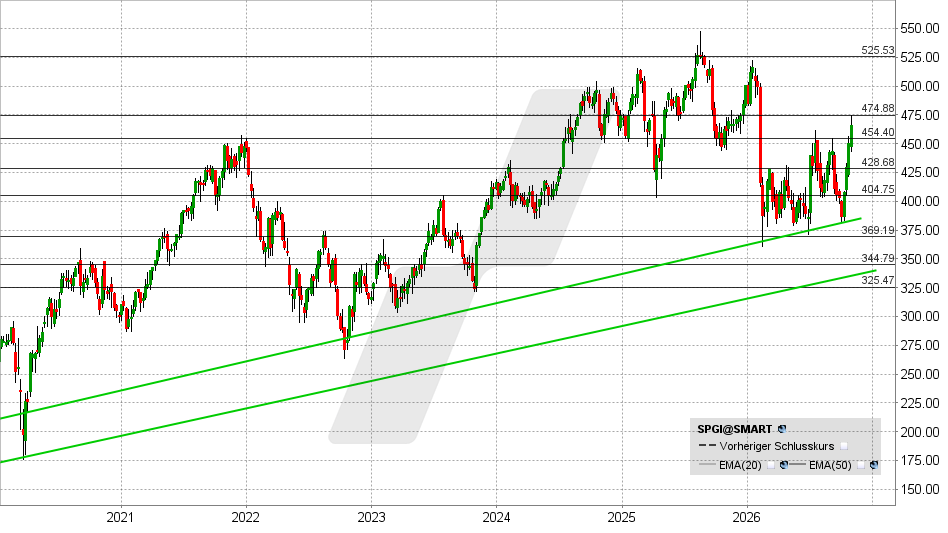
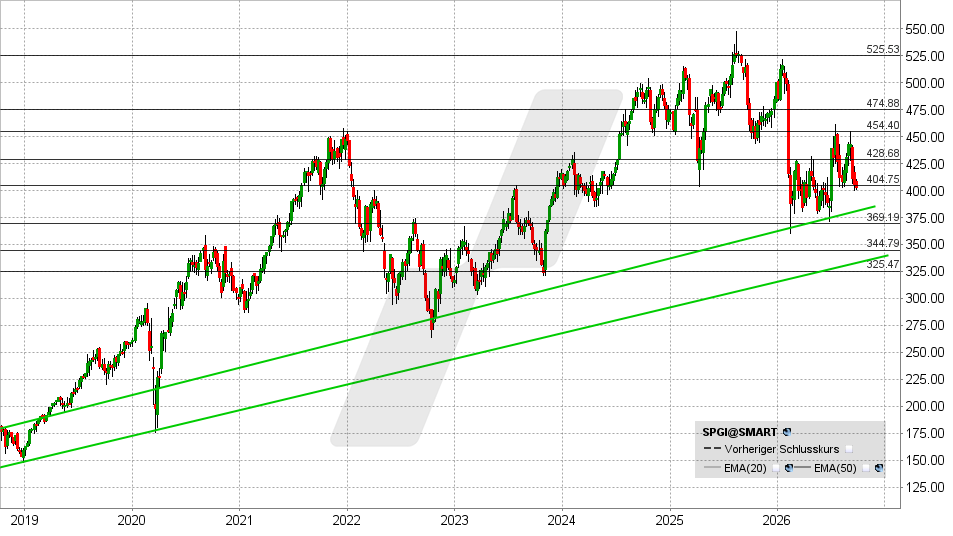
In der letzten Analyse hatte ich geschrieben, dass der Bereich zwischen 405 und 370 USD für antizyklische Anleger interessant sein dürfte. In diesem Bereich hat die Aktie danach das Tief markiert und ist anschließend auf etwa 475 USD gestiegen.
Die Bullen haben somit einen ersten Erfolg erzielt. Jetzt gilt es, den Widerstand bei 475 USD zu durchbrechen. Gelingt das, würde das den Weg in Richtung 500 USD und möglicherweise sogar in die Nähe des Allzeithochs frei machen.
Fällt die Aktie hingegen unter 455 USD, könnten antizyklische Anleger eine zweite Chance erhalten. Ab 430 USD könnte es für sie interessant werden.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 02.11.2026 um 15:22 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Stabilität in stürmischen Zeiten. Bei LYNX selbstverständlich.