Bitte wählen Sie:

AppLovin Aktie Prognose AppLovin: Was für eine Achterbahnfahrt 

News: Aktuelle Analyse der AppLovin Aktie

In diesem Artikel
AppLovin
ISIN: US03831W1080
|
Ticker: APP -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur AppLovin Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).

Wer bei AppLovin auf die operative Entwicklung geschaut hat, konnte sich über den Kursverfall nur wundern und dürfte jetzt nicht überrascht sein. 

Die Börse ist wirklich ein erstaunlicher Ort. Manchmal geschieht exakt das, was ein Unternehmen zuvor angekündigt hat, und dennoch führt das zu einem massiven Kursverfall oder zu einer Rallye. 

Bei AppLovin konnte man in den letzten Monaten beides beobachten. Die Werbeplattform des Unternehmens wurde im zweiten Quartal umfassend aktualisiert. Das hat dazu geführt, dass Kunden ihre Budgets zurückgestellt haben, um das Update abzuwarten. 
Dadurch ist das zweite Quartal etwas schwächer ausgefallen als gewohnt. 

Das führte zu einem massiven Kursverfall von etwa 435 auf 227 USD, obwohl der Umsatz im zweiten Quartal um 53 % und der Gewinn sogar um 64 % gesteigert werden konnte und obwohl das Unternehmen ganz klar kommuniziert hat, dass die Dynamik nach dem Update wieder zugenommen hat. 

Vor wenigen Tagen hat AppLovin dann Zahlen zum dritten Quartal vorgelegt, die zwar über den Erwartungen lagen, aber aus meiner Sicht keine Überraschung waren. Das gilt zumindest für diejenigen, die dem Management zugehört haben. Da man das an der Börse aber scheinbar erst nach den jüngsten Quartalszahlen realisiert hat, ist der Kurs kurzerhand von 245 auf 391 USD gestiegen. 

Vom Spieleentwickler zum Werbeimperium 

AppLovin hat einen bemerkenswerten Wandel vollzogen. Ursprünglich verdiente das US-Unternehmen sein Geld vor allem mit der Entwicklung und Vermarktung eigener Mobile-Games. Heute ist Axon das Herzstück des Konzerns.  

Dabei handelt es sich um eine KI-gestützte Empfehlungs- und Werbeplattform. Sie analysiert das Verhalten von Nutzern und hilft Werbetreibenden dabei, ihre Anzeigen genau denjenigen Menschen zu präsentieren, bei denen eine Installation oder ein Kauf besonders wahrscheinlich ist. Gleichzeitig optimiert das System die Vermarktung der verfügbaren Werbeplätze in Echtzeit. 

App-Entwickler können ihre Werbeflächen besser monetarisieren, während Unternehmen ihre Marketingbudgets effizienter einsetzen. AppLovin sitzt gewissermaßen zwischen beiden Parteien und verdient an der Vermittlung und Optimierung der Werbeausgaben. 

Das ist ein attraktives Geschäftsmodell. Denn anders als ein Spieleentwickler muss AppLovin nicht darauf hoffen, dass der nächste Titel zum Erfolg wird. Das Unternehmen stellt die Infrastruktur bereit und verdient daran, wenn andere ihre Apps vermarkten und monetarisieren. 

Der perfekte Moment 

Seitdem Apple mit AppTrackingTransparency (ATT) neue Datenschutzregeln eingeführt hat, die das Tracking von Nutzern erheblich erschweren, floriert das Geschäft von AppLovin umso mehr. 

Zuvor konnten Spieleentwickler besonders ausgabefreudige Nutzer gezielt ansprechen. Diese sogenannten Wale machen zwar nur einen kleinen Teil der Spielerschaft aus, sind für die Umsätze vieler Spiele aber enorm wichtig. Mit den neuen Einschränkungen wurde es deutlich schwieriger, diese Nutzer zuverlässig zu identifizieren und mit Werbung zu erreichen. 

Gleichzeitig veränderte sich die Monetarisierung vieler Spiele. Statt ausschließlich auf In-App-Käufe einer kleinen Gruppe zahlungskräftiger Spieler zu setzen, gewannen werbefinanzierte Modelle an Bedeutung. Dadurch stieg die Menge der verfügbaren Werbeflächen, während Werbetreibende zunehmend nach Alternativen zu den etablierten sozialen Netzwerken suchten. 

AppLovin erkannte diese Entwicklung früh und positionierte sich mit AXON. Inzwischen gehört das Unternehmen zu den bedeutenden Anbietern auf dem Werbemarkt in diesem Bereich.

Die Zahlen sprechen eine klare Sprache 

Wie gut das funktioniert, zeigen die Geschäftszahlen. In den vergangenen drei Jahren konnte der Umsatz von 1,84 auf 5,48 Mrd. USD gesteigert werden. Gleichzeitig hat die Profitabilität erheblich zugenommen. 
Der Gewinn hat sich in dieser Zeit von 0,98 auf 9,75 USD je Aktie nahezu verzehnfacht. 

Im letzten Geschäftsjahr lag die operative Marge bei über 75 %. Die Profitabilität von AppLovin ist außergewöhnlich hoch.  

Wie wir bereits gesehen haben, hat sich der Aufwärtstrend im zweiten Quartal fortgesetzt und wie wir seit wenigen Tagen wissen, auch im dritten Quartal.  

Der Gewinn lag in Q3 mit 4,30 USD je Aktie über den Erwartungen von 3,94 USD. Mit einem Umsatz von 2,19 Mrd. USD wurden die Prognosen von 2,08 Mrd. USD ebenfalls übertroffen. 
Auf Jahressicht entspricht das einem Umsatzplus von 55 % und einem Gewinnsprung um 76 %. 

Die Profitabilität ist dabei fast noch beeindruckender als das Wachstum. Die Nettomarge lag bei 66 Prozent, die bereinigte EBITDA-Marge bei 84 Prozent. Allein im dritten Quartal erwirtschaftete das Unternehmen einen freien Cashflow von rund 1,42 Mrd. USD. 
Das bedeutet, dass die FCF-Marge bei 65 % lag. 

Ausblick und Bewertung 

Der Ausblick fällt entsprechend selbstbewusst aus. Für das vierte Quartal stellt das Management einen Umsatz von 2,37 bis 2,40 Mrd. USD und eine bereinigte EBITDA-Marge von 84 bis 85 Prozent in Aussicht. 

Zudem kauft AppLovin im großen Stil eigene Aktien zurück. In den ersten neun Monaten des laufenden Geschäftsjahres wurden Buybacks mit einem Gesamtvolumen von 2,81 Mrd. USD durchgeführt. 
Die Ermächtigung für weitere Rückkäufe wurde Ende Oktober auf 3,6 Mrd. USD erhöht. 

Den Konsensschätzungen zufolge dürfte der Gewinn in diesem Jahr um 67 % auf 16,26 USD je Aktie steigen. Da AppLovin in den ersten drei Quartalen bereits 11,61 USD je Aktie verdient hat, ist das plausibel. 
AppLovin kommt demnach auf ein forward P/E von 24,1. 

Sollte der Gewinn im kommenden Jahr wie erwartet um 25 % auf 20,36 USD je Aktie steigen, würde die P/E auf 19,2 sinken. Ein mögliches Investment zielt aus meiner Sicht aber auch darauf ab, dass die Konsensschätzungen zu niedrig sein könnten. 
Aus heutiger Sicht spricht wenig dafür, dass die Dynamik in diesem Ausmaß nachlassen wird.
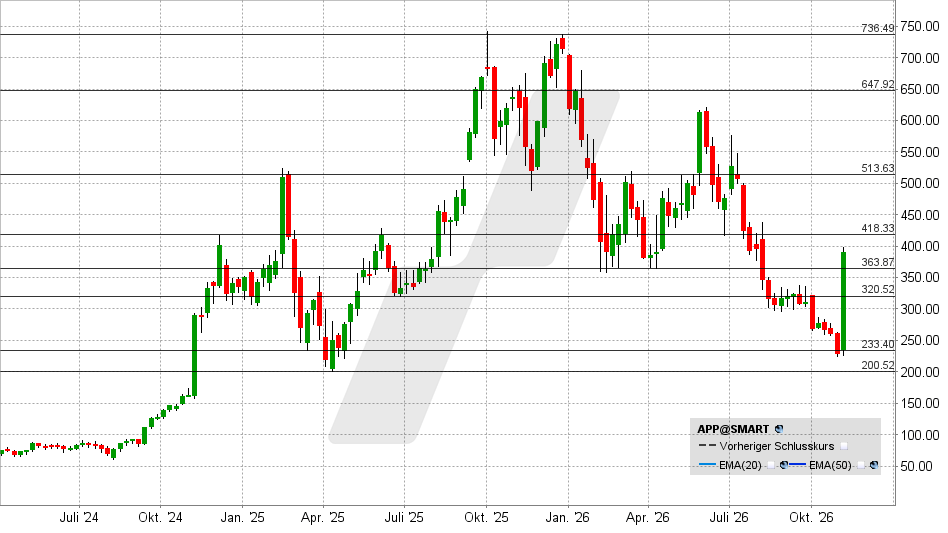
AppLovin Aktie: Chart vom 09.11.2026, Kurs: 391 USD – Kürzel: APP | Quelle: TWS | Online Broker LYNX
AppLovin Aktie: Chart vom 09.11.2026, Kurs: 391 USD – Kürzel: APP | Quelle: TWS

AppLovin hat eine Kehrtwende vollzogen und den Widerstand bei 364 USD durchbrochen. Dadurch wurde ein technisches Kaufsignal mit möglichen Kurszielen bei 418 und 500 – 525 USD ausgelöst.

Fällt die Aktie jedoch unter 364 USD zurück, droht ein Rückfall in Richtung 320 – 335 USD. 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 09.11.2026 um 15:08 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Stabilität in stürmischen Zeiten. Bei LYNX selbstverständlich.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der AppLovin Aktie

05.05.2026
08:18 Uhr

AppLovin mit Chance auf eine Wende? — Achim Mautz

Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Neutral
Gültigkeit der Analyse: 2 Wochen
Erwartung: Bullisch
Der Inhalt dieses Artikels wurde erstellt am 05.05.2026 um 7:54 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Trendbetrachtung auf Basis 6 Monate: Software-Aktien standen in den vergangenen Monaten deutlich unter Druck. Der Vertrauensverlust innerhalb der Branche ist nach wie vor spürbar, auch wenn erste bekannte Namen wie Microsoft oder Oracle zuletzt wieder positive Impulse liefern konnten.

Genau diese Stabilisierung könnte nun auch angeschlagenen Titeln Rückenwind verleihen. Die AppLovin-Aktie ist in den vergangenen Monaten spürbar unter Druck geraten und befindet sich aktuell an einer technisch wichtigen Zone. Der relevante Widerstand oberhalb der aktuellen Kurse rückt zunehmend in den Fokus der Anleger. Sollte dieser überwunden werden, könnte sich die charttechnische Lage aufhellen. Vorerst bleibt der Trend im 6-Monatschart jedoch neutral.

Expertenmeinung: Die kommenden Handelstage könnten für die weitere Richtung wichtig werden. Ein nachhaltiger Ausbruch über den aktuellen Widerstandsbereich könnte das Interesse neuer Käufer erhöhen und eine größere Gegenbewegung begünstigen. Vor allem, wenn der Software-Sektor insgesamt weiter an Stärke gewinnt, könnte auch AppLovin von der verbesserten Stimmung profitieren. Scheitern die Bullen hingegen erneut an dieser Hürde, dürfte die Unsicherheit vorerst bestehen bleiben. Das Tief der vorigen Woche sollte möglichst nicht unterschritten werden.

Aussicht: Bullisch

AppLovin Aktie: Chart vom 04.05.2026, Kurs: 475.00 USD, Kürzel: APP | Quelle: TWS | Online Broker LYNX
AppLovin Aktie: Chart vom 04.05.2026, Kurs: 475.00 USD, Kürzel: APP | Quelle: TWS
Über den Autor

Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.

Analysemethode

Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.

24.02.2026
16:30 Uhr

Wie AppLovin den Werbemarkt neu ordnet — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 24.02.2026 um 15:38 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Kaum ein Unternehmen hat vom Umbruch im Mobile-Werbemarkt so stark profitiert wie AppLovin. Jetzt steht das Unternehmen an einem entscheidenden Wendepunkt.

Aufstieg in eine neue Liga

AppLovin ist ein US-amerikanisches Technologieunternehmen, das sich auf App-Marketing und Werbetechnologie spezialisiert hat, vor allem im Bereich Mobile-Gaming.

Das Unternehmen hat dabei einen dramatischen Wandel vollzogen, weg von einem klassischen Mobile-Game-Publisher hin zu einer Adtech-Plattform. Im Zentrum steht nicht das Spieleportfolio, sondern die eigene Softwareplattform für Marketing.

Das Herzstück ist AXON, eine KI-basierte Empfehlungs-Engine. Sie automatisiert Marketing, Engagement und Monetarisierung in einem integrierten System. Werbetreibende erreichen dadurch mit personalisierten Inhalten Nutzer, die mit hoher Wahrscheinlichkeit die jeweilige App auch installieren und aktiv bleiben.

Gleichzeitig optimiert die Plattform jede einzelne Impression in Echtzeit. Auktionen sorgen dafür, dass Publisher den bestmöglichen Preis erzielen. Entwickler erhalten Werkzeuge, um ihre Apps effizienter zu betreiben, Nutzerströme besser zu analysieren und In-Game-Ökonomien zu schärfen.

So entsteht ein geschlossener Kreislauf. Werbetreibende kaufen Reichweite und Publisher monetarisieren ihre Produkte optimal. In der Mitte steht die Plattform von AppLovin, wodurch das Unternehmen an beiden Seiten mitverdient.

Der perfekte Moment

Man könnte auch sagen, dass AppLovin in der Nahrungskette eine Stufe aufgestiegen ist. Statt selbst Spiele auf den Markt zu bringen und zu monetarisieren, überlässt man diese Arbeit und das damit einhergehende Risiko anderen.

Das einstige Kerngeschäft mit eigenen Apps spielt zwar noch eine Rolle, ist für die Zukunft des Unternehmens aber kaum noch von Bedeutung.

Der eigentliche Katalysator kam jedoch von außen. Apple veränderte mit AppTrackingTransparency (ATT) das mobile Werbeökosystem grundlegend. Vor ATT konnten Spieleentwickler gezielt sogenannte Wale über Plattformen wie Instagram oder Snapchat ansprechen.

Als Whale bezeichnet man besonders ausgabefreudige Spieler. Sie machen nur einen Bruchteil der Spielerbasis aus, jedoch einen Großteil der In-App-Käufe. Wenige dieser Wale können für Spieleentwickler den Unterschied machen.
Mit ATT wurde das präzise Targeting dieser Spieler massiv erschwert.

Die Folge war ein Strukturbruch. Immer mehr neue Mobile-Games setzen nicht mehr primär auf Wale, sondern monetarisieren die breite Masse über Werbung. Dadurch ist das Angebot an Werbeinventar sprunghaft angestiegen.

Jetzt ist Druck auf dem Kessel

Gleichzeitig suchten Werbetreibende nach effizienten Alternativen zu teuren Social-Media-Kampagnen. Diese Gelegenheit hat AppLovin erkannt und sich mit Axon positioniert – und das mit großem Erfolg.

Mit der Einführung von ATT durch Apple im Jahr 2021 kam es bei AppLovin zu einem gewaltigen Umsatzsprung von 1,45 auf 2,79 Mrd. USD. Seitdem hat sich der Umsatz abermals in etwa verdoppelt.

Die Dynamik hat zuletzt wieder spürbar zugenommen. Im Geschäftsjahr 2025 konnte ein Umsatzsprung um 70 % auf 5,48 Mrd. USD erzielt werden.
Das Nettoergebnis kletterte um 116 % auf 3,43 Mrd. USD. Der freie Cashflow lag sogar bei 3,95 Mrd. USD.

Dazu haben mehrere Faktoren beigetragen. Dank Axon 2.0 ist der Umsatz, den Spieleentwickler je Installation erzielen können, um etwa 50 % gestiegen. Hinzu kommt eine erfolgreiche Expansion über das Mobile Gaming hinaus – inzwischen ist AppLovin auch im klassischen E-Commerce und Web-Advertising aktiv.

Gleichzeitig sind die Kosten kaum gestiegen, wodurch der Gewinn regelrecht durch die Decke gegangen ist. Die Gewinnspannen, die AppLovin derzeit erzielt, grenzen an Raubrittertum.
Das ist ein klarer Hinweis darauf, wie überlegen die Plattform im Vergleich zu Wettbewerbern wie Unity ist.

Wie so oft in diesen Zeiten

In den letzten Quartalen hat AppLovin die Erwartungen durchweg übertroffen. Im Schlussquartal lag der Gewinn mit 3,24 USD je Aktie weit über den Prognosen von 2,90 USD. Mit einem Umsatz von 1,66 Mrd. USD wurden die Analystenschätzungen von 1,61 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 66 % und einem Gewinnsprung um 85 %.

Für das erste Quartal stellt AppLovin einen Umsatz von 1,75-1,78 Mrd. USD und ein bereinigtes EBITDA von 1,47-1,50 Mrd. USD in Aussicht.
Erwartet wurden ein Umsatz von 1,69 Mrd. USD und ein EBITDA von 1,40 Mrd. USD.

Die Aktie ist zuletzt trotzdem unter Druck gekommen. Vermutlich geht auch in diesem Fall die KI-Angst um.
Theoretisch ist es natürlich immer möglich, dass ein noch besseres Konkurrenzprodukt auf den Markt kommt. Die geschäftliche Entwicklung bei AppLovin zeigt jedoch, dass das Unternehmen den Wettbewerbern einen Schritt voraus ist. Hinzu kommen die stärker werdenden Netzwerkeffekte, die nicht einfach zu kopieren sind.

Das Ergebnis im gesamten Geschäftsjahr hat sich auf 3,33 Mrd. USD oder 9,75 USD je Aktie mehr als verdoppelt. AppLovin kommt demnach auf eine P/E von 39.
Das ist nicht gerade wenig, aber das Wachstum ist auch außerordentlich hoch.

Den Konsensschätzungen zufolge soll das Ergebnis im laufenden Geschäftsjahr um 59 % auf 15,52 USD je Aktie steigen. Dadurch würde die P/E auf 24,5 sinken.

Seitdem AppLovin mit Axon ein Durchbruch gelungen ist und das Unternehmen schwarze Zahlen schreibt, lag die P/E durchschnittlich bei 60.

AppLovin Aktie: Chart vom 23.02.2026, Kurs: 380,62 USD – Kürzel: APP | Quelle: TWS | Online Broker LYNX
AppLovin Aktie: Chart vom 23.02.2026, Kurs: 380,62 USD – Kürzel: APP | Quelle: TWS

Aus technischer Sicht steht eine Richtungsentscheidung bevor. Wird das bisherige Jahrestief und der Aufwärtstrend durchbrochen, muss mit weiteren Kursverlusten in Richtung 320 oder 308 USD gerechnet werden.

Gelingt jedoch eine Rückkehr über 420 USD, kommt es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 470 und 500-520 USD.

Quelle: https://wmediaresearch.com/2025/05/07/applovin-earnings-q1-2025-the-most-efficient-biz-in-all-of-advertising/

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.