Bitte wählen Sie:

Adobe Aktie Prognose 1 Milliarde Nutzer und keiner schaut hin? 

News: Aktuelle Analyse der Adobe Aktie

In diesem Artikel
Adobe
ISIN: US00724F1012
|
Ticker: ADBE -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur Adobe Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Adobe war lange eine der großen Erfolgsgeschichten an der Börse, doch seit dem Allzeithoch hat sich das Bild dramatisch verändert.

Der gefallene Börsenstar 

Adobe ist eine mehr als außergewöhnliche Story – und das auf vielen Ebenen. Über Jahrzehnte hinweg gehörte die Aktie zu den absoluten Outperformern am Markt. Doch der einstige Börsenstar ist tief gefallen. Vom Allzeithoch bei rund 700 USD ist die Aktie meilenweit entfernt. Das allein wäre noch keine Besonderheit. Immer wieder stürzen Aktien massiv ab. Selten ist allerdings, dass eine solche Abwärtsspirale über Jahre anhält, obwohl das Unternehmen gleichzeitig ein Rekordergebnis nach dem anderen erzielt.
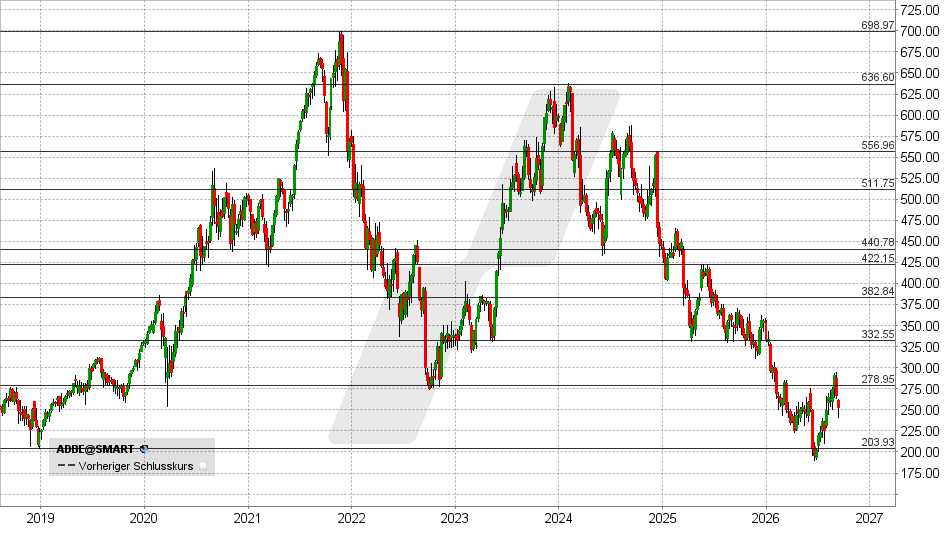
Adobe Aktie: Chart vom 14.09.2026, Kurs: 252,23 USD – Kürzel: ADBE | Quelle: TWS | Online Broker LYNX
Adobe Aktie: Chart vom 14.09.2026, Kurs: 252,23 USD – Kürzel: ADBE | Quelle: TWS

Genau das ist bei Adobe geschehen. Seit dem Allzeithoch im Jahr 2021 hat der Konzern Jahr für Jahr neue Gewinnrekorde erzielt. Das Wachstum war dabei keineswegs verhalten, sondern anhaltend dynamisch. In jedem einzelnen Jahr konnte das Ergebnis zweistellig gesteigert werden. Gleichzeitig ist die Nutzerbasis weiter gewachsen.  

Und jetzt hat Adobe eine Marke erreicht, die selbst für ein Unternehmen dieser Größe bemerkenswert ist: 
Mehr als eine Milliarde monatlich aktive Nutzer. 

Adobe hat im dritten Geschäftsquartal 2026 erstmals die Marke von einer Milliarde monatlich aktiven Nutzern überschritten. Die Nutzung über die verschiedenen Adobe-Plattformen wuchs um mehr als 20 Prozent gegenüber dem Vorjahr. 

Die kostenlose Nutzerbasis ist eine Gelegenheit  

Noch spannender ist allerdings die Dynamik am unteren Ende des Funnels. Die kostenlosen Creative-Angebote rund um Firefly, Express sowie die Web- und Mobile-Anwendungen von Photoshop, Lightroom und Premiere kommen inzwischen auf mehr als 100 Millionen monatlich aktive Nutzer und sind auf Jahressicht um mehr als 70 Prozent gewachsen. 

Adobe hat natürlich keine Milliarde zahlende Abonnenten. Auch darf die MAU-Zahl (monatlich aktive Nutzer) nicht automatisch mit einer Milliarde eindeutig identifizierter Menschen gleichgesetzt werden. Adobe spricht von monatlich aktiven Nutzern über verschiedene Geschäftsbereiche und Produkte.  
Der Konzern weist selbst darauf hin, dass Nutzer über verschiedene Plattforminstanzen technisch nicht immer vollständig unterschieden werden können. 

Die Größenordnung bleibt trotzdem bemerkenswert und worauf es wirklich ankommt, ist, dass die Nutzerzahlen weiter steigen. Die Milliarden-Grenze ist vor allem eine Schlagzeile. 

Adobe besitzt mit Acrobat, PDF, Photoshop, Lightroom, Premiere, Express, Firefly und seinen Enterprise-Plattformen einen großen bestehenden Vertriebskanal. Neue KI-Funktionen müssen nicht erst bei null starten und mühsam Millionen Nutzer akquirieren. Adobe kann sie direkt in Produkte integrieren, die bereits von hunderten Millionen Menschen genutzt werden. 

Das ist ein bedeutender strategischer Vorteil. Dasselbe gilt für die vorhandene Datenbasis. Beides dürfte von einem jungen Startup nur schwer repliziert werden können.

Das KI-Geschäft wächst massiv 

Noch Anfang des Jahres meldete Adobe mehr als 850 Millionen MAU für Acrobat, Creative Cloud, Express und Firefly. Jetzt liegt die Zahl oberhalb von einer Milliarde. Gleichzeitig nimmt die Monetarisierung der künstlichen Intelligenz sichtbar Fahrt auf. 

Der sogenannte AI-first ARR (annualisierter wiederkehrender Umsatz) liegt inzwischen bei mehr als 650 Mio. USD und konnte auf Jahressicht um mehr als 150 % gesteigert werden.  

Damit entsteht eine interessante Kombination: Adobe verfügt über ein profitables Subskriptions-Geschäft, eine riesige Nutzerbasis und mit dem KI-Geschäft einen neuen Wachstumstreiber. 

Adobe versucht, einen großen kostenlosen und bestehenden Nutzerstrom schrittweise in zahlende KI-Nutzung zu überführen. Firefly ist dabei nur ein Teil der Strategie. Adobe integriert KI zunehmend direkt in Photoshop, Premiere, Illustrator, InDesign und Acrobat. Gleichzeitig werden agentische Funktionen entwickelt, die komplette Arbeitsschritte übernehmen können. 

Warum Adobe nicht einfach kopiert werden kann 

Der Markt hat Adobe lange vor allem als potenziellen KI-Verlierer betrachtet. Was passiert aber, wenn das vermeintliche Opfer nicht nur seine Marktstellung verteidigt, sondern über eine Milliarde monatlich aktive Nutzer verfügt und beginnt, diesen Nutzern KI-Produkte zu verkaufen? 

Das könnte die Wahrnehmung an der Börse grundlegend verändern und eine Neubewertung auslösen. 

Die entscheidende Frage lautet deshalb nicht, ob irgendein Start-up ein günstigeres oder technisch beeindruckenderes Bildbearbeitungsprogramm entwickeln kann. 
Die Wahrscheinlichkeit, dass das geschieht, ist sogar groß. 

Aber das ist auch nicht der Wettbewerbsvorteil von Adobe. Für einen Wechsel reicht es nicht, ein Produkt zu bauen, das etwas besser oder günstiger ist. Ein Unternehmen müsste seine Mitarbeiter umschulen, bestehende Prozesse verändern und sicherstellen, dass neue Mitarbeiter mit der alternativen Software ebenfalls umgehen können. 

Dazu kommt ein echter Netzwerkeffekt. Kreative arbeiten nicht isoliert. Dateien werden zwischen Agenturen, Unternehmen, Freelancern und Kunden ausgetauscht. In der Regel geschieht das auf der Basis von Adobe-Formaten, die der Konkurrenz vorbehalten sind. 

Die KI-Gefahr ist real – aber nicht neu 

Genau deshalb ist die Entwicklung der kostenlosen Nutzerbasis so interessant. Adobe kann neue Nutzer früh an das eigene Ökosystem binden und anschließend über zusätzliche Funktionen, Premiumprodukte und KI monetarisieren. 

Natürlich bleiben Risiken. Der Wettbewerb ist intensiver geworden, die Entwicklungsgeschwindigkeit enorm und KI könnte bestimmte klassische Softwarefunktionen zum austauschbaren Standardprodukt machen. 

Doch all diese Risiken sind nicht neu. Und den Mitarbeitern und dem Management von Adobe ebenso bekannt wie jedem Anleger. Und auch in Jahr 4 seit der Veröffentlichung von ChatGPT scheint Adobe diese Herausforderungen zu meistern. Ganz im Gegensatz zu vielen echten KI-Verlierern, deren Geschäft stark beeinträchtigt wurde. Als erstes Beispiel fällt mir an dieser Stelle Chegg ein. 

Unterdessen setzte sich die gute Entwicklung bei Adobe einfach fort. Im letzten Quartal lag der Gewinn mit 6,13 USD je Aktie über den Erwartungen von 6,08 USD. Mit einem Umsatz von 6,76 Mrd. USD wurden die Analystenschätzungen von 6,68 Mrd. USD ebenfalls übertroffen. 
Auf Jahressicht entspricht das einem Umsatzplus von 13 % und einem Gewinnplus um 15 %. Der operative Cashflow legte ebenfalls um 15 % auf 2,52 Mrd. USD zu. 

Die Zahlen sprechen für sich 

Für das Schlussquartal stellt Adobe einen Gewinn von 6,30 – 6,35 USD je Aktie in Aussicht. Bisher lagen die Konsensschätzungen bei 6,30 USD je Aktie. 

Darüber hinaus wurde die Umsatzprognose für das laufende Geschäftsjahr von 26,5 – 26,6 auf 26,58 – 26,63 Mrd. USD und die Gewinnerwartungen von 24,35 – 24,45 auf 24,45 – 24,50 USD je Aktie leicht erhöht. 

Das Ergebnis dürfte um etwa 17 % steigen und ein neues Rekordniveau erreichen. Adobe kommt demnach auf eine forward P/E von 10,5. 

Das Geschäftsjahr von Adobe endet bereits im November. Sollte das Ergebnis im kommenden Geschäftsjahr wie erwartet um 13 % auf 27,65 USD je Aktie steigen, würde die P/E dadurch auf 9,3 sinken. 

Daher erscheint es folgerichtig, dass Adobe den absoluten Großteil des operativen Cashflows in Aktienrückkäufe steckt. 
Im letzten Quartal hat das Unternehmen Buybacks mit einem Volumen von 2,23 Mrd. USD durchgeführt. Auf Jahressicht ist die Zahl der ausstehenden Aktien von 424 auf 395 Millionen Stück gesunken. 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 14.09.2026 um 14:57 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Probleme mit Ihrem Broker? Ich bin bei LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der Adobe Aktie

25.08.2026
08:43 Uhr

Adobe vor möglichem Ausbruch – nun wird es technisch interessant — Achim Mautz

Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Bullisch
Gültigkeit der Analyse: 2 Wochen
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 25.08.2026 um 7:59 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

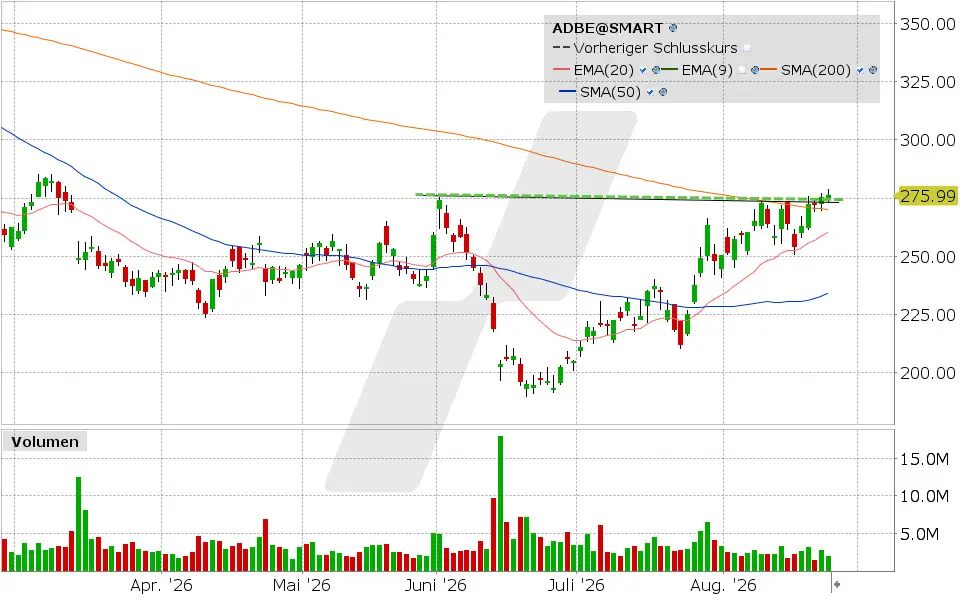
Trendbetrachtung auf Basis 6 Monate: Das US-amerikanische Softwareunternehmen befand sich über Monate hinweg unter erheblichem Verkaufsdruck. Erst seit Juli ist eine nachhaltigere Erholung der Adobe-Aktie erkennbar.

Mittlerweile haben die Kurse jedoch eine entscheidende Schlüsselzone erreicht. Neben der 200-Tage-Linie wartet hier auch der Widerstandsbereich von Anfang Juni. Der erste Breakout-Versuch über die Marke von 275/276 USD verlief bislang wenig überzeugend. Vor allem das geringe Handelsvolumen lässt noch Zweifel an der Nachhaltigkeit des Ausbruchs aufkommen. Dennoch bleibt das Gesamtbild konstruktiv. Sollte es den Bullen gelingen, die Widerstandszone nachhaltig hinter sich zu lassen, könnte dies die Fortsetzung der Erholung begünstigen. An dieser Stelle dürfte sich somit entscheiden, ob aus der bisherigen Gegenbewegung ein längerfristiger Aufwärtstrend entstehen kann.

Expertenmeinung: Die Ausgangslage bleibt charttechnisch interessant. Ein bestätigter Ausbruch über 276 USD, idealerweise begleitet von deutlich steigendem Handelsvolumen, könnte die technische Erholung weiter untermauern. Gleichzeitig müsste die Adobe-Aktie die 200-Tage-Linie nachhaltig zurückerobern. Sollte dies gelingen, könnte sich die seit Juli erkennbare Stärke fortsetzen.

Ein Rückfall unter die Ausbruchszone würde das positive Szenario hingegen zunächst infrage stellen. Entscheidend bleibt daher weniger der erste Sprung über den Widerstand als vielmehr die Bestätigung des Breakouts. Die nächsten Quartalsergebnisse stehen am 10. September an.

Aussicht: Neutral

Adobe, Aktie: Chart vom 24.08.2026, Kurs: 276,27 USD, Kürzel: ADBE | Quelle: TWS | Online Broker LYNX
Adobe, Aktie: Chart vom 24.08.2026, Kurs: 276,27 USD, Kürzel: ADBE | Quelle: TWS
Über den Autor

Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.

Analysemethode

Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.

27.02.2026
08:15 Uhr

Adobe: Setzt sich der Abwärtstrend weiter fort? — Achim Mautz

Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Bärisch
Gültigkeit der Analyse: 2 Wochen
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 27.02.2026 um 6:54 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Trendbetrachtung auf Basis 6 Monate: Seit Monaten prägt erhöhter Verkaufsdruck das Chartbild. Bereits im vergangenen Jahr zeigte sich Schwäche, zu Beginn des laufenden Jahres beschleunigte sich die Abwärtsbewegung nochmals deutlich.

Mit dem Bruch der Unterstützung bei rund 311 USD wurde ein technisches Verkaufssignal ausgelöst. In der Folge nahm die Abwärtsdynamik spürbar zu. Seit Jahresbeginn summiert sich das Minus auf mehr als 25 %, vom Hoch aus dem Jahr 2024 aus betrachtet liegt der Verlust inzwischen bei nahezu 60 %. Damit befindet sich die Aktie weiterhin in einer intakten Abwärtsstruktur mit tieferen Hochs und tieferen Tiefs. Zusätzlich sorgt die Sorge vor zunehmender KI-Konkurrenz in Kernbereichen des Geschäftsmodells für Zurückhaltung bei Investoren. Käufer treten bislang nur vereinzelt in Erscheinung.

Expertenmeinung: Neben der charttechnischen Schwäche wiegt die Unsicherheit rund um die künftige Positionierung im KI-Umfeld. Sollte es Adobe gelingen, eigene KI-Lösungen erfolgreich zu monetarisieren und Marktanteile zu verteidigen, könnte das mittelfristig Vertrauen zurückbringen. Solange keine stabile Bodenbildung erkennbar ist, bleibt das Risiko weiterer Abgaben erhöht.

Erst eine klare Umkehrstruktur mit einem signifikant höheren Tief könnte eine Entspannung signalisieren. Auch die Rückeroberung der 20-Tage-Linie könnte zumindest erste Hinweise auf eine mögliche Wende liefern. Bis dahin dürfte jede Erholung eher als technische Gegenbewegung innerhalb des übergeordneten Abwärtstrends zu werten sein. Aktuell wirken die Verkäufer weiterhin im Vorteil.

Aussicht: Neutral

Adobe Aktie: Chart vom 26.02.2026, Kurs: 257.45 USD, Kürzel: ADBE | Quelle: TWS | Online Broker LYNX
Adobe Aktie: Chart vom 26.02.2026, Kurs: 257.45 USD, Kürzel: ADBE | Quelle: TWS
Über den Autor

Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.

Analysemethode

Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.

22.12.2025
08:18 Uhr

Adobe: Kehrt der frühere Schwung zurück? — Achim Mautz

Chart-Betrachtungszeitraum: 6 Monate
Charttrend: Bärisch
Gültigkeit der Analyse: 2 Wochen
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 22.12.2025 um 7:53 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Trendbetrachtung auf Basis 6 Monate: Der Softwarekonzern war einer der frühen Anbieter im Bereich Künstliche Intelligenz und konnte mit Firefly sowie weiteren Innovationsschritten durchaus Akzente setzen. Dennoch wurden Anleger im auslaufenden Börsenjahr nicht wirklich überzeugt.

Die Adobe-Aktie stand über viele Monate hinweg unter konstantem Druck, ausgelöst durch wiederkehrend enttäuschende Kursreaktionen nach Quartalszahlen. Mehrere Kurslücken nach unten zementierten das bärische Bild. Erst die jüngsten Ergebnisse vom 10. Dezember brachten eine kurzfristige Entlastung. Adobe präsentierte zweistelliges Umsatz- und Gewinnwachstum – solide Zahlen, die für Aufmerksamkeit sorgten und einen deutlichen Kursschub auslösten. Trotz dieser positiven Überraschung ist die Serie tieferer Hochs im mittelfristigen Trend bislang jedoch nicht gebrochen. Die Aktie befindet sich weiterhin in einer bärischen Struktur und hat noch technische „Beweispflicht“ vor sich.

Expertenmeinung: Der jüngste Kurssprung erfolgte unter hohem Handelsvolumen und könnte sich als erster Hoffnungsschimmer erweisen, doch für eine echte Trendwende braucht es mehr. Solange keine höheren Hochs gebildet werden und die Aktie unter dem Hoch von Ende Oktober notiert, bleibt Vorsicht angebracht.

Erst ein nachhaltiger Anstieg über diese markante Ebene würde den Übergang aus der bärischen Phase wahrscheinlicher machen. Es bleibt abzuwarten, ob der Softwarekonzern schon bald wieder mehr Schwung entwickelt.

Aussicht: NEUTRAL

Adobe Aktie: Chart vom 19.12.2025, Kurs: 355.83 USD, Kürzel: ADBE | Quelle: TWS | Online Broker LYNX
Adobe Aktie: Chart vom 19.12.2025, Kurs: 355.83 USD, Kürzel: ADBE | Quelle: TWS
Über den Autor

Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.

Analysemethode

Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.

17.12.2025
16:38 Uhr

20 % Kursverlust trotz Rekordzahlen: Adobe vor Rebound? — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 17.12.2025 um 16:24 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Adobe wird vom Markt wie ein KI-Verlierer behandelt. Ein Blick auf Wachstum, Margen und Cashflows wirft jedoch erhebliche Zweifel an diesem Narrativ auf.

Warum Investoren Adobe abschreiben

Während viele Unternehmen im Technologiesektor von der Euphorie um künstliche Intelligenz profitieren, trägt Adobe den Stempel eines potenziellen KI-Verlierers. Doch ist das gerechtfertigt?

Investoren befürchten, dass generative KI-Modelle wie Midjourney oder DALL-E die Eintrittsbarrieren für kreative Arbeit so stark senken, dass komplexe Softwarelösungen überflüssig werden könnten. Diese Angst hat zu einem Kursverfall geführt – die Sorgen scheinen so groß zu sein, dass der starke Geschäftsverlauf in diesem Jahr komplett ignoriert wurde.

Der Markt preist derzeit ein Szenario ein, in dem KI die traditionellen Geschäftsfelder von Adobe kannibalisiert. Die Ankündigung von OpenAIs Video-Generator Sora verstärkte diese Befürchtungen kurzzeitig deutlich und führte zu panikartigen Abverkäufen.
Das Narrativ der Bären lautet, dass “Text-to-Image” oder “Text-to-Video” die mühsame Bearbeitung in Photoshop oder Premiere Pro ersetzen wird.

Diese Sichtweise ignoriert jedoch die tiefe Verankerung von Adobe in den Arbeitsabläufen professioneller Agenturen und Großkonzerne.

Professionelle Workflows per Prompt ersetzen?

Ein Blick auf die Quartalszahlen stellt die Untergangsthesen jedoch infrage. Adobe liefert zweistellige Wachstumsraten und Gewinnspannen, die selbst in der Softwarebranche zur Spitzenklasse gehören.
Das Kerngeschäft zeigt keinerlei Hinweise auf Probleme.

Im Gegenteil – die hohen Margen beruhen auf einer Preissetzungsmacht, die ohne eine dominante Marktstellung nicht durchsetzbar wäre. Die Diskrepanz zwischen der Angst vor Disruption und den tatsächlichen Cashflows war selten so groß wie in diesem Fall.
Entweder wird Adobe doch noch zeitnah disruptiert, oder es liegt aus meiner Sicht eine eindeutige Unterbewertung vor.

Denn womöglich ist Adobe nicht das Opfer einer Disruption, sondern ein möglicher Profiteur.

Warum Agenturen und Konzerne bei Adobe bleiben

Mit der Einführung von Firefly hat der Konzern generative KI direkt in seine bestehende Produktpalette integriert, anstatt sich von externen Tools verdrängen zu lassen. Der entscheidende Wettbewerbsvorteil liegt hierbei in der Rechtssicherheit. Firefly wurde auf Basis von lizenzierten Adobe-Stock-Bildern trainiert, was Unternehmenskunden vor Urheberrechtsklagen schützt. Das ist ein Argument, das für Compliance-Abteilungen der allermeisten Unternehmen schwerer wiegen dürfte als die niedrigeren Kosten offener Modelle.

Die Integration von KI dient Adobe zudem als Vehikel für Upselling und Kundenbindung. Funktionen wie “Generative Fill” in Photoshop reduzieren die Arbeitszeit für Routineaufgaben deutlich und erhöhen den Nutzwert der Software.

KI fungiert hier als Co-Pilot und nicht als Ersatz für den kreativen Profi. Dadurch gelingt es Adobe, die Nutzer noch tiefer in das eigene Ökosystem zu ziehen. Gleichzeitig erhöht das die Wechselkosten für Unternehmen, da isolierte KI-Tools keine integrierten Workflows ermöglichen – sie sind lediglich Alternativen für einzelne Aufgaben.

Das zeigen auch die Rückmeldungen, die ich aus meinem geschäftlichen Umfeld erhalte – sei es aus der hauseigenen Grafik-Abteilung als auch von den vielen Anlegern, mit denen ich zu tun habe.

Wachstum, Margen und Cashflows sprechen Klartext

Während die Bären über den Untergang von Adobe philosophieren, hat das Unternehmen im gesamten Geschäftsjahr ein nahezu konstantes Wachstum verzeichnet. Das Umsatzplus lag in allen vier Quartalen bei 10 – 11 %.

Darüber hinaus wurden die Erwartungen durchweg übertroffen und überproportionale Gewinnsteigerungen erzielt.

Der Auftragsbestand (RPO) ist im Jahresverlauf von 19,96 auf 22,52 Mrd. USD gestiegen, wobei die Dynamik in der zweiten Jahreshälfte wieder zugenommen hat.

Im letzten Quartal lag der Gewinn mit 5,50 USD je Aktie über den Erwartungen von 5,38 USD. Mit einem Umsatz von 6,19 Mrd. USD wurden die Analystenschätzungen von 6,10 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 10 % und einem Gewinnsprung von 14 %.

Damit hat Adobe das bis Ende November laufende Geschäftsjahr mit einem Umsatzplus von 11 % auf 23,77 Mrd. USD, einem Gewinnsprung um 14 % auf 20,94 USD je Aktie und einem operativen Rekord-Cashflow von 10 Mrd. USD abgeschlossen.

Für das laufende Geschäftsjahr stellt Adobe einen Umsatz von 26,0 Mrd. USD, einen Anstieg der annualisierten Umsätze um 10,2 % und einen Gewinnsprung auf 23,40 USD je Aktie in Aussicht.

Jetzt muss man sich nur noch die Frage stellen, was so ein Unternehmen wert sein könnte. Ist die Antwort darauf „mehr als eine forward P/E von 14,9“, dann könnte Adobe interessant sein.

Adobe Aktie: Chart vom 17.12.2025, Kurs: 348 USD - Kürzel: ADBE | Online Broker LYNX
Adobe Aktie: Chart vom 17.12.2025, Kurs: 348 USD – Kürzel: ADBE | Quelle: TWS

Adobe hat kurzzeitig den mehrjährigen Aufwärtstrend durchbrochen, die Bären konnten jedoch keinen nachhaltigen Profit daraus schlagen. Statt weiter einzubrechen, konnte die Aktie wieder in den Aufwärtstrend zurückkehren und die Schlüsselstelle bei 332 USD zurückerobern.

Gelingt jetzt ein Anstieg über 365 USD, könnte das eine Erholung in Richtung 383 USD einleiten. Darüber wäre der Weg in Richtung 422 oder 440 USD frei.

Fällt die Aktie doch wieder unter 332 USD zurück, könnte sich das Blatt doch noch einmal wenden.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.