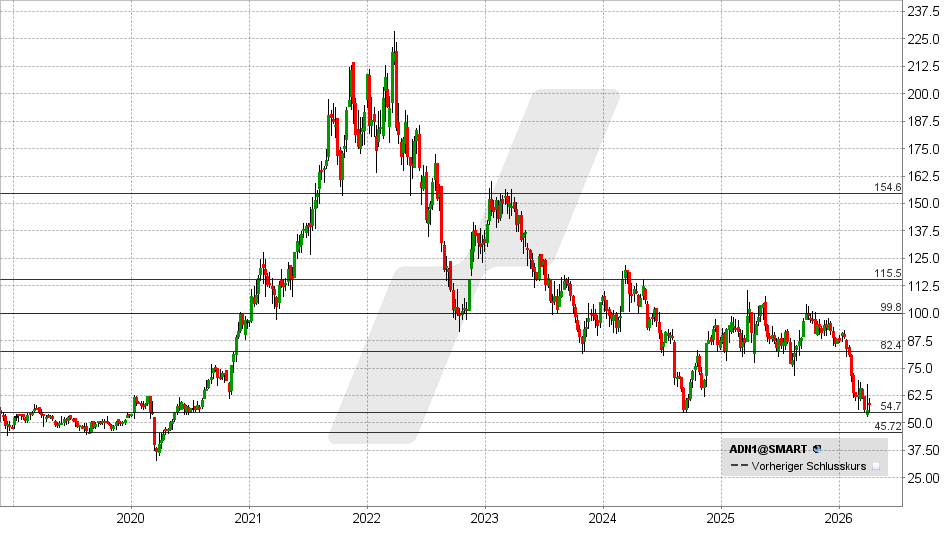
adesso hat bewegte Jahre hinter sich. Nach einem Gewinneinbruch scheint das Unternehmen wieder in die Erfolgsspur zurückgekehrt zu sein. In den Kursen spiegelt sich das jedoch noch nicht wider.
Digitalisierung bleibt ein Dauerauftrag
adesso unterstützt Unternehmen dabei, ihre IT zu modernisieren, Geschäftsprozesse zu digitalisieren und individuelle Softwarelösungen zu entwickeln. Das Unternehmen mit Sitz in Dortmund berät Kunden aus Branchen wie Versicherungen, Banken, Industrie, Gesundheitswesen und öffentlicher Verwaltung. Hinzu kommen Datenanalysen, Cloud-Lösungen und der Betrieb von IT-Systemen.
Der technologische Wandel schafft laufend neue Aufgaben. Wer seine Wettbewerbsfähigkeit steigern will, muss investieren. Wer lediglich seine bestehenden Systeme am Laufen halten möchte, kommt ebenfalls nicht darum herum, diese zu pflegen und an neue Anforderungen anzupassen.
Vom Höhenflug in die Gewinnkrise
Die vergangenen Jahre zeigen jedoch, wie stark sich die Ertragslage zeitweise verändern kann.
Im Zuge des Digitalisierungsbooms konnte adesso den Gewinn bis 2021 stark steigern und innerhalb weniger Jahre mehr als vervierfachen.
Darauf folgten eine längere Schwächephase und ein Gewinneinbruch. Verzögerungen bei Großprojekten, unerwartete Kosten und zusätzliche Rückstellungen belasteten die Ergebnisse. Gleichzeitig investierte adesso in neue Technologien und Geschäftsfelder, um sich für die kommenden Jahre aufzustellen. Das war strategisch nachvollziehbar, drückte kurzfristig aber zusätzlich auf die Profitabilität.
Inzwischen hat sich das Bild wieder aufgehellt, auch wenn das Kursgeschehen etwas anderes suggeriert.
Im Geschäftsjahr 2024 wurde ein Gewinnsprung von 0,49 auf 1,25 Euro je Aktie erzielt. Darauf folgte 2025 wieder mehr als eine Verdopplung des Gewinns auf 2,83 Euro je Aktie. Mit dem Kurs ging es trotzdem weiter bergab.
Ist die KI-Skepsis übertrieben?
Ein möglicher Grund für die Zurückhaltung der Anleger ist die Sorge, dass künstliche Intelligenz klassische IT-Dienstleister überflüssig machen könnte. Wenn KI immer besser programmieren kann, stellt sich zwangsläufig die Frage, wie viel externe Entwicklungsarbeit künftig noch benötigt wird.
Doch die Rechnung ist nicht ganz so einfach. Auch die KI muss von einem Experten angeleitet werden.
Außerdem verkauft adesso keine Software von der Stange, sondern entwickelt Lösungen für konkrete Anforderungen. Gerade in regulierten Branchen müssen bestehende Systeme integriert, Daten sicher verarbeitet und komplexe Geschäftsprozesse zuverlässig abgebildet werden. Dafür braucht es nicht nur Programmierkenntnisse, sondern auch Branchenwissen, Erfahrung und ein Verständnis der jeweiligen Kundenorganisation.
Ein Beispiel ist die Umstellung des ERP-Systems der amedes-Gruppe auf SAP S/4HANA. Ein solches Vorhaben umfasst weit mehr als das Schreiben von Programmcode. Bestehende Prozesse müssen analysiert, Daten migriert, Schnittstellen angepasst und der laufende Betrieb abgesichert werden.
KI kann hervorragend unterstützend wirken und einzelne Aufgaben beschleunigen. Das bedeutet aber noch lange nicht, dass ein Unternehmen ein derartiges Projekt ohne externe Spezialisten stemmen kann.
Natürlich ist das keine Garantie dafür, dass adesso nicht unter KI leiden könnte. Wenn die Technologie Entwicklungsleistungen günstiger macht, könnte das auch den Preisdruck erhöhen. Zudem könnten Kunden künftig weniger Personalstunden für bestimmte Projekte benötigen.
Diese Produktivitätsgewinne fallen aber auch für adesso an und dürften sich daher die Waage halten.
Eine Theorie
Während der Analyse ist darüber hinaus eine Theorie entstanden, die adesso in die Karten spielen könnte.
Denn wer die Technologie gezielt einsetzen, ihre Ergebnisse beurteilen und in komplexe Systeme integrieren kann, profitiert deutlich stärker als ein unerfahrener Anwender.
Durch KI wird der Abstand zwischen Technikprofis und unbedarften Anwendern teilweise sogar noch größer.
Während viele Unternehmen noch nach sinnvollen Einsatzmöglichkeiten für KI suchen, wendet adesso KI bereits an und schafft damit konkrete Lösungen.
Hinzu kommt ein möglicher Lerneffekt: Mit jedem Projekt wächst die Erfahrung, erfolgreiche Ansätze lassen sich wiederverwenden und neue Anwendungen schneller umsetzen. Daraus könnte ein First-Mover-Vorteil entstehen, der weniger auf dem Zugang zur Technologie als auf ihrer effektiven Nutzung beruht.
Harte Zahlen
Eins ist jedoch sicher: Die operativen Geschäftszahlen von adesso haben sich in diesem Jahr weiter verbessert. Bisher scheinen all die Neuerungen und Veränderungen durch KI keine nachhaltig negativen Auswirkungen auf das Geschäft zu haben.
Im ersten Halbjahr konnte der Umsatz um 13 % auf 794,3 Mio. Euro gesteigert werden. Das EBITDA verbesserte sich um 21 % auf 45,8 Mio. Euro.
Das Konzernergebnis war mit -7,2 Mio. Euro nahezu unverändert. Das Geschäft von adesso weist eine starke Saisonalität auf. In der Regel verdient das Unternehmen den gesamten oder nahezu den gesamten Gewinn in der zweiten Jahreshälfte. Daher kommt es an dieser Stelle vor allem auf das zugrundeliegende Wachstum und den Ausblick an.
Laut adesso haben sich gesamtwirtschaftlichen Rahmenbedingungen aufgrund der Auswirkungen des Iran-Kriegs auf die Weltwirtschaft spürbar eingetrübt.
Der Vorstand hat die Prognose dennoch bekräftigt und stellt weiterhin einen Anstieg der Umsätze auf 1,6 bis 1,7 Mrd. EUR und ein EBITDA zwischen 130 und 150 Mio. EUR in Aussicht.
Im Mittel würde das einem Umsatzplus und einem Anstieg des EBITDA um jeweils 13 % entsprechen. Das erste Halbjahr spricht dafür, dass eher das obere Ende der Prognose erreicht werden könnte, vor allem beim EBITDA.
Da das EBITDA überproportional auf den Gewinn durchschlagen dürfte, sehen die Konsensschätzungen für das laufende Geschäftsjahr einen Gewinnsprung um 40 % auf 3,95 Euro je Aktie vor.
adesso kommt demnach auf ein KGVe von 17,4.
Die Ergebnisse des wichtigen 3. Quartals werden am 11. November 2026 veröffentlicht.
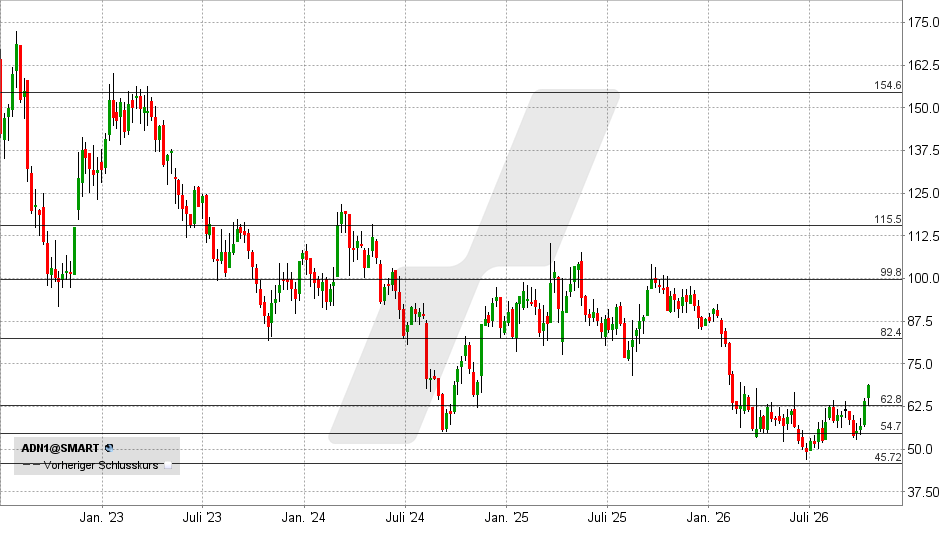
Nachdem die Aktie über Monate hinweg einen Boden ausgebildet hat, könnte es gerade zu einem Kaufsignal gekommen sein. Durch den Ausbruch über 63 Euro sind Kursgewinne in Richtung 75 oder sogar 82 Euro denkbar. Darüber würde sich das Chartbild weiter aufhellen.
Fällt die Aktie jedoch unter 63 Euro zurück, haben die Bullen ihre Chance vorerst vertan. In diesem Szenario ist ein Rückfall in Richtung 53 – 55 Euro wahrscheinlich.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 16.10.2026 um 11:04 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Auf der Suche nach dem optimalen Broker? Ich empfehle LYNX.