Die Analysen von Achim Mautz basieren überwiegend auf der Technischen Analyse. Dabei nutzt der Autor, gestützt auf seine langjährige Handelserfahrung, bewährte Methoden der Chartanalyse. Er untersucht Wertpapiere unter anderem anhand von Chartmustern, Trendsignalen Unterstützungen, Widerständen und gleitenden Durchschnitten.
Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
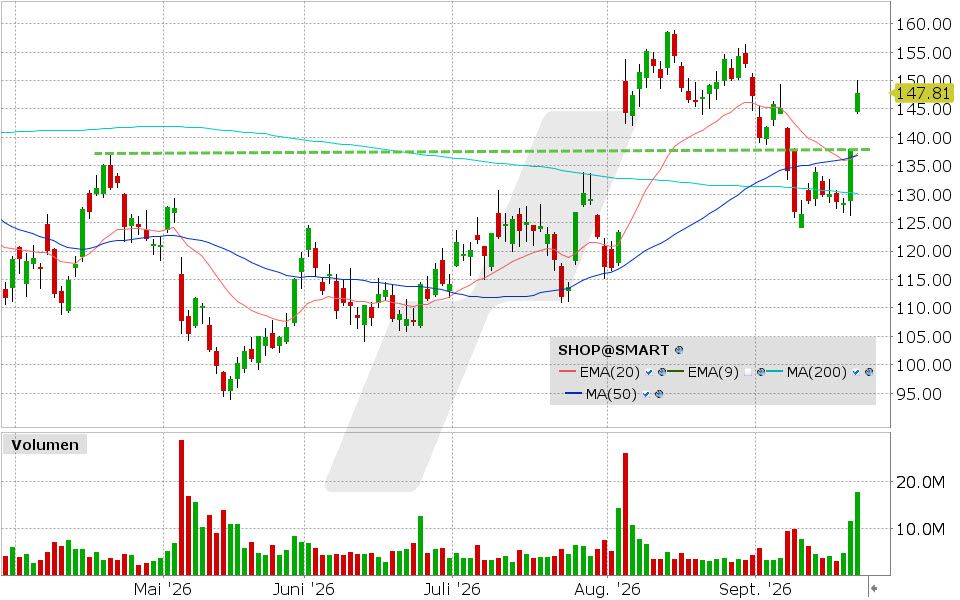
Trendbetrachtung auf Basis 6 Monate: Der Anbieter der bekannten E-Commerce-Plattform verzeichnete im gestrigen Handel deutliche Kursgewinne. Die Shopify-Aktie legte um rund 7 % zu. Auslöser war unter anderem die Zusammenarbeit mit Meta. Dessen neuer KI-Assistent Muse soll künftig Produkte in Shopify-Shops finden und Einkäufe direkt über Shop Pay abschließen können.
Dabei hatte sich die technische Ausgangslage vor wenigen Tagen noch deutlich schwächer dargestellt. Die Kurse waren unter zuvor überwundene Hochs zurückgefallen und hatten damit den vorherigen Ausbruch infrage gestellt. Das gestrige Aufwärts-Gap sowie die Rückeroberung der 50-Tage-Linie bringen nun wieder mehr Dynamik in das Chartbild. Für eine nachhaltige Trendwende fehlt allerdings noch die Bestätigung durch weitere Anschlusskäufe.
Expertenmeinung: Die Rückeroberung der 50-Tage-Linie wäre aus technischer Sicht ein erster wichtiger Schritt. Entscheidend dürfte nun sein, ob die Shopify-Aktie das entstandene Gap verteidigen und oberhalb der zuletzt überwundenen Widerstandszone bleiben kann. Gelingt dies, könnten die jüngsten Zwischenhochs erneut in den Fokus rücken. Weitere steigende Hochs würden den bislang neutralen Trend zunehmend in Richtung einer bullischen Phase verschieben. Ein schneller Rückfall unter die 50-Tage-Linie würde das charttechnische Bild hingegen wieder deutlich abschwächen.
Der Inhalt dieses Artikels wurde erstellt am 23.09.2026 um 7:53 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Der renommierte Börsenjournalist Achim Mautz ist professioneller Day- und Swingtrader mit besonderem Fokus auf die US Märkte. Außerdem ist er Vorstand des Börsenclubs ratgebergeld.at und gerichtlich beeidigter Sachverständiger für den Bereich Wertpapierdienstleistungen in Österreich. Seit über 10 Jahren ist er für den Online-Broker LYNX als Börsenexperte tätig und wird unter anderem für seine täglichen Wertpapieranalysen in unserem Börsenblick geschätzt.
Wertpapierkredit – Einfach Aktien beleihen
Mit einem Margin-Depot über LYNX können Sie einfach auf einen Wertpapierkredit, oft auch als Lombardkredit bezeichnet, zugreifen, indem Sie im Depot befindliche Aktien beleihen und so Ihren persönlichen Handlungsspielraum im Trading erweitern. Dabei profitieren Sie von fairen Zinssätzen. Jetzt informieren: Wertpapierkredit
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Wie Sie die KI-Gefahr bei Shopify und anderen Aktien besser einschätzen können
— Tobias Krieg
Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 16.02.2026 um 15:46 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Einst gefeierter Shootingstar, jetzt im Kreuzfeuer der KI-Diskussion. Ist die Siegesserie von Shopify in Gefahr?
Das Fähnchen kann sich morgen wieder drehen
Shopify gehört zu einer Riege von Aktien, bei denen sich das Narrativ in unregelmäßigen Abständen komplett verändert. Es gab Zeiten, in denen das Unternehmen als Alternative zu Amazon gehandelt wurde, als überholter und unprofitabler Problemkandidat, zeitweise konnte kein Preis zu hoch sein, dann keiner zu niedrig. In den letzten 2-3 Jahren erlebte die Aktie dann eine Renaissance. Die operativen Erfolge waren beachtlich und der Kurs verzehnfachte sich nahezu.
Doch seit einiger Zeit hat sich ein neues Narrativ gefunden und die Aktie ist deutlich unter Druck geraten.
Derzeit wird die Börse von einem Thema beherrscht. Es wächst die Sorge, dass traditionelle Software-Anbieter und SaaS‑Plattformen wie Shopify durch neue, KI‑fokussierte Wettbewerber oder alternative Technologien unter Druck geraten könnten. Diese Debatte hat zu einem regelrechten „Blutbad“ im Software-Sektor geführt. Mit Kursverlusten von etwas mehr als 30 % ist Shopify im Vergleich zu vielen anderen Unternehmen im Sektor noch vergleichsweise gut weggekommen.
Die Debatte um eine mögliche Disruption erspare ich Ihnen an dieser Stelle. Das Thema hatten wir bereits anhand von etlichen anderen Beispielen ausführlich durchleuchtet. Eine gewisse Disruptionsgefahr besteht bei nahezu jedem Unternehmen, im Software-Sektor ist diese Gefahr seit jeher überdurchschnittlich groß, da es immer wieder vorkommt, dass kleine Entwicklerteams herausragende Produkte auf den Markt bringen – im Zweifelsfall reicht ein einzelner genialer Kopf.
Disruptionsrisiko verstehen: Checkliste für Anleger
Vielleicht ist es aber dienlich, wenn ich Ihnen eine Checkliste an die Hand gebe, anhand der Sie die Disruptionsgefahr für Unternehmen abschätzen können.
Alleinstellungsmerkmale, die schwer zu kopieren sind.
Hochspezialisierte Lösungen.
Integration von KI in den eigenen Angeboten.
Auf dem Prüfstein
Das wären jedenfalls die ersten Punkte, die mir einfallen. Im Kern lässt es sich wie folgt zusammenfassen: Je tiefer die Software in die Arbeitsprozesse der Kunden integriert ist und je höher die Wechselkosten sind, umso unwahrscheinlicher ist eine Disruption. Umso niedriger die möglichen Einsparungen, umso uninteressanter ist ein Wechsel. Besonders niedrig ist die Gefahr, wenn der Software-Anbieter eine exklusive Datenbasis oder ein Netzwerk bieten kann, denn das kann man nicht kopieren.
Im Gegensatz dazu ist die Disruptionsgefahr besonders hoch, wenn es sich um standardisierte und austauschbare Produkte handelt. Vor allem offene, leicht reproduzierbare Funktionen oder Low-Code. Am härtesten könnte es Software treffen, die bisher Aufgaben übernommen hat, die durch KI automatisiert werden kann. Derartige Systeme könnten faktisch obsolet werden.
Was sagt uns das über Shopify?
Wer sich Shopify anhand der vorherigen Liste bewertet, die keinesfalls einen Anspruch auf Vollständigkeit erhebt, kommt zu einem gemischten Bild.
Die Kundenbindung von Shopify ist aus einer ganzen Reihe von Gründen hoch und die Wechselkosten sind es auch. Wer schon mal eine Webseite von einem System auf ein anderes umgestellt hat, weiß wovon ich spreche.
Viele Händler nutzen Shopify für Kernprozesse wie Bestellabwicklung, Lagerverwaltung, Zahlungsabwicklung. Zahlungen, Steuern und Themen wie rechtliche Compliance erfordern eine stabile Plattform und Vertrauen – das ist nicht über Nacht zu replizieren. Darüber hinaus ist die Palette an Services von Shopify so groß, dass es für ein KI-Startup sehr schwierig sein dürfte, alles zu kopieren.
Auf der anderen Seite kann man argumentieren, dass neue KI-Anbieter zukünftig das Neugeschäft belasten könnten. Wenn man sich beispielsweise anschaut, wie schnell man mithilfe von KI Webseiten und Online-Shops kreieren kann, stellt sich natürlich die Frage, ob das das Wachstum von Shopify belasten wird.
Dasselbe gilt für Marketing-Kampagnen und andere einzelne Features. Die Kunden von Shopify müssen ja nicht gleich den ganzen Shop zur Konkurrenz verlagern. Es reicht schon aus, dass einzelne Services nicht mehr genutzt und durch andere Anbieter ersetzt werden.
Shopify boomt
Zahllose KI-Startups arbeiten Tag und Nacht daran, Shopify das Leben schwer zu machen. Doch das ist nichts Neues, das ist allerspätestens seit der Vorstellung von ChatGPT im Jahr 2022 selbstverständlich. Wenn man sich die Geschäftszahlen anschaut, haben die Wettbewerber von Shopify damit bisher keinen Erfolg gehabt,
Denn in der Zeit seitdem KI allgegenwärtig geworden ist, konnte Shopify den Umsatz von 7,06 auf 11,56 Mrd. USD deutlich gesteigert. Der freie Cashflow hat sich von 0,94 auf 2,15 USD je Aktie mehr als verdoppelt.
Im gerade abgeschlossenen Geschäftsjahr waren keinerlei Probleme ersichtlich. Unter dem Strich konnte der Umsatz um 30 % auf 11,56 Mrd. USD und das operative Ergebnis um 36 % auf 1,47 Mrd. USD gesteigert werden. Der freie Cashflow verbesserte sich um 26 % auf 2,01 Mrd. USD.
Der Wert aller Waren und Dienstleistungen, die über die Systeme von Shopify abgewickelt wurden, kletterte 2025 auf die stattliche Summe von 378,4 Milliarden Dollar (nach 292,3 Mrd. USD im Vorjahr).
Im Jahresverlauf war auch keine Verlangsamung der Wachstumsdynamik zu erkennen. Im Schlussquartal lag das Wachstum bei 31 %. Das operative Ergebnis ist überproportional gestiegen, was ebenfalls dafür spricht, dass sich Shopify nach wie vor gegen die Konkurrenz behaupten kann.
Erste Risse?
Der einzige Makel ist die von 18 auf 17 % leicht gesunkene FCF-Marge im letzten Geschäftsjahr.
Shopify begründet den Rückgang vor allem durch erhöhte Investitionen in KI-Tools und Plattformentwicklung zur Sicherung zukünftigen Wachstums.
Das weitaus größere Problem ist aus meiner Sicht, dass sich dieser Trend fortsetzen könnte. Für das erste Quartal stellt Shopify ein Umsatzplus im „niedrigen 30-Prozent-Bereich“ in Aussicht, also ein anhaltend hohes Wachstum.
Das Bruttoergebnis soll jedoch etwas langsamer steigen, im „hohen 20-Prozent-Bereich“. Die FCF-Marge dürfte auf Jahressicht sogar leicht sinken.
Man sollte Veränderungen in diesem Umfang nicht überbewerten, aber es könnte ein erstes Zeichen dafür sein, dass der Wettbewerb härter geworden ist. Ebenso gut wäre es möglich, dass das nicht auf externe Effekte zurückzuführen ist, sondern schlichtweg darauf, dass das Segment Merchant Solutions derzeit schneller wächst als der noch profitablere Geschäftsbereich Subscriptions Solutions.
Den Konsensschätzungen zufolge dürfte der FCF im laufenden Geschäftsjahr um 32 % auf 1,87 USD je Aktie steigen. Shopify kommt demnach auf einen Multiplikator von 60 und dürfte damit für viele Anleger nicht in Frage kommen.
Zur Wahrheit gehört aber auch, dass Shopify seit dem Börsengang vor etwas mehr als zehn Jahren fast durchweg höher bewertet war. Dasselbe gilt für andere Kennzahlen. Das KUV liegt aktuell beispielsweise bei 12,3. Im langjährigen Durchschnitt wurden 17,7 gezahlt und in den letzten fünf Jahren durchschnittlich 16, trotz zwischenzeitlichem Kurskollaps.
Über den Autor
Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.
Analysemethode
Die Aktienanalysen von TobiasKrieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.