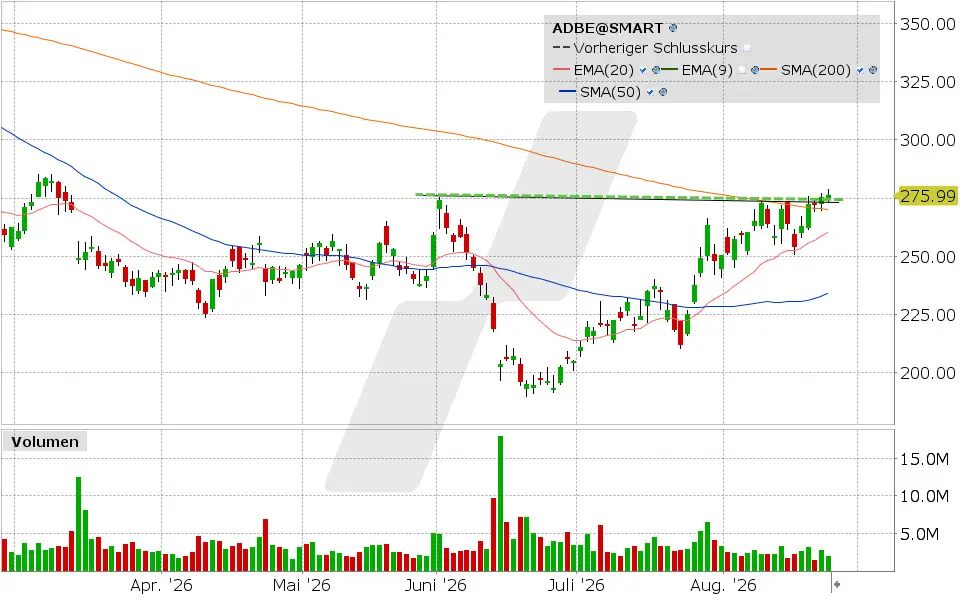
Adobe war lange eine der großen Erfolgsgeschichten an der Börse, doch seit dem Allzeithoch hat sich das Bild dramatisch verändert.
Der gefallene Börsenstar
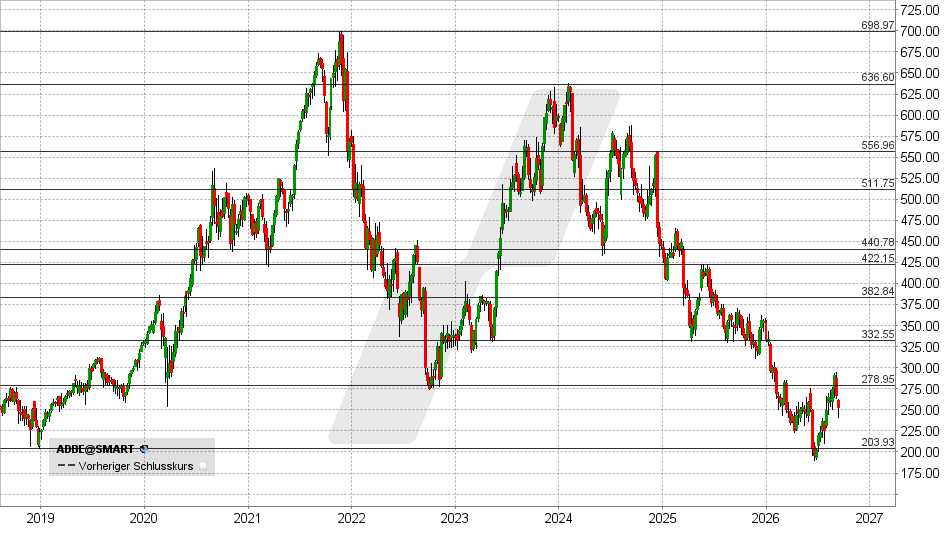
Adobe ist eine mehr als außergewöhnliche Story – und das auf vielen Ebenen. Über Jahrzehnte hinweg gehörte die Aktie zu den absoluten Outperformern am Markt. Doch der einstige Börsenstar ist tief gefallen. Vom Allzeithoch bei rund 700 USD ist die Aktie meilenweit entfernt. Das allein wäre noch keine Besonderheit. Immer wieder stürzen Aktien massiv ab. Selten ist allerdings, dass eine solche Abwärtsspirale über Jahre anhält, obwohl das Unternehmen gleichzeitig ein Rekordergebnis nach dem anderen erzielt.
Genau das ist bei Adobe geschehen. Seit dem Allzeithoch im Jahr 2021 hat der Konzern Jahr für Jahr neue Gewinnrekorde erzielt. Das Wachstum war dabei keineswegs verhalten, sondern anhaltend dynamisch. In jedem einzelnen Jahr konnte das Ergebnis zweistellig gesteigert werden. Gleichzeitig ist die Nutzerbasis weiter gewachsen.
Und jetzt hat Adobe eine Marke erreicht, die selbst für ein Unternehmen dieser Größe bemerkenswert ist:
Mehr als eine Milliarde monatlich aktive Nutzer.
Adobe hat im dritten Geschäftsquartal 2026 erstmals die Marke von einer Milliarde monatlich aktiven Nutzern überschritten. Die Nutzung über die verschiedenen Adobe-Plattformen wuchs um mehr als 20 Prozent gegenüber dem Vorjahr.
Die kostenlose Nutzerbasis ist eine Gelegenheit
Noch spannender ist allerdings die Dynamik am unteren Ende des Funnels. Die kostenlosen Creative-Angebote rund um Firefly, Express sowie die Web- und Mobile-Anwendungen von Photoshop, Lightroom und Premiere kommen inzwischen auf mehr als 100 Millionen monatlich aktive Nutzer und sind auf Jahressicht um mehr als 70 Prozent gewachsen.
Adobe hat natürlich keine Milliarde zahlende Abonnenten. Auch darf die MAU-Zahl (monatlich aktive Nutzer) nicht automatisch mit einer Milliarde eindeutig identifizierter Menschen gleichgesetzt werden. Adobe spricht von monatlich aktiven Nutzern über verschiedene Geschäftsbereiche und Produkte.
Der Konzern weist selbst darauf hin, dass Nutzer über verschiedene Plattforminstanzen technisch nicht immer vollständig unterschieden werden können.
Die Größenordnung bleibt trotzdem bemerkenswert und worauf es wirklich ankommt, ist, dass die Nutzerzahlen weiter steigen. Die Milliarden-Grenze ist vor allem eine Schlagzeile.
Adobe besitzt mit Acrobat, PDF, Photoshop, Lightroom, Premiere, Express, Firefly und seinen Enterprise-Plattformen einen großen bestehenden Vertriebskanal. Neue KI-Funktionen müssen nicht erst bei null starten und mühsam Millionen Nutzer akquirieren. Adobe kann sie direkt in Produkte integrieren, die bereits von hunderten Millionen Menschen genutzt werden.
Das ist ein bedeutender strategischer Vorteil. Dasselbe gilt für die vorhandene Datenbasis. Beides dürfte von einem jungen Startup nur schwer repliziert werden können.
Das KI-Geschäft wächst massiv
Noch Anfang des Jahres meldete Adobe mehr als 850 Millionen MAU für Acrobat, Creative Cloud, Express und Firefly. Jetzt liegt die Zahl oberhalb von einer Milliarde. Gleichzeitig nimmt die Monetarisierung der künstlichen Intelligenz sichtbar Fahrt auf.
Der sogenannte AI-first ARR (annualisierter wiederkehrender Umsatz) liegt inzwischen bei mehr als 650 Mio. USD und konnte auf Jahressicht um mehr als 150 % gesteigert werden.
Damit entsteht eine interessante Kombination: Adobe verfügt über ein profitables Subskriptions-Geschäft, eine riesige Nutzerbasis und mit dem KI-Geschäft einen neuen Wachstumstreiber.
Adobe versucht, einen großen kostenlosen und bestehenden Nutzerstrom schrittweise in zahlende KI-Nutzung zu überführen. Firefly ist dabei nur ein Teil der Strategie. Adobe integriert KI zunehmend direkt in Photoshop, Premiere, Illustrator, InDesign und Acrobat. Gleichzeitig werden agentische Funktionen entwickelt, die komplette Arbeitsschritte übernehmen können.
Warum Adobe nicht einfach kopiert werden kann
Der Markt hat Adobe lange vor allem als potenziellen KI-Verlierer betrachtet. Was passiert aber, wenn das vermeintliche Opfer nicht nur seine Marktstellung verteidigt, sondern über eine Milliarde monatlich aktive Nutzer verfügt und beginnt, diesen Nutzern KI-Produkte zu verkaufen?
Das könnte die Wahrnehmung an der Börse grundlegend verändern und eine Neubewertung auslösen.
Die entscheidende Frage lautet deshalb nicht, ob irgendein Start-up ein günstigeres oder technisch beeindruckenderes Bildbearbeitungsprogramm entwickeln kann.
Die Wahrscheinlichkeit, dass das geschieht, ist sogar groß.
Aber das ist auch nicht der Wettbewerbsvorteil von Adobe. Für einen Wechsel reicht es nicht, ein Produkt zu bauen, das etwas besser oder günstiger ist. Ein Unternehmen müsste seine Mitarbeiter umschulen, bestehende Prozesse verändern und sicherstellen, dass neue Mitarbeiter mit der alternativen Software ebenfalls umgehen können.
Dazu kommt ein echter Netzwerkeffekt. Kreative arbeiten nicht isoliert. Dateien werden zwischen Agenturen, Unternehmen, Freelancern und Kunden ausgetauscht. In der Regel geschieht das auf der Basis von Adobe-Formaten, die der Konkurrenz vorbehalten sind.
Die KI-Gefahr ist real – aber nicht neu
Genau deshalb ist die Entwicklung der kostenlosen Nutzerbasis so interessant. Adobe kann neue Nutzer früh an das eigene Ökosystem binden und anschließend über zusätzliche Funktionen, Premiumprodukte und KI monetarisieren.
Natürlich bleiben Risiken. Der Wettbewerb ist intensiver geworden, die Entwicklungsgeschwindigkeit enorm und KI könnte bestimmte klassische Softwarefunktionen zum austauschbaren Standardprodukt machen.
Doch all diese Risiken sind nicht neu. Und den Mitarbeitern und dem Management von Adobe ebenso bekannt wie jedem Anleger. Und auch in Jahr 4 seit der Veröffentlichung von ChatGPT scheint Adobe diese Herausforderungen zu meistern. Ganz im Gegensatz zu vielen echten KI-Verlierern, deren Geschäft stark beeinträchtigt wurde. Als erstes Beispiel fällt mir an dieser Stelle Chegg ein.
Unterdessen setzte sich die gute Entwicklung bei Adobe einfach fort. Im letzten Quartal lag der Gewinn mit 6,13 USD je Aktie über den Erwartungen von 6,08 USD. Mit einem Umsatz von 6,76 Mrd. USD wurden die Analystenschätzungen von 6,68 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 13 % und einem Gewinnplus um 15 %. Der operative Cashflow legte ebenfalls um 15 % auf 2,52 Mrd. USD zu.
Die Zahlen sprechen für sich
Für das Schlussquartal stellt Adobe einen Gewinn von 6,30 – 6,35 USD je Aktie in Aussicht. Bisher lagen die Konsensschätzungen bei 6,30 USD je Aktie.
Darüber hinaus wurde die Umsatzprognose für das laufende Geschäftsjahr von 26,5 – 26,6 auf 26,58 – 26,63 Mrd. USD und die Gewinnerwartungen von 24,35 – 24,45 auf 24,45 – 24,50 USD je Aktie leicht erhöht.
Das Ergebnis dürfte um etwa 17 % steigen und ein neues Rekordniveau erreichen. Adobe kommt demnach auf eine forward P/E von 10,5.
Das Geschäftsjahr von Adobe endet bereits im November. Sollte das Ergebnis im kommenden Geschäftsjahr wie erwartet um 13 % auf 27,65 USD je Aktie steigen, würde die P/E dadurch auf 9,3 sinken.
Daher erscheint es folgerichtig, dass Adobe den absoluten Großteil des operativen Cashflows in Aktienrückkäufe steckt.
Im letzten Quartal hat das Unternehmen Buybacks mit einem Volumen von 2,23 Mrd. USD durchgeführt. Auf Jahressicht ist die Zahl der ausstehenden Aktien von 424 auf 395 Millionen Stück gesunken.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 14.09.2026 um 14:57 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Probleme mit Ihrem Broker? Ich bin bei LYNX.