Nach der Zinswende gehörte Munich Re zu den großen Gewinnern am deutschen Aktienmarkt. Zuletzt ist der Kurs jedoch stark zurückgekommen.
Das Geschäft mit dem Risiko
Das Kerngeschäft von Munich Re sind Rückversicherungen. Das Unternehmen übernimmt Risiken von Versicherern, die diese nicht vollständig selbst tragen wollen. Dazu gehören beispielsweise Schäden durch Naturkatastrophen, große Industrieunfälle, Haftpflichtfälle oder spezielle Risiken im Gesundheits- und Lebensgeschäft.
Das Geschäftsmodell klingt zunächst wenig spektakulär, ist aber ausgesprochen attraktiv, wenn es richtig betrieben wird. Denn Munich Re muss nicht möglichst viele Verträge verkaufen. Entscheidend ist vielmehr, ob das übernommene Risiko angemessen vergütet wird.
Genau hier liegt eine der größten Stärken des Konzerns. Munich Re kann Geschäfte ablehnen, wenn die Prämien nicht zum Risiko passen. Das ist gerade dann wertvoll, wenn der Wettbewerb zunimmt und Versicherer beginnen, sich gegenseitig mit niedrigeren Preisen zu unterbieten.
Daneben verfügt der Konzern mit ERGO über einen großen Erstversicherer.
Ein ungewöhnlich guter Zyklus
In den vergangenen Jahren trafen mehrere günstige Entwicklungen aufeinander. Nach den hohen Schäden früherer Jahre stiegen die Preise für Rückversicherung deutlich. Gleichzeitig sorgten Inflation und höhere Schadenskosten dafür, dass Risiken neu bewertet werden mussten.
Hinzu kam die Zinswende. Versicherer kassieren Prämien heute, während ein Teil der Schäden erst Jahre später anfällt. Das zwischenzeitlich vorhandene Kapital wird investiert. Steigen die Renditen auf Anleihen, erzielt das Unternehmen höhere Einnahmen, was in der Folge die Profitabilität verbessert.
Genau hier beginnt das Problem für Anleger. Ein guter Versicherungszyklus hält nicht ewig.
Die Preise im Rückversicherungsmarkt haben ihren Höhepunkt offenbar überschritten. Die risikoadjustierten Preise waren in den letzten anderthalb Jahren rückläufig, wodurch die Wachstumsdynamik bei Munich Re nachgelassen hat.
Das hat wiederum dazu geführt, dass die Aktie an der Börse auf das Abstellgleis gestellt wurde. Der Kurs brach von über 600 auf unter 450 Euro ein.
Ich hatte bereits vor einiger Zeit darauf hingewiesen, dass es sich um eine Gelegenheit handeln könnte. Seitdem ist der Kurs von 475 auf 514 Euro gestiegen. Doch damit muss das Potenzial längst nicht erschöpft sein.
An der Börse wird scheinbar übersehen, dass sich das Wachstum von Munich Re weiter fortgesetzt hat und fortsetzen dürfte. Im letzten Geschäftsjahr konnte der Gewinn um 10 % auf 47,15 Euro je Aktie gesteigert werden und im laufenden Geschäftsjahr könnte das Ergebnis um weitere 8 % auf 51,30 Euro je Aktie klettern.
Ausblick und Bewertung
Im selben Zeitraum ist der Kurs gesunken, wodurch das KGV von über 14 auf etwa 10 eingebrochen ist. Dadurch hat sich das Chance-Risiko-Verhältnis deutlich verbessert. Dasselbe gilt für die Dividendenrendite, die durch die sinkenden Kurse und eine deutliche Erhöhung der Ausschüttung von 2,4 % auf 4,7 % gestiegen ist.
Munich Re hat sich für die kommenden Jahre selbst hohe Ziele gesetzt. Bis 2030 soll die Eigenkapitalrendite über 18 Prozent liegen, während der Gewinn je Aktie im Durchschnitt um mehr als 8 Prozent pro Jahr wachsen soll. Gleichzeitig sollen mehr als 80 Prozent des Gewinns über Dividenden und Aktienrückkäufe an die Aktionäre zurückfließen.
Sollte das gelingen, ergibt sich daraus eine entsprechende Renditeerwartung für einen möglichen Investor. Sollte der Gewinn durchschnittlich um etwa 8 % pro Jahr steigen, führt das zu entsprechendem Kurspotenzial.
Hinzu kommt eine Dividendenrendite von fast 5 % und der Umstand, dass das KGV mit etwa 10 weit unter dem langjährigen Durchschnitt von 13,8 liegt.
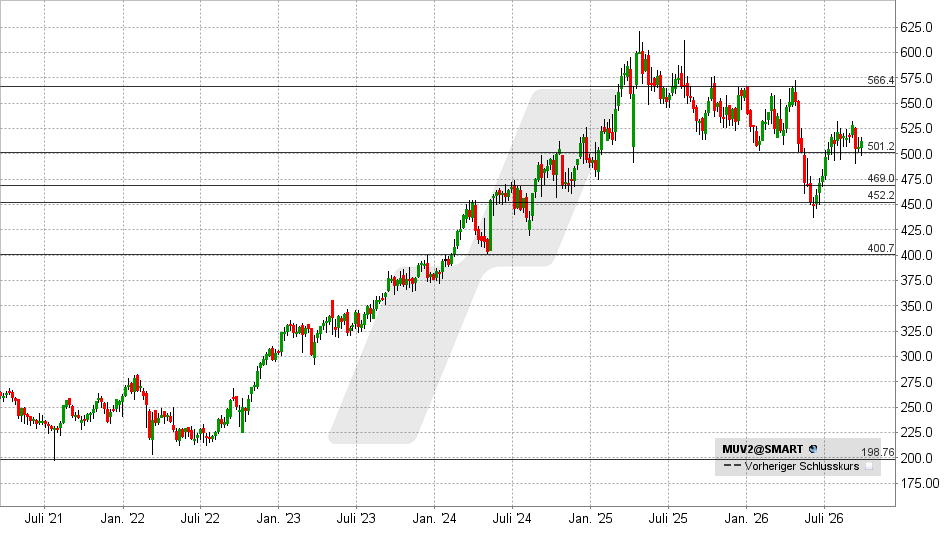
Mit der Rückkehr über den Widerstand bei 500 Euro und der Stabilisierung über dieser Marke hat sich das Chartbild aufgehellt. Gelingt jetzt ein Ausbruch über 525 Euro, kommt es zu einem Kaufsignal mit möglichen Kurszielen bei 565 bis 575 Euro. Darüber könnte das Allzeithoch angesteuert werden.
Fällt die Aktie jedoch unter 500 Euro zurück, sind erneute Kursverluste in Richtung 470 oder möglicherweise sogar 440 – 450 Euro denkbar.
— —
— (—%)Displaying the — chart
Heutigen Chart anzeigen