Bitte wählen Sie:

Börse aktuell

Börse aktuell: Nachrichten, Analysen und Einordnungen zur aktuellen Börsenentwicklung in Deutschland, den USA und an den internationalen Finanzmärkten. Hier erfahren Sie, was aktuell an der Börse geschieht. Unser Börsenexperte Ronald Gehrt beobachtet das Marktgeschehen und fasst wichtige Börsendaten, Marktentwicklungen und Börsenberichte für Sie zusammen. Mit Börse aktuell erhalten Sie einen Überblick über die wichtigsten Börsennachrichten und Einordnungen zu aktuellen Entwicklungen an den Finanzmärkten.

Börse: Aktuelle Nachrichten der Woche

Neues von der Börse: Unsere aktuellen Börsennachrichten informieren Sie regelmäßig über die Entwicklungen an den Finanzmärkten. Welche Themen bewegen derzeit die Börse? Welche Ereignisse könnten in der kommenden Woche für Aufmerksamkeit sorgen? Und wie präsentiert sich das aktuelle Marktumfeld – eher von Bullen oder Bären geprägt? In unserer Kolumne ordnen wir die wichtigsten Börsenthemen, Marktdaten und Ereignisse der Woche ein und geben einen Überblick über Entwicklungen, die Einfluss auf den weiteren Börsenverlauf haben könnten.

Börse aktuell vom 28.-04.10.2026

Die Ölkrise der 70er Jahre … was kann man aus der Vergangenheit lernen?

von

28.09.2026 | 07:00 Uhr
LYNX bei Google bevorzugen

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

In einer problematischen Situation würde ein Blick über den Gartenzaun ebenso wie der Blick in die Geschichte oft Hinweise darauf liefern, wie es sich damit umgehen ließe bzw. wie es weitergehen könnte. Doch beides wird verblüffend selten genutzt, womöglich, weil man glaubt, es nicht nötig zu haben, von anderen „abzuschauen“. Dabei zeigt die Geschichte: Meist wäre das eine gute Idee gewesen … und das gilt möglicherweise auch für die aktuelle Entwicklung beim Ölpreis.

Die Börse ändert sich nie, weil sich die Menschen nicht ändern … diese uralte Erkenntnis wird wohl für alle Zeiten wahr bleiben. Schon immer gab es Menschen, die mit wachem Geist für Fortschritt sorgten. Und es gab die anderen, die man besser von Entscheidungen ferngehalten hätte. Wie es auf der Welt läuft, hängt meist entscheidend davon ab, ob Letzteres gelingt. Das gilt für heute ebenso wie für die Zeit vor 50 Jahren. Damals, in den Siebzigerjahren, wurde der Ölpreis auf einmal zu einem immensen Problem, basierend auf erheblichen Turbulenzen in Nahost. Dasselbe erleben wir heute erneut. Ließe sich aus dem Geschehen von damals etwas ableiten, womit sich heute etwas anfangen ließe?

Das Öl-Embargo: Eine Krise aus heiterem Himmel

Seine Basis hatte der aus dem Stand damals stark nach oben geschossene Ölpreis im sogenannten Jom Kippur-Krieg. Im Oktober 1973 griffen Syrien und Ägypten Israel an, mit dem Ziel, die 1967 im Sechs-Tage-Krieg verlorenen Gebiete zurückzuerobern. Die USA reagierten binnen kürzester Zeit mit einer umfassenden Luftbrücke (Operation Nickel Grass) zur Sicherstellung des von Israel benötigten Nachschubs. Das wiederum führte dazu, dass man bei der OAPEC, wie die heutige OPEC damals hieß, ein Öl-Embargo gegen die USA und andere westliche Staaten, die auf Israels Seite standen, verhängte. Und damit begann eine rasante Preisspirale, wenngleich der Ölexport nicht komplett eingestellt, sondern nur spürbar verringert wurde.

Binnen kürzester Zeit notierte der Ölpreis nahezu viermal so hoch wie zuvor, wie die nachfolgende, aus der Wikipedia entnommene Grafik zeigt, die die Entwicklung des Ölpreises zwischen 1861 und 2014 abbildet, siehe die Quellenangabe unten. Denn damals hatte man zum arabischen Öl zu wenige Alternativen. Die USA, heute von der Menge her der weltweit größte Ölförderer, hatten die eigenen Kapazitäten über Jahrzehnte zurückgefahren, weil das arabische Öl trotz Transportkosten billiger kam. Und die Grafik zeigt auch: Das war nichts, das wie ein böser Traum schnell vorbei gewesen wäre.
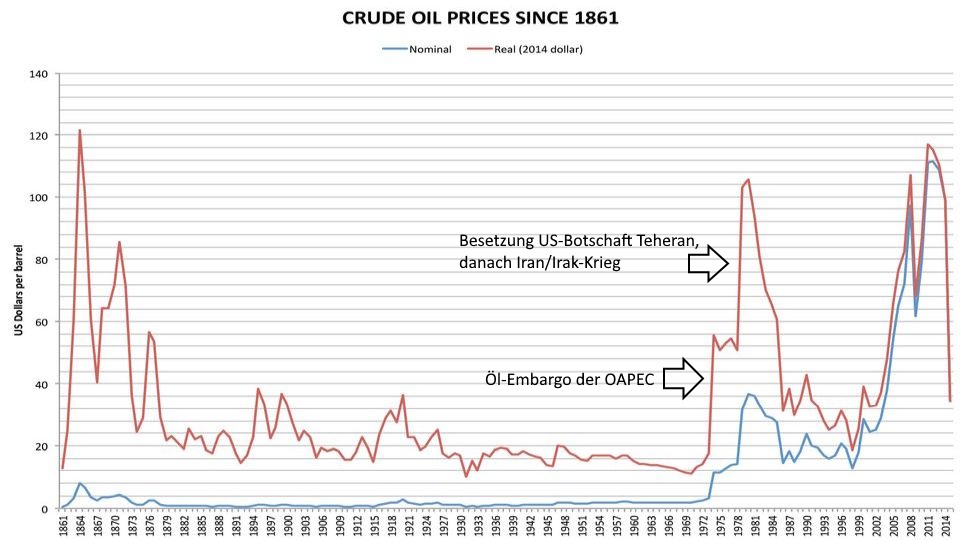
Börse aktuell: Preisentwicklung Crude Oil, 1861 - 2014 | Quelle: Wikipdia | Online Broker LYNX
Preisentwicklung Crude Oil, 1861 – 2014 | Quelle: Wikipdia

Zwar endete dieser Jom Kippur-Krieg sehr bald, das Tischtuch zwischen den westlichen Nationen und dem arabischen Raum aber blieb zerschnitten. Hierzulande bleibt diese Zeit vor allem durch die daraufhin wegen der unsicheren Versorgungslage verordneten, vier autofreien Sonntage im November und Dezember 1973 in Erinnerung. Aber damit war es noch nicht vorbei, die zweite Welle folgte ab 1979, ohne dass der Ölpreis in den Jahren zwischen 1974 und 1979 nennenswert zurückgekommen wäre.

Die iranische Revolution: Der zweite Schub der Ölkrise

1979 kam es zum zweiten Preisschub, vor allem ausgelöst durch die sogenannte „iranische Revolution“, die mit der Besetzung der US-Botschaft in Teheran einherging, kurz darauf begann der Iran/Irak-Krieg. Erst ab 1981 begann der Ölpreis wieder nennenswert zu fallen und erreichte Mitte der Achtzigerjahre dann einen Level, der zwar höher lag als in den Sechzigern, aber doch als „erträglich“ zu bewerten war.

Was ist in diesen Jahren an den Börsen passiert? Dieser „Ölpreis-Schock“ hatte eine rezessive Phase eingeleitet. Die Siebzigerjahre waren von dieser Thematik belastet, so gesehen kann es nicht überraschen, dass diese Zeit für den Aktienmarkt keine goldene wurde. Aber es war auch keine Zeit einer Nonstop-Baisse, wie man es in der Zeit der Großen Depression im Anschluss an den Crash von 1929 erlebt hatte. Was passierte damals … und was ließe sich daraus für heute lernen?

Konsequentes Handeln der US-Notenbank … aber ist Konsequenz immer das Richtige?

Dieses Öl-Embargo vom Herbst 1973 traf die USA in einer ohnehin angeschlagenen Lage. Die Wirtschaft kam nicht voran, die Stimmung war, nicht zuletzt nach dem jahrelang und zu diesem Zeitpunkt aussichtslos gewordenen Vietnam-Krieg, nicht gut. Präsident Nixon genoss nur noch wenig Vertrauen und Washington insgesamt war in Bezug auf die Frage, wie man die Sache wieder in Schwung bringen könnte, eher ratlos. Und in diese Situation platzte dieses Zerwürfnis mit dem arabischen Raum und die dadurch entstehende, erhebliche Verknappung von Öl.

Das führte natürlich zu einem heftigen Inflationsschub und der wiederum dazu, dass die US-Notenbank sich genötigt sah, zu handeln … und sie war dabei nicht gerade zimperlich. Der folgende Chart zeigt die Entwicklung der US-Leitzinsen zwischen 1970 und heute. Sie sehen, dass der US-Leitzins bereits vor dem Embargo stark angehoben wurde, danach erfolgte eine erneute Anhebung auf in der Spitze elf Prozent. Doch dann kam es zu erheblichen Zinssenkungen, obwohl das eigentliche Problem in Form des Ölpreises, wie Sie in der ersten Grafik sehen konnten, nicht gelöst war. Warum?
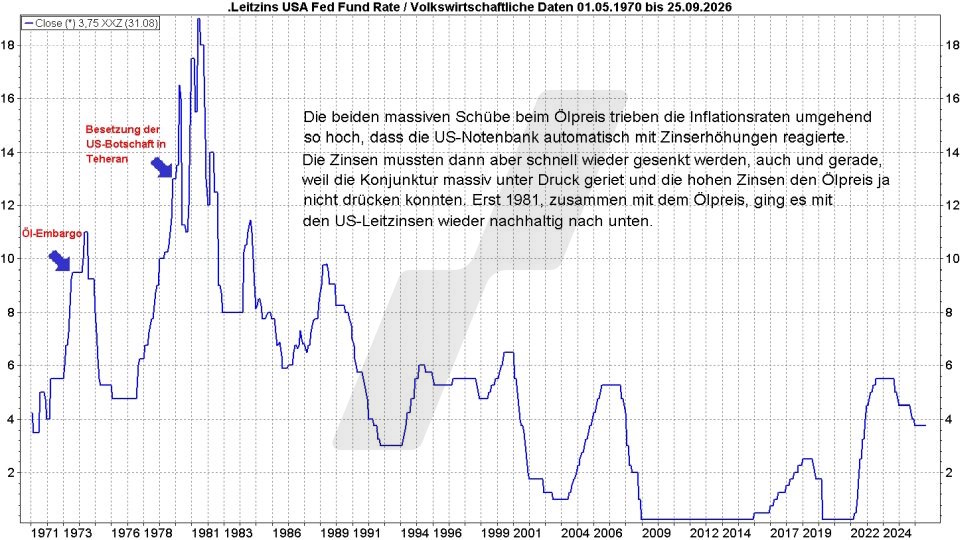
Börse aktuell: Entwicklung Leitzins der USA, 1971 bis 2026 | Quelle: marketmaker pp4 | Online Broker LYNX
Entwicklung Leitzins der USA, 1971 bis 2026 | Quelle: marketmaker pp4

Weil die zu diesem Zeitpunkt entscheidende Basis der zu hohen Inflationsraten (1974 wurden bis zu zwölf Prozent erreicht) in Form des gestiegenen Ölpreises ein politisches Problem war, das durch höhere Zinsen nicht gelöst werden konnte. Ob die Leitzinsen hoch oder niedrig waren, den Ölpreis beeinflusste das nicht. Den Konsum und die Investitionstätigkeit aber schon – negativ. Also entschied man sich, die Zinsen zu senken, um diesen Würgegriff loszuwerden. Sie sehen im Chart aber auch: Einige Zeit später stieg der Leitzins nur umso höher. Waren diese Zinssenkungen also ein Fehler gewesen?

Eher nicht. Denn Ende der Siebzigerjahre war es ja erneut der Ölpreis, konkret der in der obersten Grafik erkennbare, zweite Schub, der schon wieder eine drastisch zu hohe Inflation auslöste. 1980 hatte die Inflationsrate dadurch (leider habe ich dazu keine Grafik, dort beginnen meine Daten „erst“ 1985) zeitweise Raten von über 14 Prozent erreicht. Also: Leitzinsen wieder rauf, diesmal noch drastischer, in der Spitze ging es mit der Fed Funds Rate auf 19 Prozent nach oben. Ein Niveau, das heutzutage erhebliche wirtschaftliche Belastungen auslösen könnte. Und damals? Werfen wir dazu mal einen Blick auf das US-Index-Flaggschiff Dow Jones:

Man gewöhnt sich an alles

Und hier sehen wir etwas Bemerkenswertes. Im Zuge der ersten, im Oktober 1973 entstandenen Ölkrise fielen die Kurse des Dow Jones massiv, steigende Leitzinsen machten die Sache nicht besser. Erst, als die US-Notenbank anfing, die Zinsen wieder zu senken, zog der Index wieder an. Das dann aber nicht langsam, sondern rasant – es gelang, das Niveau, das vor dem Öl-Embargo galt, wieder zu erreichen.
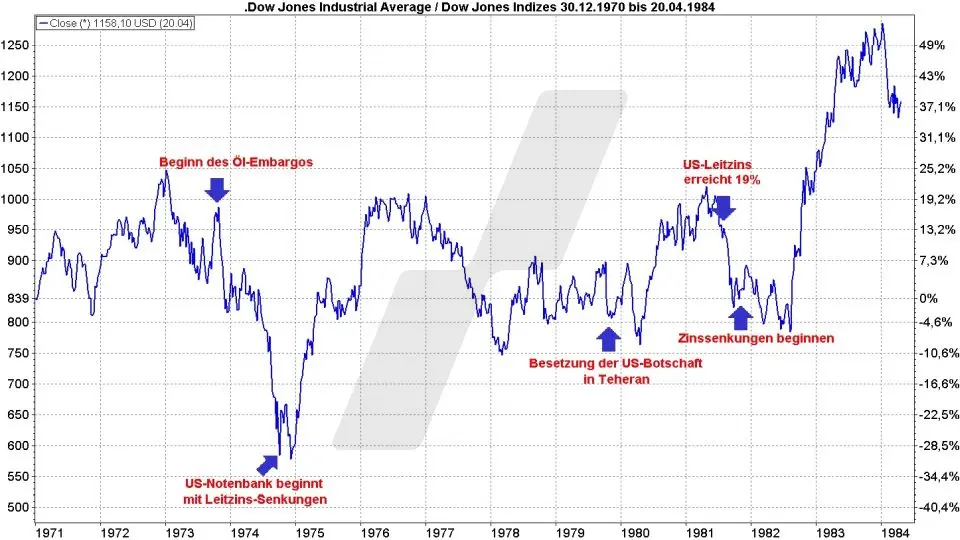
Börse aktuell: Entwicklung Dow Jones, 1971 - 1984 | Quelle: marketmaker pp4 | Online Broker LYNX
Entwicklung Dow Jones, 1971 – 1984 | Quelle: marketmaker pp4

Auffällig ist dann die zweite Phase steigender Ölpreise. Nachdem die Jahre bis 1979 nicht gerade gut gelaufen waren, kam es im Herbst 1979 zu dieser zweiten Ölkrise und zeitnah zu erneut drastisch steigenden Leitzinsen. Aber Sie sehen im Chart, dass der Dow Jones das verblüffend gut weggesteckt hatte. Was auch für den deutschen Aktienmarkt gilt, den Sie hier in Form des DAX sehen. Mit zurückgerechneten Kursen wohlgemerkt, denn den DAX gibt es de facto erst seit Anfang 1988. Wie ist das möglich?

Diese relativ robuste Reaktion der Aktienmärkte in der zweiten Ölkrise basierte nicht zuletzt darauf, dass man zum einen nicht ganz so aus allen Wolken fiel wie 1973, weil sich die Beziehungen zum arabischen Raum und vor allem zum Iran schon länger verschlechtert hatten. Und zum anderen darauf, dass man die 1973 noch sehr hohe Abhängigkeit von Öllieferungen der OAPEC bzw. OPEC verringert hatte. Zugleich liefen aktive Bemühungen, die Wogen zu glätten (was unter anderem zum Camp David-Abkommen führte), sodass der Schock weniger tief ging als 1973. Ließe sich darauf in Bezug auf die heutige Situation etwas lernen?
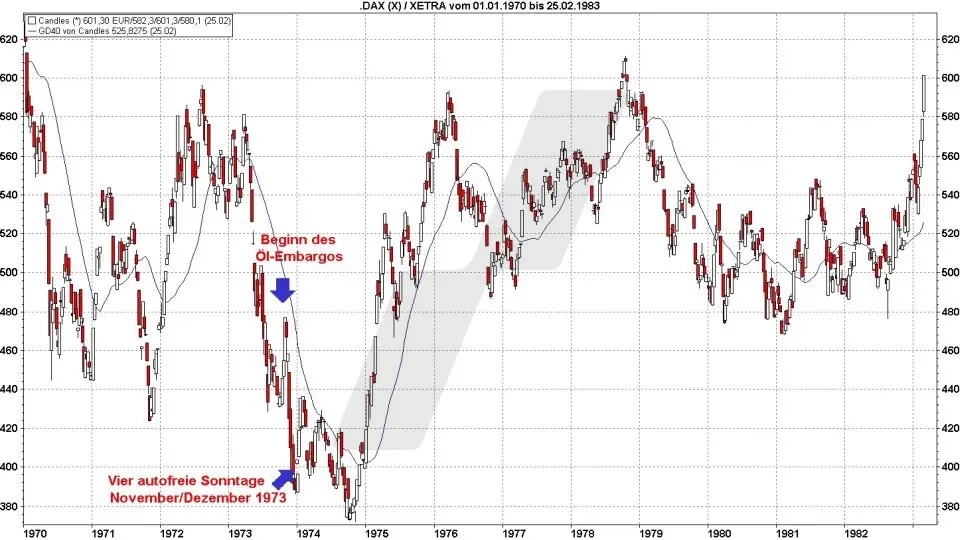
Börse aktuell: Entwicklung DAX, 1970 - 1983 | Quelle: marketmaker pp4 | Online Broker LYNX
Entwicklung DAX, 1970 – 1983 | Quelle: marketmaker pp4

Zinsen und Politik in der Ölkrise … eine Blaupause für heute?

Aus meiner Sicht durchaus. Die Parallelen sind ja zahlreich, die Konfliktseiten die gleichen wie damals, erneut geht es um Öl, erneut reagieren die Notenbanken auf einen dadurch entstandenen Inflationsdruck. Meiner Ansicht nach kann man aus diesem Blick in die Geschichte vor allem zwei Dinge mitnehmen:

Die Lage ließe sich deutlich besser verkraften, was die Aktienmärkte angeht, wenn man einen echten, politischen Willen sehen könnte, das Verhältnis auf eine stabile Basis zu bringen. Das war 1973 nicht der Fall, ab 1979 dann schon eher. Der Unterschied im Kursverhalten der Aktienmärkte ist auffällig. Wie es heute, zumindest bislang, läuft, wissen wir ja.

Und eine Reaktion der Notenbanken stur nach dem Lehrbuch ist grundsätzlich problematisch. Damals konnte man erkennen, dass höhere Leitzinsen die Ursache der zu hohen Inflation nicht lösen würden und hob sie dennoch an. Als man diesen aus meiner Sicht bestehenden Fehler zu beseitigen begann, erholten sich die Börsen wieder. Heute wird bislang erneut nach „Schema F“ reagiert, mit dem gleichen Risiko wie damals, zwar die Inflation nicht loszuwerden, aber die Konjunktur abzuwürgen.

Wir konnten zwar Ende der Siebzigerjahre auch beobachten, dass man an den Börsen deutlich ruhiger bleibt, wenn man sich mit einer Situation konfrontiert sieht, mit der man rechnen musste und die nicht mehr neu ist. Eine vergleichbare Gelassenheit sehen wir auch heute. Aber ohne einen glaubhaften Willen, diese Krise zu lösen und mit Notenbanken, deren Maßnahmen das Risiko bergen, mehr zu schaden als zu nutzen, bewegen wir uns vermutlich nur in einem Schwebezustand der Hoffnung. Vor allem der zweite „Öl-Schock“ Ende der Siebziger dürfte da eine Botschaft senden, die für uns aktuell von Bedeutung wäre: Man könnte solche Probleme lösen. Aber man müsste es auch wollen.

Ich wünsche Ihnen eine erfolgreiche Börsenwoche!

Ihr

Ronald Gehrt

Quellenangaben:
Quelle der Grafik 1, Wikipedia, ergänzt durch eigene Kommentierungen: https://commons.wikimedia.org/wiki/File:Crude_oil_prices_since_1861.png
Historischer Hintergrund der Ölkrise, Quelle Federal Reserve: https://www.federalreservehistory.org/essays/oil-shock-of-1973-74

Informationen zum / zu den auf dieser Seite genannten Produkt(en) finden Sie hier:

PRIIPs / KIDs CME Futures

Der Inhalt dieses Artikels wurde erstellt am 27.09.2026 um 17:57 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Nachricht schicken an Ronald Gehrt
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Firmendepot für Kapitalgesellschaften

Sie möchten ein Depot für Ihre GmbH, AG oder UG eröffnen und Betriebsvermögen in Wertpapieren anlegen? Informieren Sie sich jetzt über unser Wertpapierdepot für Geschäftskunden: Mehr zum Firmendepot über LYNX
Börse aktuell: DAX, Dow Jones und Co.

Unsere aktuellen Börsennachrichten informieren Sie über wichtige Entwicklungen an den internationalen Finanzmärkten. Ein Schwerpunkt unserer Berichterstattung liegt auf den großen Aktienindizes wie dem DAX sowie den US-Börsen mit Dow Jones, Nasdaq und S&P 500. Diese Indizes zählen zu den wichtigsten Barometern für die Börsenentwicklung weltweit. Darüber hinaus werfen wir einen Blick auf Aktien, die aktuell im Fokus der Marktteilnehmer stehen, und ordnen relevante Ereignisse an den Börsen ein. So erhalten Sie einen Überblick über die wichtigsten Themen der Börse aktuell.

Börse: Aktuelle Entwicklung und Trends

Die aktuelle Entwicklung an der Börse wird von zahlreichen Faktoren beeinflusst. Dazu gehören unter anderem Wirtschaftsnachrichten, Konjunkturdaten sowie Unternehmensmeldungen börsennotierter Gesellschaften. Solche Informationen können sich nicht nur auf Aktienkurse auswirken, sondern auch auf andere Anlageklassen wie ETFs, Optionen oder Futures. Darüber hinaus reagieren häufig auch die Märkte für Anleihen und Rohstoffe auf wichtige Börsennachrichten. Daher beobachten wir neben der Börsenentwicklung auch Zinsen, den Ölpreis sowie den Goldpreis und ordnen diese Entwicklungen im aktuellen Marktumfeld ein.

Börse: Aktuelle Einordnungen zum Marktgeschehen

Neben Börsennews erhalten Sie auch Einordnungen, die dabei helfen können, das aktuelle Marktgeschehen besser zu verstehen. Die Börse setzt sich aus zahlreichen Märkten zusammen. Unterschiedliche Länder, Branchen und Finanzprodukte werden von verschiedenen wirtschaftlichen und politischen Faktoren beeinflusst. Dadurch kann es schwierig sein, Entwicklungen und Trends an den Finanzmärkten umfassend zu verfolgen und einzuordnen. Mit Börse aktuell fasst unser Börsenexperte die wichtigsten Börseninformationen zusammen und gibt einen Überblick über relevante Themen und Entwicklungen der kommenden Börsenwoche.

Börse aktuell: Die letzten Nachrichten

21.09.2026
07:00 Uhr

Die „Fed“ bleibt konsequent … aber sind höhere Leitzinsen wirklich hilfreich? — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
NASDAQ 100 Index
Neutral
US-T-Bonds (10 Jahre) Future
Neutral
US-T-Bonds (2 Jahre) Future
Neutral
Der Inhalt dieses Artikels wurde erstellt am 19.09.2026 um 23:33 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Selten wurde eine US-Leitzinserhöhung mit einer solchen Erleichterung aufgenommen. Nicht, weil man höhere Zinsen begrüßen würde, sondern weil damit klar wurde: Die „Fed“ beugt sich nicht dem Willen des US-Präsidenten und bleibt unabhängig. Doch die Maßnahme an sich ist keineswegs unproblematisch. Sie dürfte bestehende Probleme nicht lösen … und könnte sie womöglich sogar verschärfen.

Als US-Präsident ist Donald Trump „Boss“ aller Regierungsbehörden. Daher kann er über sogenannte „Executive Orders“ direkt in deren Handeln eingreifen. Zwar könnte der US-Kongress hierbei gegensteuern, aber das ist ein komplexer Prozess, der die nötigen Mehrheiten erfordert und darüber hinaus Zeit kostet. Damit hat der Präsident einen immensen und sehr direkten Einfluss auf die Regierungsbehörden. Nur bei der US-Notenbank funktioniert das nicht. Sie agiert unabhängig … was Mr. Trump bekanntlich absolut nicht zusagt. Das Problem ist: Er kann das nicht ändern.

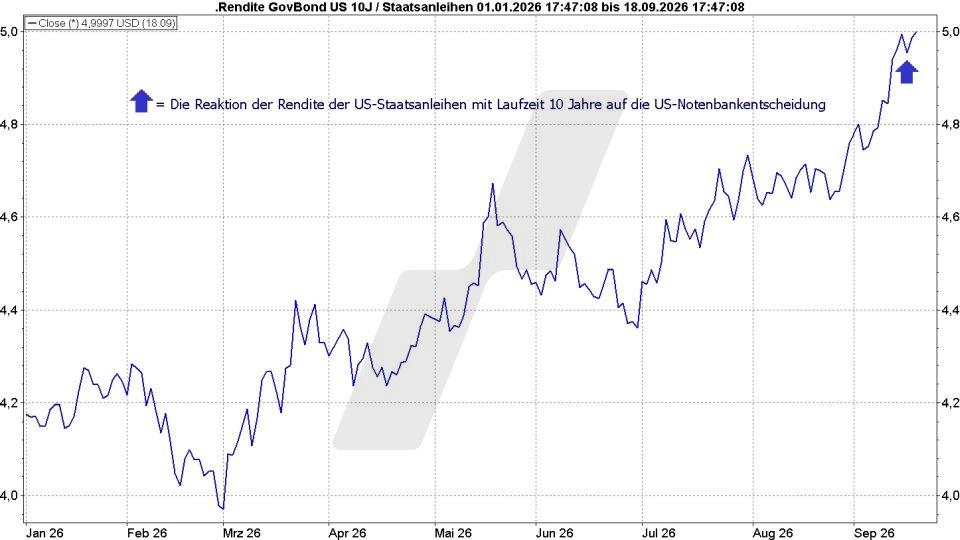
Börse aktuell: Entwicklung Rendite US-Staatsanleihen mit 10 Jahren Laufzeit, Januar bis September 2026 | Quelle: marketmaker pp4 | Online Broker LYNX
Entwicklung Rendite US-Staatsanleihen mit 10 Jahren Laufzeit, Januar bis September 2026 | Quelle: marketmaker pp4

Das FOMC ist gegen politischen Einfluss (fast) immun

Das Gremium, das über die Leitzinsen entscheidet, ist das Federal Open Market Committee, kurz FOMC. Dem FOMC gehören zwölf Personen an. Sieben stellt der Board of Governors, der Vorstand der US-Notenbank, die fünf weiteren sind Präsidenten der zwölf regionalen US-Notenbanken. Der Präsident der Federal Reserve Bank of New York ist dauerhaft stimmberechtigt, die vier übrigen Sitze werden turnusmäßig von Präsidenten der anderen Regionalbanken besetzt. Zwar werden die sieben Mitglieder des Board of Governors vom US-Präsidenten nominiert und dann normalerweise vom US-Senat bestätigt. Aber die Amtszeit des US-Notenbankpräsidenten dauert vier, die der Board-Mitglieder sogar 14 Jahre. Die Präsidenten der zwölf regionalen Notenbanken werden von den zuständigen Direktoren der jeweiligen Regionalbank gewählt; ihre Ernennung bedarf der Zustimmung des Board of Governors. Damit ist der Einfluss von außen immens eingeschränkt.

Zwar kann der Präsident den Fed-Chef nominieren und erhält, wie bei Jerome Powell und jetzt bei Kevin Warsh geschehen, normalerweise auch das nötige Plazet des Senats. Aber nur, weil der Notenbankpräsident der „Fed“ vorsteht, kann er nicht einfach alleine über deren Kurs bestimmen. Das tut eben dieses Gremium FOMC … dessen Besetzung mit „Getreuen“ aufgrund der langen Amtszeiten einen sehr langen Atem erfordern würde … einen Atem, der über die maximal acht Jahre, die eine Person insgesamt US-Präsident sein darf, hinausgeht.

Und am vergangenen Mittwoch zeigte sich: Der von Trump als Powells Nachfolger ausgesuchte neue Notenbankchef Warsh ist entgegen mancher Befürchtungen kein williger Vollstrecker des präsidialen Willens. Während Donald Trump in seiner ersten Amtszeit ebenso wie in der laufenden zweiten Amtszeit permanent Zinssenkungen fordert, hob das FOMC den US-Leitzins, die Fed Funds Rate, um 0,25 Prozent auf eine Spanne von 3,75 bis 4,00 Prozent an. Und diese Entscheidung fiel einstimmig.

Erleichterung über konsequentes Handeln … aber nicht über die Handlung an sich

Dass Mr. Trump diese Entscheidung in keiner Weise als richtig ansah und unmittelbar danach forderte, die „Fed“ müsse den Leitzins angesichts des starken US-Wachstums (das sich in den realen Daten nicht wiederfindet) umgehend auf unter ein Prozent senken, war zu erwarten. Aber die zu hohe Inflationsrate (die Verbraucherpreise im August lagen 3,4 Prozent über dem Vorjahresniveau und damit klar über dem Zielwert von 2,0 Prozent) ließ der „Fed“ eigentlich gar keine Wahl. Diese Entscheidung war grundsätzlich richtig, weil sie der Hauptaufgabe der US-Notenbank entspricht, für Preisstabilität zu sorgen. Zwar ist eine weitere Aufgabe, ein Umfeld sicherzustellen, in dem Vollbeschäftigung herrscht. Aber da der US-Arbeitsmarkt zumindest nach den offiziellen Daten mit einer Arbeitslosenrate von 4,1 Prozent genau das suggeriert, passte in Bezug auf diese Zinsanhebung alles. Eigentlich.

Aber dass sich die „Fed“ nicht Trumps Forderungen beugt, mag zwar kurzfristig große Erleichterung ausgelöst haben. Diese Sache mit den höheren Zinsen ist aber trotzdem ein Problem. Zumal die eigene Notenbankprojektion andeutete, dass ein weiterer Zinsschritt von 0,25 Prozent durchaus wahrscheinlich wäre, womöglich noch in diesem Jahr.

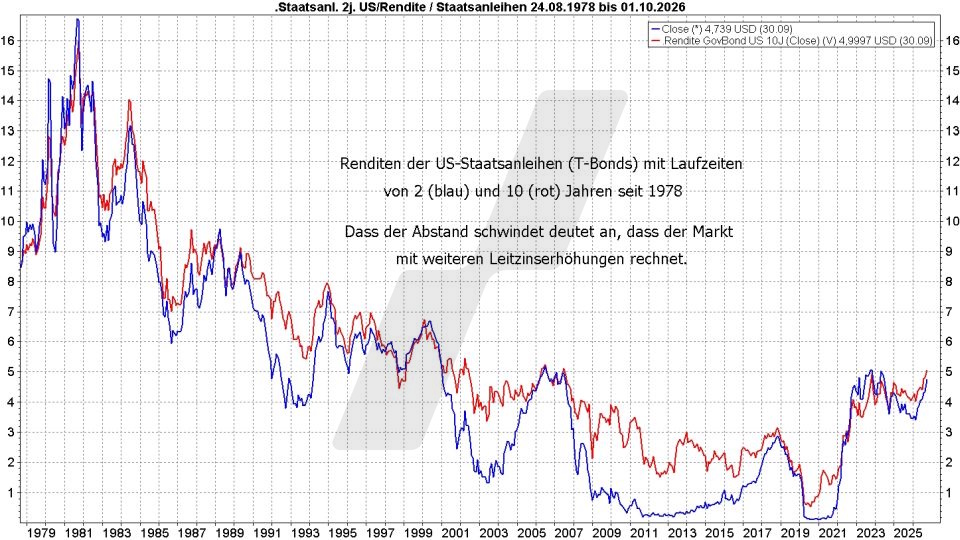
Eine Überraschung war das zwar nicht, wie der folgende Chart zeigt, der die Renditen der US-Staatsanleihen (Treasury Bonds oder T-Bonds) mit Laufzeit zwei und zehn Jahre abbildet. Zum einen sind die Renditen bereits über den Leitzins hinausgelaufen, zum anderen liegt die Rendite der kurzen Laufzeit fast so hoch wie die der „Zehnjährigen“, was darauf hindeutet, dass man am US-Anleihemarkt weitere Zinsschritte erwartet und das bereits eingepreist hat. Aber dass man damit rechnet, macht die Sache nicht weniger problematisch.

Börse aktuell: Entwicklung Rendite US-Staatsanleihen mit 2 und 10 Jahren Laufzeit, 1978 - 2026 | Quelle: marketmaker pp4 | Online Broker LYNX
Entwicklung Rendite US-Staatsanleihen mit 2 und 10 Jahren Laufzeit, 1978 – 2026 | Quelle: marketmaker pp4

Höhere Zinsen können diese spezielle Inflation nicht abmildern, das Wachstum aber abwürgen

Höhere Leitzinsen sollen normalerweise vorsorglich ein zu starkes Wachstum dämpfen, da eine überbordende Nachfrage zu steigenden Preisen führt und dadurch die Inflationsgefahr wächst. Und da man weiß, dass die Teuerung schnell aus dem Ruder läuft, empfiehlt die „reine Lehre“, die Leitzinsen rechtzeitig anzuheben, um Kredite zu verteuern und so Investitions- und Konsumbereitschaft rechtzeitig zu bremsen. Wartet man zu lange, weil man die Situation nicht ernst genug nimmt, muss man die Zinsen nur umso schneller und stärker anheben. 2022, als man bei nahezu allen Notenbanken das Inflationspotenzial der Lieferengpässe nach Corona unterschätzte, ist das jüngste Beispiel dafür, wie es zugehen kann, wenn Notenbanken zu lange zögern. Doch damals gab es ein Problem … dasselbe, das wir heute haben:

Die steigenden Preise basieren weniger auf einer Investitions- und Konsumorgie, sondern auf einem Angebotsengpass. 2022 war es so ziemlich alles, was knapp wurde, weil Produktion und Logistik den immensen Schub nach der coronabedingten Flaute nicht bewältigen konnten. Heute ist es vor allem der Ölpreis. Und das ist etwas, das die Notenbanken derzeit nicht berücksichtigen … was zwar auch nicht direkt ihre Aufgabe wäre, aber es sorgt für Probleme, denn:

Bringen höhere Leitzinsen mehr Schaden als Nutzen? Denkbar wäre es.

Die Basis der zu hohen Teuerung wird ja durch höhere Leitzinsen nicht beeinflusst. Es wird kein Barrel Rohöl mehr auf den Markt kommen, weil die Notenbanken ihre Zinsen anheben. Die Inflation würde nur zurückgehen, wenn andere Preise außerhalb des Energiesektors durch eine wegen teurerer Kredite sinkende Nachfrage fallen. Aber da wir derzeit weder in Japan, China, Europa noch in den USA gerade ein „Zuviel“ an Investitionen und Konsum sehen, sondern Unternehmen und Verbraucher tendenziell wegen der unsicheren Gesamtsituation sparen (die „Sonderkonjunktur“ im KI-Bereich ausgenommen), würde noch mehr Druck auf Konsum und Investitionen durch „teureres Geld“ die Gefahr bergen, dass aus magerem Wachstum gar kein Wachstum mehr oder sogar eine Rezession würde … ohne dass deswegen der Ölpreis nennenswert nachgeben müsste. Und das ist den meisten Marktteilnehmern durchaus klar.

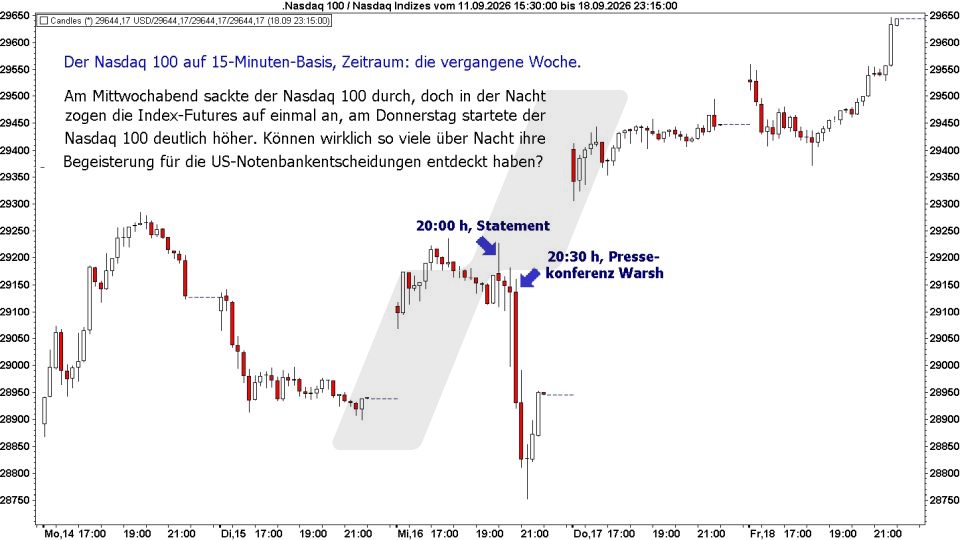
Börse aktuell: Entwicklung Nasdaq 100, 11.09. - 18.09.2026 | Quelle: marketmaker pp4 | Online Broker LYNX
Entwicklung Nasdaq 100, 11.09. – 18.09.2026 | Quelle: marketmaker pp4

Zinserhöhungen sind per se nicht negativ für den Aktienmarkt. Aber diese und mögliche weitere Zinserhöhungen der US-Notenbank könnten es wegen des vorgenannten Problems werden. Und während die US-Renditen zumindest kurz nachgaben, nachdem die „Fed“ ihre Zinsmaßnahme verkündet hatte und dadurch deutlich wurde, dass man über das unabhängige Handeln der US-Notenbank erleichtert war, fiel die Reaktion danach schon anders aus. Die Rendite der US-T-Bonds mit zehn Jahren Laufzeit lag am Freitagabend schon wieder bei 5,0 Prozent, wie der Chart ganz oben zeigt. Denn dem kurzen Durchatmen folgte die Frage:

Wie geht es jetzt weiter? Wie wird die Konjunktur auf diese und eine mögliche weitere Zinsanhebung reagieren? Wenn Sie sich vorstehend den Kursverlauf des Nasdaq 100 in der vergangenen Woche ansehen, werden Sie feststellen, dass der Index zwar in der Nacht zum Donnerstag über die Futures nach oben lief, am Donnerstag dadurch mit einer großen Aufwärts-Kurslücke startete und am Freitag weiter zulegte. Aber die ersten Reaktionen auf die Zinserhöhung und die Aussagen von Notenbankchef Warsh im Zuge der nachfolgenden Pressekonferenz waren am Aktienmarkt fallende Kurse.

Und das entbehrt nicht der Logik, denn höhere Zinsen bedeuten teurere Kredite. Und das ist vor allem für schnell wachsende Technologieunternehmen, wie sie im Nasdaq 100 stark vertreten sind, ein Problem, denn deren Wachstum ist großenteils fremdfinanziert. Wieso also ging die Reise des US-Aktienmarkts auf einmal doch noch nach oben?

Die einfachste Erklärung für die Aufwärtswende, die so manche Schlagzeile am Donnerstag prägte, war: Man hat sich das alles in Ruhe durch den Kopf gehen lassen und erkannt: Das ist alles positiv. Ich bezweifle das entschieden.

Denn wie realistisch ist es denn, dass in der Nacht eine immense Zahl an Investoren rund um den Globus zeitgleich zu der Erkenntnis kam, dass das, was man Stunden vorher als bärisch eingeordnet hatte, auf einmal bullisch ist? Zumal das Problem, dass man den Ölpreis als „Hauptschuldigen“ der hohen Inflationsrate mit höheren Zinsen nicht bremsen kann, schlichtweg nicht bullisch ist … was auch für den inflationstreibenden Halbleiter-Engpass gilt, weil sich die großen KI-Investoren von höheren Zinsen zweifellos nicht davon abhalten lassen, weiter Hunderte Milliarden in die Hand zu nehmen?

Aber am Freitag fand die Abrechnung der Optionen und Futures mit September-Laufzeit an allen Aktienmarkt-Terminbörsen statt. Ein Zeitpunkt, an dem es um gigantische Summen geht, die, wenn die Kurse dort abgerechnet werden, wo große Adressen sie haben wollen, verdient werden können.

Die unselige zeitliche Nähe einer US-Notenbankentscheidung und einer großen Abrechnung am Terminmarkt hat schon oft in den letzten Jahrzehnten seltsame Kursschübe hervorgebracht – nicht umsonst nennt man die Phase vor und während solcher Abrechnungen „Hexentanz“. Und so manche davon wurden in der Woche danach Makulatur. Dass es diesmal genauso kommt, wäre durchaus denkbar, um diese neue Börsenwoche mit besonderer Wachsamkeit anzugehen!

Ich wünsche Ihnen eine erfolgreiche Börsenwoche!

Ihr

Ronald Gehrt

Informationen zum / zu den auf dieser Seite genannten Produkt(en) finden Sie hier:

PRIIPs / KIDs CME Futures

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

14.09.2026
07:00 Uhr

Sieben Regeln auf dem Weg zu einem erfolgreichen Trader — Ronald Gehrt

Gültigkeit der Analyse: 1 Woche
NASDAQ 100 Index
Neutral
Rheinmetall AG
Neutral
MSCI World Index
Neutral
Der Inhalt dieses Artikels wurde erstellt am 13.09.2026 um 10:28 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Irgendwann kommt bei vielen Anlegern der Moment, in dem ihnen der Gedanke kommt, dass man an der Börse deutlich mehr Geld verdienen könnte, wenn man nicht nur mittelfristig sein Erspartes anlegt, sondern aktives Trading betreibt. Der Gedanke an sich ist nachvollziehbar, der Weg dorthin aber steiniger, als die meisten das erwarten dürften. Dabei gibt es einige Fehler, die fast alle begehen, ihren Erfolg blockieren … die man aber in den Griff bekommen kann.

Um es gleich vorwegzuschicken: Der Autor dieses Beitrags weiß, wovon er in Sachen Trading schreibt. Ich habe keine sechs Monate nach dem Kauf meiner ersten Aktie angefangen, Optionsscheine zu kaufen. Damals, 1989, waren das japanische Optionsscheine, Anhängsel von Unternehmensanleihen. Wagemutige Konstrukte, aber es gab kaum etwas anderes. Wiederum keine sechs Monate später war das Geld weg.

Da ich nicht dazu neige, aufzugeben, habe ich dazugelernt … und lerne heute, 37 Jahre danach, eigentlich immer noch. Heute sind viele Dinge, mit denen ich mir früher ein Bein ums andere gestellt habe, zwar vom Tisch, von Perfektion bin ich indes immer noch weit entfernt. Aber immerhin haben Sie bei der Lektüre dieser Kolumne die Sicherheit, von einem zu lesen, der so ziemlich jeden Fehler, den man als Trader machen kann, selbst gemacht hat. Weshalb ich auch weiß: Man könnte alles in den Griff bekommen, wenn man nur konsequent und geduldig genug ist (wobei die meisten das wohl schneller schaffen dürften als ich). Was gleich zu Regel Nummer 1 führt:

Um gut zu werden, braucht es Zeit

Das Grundprinzip erfolgreichen Tradings mag ja simpel sein … billig kaufen, teuer verkaufen … aber die Umsetzung hat so ihre Tücken. Man muss lernen, wie die Börse konkret funktioniert, in all ihren Facetten. Man muss verstehen, wie die Marktteilnehmer „ticken“. Und, vor allem, man muss sich selbst kennenlernen. Denn wenn man unter Druck entscheiden muss, wenn es um Geld geht, wenn die Ungewissheit ein ständiger Begleiter ist … dann denkt und handelt man meist anders als im sogenannten „normalen Leben“.

Man sollte sich das nötige Wissen aneignen: Das braucht seine Zeit. Man sollte aber auch die unterschiedlichsten Situationen selbst erleben. Über eine verrückte Hausse oder einen fatalen Crash zu lesen, ist zwar wichtig. Schon einmal selbst dabei gewesen zu sein, bringt einen indes noch deutlich weiter. Das braucht Zeit, die viele nicht aufbringen wollen. Aber ob Sie Klavier spielen wollen, ein Handwerk ausüben, ein hervorragender Sportler oder eben ein guter Trader werden wollen: Alles braucht Zeit. Daran scheitern viele, aber das liegt oft vor allem an dem Irrtum, zu glauben, dies alles funktioniere im Handumdrehen. Um gut zu werden, braucht es seine Zeit … aber wenn man am Ende auch tatsächlich gut ist, ist das den Aufwand ja allemal wert!

Akzeptieren Sie Verluste: Sie gehören dazu!

Es mag Trader geben, die anders empfinden, aber für mich waren Verluste immer etwas, das imstande war, mir den Tag zu verderben und, gar nicht gut, auch alles außerhalb der Börse negativ zu beeinflussen. Und ja, einen Trade mit guter Hoffnung zu beginnen, womöglich auch alles richtig gemacht zu haben und dann doch im Minus ausgestoppt zu werden, ist unerfreulich. Doch nüchtern betrachtet kommt man um so etwas ja nicht herum. Nicht nur Sie und ich nicht, sondern niemand.

Wie sollte es auch anders sein? Egal, wie besonnen und konsequent Sie handeln, es wird immer Situationen geben, in denen plötzliche, externe Impulse zu Kursbewegungen führen, die kein kluges Trading-System der Welt hätte vorhersagen können. Als Trader ist der Aspekt der Unvorhersehbarkeit ein Teil unserer Realität. Verluste sind deswegen zwar nicht erfreulicher, aber man kann sie mit einem Lächeln akzeptieren, wenn man sich bewusst macht: Das geht allen so.

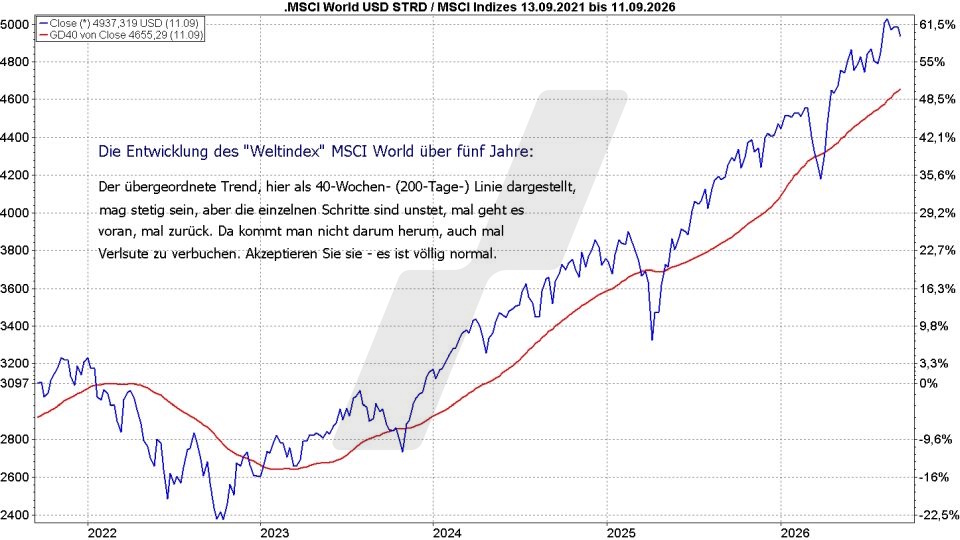
Börse aktuell: Entwicklung MSCI World Index, 2021 - 2026 | Quelle: marketmaker pp4 | Online Broker LYNX
Entwicklung MSCI World Index, 2021 – 2026 | Quelle: marketmaker pp4

Erfolgsmessung nach Statistiken? Vergessen Sie’s!

Allerdings muss man sich dafür auch ein dickes Fell zulegen, denn allerorten hört und liest man von Leuten, die angeblich eine Erfolgsquote von 80 oder 90 Prozent haben und/oder die im Depot binnen Monaten prozentual vierstellige Gewinne erzielt haben. Und man wird bisweilen damit gelockt, dass man das, gegen einen „kleinen Obolus“, durch einen Kurs, ein Webinar oder was auch immer spielend leicht selber schaffen könne. Selbst wenn man diesen Werbungen widersteht, fühlt man sich da leicht als jemand, der es nicht hinkriegt. Aber solche Zahlen sind oft Schall und Rauch.

Es ist letztlich völlig egal, wie hoch die Erfolgsquote eines Traders ist, es kommt darauf an, wie genau sich die Sache verteilt. Ich könnte auch mit nur 30 Prozent Gewinntrades Gewinne erzielen, wenn diese Gewinne groß sind, die 70 Prozent Verlusttrades aber, als Ergebnis von Konsequenz, Disziplin und Stop-Loss-Absicherungen, immer nur kleine Verluste verursacht haben. Zudem kommt es immer darauf an, wo eine Statistik beginnt. Würden Sie meinen „Track Record“ sehen wollen, so könnte ich Ihnen viele Phasen zeigen, in denen neun von zehn Trades im Gewinn endeten. Aber es gibt eben auch Phasen, in denen weniger als die Hälfte einen Gewinn erbrachten und in denen zugleich die Verluste im Schnitt höher ausfielen als die Gewinne. Darum kommt niemand herum, worum es wirklich geht, ist:

Streben Sie nicht nach dem großen Wurf, sondern nach Konstanz

Konstanz. Konstanz insofern, als mittelfristig mehr Gewinn als Verlust entstehen sollte. Nicht auf Basis eines Tages, einer Woche, nicht einmal auf Basis eines Monats. Miese Phasen gibt es immer, bisweilen in mehreren Märkten zugleich, und nicht selten können Phasen, in denen so gar nichts funktionieren will, Wochen andauern. Dagegen gibt es nur ein Mittel:

Ruhe bewahren. Natürlich wäre es ideal, wenn man in kurzer Zeit mehrere Trades mit spektakulären Gewinnen abschließen könnte. Aber an der Börse gilt, mehr noch als anderswo: Kleinvieh macht auch Mist. Und mit dem kann man sehr gut leben, wenn man sich nicht selbst unter Druck setzt, weil man das Gefühl hat, das alles müsse schneller und besser gehen.

Das muss es nicht. Es sei denn, Sie erzeugen sich selbst Druck, weil Sie mit Geld arbeiten, das eigentlich gar nicht für das Trading gedacht war, oder darauf hoffen, dass Trading Ihnen Gewinne ermöglicht, die auszugeben Sie schon fest eingeplant haben. Trading ist Spekulation. Und dafür sollte man niemals Kapital einsetzen, das woanders gebraucht würde. Wer dieser Regel zuwiderhandelt, könnte auf dem besten Weg sein zu scheitern.

Setzen Sie Ihre Nervenstärke an der richtigen Stelle ein!

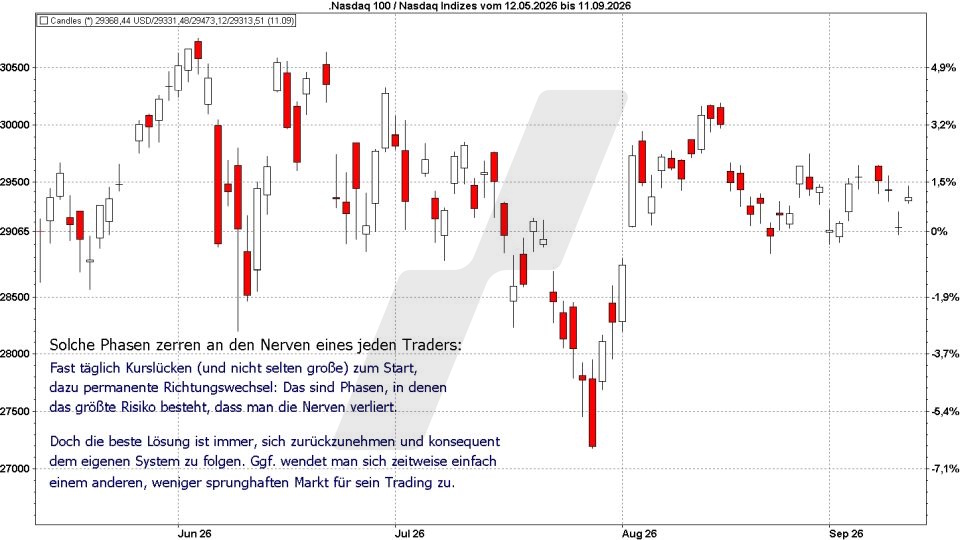
Denn wenig ist für einen Trader gefährlicher, als die Nerven zu verlieren. Fünf Trades nacheinander sind in kurzer Zeit mit Verlust zu Ende gegangen? Sie haben ein äußerst heftiges Minus eingefahren, weil Sie einen Fehler gemacht haben? Sie gewinnen den Eindruck, Ihr Trading-System funktioniert nicht mehr?

Alles höchst unerfreulich, keine Frage. Aber alles kein Grund, die Disziplin, mit der man als Trader arbeiten muss, gegen ein Vabanque-Spiel einzutauschen, bei dem man auf einmal viel größere Beträge einsetzt, um schnell die Verluste aufzuholen oder Positionen, die nicht bestehen bleiben dürften, im Verlust vergrößert, nach dem Motto: alles oder nichts.

Börse aktuell: Entwicklung Nasdaq 100, Mai - September 2026 - Kurslücken und Richtungswechsel | Quelle: marketmaker pp4 | Online Broker LYNX
Entwicklung Nasdaq 100, Mai – September 2026 – Kurslücken und Richtungswechsel | Quelle: marketmaker pp4

Da ich all das bereits hinter mir habe, kann ich zumindest aus meiner Erfahrung berichten: „Nichts“ kam da deutlich öfter zustande als „alles“. Und das kann und darf nicht überraschen, denn wenn ein Trader anfängt, zum Spieler zu werden und auf sein Glück vertraut, haben ihn die Emotionen „kassiert“. Und man merkt nicht, dass solche Aktionen keineswegs mutig sind, sondern Ausdruck von Panik.

Die Emotionen außen vor zu lassen, ist nicht leicht, vor allem nicht in Phasen, in denen relativ viel schiefläuft. Aber dann eine Wende zu erzwingen, indem man anfängt, herumzuzocken, dürfte meist schiefgehen, denn nur, wenn man planvoll agiert, könnte auch der mittelfristige Erfolg planbarer werden. Wozu es natürlich einen Plan braucht.

Ohne konkreten „Plan“ geht gar nichts

Es muss kein hochkomplexes Handelssystem sein, das Sie als Rückgrat Ihres Tradings nutzen, es wäre eher sinnvoll, nach dem „KISS“-Prinzip zu agieren (KISS = keep it simple, stupid). Ob Sie dabei die Charttechnik, die Markttechnik oder sogar das Sentiment als Basis verwenden, ist dabei nicht unbedingt entscheidend, wichtig ist nur eines: Sie brauchen eine Basis, um systematisch vorzugehen. Und die sollte so beschaffen sein, dass sie dem üblichen Marktgeschehen Rechnung trägt, das von Trends dominiert wird. Dabei ist kein System perfekt, dazu kommt es zu oft zu externen Impulsen, die alles auf den Kopf stellen. Aber bedenken Sie:

Damit müssen alle anderen, auch die größten und erfolgreichsten Hedgefonds, ebenfalls zurechtkommen. Was man hingegen auf keinen Fall tun sollte, wenn ein System sich nicht als ausreichend effektiv erweist, ist, „nach Gefühl“ vorzugehen. Es ist schon richtig, dass man mit den Jahren mehr und mehr so etwas wie ein „Gefühl für den Markt“ entwickelt und bei bestimmten Situationen schon ahnt, was daraus werden dürfte. Aber das ist keine dauerhafte Basis für erfolgreiches Trading. Ein bestehendes System aufgrund von guten Argumenten neu auszurichten, ist immer drin. Sich zu sagen: „Ach was, das kann ich selbst doch besser“, nicht.

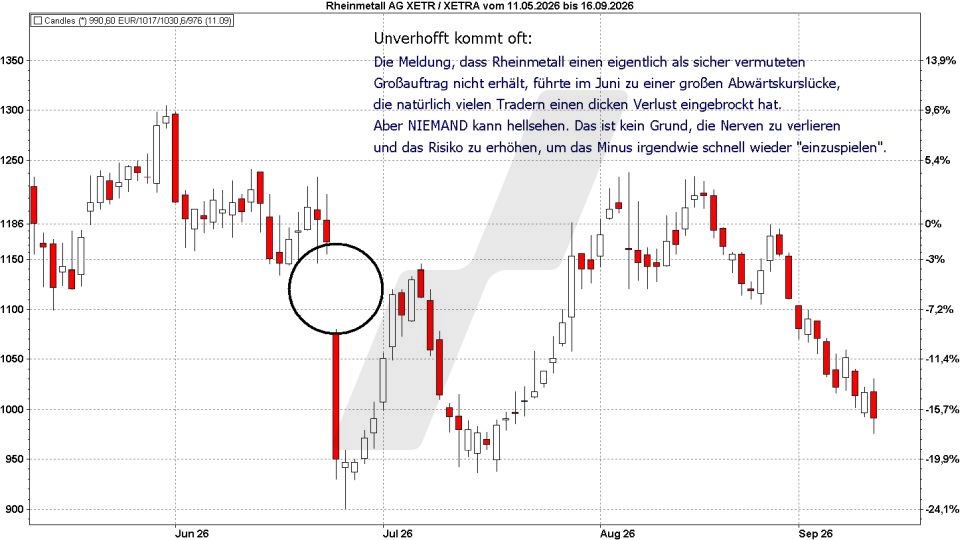
Börse aktuell: Entwicklung Rheinmetall, Mai - September 2026 - Abwärtskurslücke | Quelle: marketmaker pp4 | Online Broker LYNX
Entwicklung Rheinmetall, Mai – September 2026 – Abwärtskurslücke | Quelle: marketmaker pp4

Der Blick in den Spiegel: Überwachen Sie sich selbst

Aber wieder darf ich vermuten, dass ich nicht der Einzige war, der genau das dachte. Und, natürlich, damit auf dem Bauch gelandet bin. Es ist nur zu menschlich, sich bei Erfolgen selbst auf die Schulter zu klopfen und bei Misserfolgen nach Schuldigen zu suchen. Aber damit landet man schnell bei einer kompletten Fehleinschätzung des eigenen Könnens. Niemand ist perfekt. Niemand weiß heute sicher, wo die Kurse morgen oder übermorgen stehen. Und deshalb ist es immens wichtig, sich immer wieder selbst im Spiegel zu betrachten und nicht nur die Misserfolge zu analysieren, sondern, vor allem, die Erfolge.

Ist man da ehrlich, landet man auch schnell wieder auf dem richtigen Weg. Denn wer könnte wirklich von sich behaupten, dass alle Gewinntrades, die man erzielt hat, wirklich auf Können und Konsequenz beruhten? Nicht selten hat man da auch mal so richtig Glück gehabt, indem ein Fehler sich durch eine überraschende Wendung der Kurse am Ende doch noch in einen Gewinn verwandelte. Sich immer mal wieder selbst daran zu erinnern, dass man fehlbar ist, ist kein Zeichen der Schwäche, sondern notwendig, um die Selbstüberschätzung zu verhindern, die einen am Ende teuer zu stehen kommen kann.

Fazit: Jeder könnte ein guter Trader werden

Unter dem Strich bleibt: Jeder könnte zu einem guten Trader werden. Nur über Nacht und durch Handauflegen wird das eher nichts. Wer akzeptiert, dass man sich in diesem Bereich den Erfolg ebenso mit Geduld und Konsequenz erarbeiten muss wie in allem anderen, in dem man gut werden will, hätte indes schon einen wichtigen Schritt gemacht. Das schreibt einer, der auch heute noch weit von Perfektion entfernt ist. Machen Sie es wie ich: Lassen Sie sich nicht entmutigen!

Ich wünsche Ihnen eine erfolgreiche Börsenwoche!

Ihr

Ronald Gehrt

Über den Autor

Nach dem Abitur 1984 studierte der gebürtige Hamburger an der Universität der Bundeswehr Betriebswirtschaftslehre. Im Anschluss an seine Dienstzeit als Offizier begann seine Zeit als Analyst und Finanzjournalist. Seit 1996 war und ist er als Redakteur, Referent und Kolumnist in zahlreichen Funktionen aktiv. Seit 2016 ist er unter anderem Analyst bei LYNX. Gehrt ist ein Allrounder, der in der fundamentalen, d. h. volks- und betriebswirtschaftlichen Analyse ebenso sattelfest agiert wie in den verschiedenen Disziplinen der Technischen Analyse wie Chart- und Markttechnik und Sentimentanalyse.

Analysemethode

Die Analysen von Ronald Gehrt basieren auf einer Kombination fundamentaler Fakten und Daten mit der aktuellen chart- und markttechnischen Situation des/der hier vorgestellten Index/Rohstoffs/Währungspaars/Aktie. Bilanz- und Konjunkturdaten sowie wirtschafts- und finanzpolitische Fakten, Nachrichten und/oder Statements werden als Grundlage zur Beurteilung der charttechnischen und markttechnischen Perspektive des untersuchten Werts analysiert.

07.09.2026
07:00 Uhr

Gibt es ein typisches Aktienmarkt-Schema vor und nach den Midterm Elections? — Ronald Gehrt

31.08.2026
07:00 Uhr

Der MACD-Indikator: Ist seine Zeit womöglich abgelaufen? — Ronald Gehrt

24.08.2026
07:00 Uhr

Der „chinesische Patient“: Diesen Risikofaktor sollte man nicht ausblenden — Ronald Gehrt

17.08.2026
07:00 Uhr

An der Börse kann es sehr vorteilhaft sein, keine Meinung zu haben — Ronald Gehrt

10.08.2026
07:00 Uhr

Der Treibstoff einer Hausse: Fakten sind gut, Hoffnungen sind besser — Ronald Gehrt

03.08.2026
07:09 Uhr

Wie man Gleitende Durchschnitte für das Trading einsetzen könnte — Ronald Gehrt

27.07.2026
07:22 Uhr

Gleitende Durchschnitte: Warum sie so nützliche Tools sind — Ronald Gehrt

20.07.2026
07:00 Uhr

Hypes: Den Letzten beißen die Hunde — Ronald Gehrt

06.07.2026
07:00 Uhr

Warum Quartalswenden oft neue Trends entstehen lassen — Ronald Gehrt

29.06.2026
07:00 Uhr

Der Blick auf die „Internals“ des Aktienmarkts – Roundup Sommer 2026 — Ronald Gehrt

22.06.2026
07:00 Uhr

Warum der Fear & Greed-Index gerade falsche Signale sendet — Ronald Gehrt

15.06.2026
07:00 Uhr

Zyklisch traden … aber antizyklisch denken? — Ronald Gehrt

08.06.2026
07:00 Uhr

Die Tücken der „Buchgewinne“ — Ronald Gehrt

01.06.2026
07:00 Uhr

Blase? Welche Blase? — Ronald Gehrt

26.05.2026
07:00 Uhr

Wann man mit dem Strom schwimmen sollte … und ab wann nicht mehr — Ronald Gehrt

18.05.2026
07:00 Uhr

Halbleiter-Hausse: Selbstläufer oder tickende Zeitbombe? — Ronald Gehrt

11.05.2026
07:00 Uhr

Die Jäger der runden Marken — Ronald Gehrt

04.05.2026
07:00 Uhr

„sell in may and go away“ … klappt es diesmal endlich? — Ronald Gehrt

27.04.2026
07:00 Uhr

US-Indizes auf Rekordlevels – wie Emotionen die Fakten aushebeln — Ronald Gehrt

20.04.2026
07:00 Uhr

Einfach nach der Charttechnik traden … kann es so einfach sein? — Ronald Gehrt

06.04.2026
07:10 Uhr

Zeit für den Frühjahrsputz – putzen Sie das Depot gleich mit durch! — Ronald Gehrt

30.03.2026
07:00 Uhr

FOMO – Wenn es wie Mut aussieht, aber Angst dahintersteckt — Ronald Gehrt

23.03.2026
07:00 Uhr

Das KGV kann ein hervorragender Wegweiser sein – wenn man es richtig nutzt — Ronald Gehrt

16.03.2026
07:10 Uhr

Was tun, wenn die Kurse schneller sind als Sie? — Ronald Gehrt

09.03.2026
07:00 Uhr

Warum sind die US-Börsen bislang so stabil? — Ronald Gehrt

02.03.2026
07:00 Uhr

Börsensprüche … können die wirklich etwas taugen? — Ronald Gehrt

23.02.2026
07:00 Uhr

KI als Sargnagel der Software … wirklich? — Ronald Gehrt

16.02.2026
07:00 Uhr

Yen-Carry-Trades: Sind sie ein Damoklesschwert für die US-Börsen? — Ronald Gehrt

09.02.2026
07:00 Uhr

Auffällige Umschichtungen am US-Aktienmarkt: Vom Glatteis in den Treibsand? — Ronald Gehrt

02.02.2026
07:00 Uhr

Crash bei den Edelmetallen: Was lief da schief – und wie könnte es weitergehen? — Ronald Gehrt

08.12.2025
07:00 Uhr

Das Hindenburg Omen: Crash-Orakel oder Mummenschanz? — Ronald Gehrt

01.12.2025
07:00 Uhr

Zinssenkungs-Rallyes sind gefährlich … wenn man zu sehr an sie glaubt — Ronald Gehrt

24.11.2025
07:00 Uhr

Nein, meine Fakten will ich nicht: Börsenzyklen aus psychologischer Sicht — Ronald Gehrt

17.11.2025
07:00 Uhr

Kursziele gewinnen immer mehr an Einfluss. Ist das gut so? — Ronald Gehrt

10.11.2025
07:00 Uhr

Börsen-Blasen und der Kopf-Faktor. — Ronald Gehrt

03.11.2025
07:00 Uhr

Der ETF-Faktor: Wie ETFs die Struktur der Märkte verändert haben — Ronald Gehrt

27.10.2025
07:00 Uhr

Ein Blick hinter die Kulissen der Märkte – Roundup Herbst 2025 — Ronald Gehrt

20.10.2025
09:01 Uhr

Was ist die höchste Ebene, die ein Trader erreichen kann? — Ronald Gehrt

13.10.2025
07:00 Uhr

Silber, Gold, Platin & Palladium: An der Börse ein Fall für sich — Ronald Gehrt

06.10.2025
07:00 Uhr

Offene Situation beim Nasdaq 100: Raten oder warten? — Ronald Gehrt

29.09.2025
08:28 Uhr

Warum erwischen Trendwenden so viele auf dem falschen Fuß? — Ronald Gehrt