Die im TecDAX notierte VERBIO ist ein Hersteller von Biokraftstoffen. Die Aktie hatte ab Beginn des 4. Quartals 2025 zugelegt und stieg, nicht überraschend, mit Ausbruch des Iran-Kriegs und den steigenden Ölpreisen noch stärker. Doch seither ist der Wurm drin – wieso?
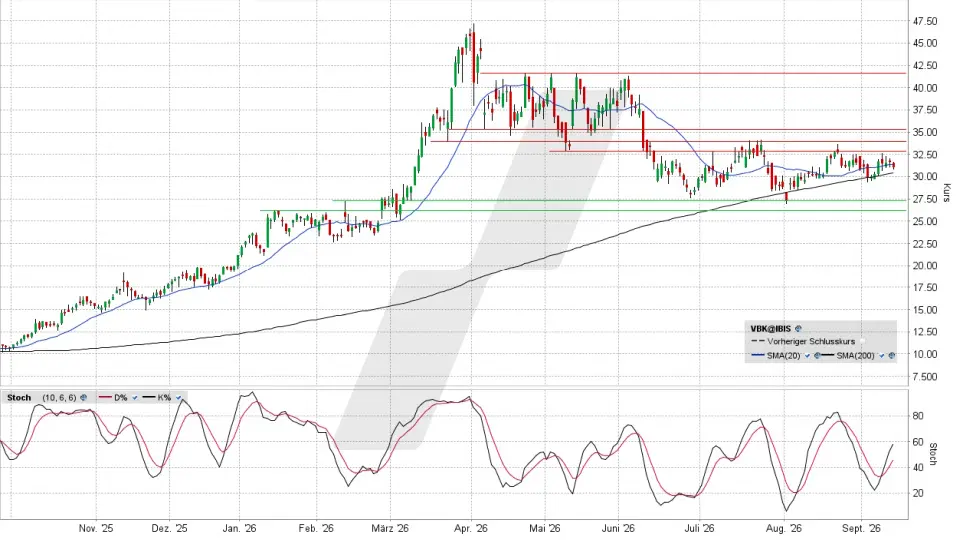
Spritpreise auf atemberaubend hohem Niveau und ein Nachfrageüberhang bei Rohöl – eigentlich wäre das ein perfektes Umfeld für ein Unternehmen wie VERBIO. Mehr Umsatz, höhere Margen, überproportional anziehende Gewinne – all das ließe sich hier erhoffen. Trotzdem hat die Aktie seit dem Jahresverlaufshoch, das am 1. April bei 47,26 Euro erreicht wurde, aktuell gut ein Drittel an Kurswert verloren. Hatten es die Trader im ersten Quartal unter dem Eindruck des da ja noch jungen Iran-Kriegs übertrieben? Sehen wir also aktuell nur eine Korrektur eines zuvor überzogenen Bewertungsniveaus?
Eigentlich nicht. Die Aktie mag nach der rasanten Aufwärtsbewegung Anfang April zu hoch bewertet gewesen sein. Aber zu diesem Zeitpunkt war die Erwartungshaltung ja eine andere. Die Korrektur wurde vor allem dadurch angeschoben, dass man damals hoffte, dass dieser Iran-Krieg nicht mehr allzu lange dauern werde und sich der Ölpreis bald wieder auf erträglichere Levels einpendeln würde, wodurch die Nachfrage nach Biokraftstoffen aller Art, wie sie VERBIO liefert, wieder sinken könnte. Doch jetzt weiß man: Es kam anders.
Der Ölpreis hat gerade in der vergangenen Woche ein neues Jahreshoch erreicht. Die Internationale Energieagentur meldet einen Abbau der Öllagerbestände in hohem Tempo und einen stärkeren Rückgang des Angebots als bislang erwartet. Und ein Ende des Nachfrageüberhangs sieht man dort nicht vor 2027. Ein ideales Umfeld für Biokraftstoffe, die da in so manche Bresche springen könnten. Und es ist keineswegs so, dass VERBIO da außen vor wäre:
Das Unternehmen hatte Anfang August den vorläufigen Gewinn vor Zinsen, Steuern und Abschreibungen (EBITDA) für das am 30. Juni beendete Geschäftsjahr 2025/2026 gemeldet. Mit 192 Millionen Euro lag dieses EBITDA noch einmal höher als die Ende Mai auf 160 bis 180 Millionen angehobene Prognose. Zugleich wurde mitgeteilt, dass die Nettofinanzverschuldung deutlicher als prognostiziert gesenkt wurde. Diese lag bei 92 Millionen statt der avisierten 140 Millionen Euro. Doch statt eines Kurssprungs reagierte die Aktie am 3. August, als diese Zahlen vorgelegt wurden, negativ: An diesem Tag wurde das bisherige Korrekturtief bei 27,04 Euro markiert. Das passt doch hinten und vorne nicht zusammen … oder?
Die aktuellen Kurse, Charts, Dividenden und Kennzahlen zur VERBIO Aktie finden Sie hier.
Expertenmeinung: Nicht, wenn es an diesem 3. August nur um VERBIOs Zahlen gegangen wäre. Aber ebenfalls an diesem Tag wurde die von Donald Trump vorher mit großem Getöse angekündigte, gewaltige Attacke gegen den Iran abgesagt, der Ölpreis fiel … und daraufhin eben auch VERBIO. Was aber zu der Frage überleitet: Warum steigt der Kurs seither nicht wieder an, nachdem jetzt klar ist, dass die Lage aktuell noch weiter von einer Bereinigung der Ölproblematik entfernt ist als Anfang August?
Das wiederum könnte daran liegen, dass das, was VERBIO am 3. August vorgelegt hatte, nur vorläufige Rumpfdaten zum abgelaufenen Geschäftsjahr waren. Es fehlen bislang die konkreten Gewinne auf Nettobasis und, viel wichtiger: Es fehlt der Ausblick auf das seit 12. Juli laufende neue Geschäftsjahr 2026/2027.
Sobald die Marktteilnehmer erfahren, wie VERBIO die Nachfrage für die kommenden Quartale einschätzt, wie man sich gegenüber „Pseudo-Biokraftstoffen“, die vor allem aus Asien kommen, positionieren kann und ob und wie man seine Kapazitäten ausbauen wird, könnte diese derzeitige Flaute der Aktie unmittelbar enden … vorausgesetzt, die Akteure sind mit dem, was sie dann vorgelegt bekommen, zufrieden.
Wunder müsste VERBIO dafür aber eigentlich nicht prophezeien. Immerhin wäre die Aktie, wenn die Analysten mit ihrer Konsensschätzung von zwei Euro Gewinn pro Aktie für das neue Geschäftsjahr in etwa richtig liegen, günstig bewertet. Und dass ein „Backup“ in Form von Biokraftstoffen in absehbarer Zeit weniger benötigt würde, ist momentan nicht wahrscheinlich. Daher sollte man sich den 24. September, sprich den Donnerstag kommender Woche, im Kalender anstreichen, denn da will VERBIO das komplette Zahlenwerk vor den Anlegern ausbreiten.
Was die Aktie angeht, ringt sie aktuell zwar mit der 200-Tage-Linie, hinsichtlich der Frage, ob die Korrektur weitergeht oder eine mittelfristig relevante Aufwärtswende gelingt, geht es aber um andere Chartzonen, konkret um die Handelsspanne, in der sich VERBIO seit drei Monaten seitwärts schiebt.
Die Aktie müsste die obere Begrenzungszone zwischen 32,92 und 35,42 Euro überwinden, um ein bullisches Signal zu generieren. Im Gegenzug würde ein Bruch der Unterstützungszone 26,22/27,30 Euro aus charttechnischer Sicht weiteres Abwärtspotenzial freigeben. Dass da im Vorfeld der in zehn Tagen anstehenden Bilanz eine Entscheidung fallen würde, wäre überraschend … mit den Zahlen auf dem Tisch wäre das aber wahrscheinlich. Daher könnte dieser 24. September für die VERBIO-Aktie richtungsweisend werden.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 12.09.2026 um 10:30 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Wir beobachten für Sie regelmäßig die interessantesten Aktien am Markt. Die Besten stellen wir Ihnen jeden Morgen kostenfrei im LYNX Börsenblick vor. Aktuell ermöglichen wir so über 35.000 Lesern täglich einen schnellen Überblick über die spannendsten Aktien.
Machen Sie sich selbst ein Bild und abonnieren Sie unseren täglichen Newsletter Börsenblick oder einen anderen auf unserer Seite Börsennews.