Bitte wählen Sie:

TransDigm Group Aktie Prognose Transdigm: Der vielleicht profitabelste Zulieferer der Luftfahrtindustrie 

News: Aktuelle Analyse der TransDigm Group Aktie

In diesem Artikel
TransDigm Group
ISIN: US8936411003
|
Ticker: TDG -,-- %
|
Börse: --

--- USD
---% (1D)
1 W ---
1 M ---
1 J ---
Gültigkeit der Analyse
1 Woche
Erwartung: Neutral
Zur TransDigm Group Aktie

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.

Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).

Pumpen, Ventile und Sensoren. TransDigm verkauft Bauteile, die kaum jemand kennt, ohne die aber manches Flugzeug nicht abheben kann. 

TransDigm ist ein bemerkenswertes Unternehmen. Der US-Konzern baut weder Flugzeuge noch Triebwerke und ist auch kein klassischer Systemzulieferer. Stattdessen konzentriert er sich auf kleine, hochspezialisierte Komponenten, die für den Betrieb von Verkehrs- und Militärflugzeugen unverzichtbar sind.  
Das Geschäft ist nicht spektakulär, dafür aber profitabel. 

Unverzichtbar und meistens ein Monopol 

TransDigm produziert unter anderem Aktuatoren, Pumpen, Ventile, Sensoren, Zündsysteme und Sicherheitskomponenten. Viele dieser Bauteile erfüllen eine ganz bestimmte Funktion und lassen sich nicht ohne Weiteres ersetzen. Ist ein Produkt erst einmal in einem Flugzeugmodell verbaut und zugelassen, bleibt es häufig über Jahrzehnte im Einsatz. 

Damit entsteht ein natürlicher Burggraben. Ein alternativer Anbieter müsste nicht nur ein technisch gleichwertiges Produkt entwickeln, sondern auch umfangreiche Tests und Zertifizierungen durchlaufen. Für Flugzeughersteller und Airlines ist ein Wechsel daher häufig wirtschaftlich unattraktiv. 

TransDigm profitiert von diesen hohen Wechselkosten und einer entsprechend starken Preissetzungsmacht. 

Etwas mehr als die Hälfte der Umsätze stammt aus dem Ersatzteilgeschäft. Rund 90 % der Produkte in diesem Bereich sind proprietär und bilden teilweise monopolartige Marktpositionen.  
Darüber hinaus ist das Geschäft in diesem Bereich gut planbar. Flugzeuge bleiben oft mehr als 20 Jahre im Einsatz und einzelne Flugzeugtypen noch wesentlich länger. In dieser Zeit benötigen sie in regelmäßigen Intervallen immer wieder Ersatzteile. 

Nach der erstmaligen Auslieferung eines Bauteils können Ersatzteile, Wartungskomponenten und weitere Dienstleistungen über Jahrzehnte verkauft werden. Das sorgt für wiederkehrende Einnahmen und macht das Geschäft weniger abhängig von kurzfristigen Schwankungen bei den Flugzeugbestellungen. 

Ein Spezialist für Übernahmen 

TransDigm ist allerdings nicht nur ein außergewöhnlicher Komponentenhersteller, sondern vor allem ein äußerst erfolgreicher Serienkäufer. Seit der Gründung hat der Konzern mehr als 100 Unternehmen und Produktlinien übernommen. Das Muster ist dabei immer ähnlich: Gesucht werden kleine bis mittelgroße Anbieter mit proprietären Produkten, hohen Eintrittsbarrieren und einem attraktiven Ersatzteilgeschäft. 

Nach einer Übernahme werden die Gesellschaften weitgehend dezentral weitergeführt. Im Hintergrund greift jedoch ein konsequentes Managementkonzept. Die Kostenstrukturen werden optimiert, die Produktivität gesteigert und in der Regel werden die Preise erhöht. 

Das unterscheidet den Konzern von vielen anderen Luftfahrtzulieferern. Während Unternehmen wie Safran oder Honeywell häufig komplette Systeme liefern, konzentriert sich TransDigm auf einzelne Komponenten, die in ihren jeweiligen Märkten meistens eine monopolartige Stellung einnehmen. 

Wie ein Uhrwerk 

Wie erfolgreich dieses Konzept funktioniert, zeigt die Entwicklung in den zehn Geschäftsjahren von 2016 bis 2025. Der Umsatz konnte in dieser Zeit von 3,17 Mrd. USD auf 8,83 Mrd. USD gesteigert werden. Das entspricht einer durchschnittlichen jährlichen Wachstumsrate von rund 12 %. 

Die Zahl der ausstehenden Aktien kletterte in dieser Zeit geringfügig von 56 auf 58 Millionen Stück. Gleichzeitig verbesserte sich jedoch die operative Marge von knapp über 40 % auf 47 %. 
Der Gewinn hat sich von 11,49 auf 37,33 USD je Aktie mehr als verdreifacht. 

Bemerkenswert ist, wie robust sich das Geschäft selbst in der Krise von 2020 erwiesen hat. Umsatz und Gewinn waren in den Geschäftsjahren 2020 und 2021 zwar rückläufig, aber TransDigm war selbst mitten in diesem Super-GAU solide profitabel. Darauf folgte eine schnelle Erholung und kurz danach ein neues Rekordergebnis. 

Der Haken: Verschuldung und Preispolitik 

Die Kehrseite der Strategie ist die hohe Verschuldung. TransDigm nutzt Fremdkapital konsequent, um Übernahmen zu finanzieren und Kapital an die Aktionäre zurückzuführen. Zuletzt beliefen sich die langfristigen Schulden auf 33,7 Mrd. USD. Der jährliche Zinsaufwand bewegt sich inzwischen in einer Größenordnung von rund 2 Mrd. USD. 

Angesichts der hohen operativen Cashflows ist das grundsätzlich tragbar. Trotzdem entsteht ein erhebliches finanzielles Risiko. 

Auch die Preispolitik ist nicht unumstritten. Gerade bei militärischen Aufträgen geriet TransDigm wiederholt wegen vermeintlich überhöhter Preise in die Kritik. Das Unternehmen nutzt die starke Marktstellung und die teilweise alternativlosen Produkte zu fortlaufenden Preiserhöhungen, was nicht immer auf Gegenliebe stößt. 

Ausblick und Bewertung 

Am 10. November hat TransDigm die Zahlen zum vierten Quartal vorgelegt. Das Geschäftsjahr des Unternehmens endet bereits im September. 

Der Gewinn lag in Q4 mit 12,44 USD je Aktie über den Erwartungen von 12,15 USD. Mit einem Umsatz von 2,99 Mrd. USD wurden die Prognosen von 2,95 Mrd. USD ebenfalls übertroffen. 
Auf Jahressicht entspricht das einem Umsatzplus von 23 % und einem Gewinnsprung um 15 %. 

Im gesamten Geschäftsjahr konnte der Umsatz um 20 % auf 10,56 Mrd. USD gesteigert werden. Das organische Wachstum lag bei 11 %. Das Ergebnis konnte um 10 % auf 2,38 Mrd. USD gesteigert werden. Der Gewinn je Aktie kletterte um 11 % auf 41,35 USD. 
Die vergleichsweise schwache Entwicklung beim Gewinn ist auf höhere Zinskosten und außergewöhnlich hohe Integrationskosten zurückzuführen, da TransDigm in diesem Jahr insgesamt 16 Übernahmen mit einem Gesamtwert von 4,4 Mrd. USD durchgeführt hat. 

Gleichzeitig hat TransDigm für 2,8 Mrd. USD Buybacks durchgeführt, wodurch die Zahl der ausstehenden Aktien von 58,1 auf 56,7 Millionen Stück reduziert wurde. 

Für das laufende Geschäftsjahr stellt TransDigm einen Gewinnsprung um etwa 15 % auf 47,09–47,94 USD je Aktie in Aussicht. 
Sollte das obere Ende der Prognose erreicht werden, entspricht das einem forward P/E von 25,6. 
In den vergangenen fünf Jahren lag die P/E durchschnittlich bei 35,1 und langjährig bei 30,4.  
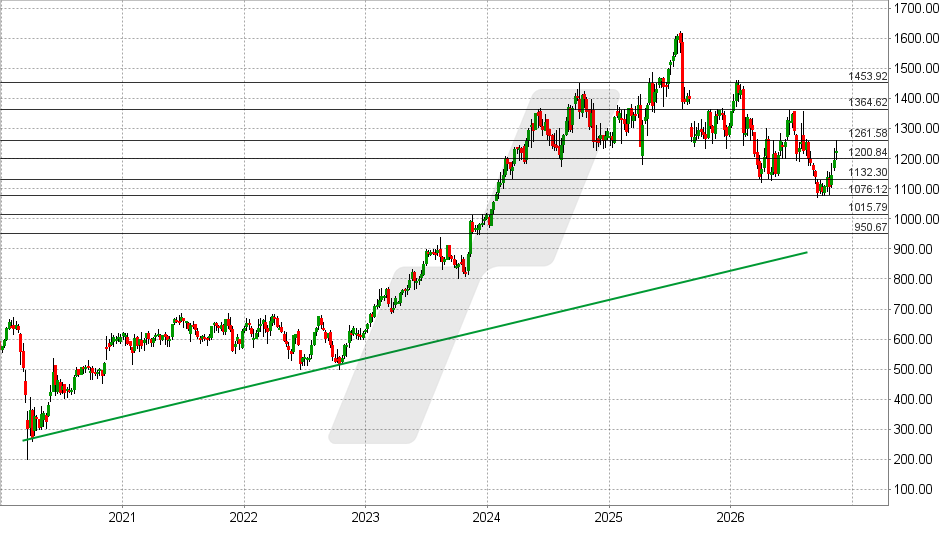
TransDigm Aktie: Chart vom 11.11.2026, Kurs: 1.225 USD – Kürzel: TDG | Quelle: TWS | Online Broker LYNX 
TransDigm Aktie: Chart vom 11.11.2026, Kurs: 1.225 USD – Kürzel: TDG | Quelle: TWS

Der Kurs von TransDigm hat sich zuletzt wieder erholt. Gelingt jetzt ein Anstieg über das Widerstandsband bei 1.240 – 1.260 USD, könnte das weitere Kursgewinne in Richtung 1.365 USD ermöglichen. Darüber wären 1.420 oder 1.455 USD denkbar. 

Fällt die Aktie jedoch unter 1.200 USD, könnte der Kurs nochmal zur Unterstützung bei 1.133 USD oder zum Jahrestief bei 1.076 USD zurückkommen. 

--- ---

--- (---%)
Mkt Cap
Vol
T-Hoch
T-Tief
---
---
---
---

Displaying the --- chart

Heutigen Chart anzeigen

Der Inhalt dieses Artikels wurde erstellt am 11.11.2026 um 11:24 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Nachricht schicken an Tobias Krieg
  • Dieses Feld dient zur Validierung und sollte nicht verändert werden.

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.

Preisgekrönte Handelsplattform und niedrige Gebühren. Mein Broker ist LYNX.

Dieses Feld dient zur Validierung und sollte nicht verändert werden.
Wie hilfreich fanden Sie den Artikel?(erforderlich)
Wenig hilfreichSehr hilfreich
Ab jetzt täglich die neuesten Börsenblick-Analysen per E-Mail erhalten
Loading ...
Alle Börsenblick Artikel

Vorherige Analysen der TransDigm Group Aktie

24.03.2026
11:41 Uhr

TransDigm: Ein König der Nischen — Tobias Krieg

Gültigkeit der Analyse: 1 Woche
Erwartung: Neutral
Der Inhalt dieses Artikels wurde erstellt am 24.03.2026 um 11:22 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.

Wer glaubt, in der Luftfahrt zählen nur große Namen, unterschätzt die Macht der kleinen Teile. Das Erfolgsrezept von TransDigm.

Kleine Teile, große Bedeutung

TransDigm ist kein klassischer Luftfahrtzulieferer. Das Unternehmen verkauft keine großen Systeme, keine Triebwerke und keine Flugzeuge. Es konzentriert sich auf kleine, hochspezialisierte Komponenten – und genau darin liegt seine Stärke.

Das Geschäftsmodell ist ebenso simpel wie wirkungsvoll. TransDigm entwickelt und produziert hochkritische Bauteile für Flugzeuge, die zwar nur einen winzigen Teil der Gesamtkosten ausmachen, aber für den Betrieb unverzichtbar sind. Dazu gehören Ventile, Pumpen, Sensoren, Aktuatoren, Sicherheitsgurte, Cockpit-Systeme oder auch Fallschirme für militärische Anwendungen.

Diese Teile erfüllen meist eine einzige, klar definierte Funktion. Fällt ein Bauteil aus, steht im Zweifel das gesamte Flugzeug am Boden. Genau deshalb sind Qualität, Zertifizierung und Zuverlässigkeit entscheidend – und genau hier baut TransDigm seinen Burggraben auf.

Der entscheidende Punkt ist die Spezialisierung. Rund 90 % der Produkte sind proprietär, also firmeneigen entwickelt und oft nur von TransDigm erhältlich.

Der Burggraben: Zertifizierung und Monopole

Ist ein Bauteil einmal in ein Flugzeugdesign integriert, bleibt es dort oft über Jahrzehnte. Ein Austausch durch einen anderen Anbieter wäre teuer, aufwendig und mit neuen Zertifizierungen verbunden. Für Airlines lohnt sich das nicht.

Damit entsteht ein zweiter, noch wichtigerer Ertragsstrom: das Ersatzteilgeschäft. Flugzeuge bleiben typischerweise über 20 Jahre im Einsatz und Flugzeugtypen teilweise über 50 Jahre.
Die Boeing 747 hatte ihren Erstflug beispielsweise 1969. Gebaut wurde sie noch bis 2023 und wird daher noch weitere Jahrzehnte fliegen.

In dieser Zeit müssen Komponenten regelmäßig gewartet oder ersetzt werden. TransDigm verdient also nicht nur beim Erstverkauf an Flugzeugbauer wie Boeing oder Airbus, sondern vor allem im lukrativen Aftermarket. Dieses Modell sorgt für stabile, planbare Einnahmen und hohe Margen.

Das Produktportfolio ist breit, aber konsequent fokussiert. Im Bereich Kabine liefert TransDigm unter anderem Sitzgurte, Verriegelungen und Innenraumsysteme. Im technischen Bereich kommen komplexere Komponenten wie Pumpen, Ventile, Sensoren und Steuerungselemente hinzu. Dazu kommen avionische Bauteile wie Antennen oder Cockpit-Hardware, die für Kommunikation und Datenübertragung notwendig sind.

Auch im Verteidigungsbereich ist das Unternehmen stark vertreten. Hier liefert TransDigm Komponenten für Militärflugzeuge, Helikopter und Spezialanwendungen. Diese Programme laufen oft über Jahrzehnte und bieten entsprechend langfristige Umsätze.

Ein Spezialist für Übernahmen

Ein weiterer zentraler Baustein der Konzernstrategie sind Zukäufe. TransDigm muss als Spezialist für Übernahmen verstanden werden.
Das Unternehmen hat über die Jahre hinweg konsequent kleine bis mittelgroße Anbieter von Nischenkomponenten aufgekauft.

Entscheidend ist dabei immer dasselbe Muster: proprietäre Produkte, hohe Eintrittsbarrieren und ein signifikanter Anteil am Ersatzteilgeschäft. TransDigm kauft ausschließlich Unternehmen mit monopolartigen oder oligopolistischen Strukturen. Nach der Übernahme werden die Unternehmen eigenständig weitergeführt, aber strikt auf Profitabilität und Cashflow optimiert.

In der Branche nimmt TransDigm eine Sonderrolle ein. Während große Zulieferer wie Safran oder Honeywell komplette Systeme liefern, besetzt TransDigm gezielt kleine, oft übersehene Nischen – und dominiert diese.

Ein Großteil der Umsätze stammt aus Teilen, die jährlich nur wenige Millionen Dollar einbringen. Diese enorme Diversifizierung trägt maßgeblich zur Widerstandsfähigkeit des Unternehmens bei.

Diversifikation als Stabilitätsfaktor

Daher ist TransDigm heute das, was es ist: Ein Konzern, der aus einer Vielzahl kleiner Monopole und Oligopole besteht.
Das Ergebnis ist ein Unternehmen mit außergewöhnlicher Preissetzungsmacht. TransDigm verkauft keine austauschbaren Produkte, sondern zertifizierte Schlüsselkomponenten mit hoher Relevanz für Sicherheit und Betrieb.

Mit dieser Strategie konnte TransDigm den Umsatz binnen zehn Jahren von 3,17 auf 8,83 Mrd. USD steigern.
Gleichzeitig hat sich die operative Marge von etwa 41 auf etwa 47 % verbessert. Der Gewinn hat sich von 11,49 auf 37,33 USD je Aktie vervielfacht.

Die expansive Strategie wurde nicht durch Kapitalerhöhungen finanziert, die Zahl der ausstehenden Aktien ist in dieser Zeit lediglich von 56 auf 58 Millionen Stück gestiegen.

Im laufenden Geschäftsjahr hat sich die positive Entwicklung fortgesetzt, wenngleich die Wachstumsraten aktuell vergleichsweise niedrig sind.

Im ersten Quartal lag der Gewinn mit 8,23 USD je Aktie über den Erwartungen von 8,10 USD. Mit einem Umsatz von 2,29 Mrd. USD wurden die Analystenschätzungen von 2,26 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 14 % und einem Anstieg des Gewinns um 5 %.

Die nächsten Töchter

TransDigm leidet unter den schwierigen Rahmenbedingungen im Sektor. Boeing und Airbus verzeichnen zwar eine enorme Nachfrage, doch Boeing hat nach wie vor interne Probleme und Airbus bekommt nicht genug Teile.

Währenddessen führt TransDigm wie gewohnt einen Zukauf nach dem anderen durch. Im Oktober wurde die Übernahme von Simmonds Precision Products abgeschlossen, einer ehemaligen Tochter von RTX Corp.

Darüber hinaus wurden Vereinbarungen für den Kauf von Stellant Systems, Jet Parts Engineering und Victor Sierra Aviation getroffen. In Summe investiert TransDigm 3,2 Mrd. USD in die drei neuen Tochtergesellschaften und folgt damit dem gewohnten Muster.

Stellant ist ein führender globaler Entwickler und Hersteller von Hochleistungs-Elektronikkomponenten und -Subsystemen für den Luft- und Raumfahrtsektor sowie Verteidigung.

Jet Parts Engineering ist ein führender unabhängiger Entwickler und Hersteller von Lösungen für den Luftfahrt-Aftermarket, insbesondere für Reparaturen und proprietäre Erstausrüsterteile („OEM“).

Bewertung: Kein Schnäppchen, aber gerechtfertigt?

Victor Sierra Aviation ist ein führender Entwickler, Hersteller und Distributor von proprietären PMA-Teilen („Parts Manufacturer Approval“) und anderen Aftermarket-Teilen für den zivilen Luftfahrtmarkt – vor allem in den Bereichen General Aviation und Geschäftsflugzeuge.

Die Umsatzprognose für das laufende Geschäftsjahr wurde von 9,85 auf 9,94 Mrd. USD erhöht und die Gewinnerwartungen von 36,49 – 38,53 auf 37,42 – 39,34 USD je Aktie.
Da TransDigm in der Mehrzahl der Quartale den Ausblick erhöht, stehen die Chancen nicht schlecht, dass es am Ende noch etwas mehr wird.

Zum aktuellen Stand kommt TransDigm auf eine forward P/E von 30,6. Damit ist die Aktie kein klassisches Schnäppchen, aber die Bewertung ist vertretbar. In den letzten fünf Jahren lag die P/E bei 35,7.

TransDigm Aktie: Chart vom 20.03.2026, Kurs: 1.153 USD – Kürzel: TDG | Online Broker LYNX
TransDigm Aktie: Chart vom 20.03.2026, Kurs: 1.153 USD – Kürzel: TDG | Quelle: TWS

Das aktuelle Umfeld übt Druck auf den Kurs aus. Fällt die Aktie nachhaltig unter 1.200 USD, drohen weitere Kursverluste. Die nächsten relevanten Unterstützungen liegen bei 1.130 sowie 1.100 und 1.015 USD.

Gelingt hingegen eine Rückkehr über 1.200 USD, entspannt sich die Lage wieder.

In welche Richtung sich der Kurs kurzfristig entwickeln wird, wird vor allem von politischen Entscheidungen abhängen. Die zugrundeliegenden geschäftlichen Trends sind jedoch intakt.

Über den Autor

Tobias Krieg ist Chefanalyst bei LYNX Broker und Gründer von LongTerm-Value.
Er ist seit mehr als fünfzehn Jahren an der Börse aktiv, davon mehr als eine Dekade als leidenschaftlicher Vollzeit-Investor. Geprägt durch Vorbilder wie Charlie Munger, Peter Lynch und Bill Miller ist Value Investing der Grundsatz und Growth at a reasonable Price der Wahlspruch.
Denn auch gute Unternehmen können schlechte Investments sein. Ein attraktiver Einstiegskurs zum richtigen Zeitpunkt ist absolut entscheidend.

Analysemethode

Die Aktienanalysen von Tobias Krieg basieren auf einer Kombination aus Charttechnik und Fundamentalanalyse. Dabei liegt der Fokus auf der Bewertung von Unternehmen anhand ihrer finanziellen Kennzahlen, wie z. B. KGV, Cashflow oder Eigenkapitalrendite, sowie auf der Identifikation von überdurchschnittlichen Wachstumspotenzialen zu einem attraktiven Einstiegskurs.